Дипломная (вкр): Анализ и развитие системы налогообложения в современной организации
Среднегодовая стоимость имущества предприятия за отчетный период (квартал, полугодие, 9 месяцев и год) определяется путем деления на 4 суммы, полученной от сложения половины стоимости имущества на 1 января отчетного года и на первое число следующего за отчетным периодом месяца, а также суммы стоимости имущества на каждое первое число всех остальных кварталов отчетного периода. [15,с.24-31]
Согласно инструкции Госналогслужбы от 08.06.95 №33 "О порядке начисления и уплаты в бюджет налога на имущество предприятий" предельный размер налоговой ставки на имущество предприятия не может превышать 2%. Размеры ставок налога на имущество предприятий, определяемые в зависимости от видов деятельности предприятий, устанавливаются законодательными органами субъектов Российской Федерации.
. Земельный налог
Земельный налог - уплачивается до 15 сентября и 15 ноября равными долями по установленной ставке; объект налогообложения - площадь земельного участка; получатель налога - местный бюджет.
. Сбор за право торговли
Устанавливается районными, городскими (без районного деления), районными (в городе), поселковыми, сельскими представительными органами власти: местными Советами народных депутатов. Уплачивается путем приобретения разового талона или временного патента и полностью зачисляется в соответствующий бюджет;
. Налог на рекламу
Налог на рекламу - ставка налога 5%; получатель налога местный бюджет; объект налогообложения - стоимость работ и услуг по изготовлению и распространению рекламы (без НДС); сроки уплаты налога - при сдаче бухгалтерской отчетности.
. Налог на перепродажу автомобилей, вычислительной техники и персональных компьютеров
Налог уплачивают юридические и физические лица, перепродающие указанные товары, по ставке, не превышающей 10 процентов суммы сделки;
. Лицензионный сбор за право торговли спиртными напитками
Сбор вносят юридические и физические лица, реализующие винно-водочные изделия населению, в размере: с юридических лиц - 50 установленных законом размеров минимальной месячной оплаты труда в год, физических лиц - 25 установленных законом размеров минимальной месячной оплаты труда в год. При торговле этими лицами с временных торговых точек, обслуживающих вечера, балы, гулянья и другие мероприятия, - половины установленного законом размера минимальной месячной оплаты труда за каждый день торговли.
. Лицензионный сбор за право проведения местных аукционов и лотерей
Сбор вносят их устроители в размере, не превышающем 10 процентов стоимости заявленных к аукциону товаров или суммы, на которую выпущены лотерейные билеты;
. Сбор со сделок, произведенных на товарных биржах и при продаже и покупке валюты (по ставке до 0.1% от суммы сделки)[3]
Сбор вносят участники сделки в размере, не превышающем 0,1 процента суммы сделки.
Законы, приводящие к изменению налоговых платежей, обратной силы не имеют. Ответственность за правильность исчисления и уплаты налога несет налогоплательщик.
Налоги делятся на разнообразные группы по многим признакам. Они классифицируются[27,с.194]:
по характеру налогового изъятия (прямые и косвенные);
по уровням управления (федеральные, региональные, местные, муниципальные);
по субъектам налогообложения (налоги с юридических и физических лиц);
по объектам налогообложения (налоги на товары и услуги, налоги на доходы, прибыль, налоги на недвижимость и имущество и т.д.);
по целевому назначению налога (общие, специальные).
Прежде всего, проанализируем разделение налогов на прямые и косвенные.
Прямые налоги взимаются непосредственно по ставке или в фиксированной сумме с дохода или имущества налогоплательщика, так что он ощущает их в виде недополучения дохода. К прямым налогам относятся подоходный налог с физических лиц, налог на прибыль корпораций, имущественные налоги, налоги с наследств и дарений, земельный налог, налоги, регулирующие процессы природопользования, и ряд других.[11,с.220]
Косвенные налоги взимаются иным, менее "заметным" образом, посредством введения государственных надбавок к ценам на товары и услуги, уплачиваемых покупателем и поступающих в государственный бюджет. К косвенным налогам относятся акцизные налоги, таможенные пошлины (налоги на экспорт и импорт), налоги на продажу, налог с оборота, налог на добавленную стоимость. Косвенные налоги именуют еще безусловными в связи с тем, что они не связаны непосредственно с доходом налогоплательщика и взимаются вне зависимости от конечных результатов деятельности, получения прибыли.
Прямые налоги распространяются на стадии производства и реализации продукции, косвенные - в большей степени регулируют процессы распределения и потребления. Поэтому если прямые налоги - это налоги на доходы, то косвенные можно в определенном смысле считать налогами на расходы, подчеркивая тем самым, что они в большей мере относятся к стадии потребления в условиях равновесной экономики. [29,с.230]
Налоги могут взиматься следующими способами:
) кадастровый (от слова кадастр - таблица, справочник), когда объект налога дифференцирован на группы по определенному признаку. Перечень этих групп и их признаки заносится в специальные справочники. Для каждой группы установлена индивидуальная ставка налога. Такой метод характерен тем, что величина налога не зависит от доходности объекта.
Примером такого налога может служить налог на владельцев транспортных средств. Он взимается по установленной ставке от мощности транспортного средства, не зависимо от того, используется это транспортное средство или простаивает.
) на основе декларации:
Декларация - документ, в котором плательщик налога приводит расчет дохода и налога с него. Характерной чертой такого метода является то, что выплата налога производится после получения дохода лицом, получающим доход.
Примером может служить налог на прибыль.
) у источника:
Этот налог вносится лицом, выплачивающим доход. Поэтому оплата налога производится до получения дохода, причем получатель дохода получает его уменьшенным на сумму налога.[11,с.220]
Таким образом, налоги сегодня
являются главным инструментом перераспределения доходов и финансовых ресурсов.
Такое перераспределение осуществляют государственные органы в целях обеспечения
средствами тех лиц, предприятий, программ, секторов и сфер экономики, которые
испытывают потребность в ресурсах, но не в состоянии обеспечить ее из
собственных источников. Другими словами, налоговое регулирование доходов ставит
своей основной задачей сосредоточение в руках государства денежных средств,
необходимых для решения проблемы социального, экономического, научно-технического
развития страны, региона или отрасли.
.2 Основные системы
налогообложения организаций: виды и особенности функционирования
Налоговая политика государства напрямую влияет на хозяйственную деятельность организации, поэтому от грамотного, профессионального решения налогоплательщика, принятого с учётом налоговых последствий, зачастую зависит судьба бизнеса, возможности его роста и развития.
Особенности, присущие процессу налогообложения, вызывают необходимость выделения налогового менеджмента в организации, который подразумевает налоговое планирование на уровне хозяйствования и является неотъемлемой частью управления финансами организаций.
Главным образом налоги для организации - это дополнительные затраты, влияющие на финансовый результат, поэтому сущность налогового планирования на уровне хозяйствующих субъектов заключается в минимизации налогов на основе максимального использования возможностей налогового законодательства.[27,с.194]
Наиболее управляемыми направлениями налогового планирования для достижения экономического эффекта является оптимальный выбор учётной и налоговой политики и налогового режима. Управление налогообложением начинается с разработки налоговой политики предприятия и её взаимосвязи с учётной политикой. В связи с этим целесообразно просчитать варианты тех или иных положений данных политик, так как от принятых решений напрямую зависит количество и суммы перечисляемых налогов в бюджет. Наибольший эффект оптимизации учётной и налоговой политики в организации достигается при маркетинговых исследованиях. При разработке учётной и налоговой политики целесообразно руководствоваться принципом их соответствия, что позволяет вести бухгалтерский и налоговый учёт с наименьшими трудовыми и экономическими затратами. Этот принцип соответствия следует реализовывать при разработке этих политик по элементам (учёт основных средств, учёт нематериальных активов, порядок признания доходов и расходов, учёт займов и кредитов и другие). [9,с.452]
Процесс оптимизация налогообложения, связан с достижением определенных пропорций всех финансовых аспектов сделки или проекта. Понятие оптимизация налогообложения намного шире: помимо минимизации, ее инструментами являются отсрочка уплаты налогов, уменьшение суммы выплачиваемых в бюджет средств и другие. В рамках действующего на данный момент в РФ законодательства, для предпринимательства предусмотрены несколько альтернативных налоговых режимов, характерные особенности которых показаны на рис. 1.
налогообложение организация экономический эффективность
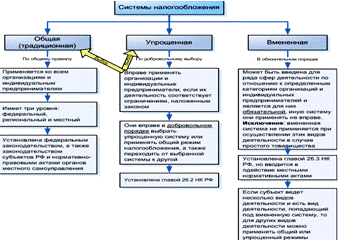
Рис. 1. Системы налогообложения субъектов
предпринимательства
Сегодня в России действуют три режима налогообложения хозяйствующих субъектов[6,с.84]:
. Общая (традиционная) система налогообложения, при которой малые организации являются плательщиками тех же налогов и сборов, что и любые другие коммерческие организации, независимо от их статуса, будь оно крупное или среднее.
При общей системе налогообложения налогоплательщик самостоятельно определяет (рассчитывает на основании бухгалтерского учета) и уплачивает в бюджет следующие налоги:
. Налог на добавленную стоимость (НДС) - объектом налогообложения признаются операции по реализации товаров (работ и услуг), выполнение строительно-монтажных работ для собственного потребления, ввоз товаров на таможенную территорию РФ и др.
. Налог на прибыль организаций - объектом налогообложения признается прибыль, полученная налогоплательщиком.
. Налог на имущество организаций - объектом налогообложения для российских организаций признается движимое и недвижимое имущество, учитываемое на балансе в качестве объектов основных средств в порядке, установленном для ведения бухгалтерского учета.
Данная система налогообложения обязывает вести бухгалтерский и налоговый учет в полном объеме, что требует наличия специальных знаний и навыков от генерального директора или найма в штат компании главного бухгалтера, который будет нести ответственность за ведение бухгалтерской и налоговой отчетности, согласно установленным нормам законодательства. [29,с.230]
. Упрощенная система налогообложения непосредственно предусмотрена для субъектов малого предпринимательства. Малые организации, применяя указанную систему, уплачивают единый налог с совокупного дохода или с валовой выручки.
Организации, применяющие данный налоговый режим, освобождаются от обязанности по уплате[16,с.30-35]:
налога на прибыль организаций,
налога на добавленную стоимость (за исключением случаев ввоза товаров на таможенную территорию Российской федерации и аренды государственного имущества, когда у организации возникает обязанность уплаты НДС на основании главы 21 НК РФ в качестве налогового агента);
налога на имущество организаций;
единого социального налога.
Организация имеет право перейти на упрощенную систему налогообложения в том случае, если по итогам девяти месяцев того года, в котором организация подает заявление о переходе на УСН, доход от реализации не превысил 11 млн. руб. (без НДС и налога с продаж).
Данная система налогообложения для налогоплательщиков существенно снижает налоговую нагрузку по сравнению с общеустановленной системой налогообложения. Данные меры принимаются правительством для стимулирования развития сферы частного предпринимательства, вывода доходов малых предприятий и индивидуальных предпринимателей из теневого в легальный бизнес.[19,с.27-35]
. Вмененная система налогообложения - режим, при котором налогоплательщику устанавливается (вменяется) фиксированная базовая доходность, исходя из которой рассчитывается вмененный доход и налог на него.
С налогоплательщиков, перешедших на уплату единого налога на вмененный доход, не взимаются:
налог на прибыль организаций (в отношении прибыли, полученной от осуществления предпринимательской деятельности, облагаемой единым налогом);
налог на доходы физических лиц;
НДС (за исключением НДС, подлежащего уплате при ввозе товаров на таможенную территорию Российской Федерации);
налог на имущество организаций;
налог на имущество физических лиц (в отношении имущества, используемого для осуществления предпринимательской деятельности, облагаемой единым налогом);
единый социальный налог с полученных индивидуальными предпринимателями доходов и выплат, произведенных налогоплательщиками своим работникам в связи с осуществлением деятельности, облагаемой единым налогом.[20,с.28-34]
При этом налогоплательщики, переведенные на уплату единого налога на вмененный доход, уплачивают страховые взносы на обязательное пенсионное страхование в порядке, а также иные установленные на территории Российской Федерации налоги.
Налогоплательщики, перешедшие на уплату единого налога на вмененный доход, обязаны вести учет показателей, необходимых для исчисления единого налога (фактические величины физических показателей базовой доходности).
При осуществлении данными налогоплательщиками нескольких видов предпринимательской деятельности, облагаемых единым налогом на вмененный доход, учет вышеуказанных показателей ведется раздельно по каждому из таких видов деятельности.[22,с.214]
Таким образом, наибольший
эффект оптимизации учётной и налоговой политики в организации достигается при
маркетинговых исследованиях. При разработке учётной и налоговой политики
целесообразно руководствоваться принципом их соответствия, что позволяет вести
бухгалтерский и налоговый учёт с наименьшими трудовыми и экономическими
затратами. Этот принцип соответствия следует реализовывать при разработке этих
политик по элементам.
.3 Специфика общей системы
налогообложения организаций
Общая (традиционная) система налогообложения, при которой малые организации являются плательщиками тех же налогов и сборов, что и любые другие коммерческие организации, независимо от их статуса, будь оно крупное или среднее.
При общей системе налогообложения налогоплательщик самостоятельно определяет (рассчитывает на основании бухгалтерского учета) и уплачивает в бюджет следующие налоги[9,с.452]:
. Налог на добавленную стоимость (НДС) - объектом налогообложения признаются операции по реализации товаров (работ и услуг), выполнение строительно-монтажных работ для собственного потребления, ввоз товаров на таможенную территорию Российской Федерации и др. НДС имеет несколько ставок. Налогообложение по ставке 0% производится при реализации товаров, вывезенных в таможенном режиме экспорта; услуг по перевозке пассажиров и багажа при условии, что пункт отправления или пункт назначения пассажиров и багажа расположены за пределами Российской Федерации, при оформлении перевозок на основании единых международных перевозочных документов; товаров (работ и услуг) в области косметической деятельности и др. Налогообложение по ставке 10% производится при реализации продовольственных товаров (скота и птицы в живом весе, мяса и мясопродуктов, молока и молокопродуктов и др.), товаров для детей, периодических печатных изданий, некоторых медицинских товаров отечественного и зарубежного производства. В остальных случаях налогообложение проводится по ставке 18%. Налогоплательщики обязаны предоставить в налоговые органы налоговую декларацию по НДС не позднее 20-го числа месяца, следующего за истекшим налоговым периодом. Уплата налога производится в безналичной форме, перечислением суммы налога на расчетный счет территориального налогового органа в срок до 20 числе месяца каждого из 3-ех месяцев, следующего за истекшим налоговым периодом.