Дипломная (вкр): Анализ ипотечного жилищного кредитования в Тверской области и основные направления его совершенствования
Целью развития ипотечного жилищного кредитования и других форм ипотечного кредитования в соответствии со Стратегией является обеспечение к 2030 году доступности приобретения и строительства жилья с помощью ипотечного жилищного кредитования для 60 процентов семей (к концу 2012 года - для 23 процентов). По предварительной экспертной оценке на конец 2010 года доля семей Тверской области, имеющих возможность приобрести жилье, соответствующее стандартам обеспечения жилыми помещениями, с помощью собственных и заемных средств составляла 18 %.
Наиболее распространенными целевыми параметрами ипотечного кредита в 2030 году предусматриваются срок до 32 лет, фиксированная ставка процента на уровне индекса потребительских цен плюс 1 процентный пункт, первоначальный взнос не ниже 30 процентов (в случае отсутствия ипотечного страхования) и не ниже 10 процентов с ипотечным страхованием, аннуитетный порядок погашения кредита с возможностью применения гибких схем управления задолженностью.
По состоянию на 01.01.2011 по ипотечным кредитам, выданным в Тверской области, средневзвешенный срок кредитования составил 17 лет, средневзвешенная процентная ставка - плюс 3,2 процентных пункта к индексу потребительских цен (индексу инфляции), первоначальный взнос не ниже 30 процентов (в случае отсутствия ипотечного страхования) и не ниже 10 процентов с ипотечным страхованием, преимущественно дифференцированный порядок погашения кредита.
Повышение эффективности функционирования ипотечного рынка и сокращение издержек и рисков предусматривается достигать путем унификации и стандартизации технологий, документации, информационного взаимодействия и подходов к оценке рисков. Здесь главная роль отводится открытому акционерному обществу «Агентство по ипотечному жилищному кредитованию» (далее - АИЖК) как института развития рынка ипотечного жилищного кредитования, обеспечивающего баланс интересов ключевых участников рынка ипотечного жилищного кредитования (государства, заемщиков, кредиторов и инвесторов).
Как отмечено в Стратегии региональные институты развития (региональные операторы) успешно выполнили свою функцию формирования рынка ипотечного жилищного кредитования. В Тверской области с 2001 года единственным региональным оператором АИЖК является созданная при поддержке Администрации Тверской области некоммерческая организация «Тверской областной фонд ипотечного жилищного кредитования». Основной целью создания и деятельности Тверского областного фонда ипотечного жилищного кредитования является развитие долгосрочного ипотечного кредитования в Тверской области, путем формирования эффективно работающей системы, основанной на рыночных принципах приобретения жилья на свободном от монополизма жилищном рынке, за счет собственных средств граждан, безвозмездных субсидий и социальных выплат, долгосрочных ипотечных кредитов. Тверской областной фонд ипотечного жилищного кредитования реализует на территории Тверской области программы АИЖК «Военная ипотека», «Новостройка», «Материнский капитал» и другие, а также привлекает на ипотечный рынок Тверской области путем рефинансирования дополнительные средства.
Успешное функционирование рынка ипотечного жилищного кредитования во многом зависит и от финансовой грамотности населения, способности оценить ипотечные риски с возможностью использования средств материнского (семейного) капитала, имущественного налогового вычета, социальных (дополнительных социальных) выплат, ипотечного страхования.
Суть субсидирования ипотечных кредитов заключается в том, что государство доплачивает банкам часть процентной ставки по ипотеке, а население получает недорогой кредит. Это приводит к росту доступности ипотечных кредитов. Следует отметить, что субсидирование ипотеки в России осуществляется только в отношении жилья экономкласса. Основным источником финансирования субсидий по жилищной ипотеке в настоящее время являются средства региональных бюджетов. Финансирование осуществляется в рамках ипотечным программ, реализуемых в субъектах РФ. Поддержку в финансировании таких программ оказывает и федеральный бюджет.
Необходимость субсидирования ипотечных жилищных кредитов стала очевидной в 2009 году. В условиях финансового кризиса объем ипотечных кредитов резко упал - банки в условиях финансовой нестабильности увеличили ставки, что в условиях безработицы и сокращения заработных плат сделало недоступным ипотечные кредиты для основной части населения России. Именно субсидирование кредитной ставки по ипотеке рассматривается на современном этапе как один из основных методов оживления рынка ипотечного кредитования.
Во многих регионах России в настоящее время реализуются различные социальные ипотечные программы.
Существует несколько вариантов социальной ипотеки:
дотирование процентной ставки по ипотечному кредиту;
предоставление субсидии на часть стоимости ипотечного жилья;
продажа государственного жилья в кредит по льготной цене.
Например, в Москве реализуется две схемы социальной ипотеки. Во-первых, ведется строительство по городскому заказу и льготники могут приобрести жилье по его себестоимости. Это приблизительно в 2 раза дешевле, чем жилье по рыночным ценам. Вторая схема - это предоставление субсидий для оплаты первоначального взноса. То есть, можно получить безвозмездную субсидию, добавить к ней ипотечный кредит, 10% собственных средств, и приобрести подходящее жилье. В этом случае компенсируется рыночная стоимость жилья. Обе программы столичной социальной ипотеки рассчитаны на очередников.
С 2005 года в Татарстане действует республиканская программа социального ипотечного кредитования. В соответствии с ней жилье предоставляется в рассрочку на срок до 28,5 лет под 7% годовых. Участниками программы могут стать работники бюджетной сферы и сотрудники предприятий, частично финансирующих программу («Татнефть», «Татэнерго»), если они нуждаются в улучшении жилищных условий (то есть имеют менее 18 кв.м. на человека). Так же существует возможность оплаты стоимости жилья собственным трудом и (или) продукцией личного подсобного хозяйства. Если у семьи-участника программы рождаются дети, то они получают за каждого ребенка безвозмездную субсидию для погашения части ипотечного кредита в размере, эквивалентном стоимости 18 кв.м., но не более стоимости неоплаченной части жилого помещения на момент рождения ребенка.
На современном этапе государственная поддержка и субсидирование жилищных ипотечных кредитов являются необходимым условием доступности ипотечных кредитов для населения России.
Участие государства и местных органов самоуправления в реализации ипотечных программ, особенно на первых этапах, является определяющим для их успеха и требует эффективных механизмов такого участия. При разработке соответствующих механизмов учитывается ограниченность финансовых возможностей государства и необходимость преимущественного использования надежных методов государственной поддержки и участия в программе.
Данный механизм предусматривает предоставление гарантий от политических и некоторых других видов риска, ограниченное использование на возвратной основе средств бюджетов развития, использование предусмотренных законодательством жилищных субсидий и других мер по повышению покупательского спроса населения на жилье в условиях низкого жизненного уровня населения, а также государственного стимулирования ипотечного кредитования с целью усиления его мультипликативного народнохозяйственного эффекта.
Государственное регулирование реализуется на федеральном и местном уровнях управления:
федеральный уровень - создание общего нормативно-правового пространства и единых правил поведения экономических субъектов на всех локальных рынках жилья;
региональный (местный) уровень - операционная роль адаптации общих правил и установок к конкретным местным условиям, управление процессами на локальных жилищных рынках в рамках компетенции государства.
Форма и характер проявления общих норм и правил на местном уровне определяет эффективность местного управления жилищным рынком. В сфере влияния региональных властей находятся контроль над состоянием параметров жилищного рынка и регулированием (коррекция) процессов, связанных с его функционированием, что обуславливает решение основной задачи - создание условий для эффективного обеспечения граждан жильем.
В основе государственного регулирования лежат следующие механизмы:
субсидирование на рынке предложения жилья и связанных с ним работ, услуг (жилищных, ипотечных, строительных);
субсидирование на рынке жилья и связанных с ним работ, услуг (жилищных, ипотечных, строительных);
льготирование на рынке спроса и предложения;
регламентирование (административный фактор) [См.:28,38].
Применение механизмов государственного регулирования связано с проблемой оценки результатов их разнонаправленного воздействия на жилищный рынок и сопряженные с ним отрасли. Важным при этом остается выявление характера и направления такого суммарного воздействия. Для решения жилищной проблемы существенным признается достижение сбалансированной и адекватной текущим условиям системы государственного регулирования, направленной на устранение негативного суммарного воздействия факторов и создание благоприятных условий на жилищном рынке, в частности:
объем обращающихся со сложившейся доходностью инвестиционных ресурсов распределяется на жилищном (ипотечном, строительном) рынке между частными инвесторами и государством, поэтому любой рост доли участия государства будет обуславливать сокращение частных инвестиций и наоборот;
вхождение государства в зону секторов спроса коммерческих интересов влечет за собой поступательное снижение доходности и создает условия для оттока ресурсов с жилищного (ипотечного, строительного) рынка предложения, расширяя зону ответственности государства;
присутствие государства на рынке предложения жилья и жилищных услуг с неконкурентными условиями обеспечит отток частных инвестиций с этого рынка жилищных операций и расширение зоны ответственности государства;
присутствие государства на рынке спроса вызовет реакцию последовательного роста платежеспособности, цен, доходности и притока на рынок предложения частных инвестиций с сокращением зоны ответственности государства;
при создании искусственных (административных) ограничителей на конкуренцию, приток частных инвестиций, на допуск к осуществлению жилищных операций возникнет эффект поэтапного роста цен с последующим переходом населения в зону ответственности государства;
при использовании нерыночных (административных) методов и механизмов регулирования при совершении жилищных операций рыночные регуляторы перестают действовать в этой части, вызывая искажение и диспропорции на данном рынке.
В том случае, когда государство предлагает на рынке жилищных ипотечных кредитов более выгодные некоммерческие условия кредитования, частные инвесторы из-за невозможности конкуренции с государством вынуждены или сокращать свое присутствие на региональном рынке, или не начинать их внедрение вовсе. Такое государственное регулирование отрицательно влияет на решение жилищной проблемы населения.
Государственное присутствие на рынке предложения жилищных услуг расширяет доходы населения и стимулирует дополнительный спрос на жилищные услуги. При этом положительный эффект будет достигнут только в том случае, когда жилищное строительство не испытывает каких - либо ограничений, что отсутствует на практике.
По совокупности влияния государственное субсидирование жилищно-коммунальных услуг является социально регрессивным и выступает неблагоприятным фактором для процесса обеспечения граждан доступным жильем, как собственным, так и арендуемым.
Вопрос стимулирования государством спроса на строительство нового жилья и финансирование определенных слоев населения так же является существенным для решения жилищной проблемы. Государственное субсидирование населения на строительство и приобретение жилья влияет на объемы предложения жилищного фонда и цены. При решении проблемы жилья для малоимущих слоев населения представляется неоднозначной необходимость стимулирования строительства и приобретения дешевого жилья низкого качества.
Система государственного стимулирования ипотечного кредитования
представлена на рисунке 1.1.
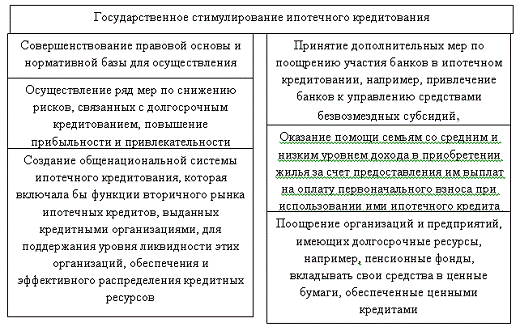
Рис. 1.1 Система государственного стимулирования ипотечного кредитования
[См.27,57].
При субсидировании или финансировании жилья среднего качества происходит увеличение предложения на рынке жилья этой категории домов, что приводит к снижению цен в результате удовлетворения спроса на данное жилье. Применение субсидирования среднего класса населения благоприятно для решения жилищной проблемы, так как цель государственной политики (обеспечение жильем) достигается минимальными ресурсами и с максимальным, но длительным эффектом.
Следует отметить, что основополагающим в системе государственного регулирования и субсидирования является разграничение сфер влияния государства и коммерческих инвестиций как на жилищном рынке спроса, так и на рынке предложения, что напрямую повлияет на интенсивность решения жилищной проблемы населения.
Государственная система льготирования аналогична субсидированию. Имеет адресную направленность - расширение ресурсных возможностей малоимущего населения, но не оказывает существенного влияния на состояние рынка платежеспособного спроса и жилье. Отрицательным является процесс возмещения частным инвесторам убытков, связанных с льготированием населения. Компенсации в силу сложности процедур использования бюджетных средств осуществляются нерегулярно, часто не в полном объеме, что влечет необоснованные убытки для частных инвесторов. Эффект от использования бюджетных средств минимален.
Аналогичным образом действует система льготирования на жилищном рынке при использовании льгот в форме оплаты процентов за банковский кредит.
Государственное регламентирование - действие административного фактора на жилищном рынке и в сопряженных с ним отраслях. Административное воздействие автоматически аннулирует в этой части действие рыночных регуляторов. Необоснованное административное вмешательство в процессы функционирования жилищного рынка приводит к искажениям и диспропорциям [См.:12,45].
Вышеизложенное доказывает, что системная политика государства в области строительства, субсидирования жилья, а также денежно-кредитная и налоговая политика в целом, оказывают существенное, а во многих случаях определяющее влияние на состояние жилищного рынка и решение жилищной проблемы населения.
Таким образом, можно сделать вывод, что государственное регулирование и субсидирование жилищного кредитования является важнейшим фактором развития рынка жилищного ипотечного кредитования. Система государственного регулирования жилищной ипотеки призвана снизить финансовые риски участников рынка и повысить доступность жилья для граждан. Применяя меры и инструменты государственного регулирования, государство создает основу для стимулирования и развития рынка ипотечного кредитования в России.