Дипломная работа: Анализ кредитной деятельности банка (на примере банка ВТБ 24)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
47
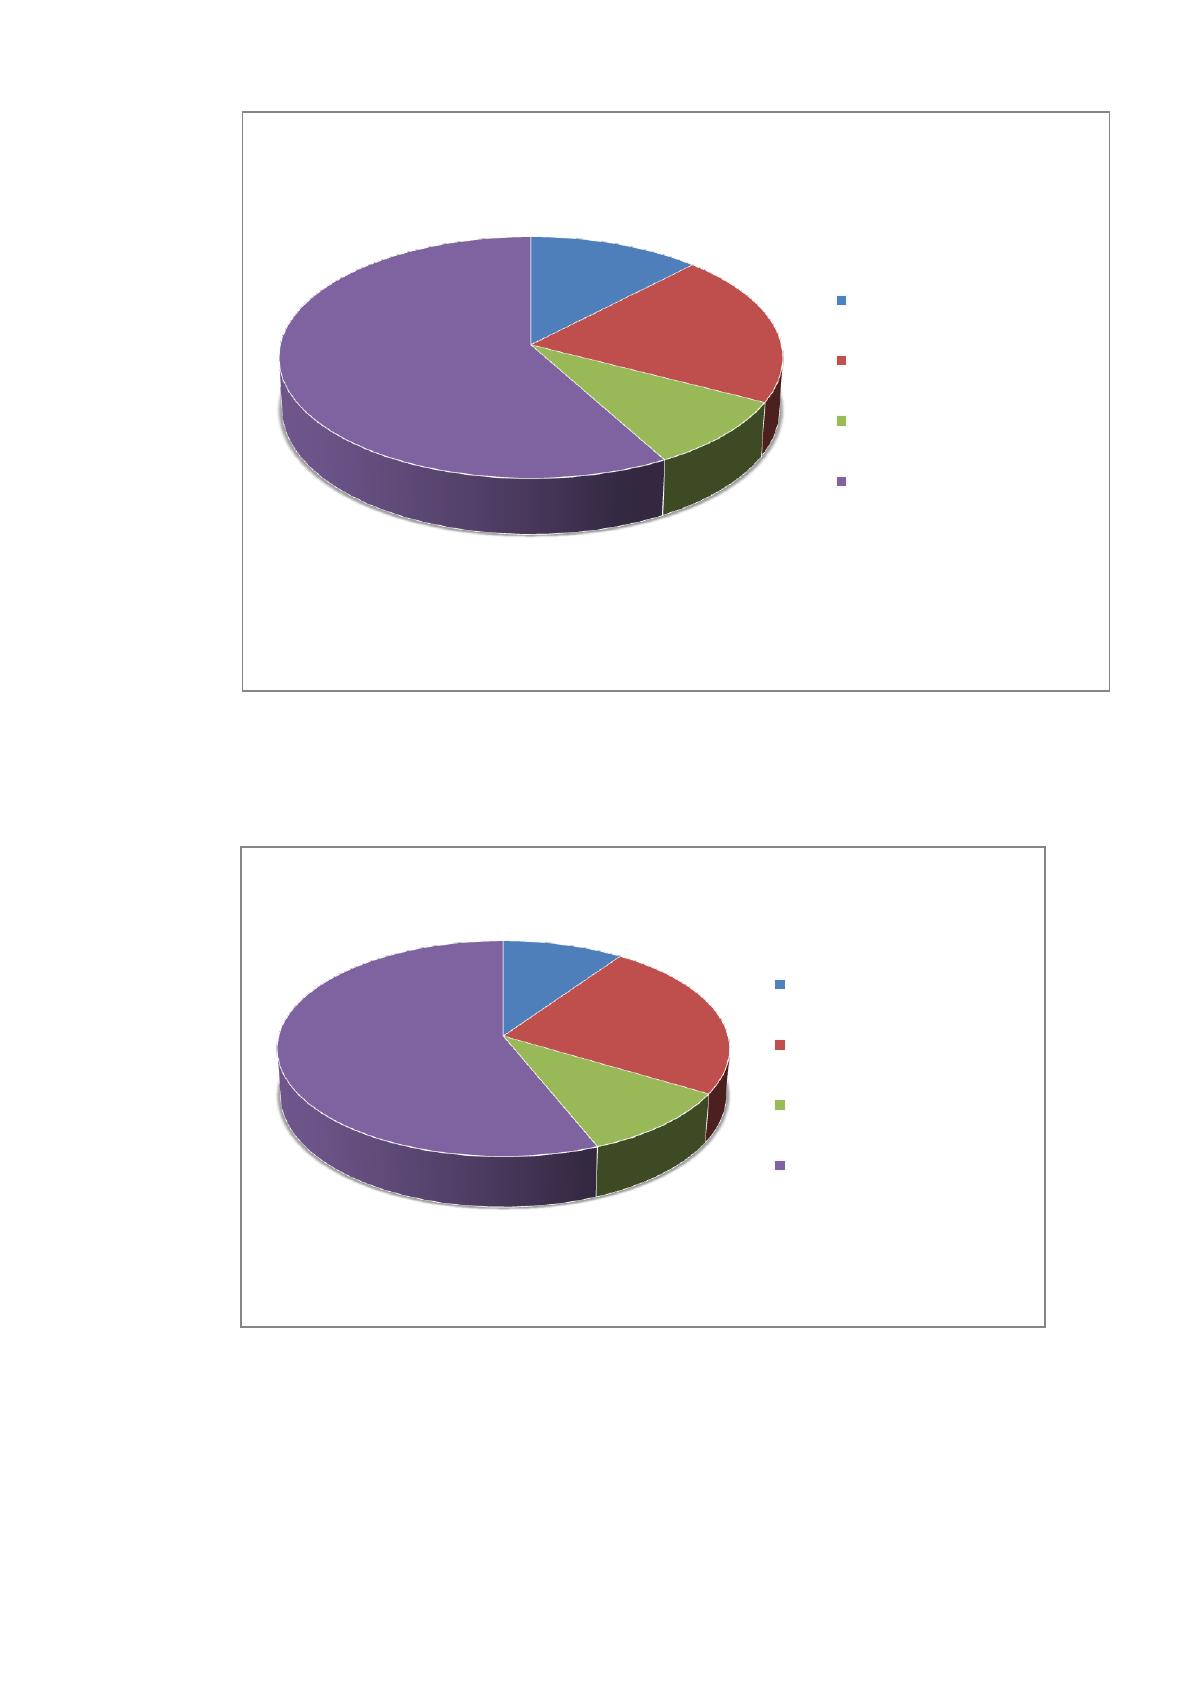
жилищные кредиты 9,64%
ипотечные кредиты 23,91%
автокредиты 10,35%
иные потребительские
кредиты 56,10%
Рисунок 15 – Кредиты предоставленные физическим лицам в 2015
году, %
Рисунок 16 – Кредиты предоставленные физическим лицам в 2014
году, %
жилищные кредиты 12,21%
ипотечные кредиты 20,39%
автокредиты 9,35%
иные потребительские
кредиты 58,05%
48
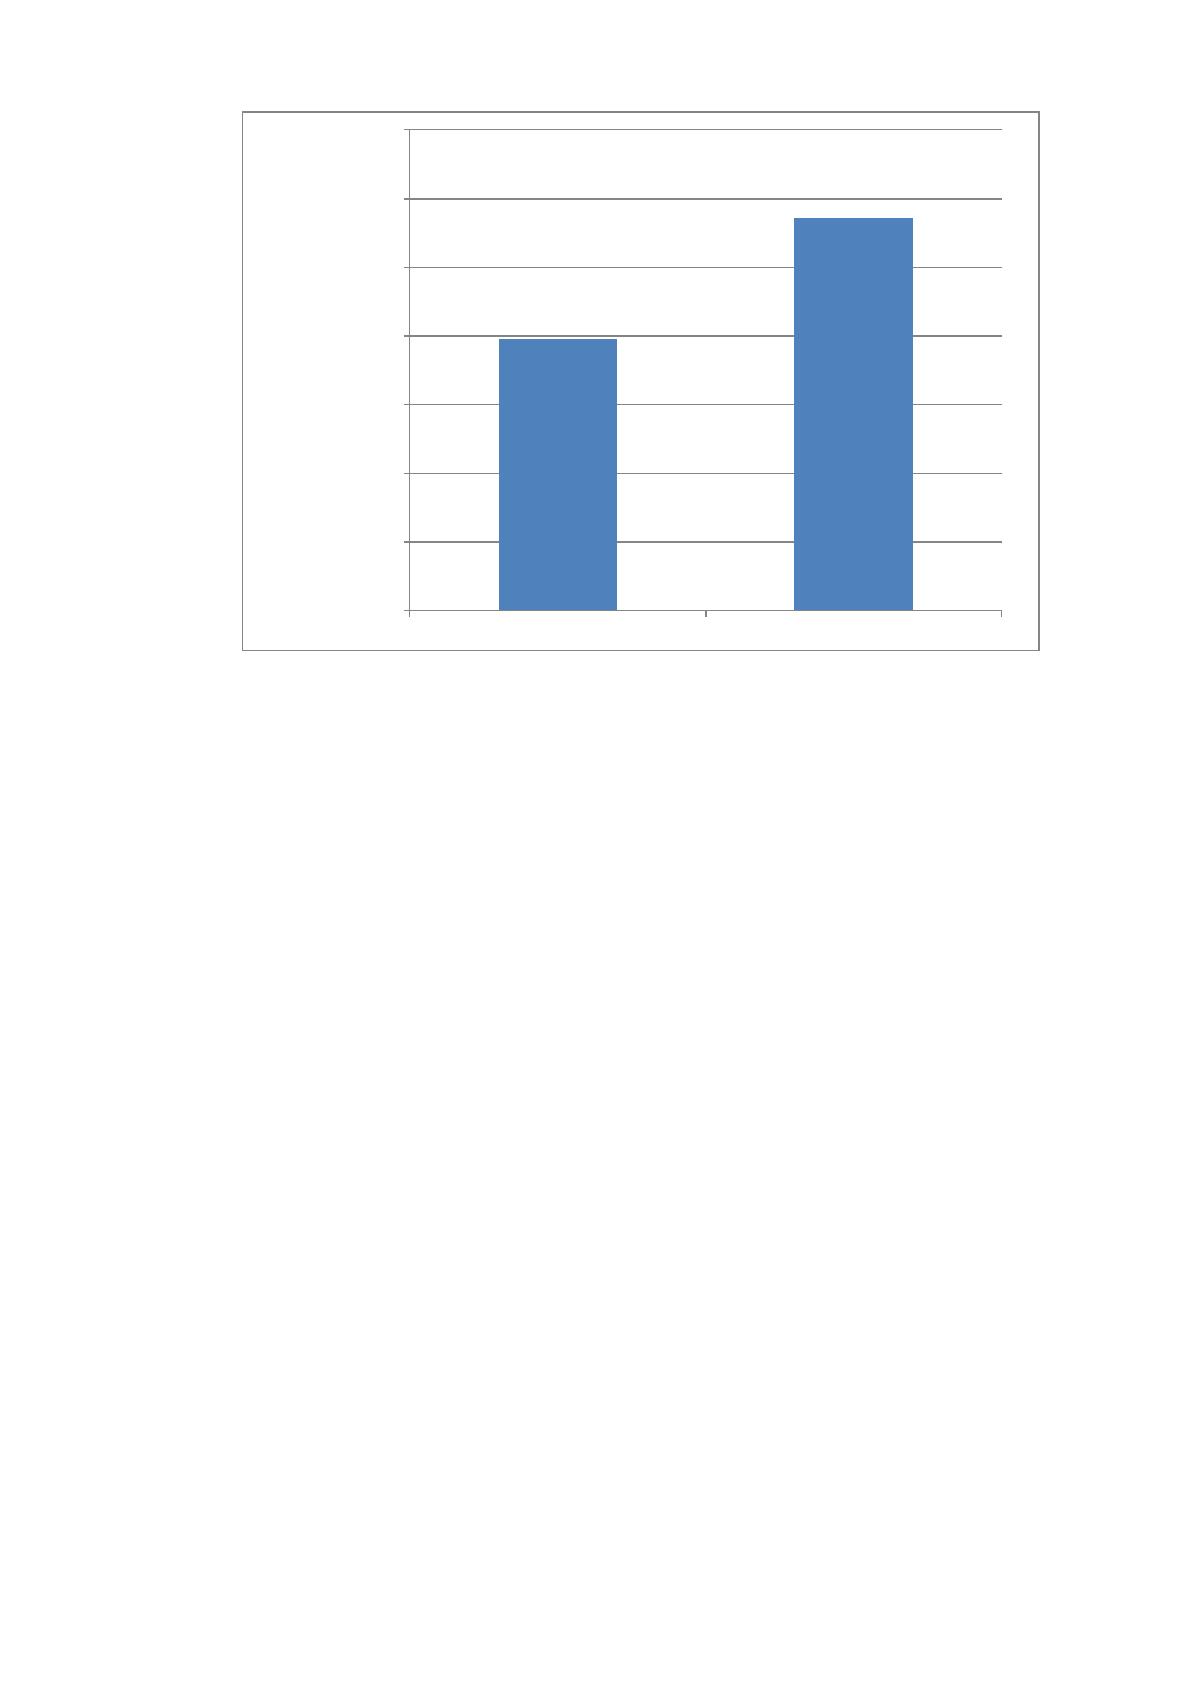
Рисунок 17 – Объем кредитов, выданных физическим лицам в 2014-15
гг., тыс. руб. (рассчитано по данным таблиц 1-2)
Исходя из данных диаграмм видно, что выдаваемые кредиты
юридическим лицам – резидентам в 2016 – 2014 увеличивается с каждым
годом. Особое внимание уделяется таким отраслям как: строительство;
оптовая и розничная торговля, ремонт автотранспортных средств,
мотоциклов, бытовых изделий и предметов личного пользования; операции с
недвижимостью; добычи полезных ископаемых; обрабатывающее
производство; транспорт и связь; производство и распределение:
электроэнергии, газа и воды.
Но большее значение приковано к отрасли (оптовая и розничная
торговля, ремонт автотранспортных средств, мотоциклов, бытовых изделий и
предметов личного пользования), так как оно финансируется в большей
степени, чем другие отрасли.
Выдаваемые кредиты физическим лицам, тоже увеличивается с
каждым годом и выдаются по следующим направлениям: жилищные
кредиты; ипотечные кредиты; авто кредиты; и иные потребительские
кредиты. Исходя из диаграмм находящимся на рисунках 12 – 13 видно, что
2015
2014
0
200000000
400000000
600000000
800000000
1000000000
1200000000
1400000000
49
преобладающее направления ля физических лиц являются потребительские
кредиты и они составляют более 50% от общего числа кредитов выдаваемых
физическим лицам.
Оценка качества кредитного портфеля банка может производиться на
основе расчета ряда относительных показателей и коэффициентов по
определенным направлениям анализа.
Рассмотрим следующие направления оценки качества кредитного
портфеля банка и проанализируем некоторые из них:
-
оценка кредитной активности банка;
-
оценка рискованности кредитной деятельности банка;
-
оценка «проблемности» кредитного портфеля;
-
оценка обеспеченности кредитных вложений банка;
-
оценка оборачиваемости кредитных вложений банка;
-
оценка эффективности кредитной деятельности банка.
Рассмотрим оценку кредитной активности банка.
Для того, чтобы оценить насколько «кредитно-активен» банк, в рамках
данного направления, анализа может быть направлен на следующие
показатели:
-
Уровень кредитной активности банка (этот показатель также
называют показателем доли кредитного сегмента в активах) (Ука). Он
определяется как отношение суммы всех осуществляемых банком кредитных
вложений к общей сумме активов банка:
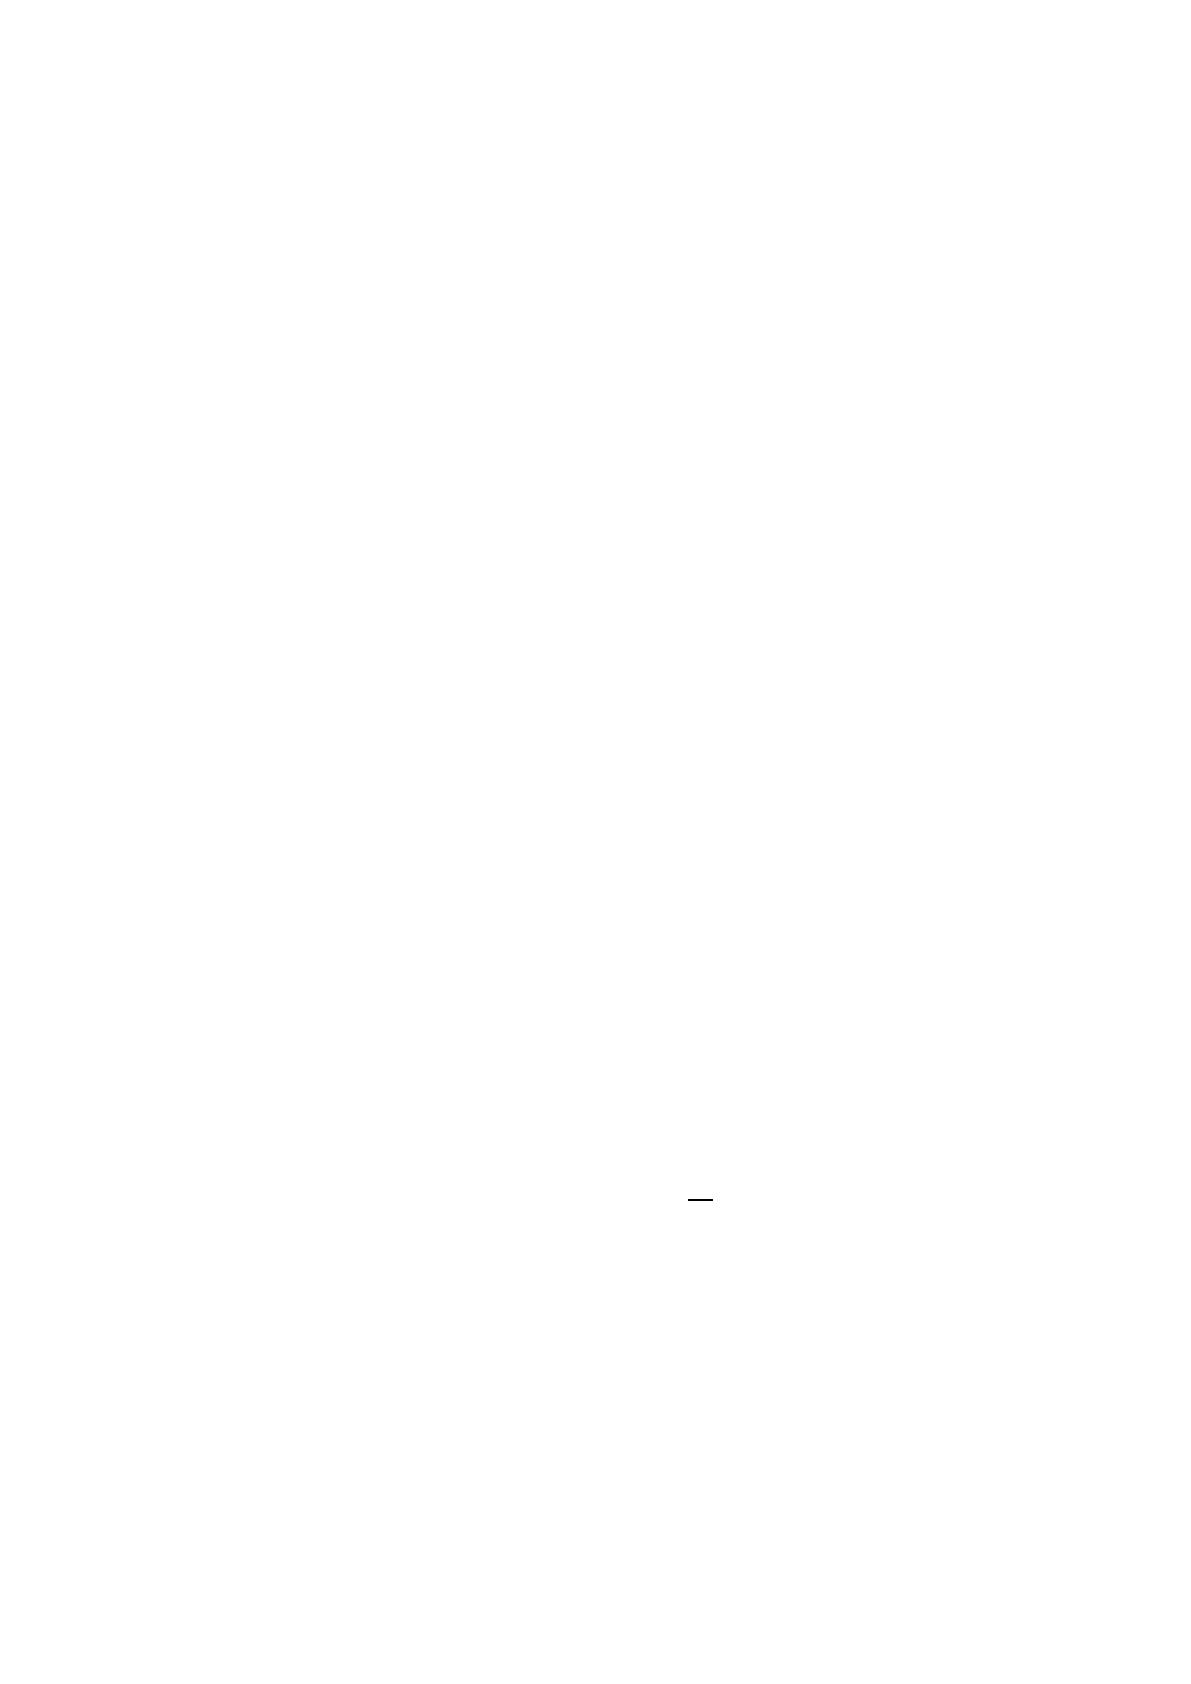
Ука=
(1)
где КВ – совокупность кредитных вложений банка (вся ссудная и
приравненная к ней задолженность), в т.ч. предоставленные межбанковские
кредиты,
А – величина активов банка (по балансу).
50
Этот показатель отражает в целом кредитную активность банка,
степень специализации банка в области кредитования. Считается, что чем
выше расчетное значение Ука, тем выше кредитная активность банка.
Рекомендуемый (оптимальный уровень) кредитной активности
составляет по методике Суховой Л.Ф. – 0,39-0,4 [ссылка]. При этом, если
банк не проводит операции с ценными бумагами, то норма Ука – 0,50-0,55.
В дополнении к расчету самого коэффициента следует оценить его
соответствие рекомендуемому уровню. Если расчетное значение (Ука) выше
рекомендуемого, то необходимо обратить внимание на управление активами
банка в целом, в том числе с целью обеспечения ликвидности баланса банка.
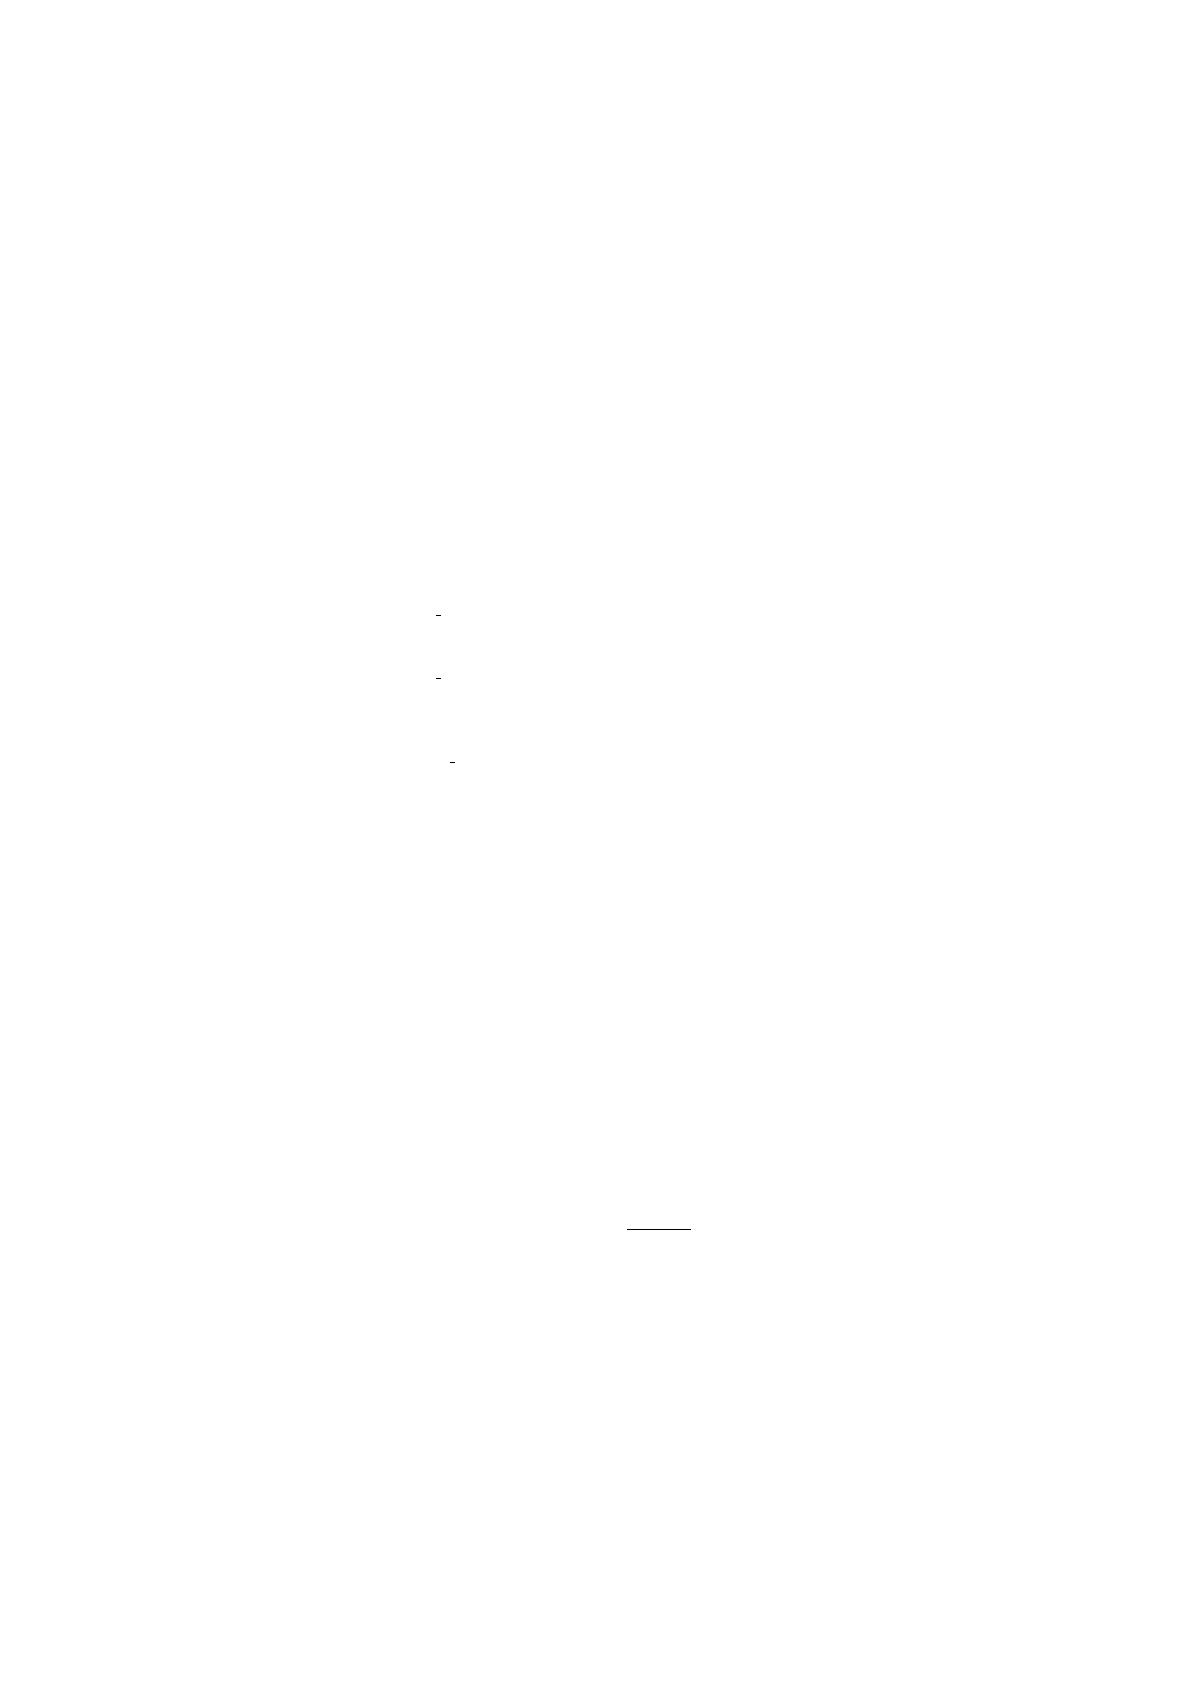
Ука 01.01.2016=
=0,85
Ука 01.01.2015=
=0,87
Ука 01.01.2014 =
= 0,90
Исходя из полученных коэффициентов видно, что банк демонстрирует
высокую кредитную активность. При определенных условиях такой высокий
уровень кредитной активности, существенно превышающий рекомендуемые
специалистами показатели, может представлять угрозу для банка, например,
в случае высокого риска невозврата кредитов. Более подробно оценить
степень рискованности проводимой кредитной политики позволят
показатели качества кредитного портфеля, рассчитанные ниже.
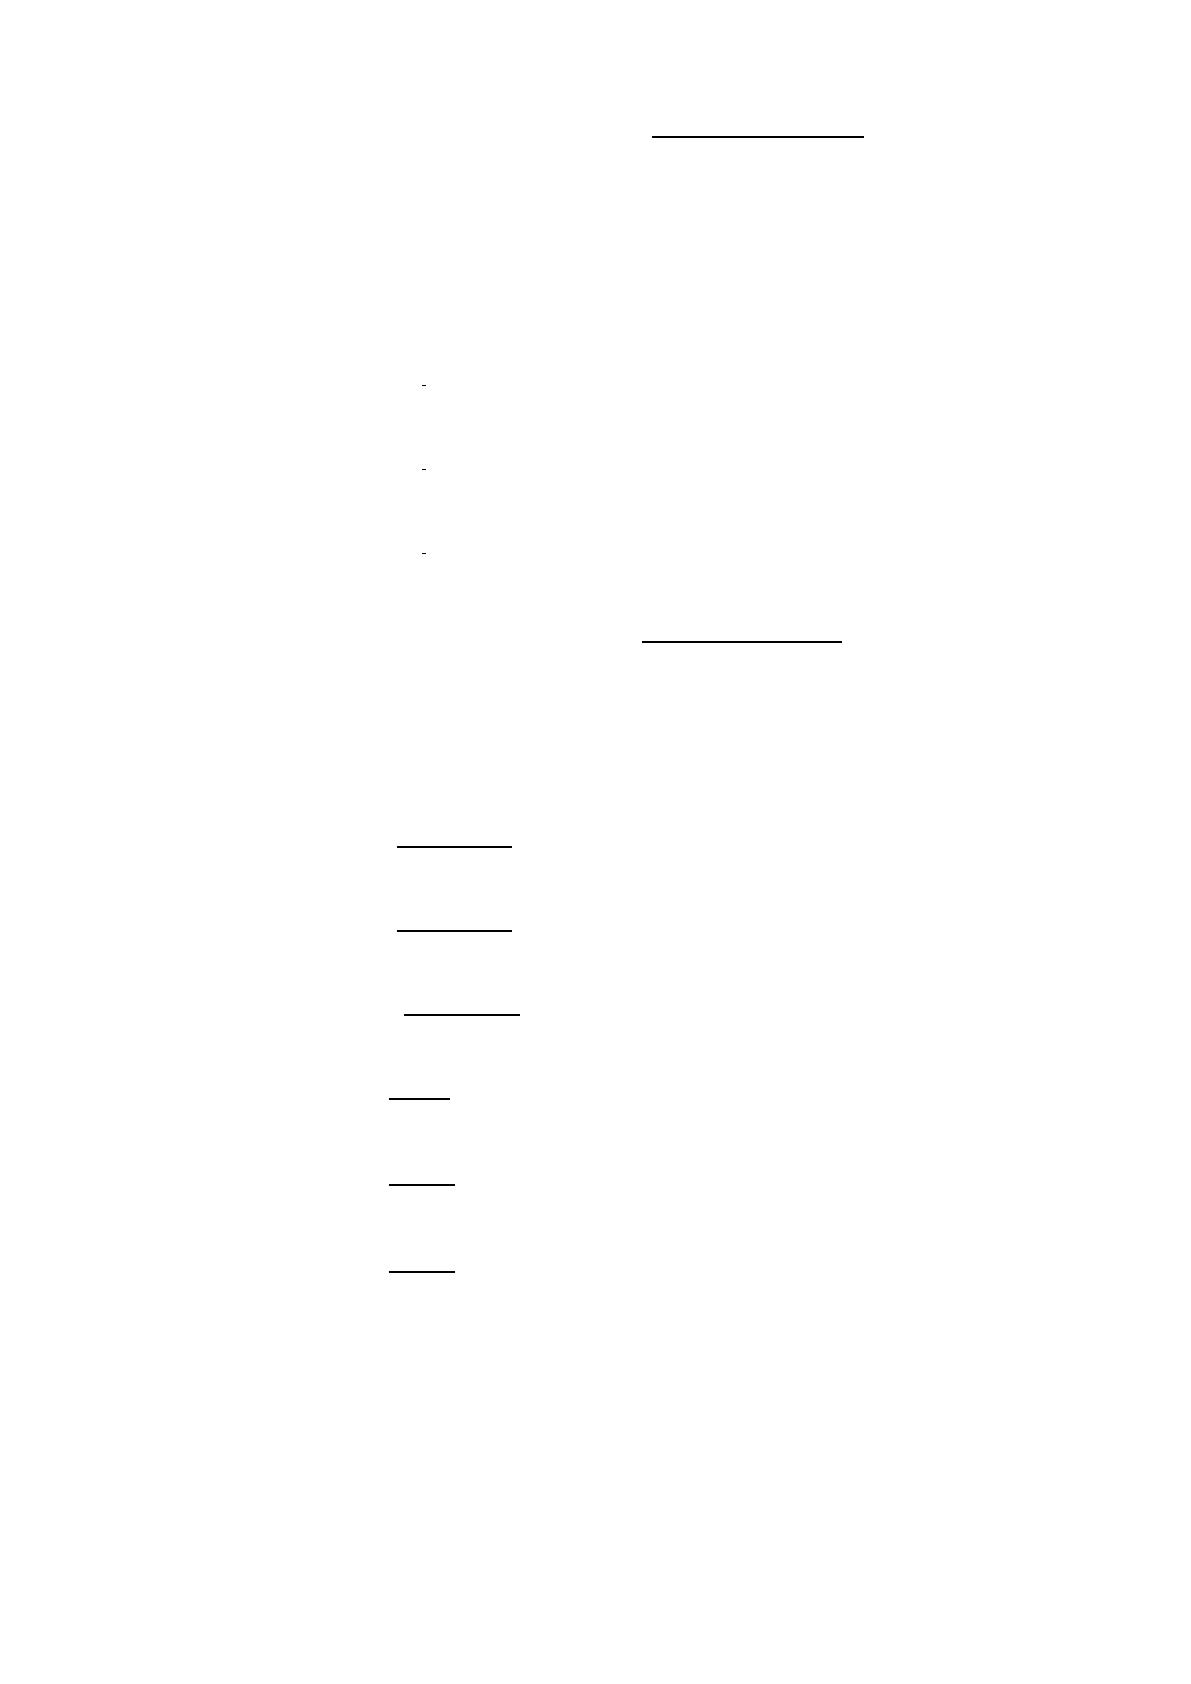
Коэффициент опережения (Коп). Он определяется по формуле:
Коп =
, (2)
где Тр(КВ) – темп роста ссудных активов;
Тр(А) – темп роста активов.
Этот показатель отражает общий уровень кредитной активности банка.
Как уже указывалось в учебной литературе, рекомендуемое значение Коп 1.
Одновременно, чем больше единицы коэффициент опережения, тем выше
кредитная активность банка.
51
Тр(КВ) =
*100, (3)
где КВ за отчетный период и базисный - совокупность кредитных
вложений банка (вся ссудная и приравненная к ней задолженность), в т.ч.
предоставленные межбанковские кредиты.
Тр(КВ)2016 =
*100= 130,68%
Тр(КВ)2015 =
*100= 134,18 %
Тр(КВ)2014 =
*100= 126,47 %
Тр(А) =
*100, (4)
где А за отчетный период и базисный – величина активов банка (по
балансу).
Тр(А)2016 = *100 = 134,84 %
Тр(А)2015 = *100 = 137,87 %
Тр(А)2014 = *100 = 125,56 %
Коп 2016 =
= 0,96
Коп 2015 = = 0,97
Коп 2014 = =1,01
Проанализировав данные полученных показателей за несколько лет
можно сделать вывод, что коэффициент опережения в 2014 году составил
1,01, а это говорит о высокой кредитной активности по сравнению с 2015
2016 годами, где коэффициент составил 0,97– 0,95. Можно предположить,
Источник: https://baza.diplomsite.ru/previewfile/3500