Дипломная работа: Анализ кредитной деятельности банка (на примере банка ВТБ 24)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
52
что эти показатели уменьшились и стали меньше единицы из-за кризисной
ситуации в стране.
Рассмотрим оценку рискованности кредитной деятельности банка.
Показатели данной группы позволяют определить уровень риска
кредитного портфеля банка, его динамику (рост, сокращение, стабилизацию),
а также качество кредитного портфеля с позиции риска. В числе показателей
данной группы:
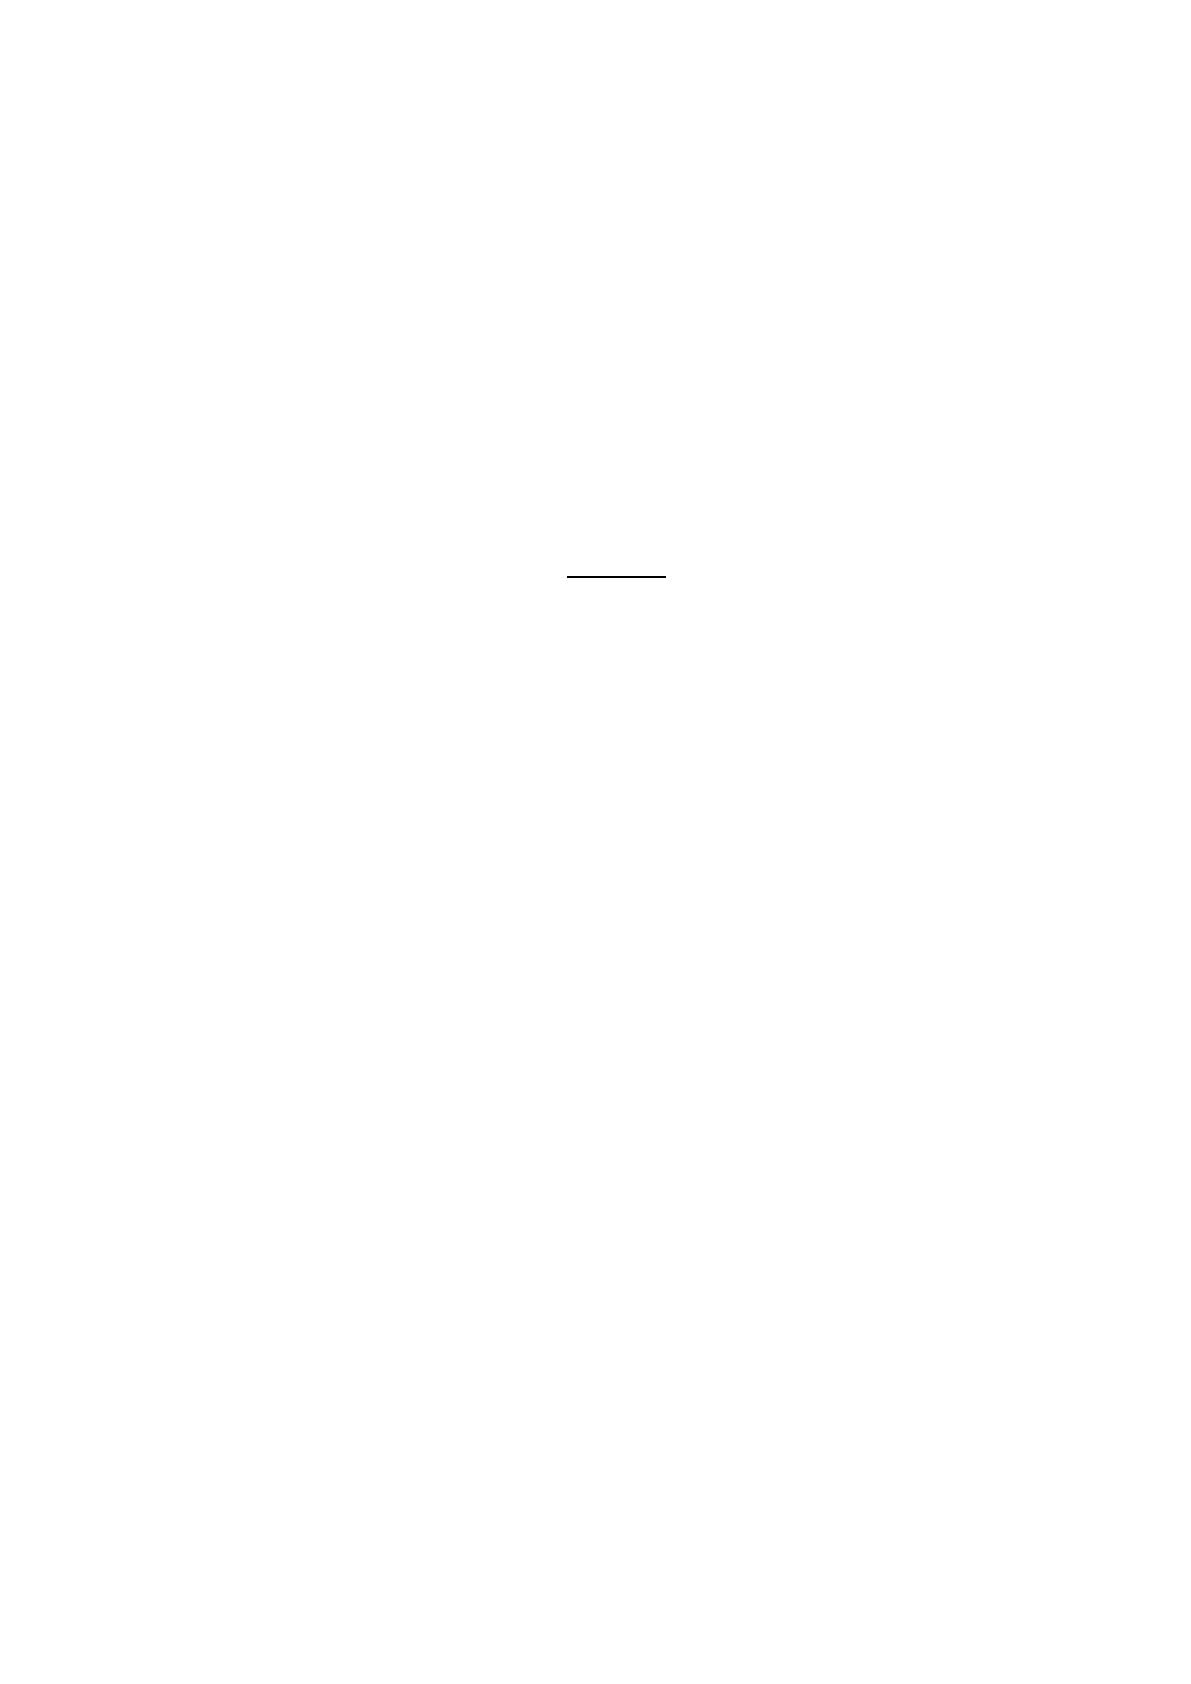
Коэффициент риска кредитного портфеля (Р) [ссылка]. Он
определяется следующим образом:
Р =
–
, (5)
где ПрП – прогнозируемые потери банка (прогнозируемые потери
банка на отчетную дату определяются как совокупная величина резервов на
возможные потери по ссудам, ссудной и приравненной к ней задолженности ,
формируемых в соответствии с Положением ЦБ РФ №254-П; источником
информации для определения величины РВПС может быть форма отчетности
№115). Считается, что чем выше величина прогнозируемых потерь банка,
тем выше риск его кредитной деятельности и сложившегося кредитного
портфеля.
Коэффициент риска кредитного портфеля позволяет наиболее четко
определить качество кредитного портфеля с позиции кредитного риска,
однако интерпретация его двояка. Чем ближе значение коэффициента риска
кредитного портфеля к 1, тем лучше качество кредитного портфеля с точки
зрения возвратности (восстановления) выданных ссуд; это также позволяет
говорить о том, что кредитный портфель сформирован за счет кредитов
«повышенного качества» (стандартных и нестандартных). При коэффициенте
риска кредитного портфеля стремящимся к 1, риск невозврата минимален, а
прогнозируемые потери фактически равны 0. Однако, такая ситуация вряд ли
может быть достигнута: на практике коэффициент риска кредитного
53
портфеля никогда не равен 1, его приемлемое значение для банка – не менее
0,6-0,7 (60-70%).
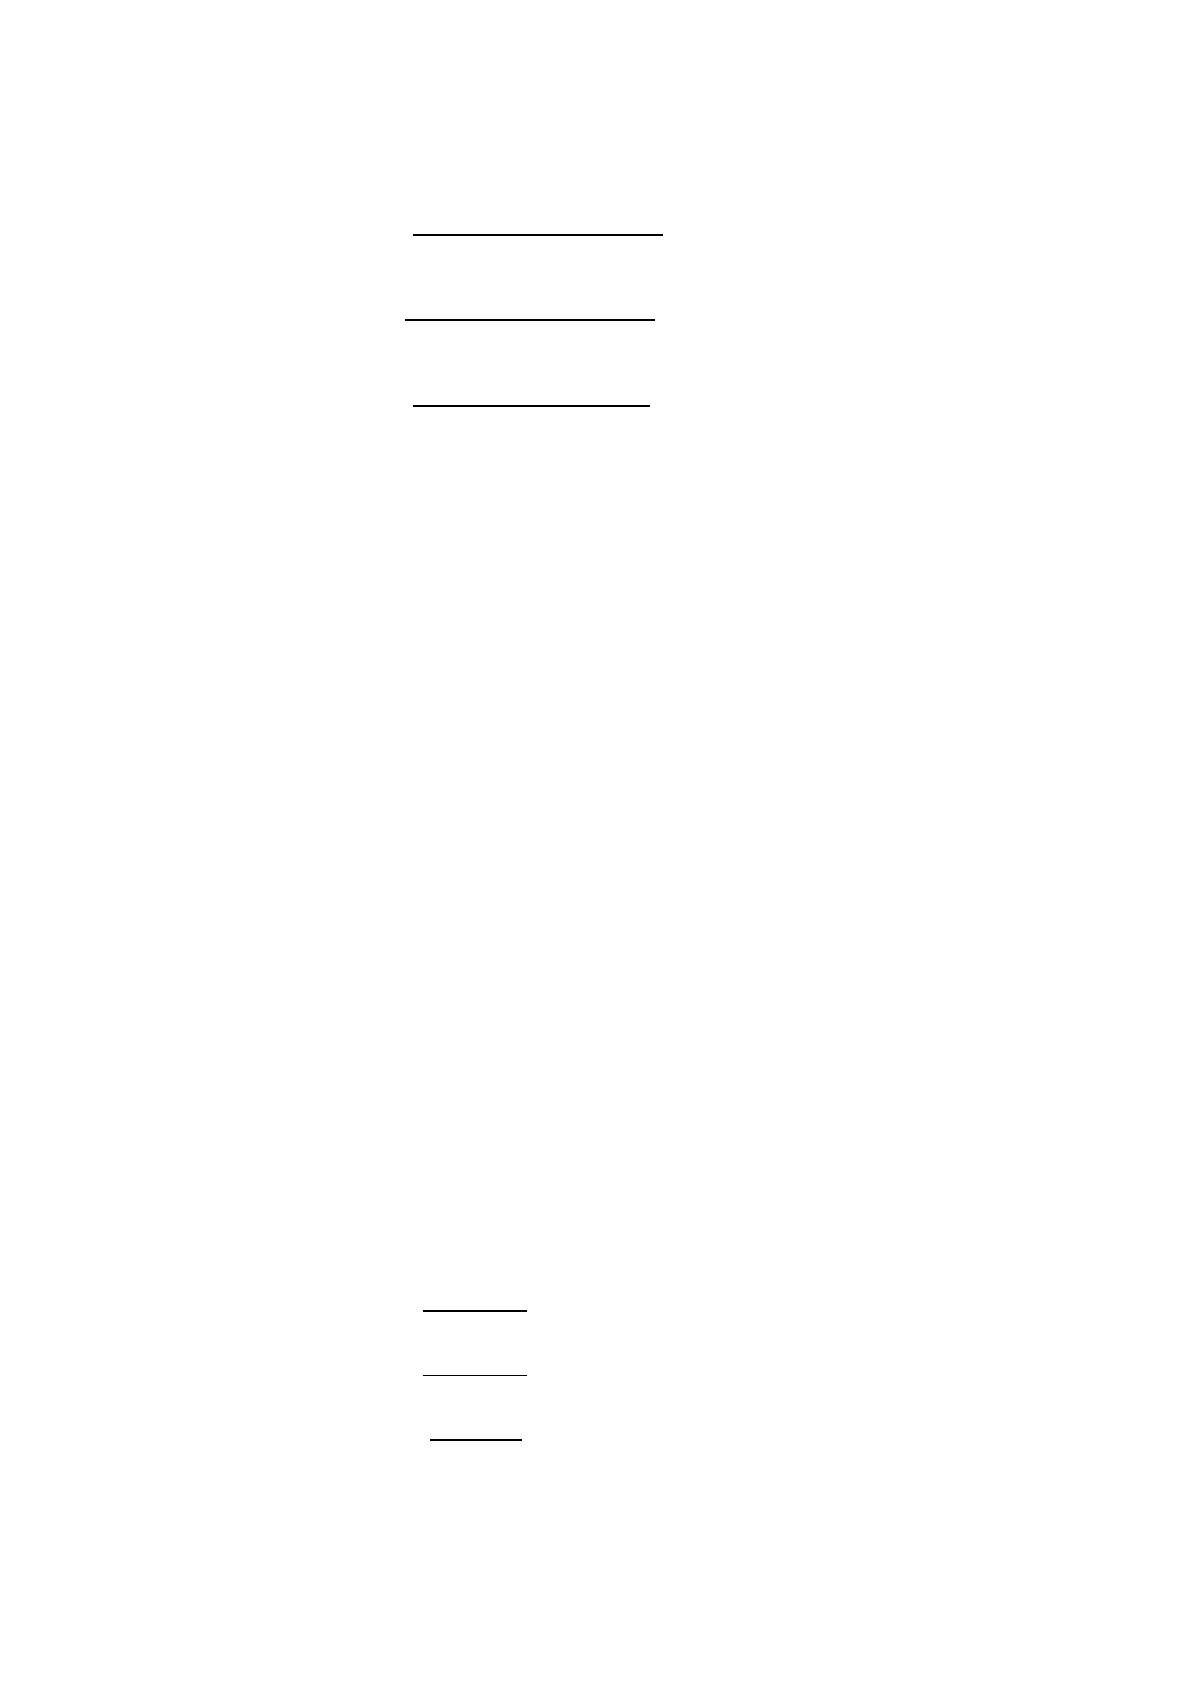
Р 01.01.2016=
= 0,95
Р 01.01.2015=
= 0,90
Р 01.01.2014 =
= 0,93
Исходя из полученных коэффициентов, риска кредитного портфеля
можно сказать, что качество кредитного портфеля хорошее с точки зрения
возвратности ссуд. Это нам может говорить о том, что он сформирован из
качественных кредитов и риск невозвратности минимален. Так как наши
показатели с 2014 – 2016 года стремятся к единице и это можно увидеть из
расчетов представленных выше.
Показатель степени защиты банка от совокупного кредитного риска
(Кз): Кз= КР'/СС, (6)
где КР' – абсолютная величина кредитного риска по ссудам (равная
величине фактически созданных РВПС),
СС – собственные средства (капитал) банка (д.э.н. Лаврушин О.И.
предлагает в знаменателе вместо величины СС брать суммарную величину:
уставного капитала, резервного фонда и нераспределенной прибыли
прошлых лет). Показатель не имеет как таковых нормативных значений.
Полученное значение сравнивается со значениями соответствующих
показателей у конкурирующих банков или с установленным значением,
принятым самим банком.
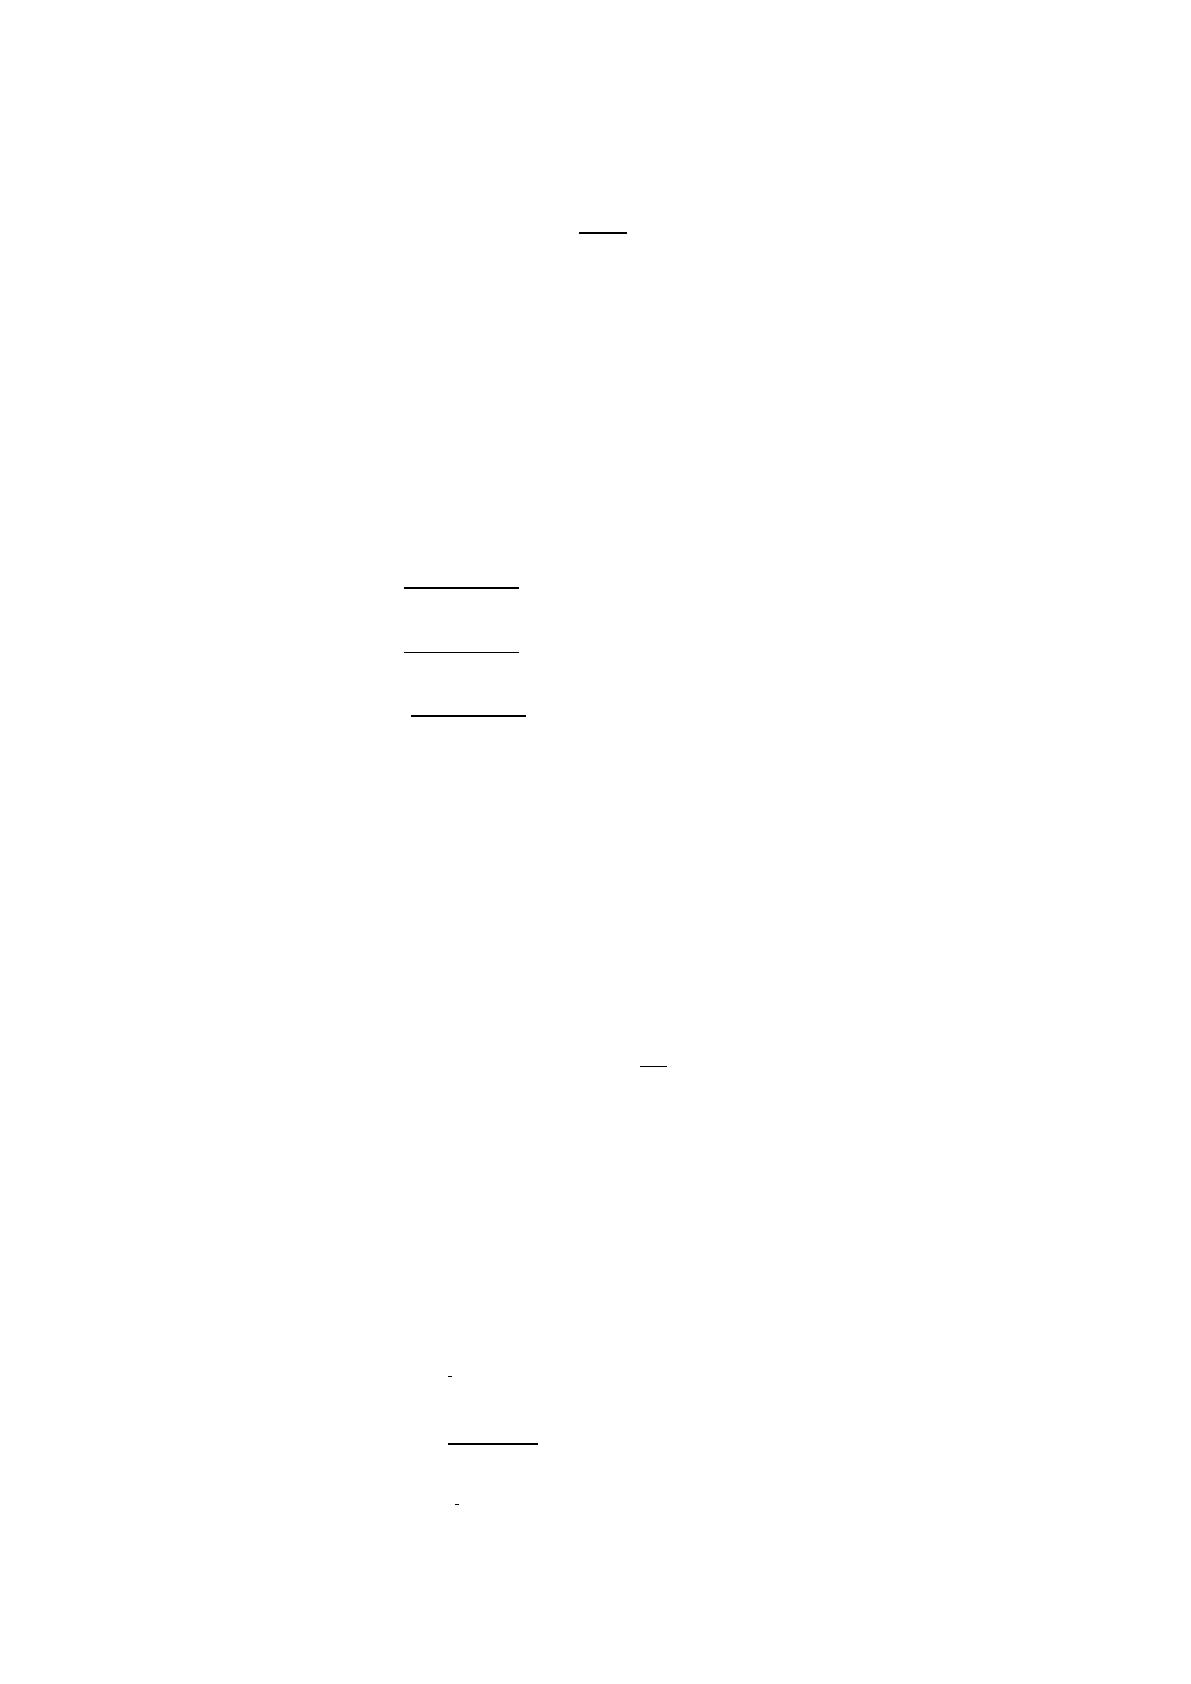
КЗ 01.01.2016=
=0,46
КЗ 01.01.2015=
=0,66
КЗ 01.01.2014 = = 1,06
54
Показатель доли просроченной задолженности в активах банка (d).
Определяется по формуле:
d =
, (7)
где КВпр – просроченная совокупность кредитных вложений банка
(вся ссудная и приравненная к ней задолженность), в т.ч. предоставленные
межбанковские кредиты,
А – величина активов банка (по балансу).
Рекомендуемое значение показателя – не более 1-2% совокупных
активов.
d 01.01.2016= = 0,0182
d 01.01.2015=
d 01.01.2014 =
= 0,0137
= 0,0161
Так как кредитный портфель банка сформирован из качественных
кредитов и степень не возврата кредитов минимальна, то доля просроченной
задолженности в активах тоже очень минимально и составляем менее 1% и
это можно увидеть из представленных расчетов выше.
Коэффициент покрытия убытков по ссудам (Кпс) [ссылка].
Рассчитывается по формуле:
Кпс =
, (8)
где РВПС – фактически созданный резерв на возможные потери по
ссудам,
КВпр – величина просроченной ссудной задолженности.
Этот показатель позволяет определить уровень покрытия проблемных
кредитов. Рекомендуемое значение Кпс > 1.
КПС 01.01.2016=
=0,74
КПС 01.01.2015=
= 1,27
КПС 01.01.2014 =
= 1,07
55
Исходя из данных результатов можно сказать, что сумма фактических
резервов на возможные потери по ссудам были сформированы оптимально,
так как на 2015-2014 года коэффициенты больше единицы и составили
значение равное 1,27 – 1,07, а это нам говорит ,что проблемные кредиты
покрыты и у банка не возникло дополнительных проблем с покрытием
убытков по ссудным операциям . Но 2016 году показатель составил 0,74 , а
это меньше единицы. Исходя из этого не все проблемные ссудные
задолженности удалось покрыть, так ка к заёмщики не могл и покрыть свои
обязательства в связи с кризисным явлением в стране.
2.3.Основные проблемы кредитной политики ВТБ 24 и пути её
совершенствования
В целом анализ кредитной политики банк а ВТБ 24 пока за л, что она
является достаточно эффективной.
Банк уделяет основное внимание кредитованию как:
-
строительство;
-
оп това я и розничная торговля, ремонт автотранспортных средств,
мотоциклов, бытовых изделий и предметов личного пользования;
-
операции с недвижимостью;
-
добычи полезных ископаемых;
-
обрабатывающее производство;
-
транспорт и связь;
-
производство и распределение: электроэнергии, газа и воды;
Но большее значение прик овано к отрасли (оп товая и розничная
торговля, ремонт автотранспортных средств, мотоциклов, бытовых изделий и
предметов личного пользования), так как оно фина нсируется в большей
степени, чем другие отрасли.
Исходя из диаграмм на ходящи мся на рисунках 12 – 13 ви дно, что
преобладающее направлени я ля физических ли ц являются потребительские
56
кредиты и они составляют более 50% от общего числа кредитов выдаваемых
физическим лицам.
Оц енка качества кредитного портфеля показывает, что качество
кредитного портфеля хорошее с точк и зрения возвратности ссуд. Это нам
может говорить о том, что он сформирован из качественных кредитов и риск
невозвратности минимален. Так как наши показатели с 2014 – 2016 года
стремятся к единице.
Коэффициент опереж ения в 2014 году составил 1,01 ,а это говорит о
высокой кредитной активности по сравнению с 2015 2016 годами.
сумма фактических резервов на возможные потери по ссудам были
сформированы оптимально, так как на 2015-2014 года коэффициенты больше
единицы и составили значение равное 1,27 – 1,07, а это нам говорит, что
проблемные кредиты покрыты и у банка не возникло дополнительных
проблем с покрытием убытков по ссудным операциям.
Од нако кризисные явления вызвал и изменения не только в кредитной
политике банка, ну и в экономике страны в целом. Главным из финансовых
рисков деятельности банк а выступает кредитный ри ск, он тесно связан с
вероятностью неисполнения заемщиком банк а своих определенных
обяз ател ьств. Исходным источником выступ ают операции связанные со
сферой кредитования пред прияти й и финансового сектора, в том числ е и
физических лиц. Помимо этого кредитному риску подвергнуты и вложения
банк а в долговые обязательства эм итентов. В части управления кредитными
риск ами банк придерживается риск ованных подходов. Применяются
процедуры и методы, которые соответствуют непрек ословным требованиям
отвечающего органа с учётом результатов.
В банке применяется так же специализированные методи ческ ие
способы оценки ри ск а в них входят: уровневая зависимость клиента,
отраслевая принад лежность, основная цель предоставляемых кредитных
ресурсов, для решени я проблемы, возник шей в процессе формирования
компании. Одной из этих проблем, которые требует незамедлительных
Источник: https://baza.diplomsite.ru/previewfile/3500