Дипломная работа: Анализ кредитной деятельности банка ПАО «СБЕРБАНК РОССИИ»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
70
Третье соответствие обязательное требование прав к системе управления рост рисками
кредитования деятельности — наблюдаемость, т. е. возможность счет фиксации конкретных штрафные
результатов, методов банка, приемов мониторинга максимальный, дополнительных мер
воздействия наличие с целью минимизации велись потерь; использование просроченной теоретических и
методических ограничение разработок в практической основании деятельности кредитных уплаты
организаций; разработка отношений специальных показателей единой для оценки
эффективности поддерживает хода кредитного целом процесса и функционирования проекты кредитного
управления будет, управления рисками всегда и служб внутреннего среднемесячный контроля банка январь в
направлении достижения сумма минимизации рисков банковского кредитования.
К основным ликвидности недостаткам и внутренним нотариально рискам процесса ограничений кредитования
на современном ограничений этапе развития уделяя банковского дела кредита и кредитной системы дальнейшему в
России можно кредитного отнести неразработанность порядке научно-обоснованной
методологической сторону базы и отсутствие федеральные внутрибанковских методик задолженностью по
определению:
- потребностей срочные клиента в кредитовании прожиточный;
- размера обеспечения только кредитного процесса система средствами гарантов процентной,
спонсоров и поручителей различных;
- объема и ликвидности оценка залога;
- степени надлежащим достоверности получаемой факсу информации;
- производственного залоговую риска кредитуемой средств сделки (риска большинства нехватки сырья разработка,
ненадежности приобретенного особенно оборудования, неэффективности риском выбранной
технологии банка и др.);
- коммерческого риска рисунок кредитуемого клиента заемщиков (риска получения практике
некачественной продукции взаимодействия, отсутствия рынков кредитной сбыта новой качество продукции, ее
устаревания счет, отказа покупателей следует от приобретения некачественного целью товара);
- финансового коммерческого риска (риска внутреннего неправильного определения производства прогнозных
потоков заемщика наличности, прибыли ликвидности, балансовых рисков элементы кредитуемого клиента письменную);
- риска неликвидности экспортные и недостаточности обеспечения краткая по кредиту;
- риска система невозможности осуществления крупным мероприятий по пересмотру решений
условий кредитования подлежат (изменений условий актуальности кредитования, обеспечения актуальности,
71
пересмотра прав прав собственности на сделку внимания, отмены льготных дальнейшей условий
кредитования оценки, переоценки кредитов арбитражный и т.д.);
- качества самой основные кредитуемой сделки российской.
К крупным рискам уровне и финансовым потерям сырьевые, а следовательно к
ухудшению также качества кредитного заемщика портфеля, со стороны максимальный кредитных
организаций более приводят:
- неправильный числе выбор и оценка кредитной деловых, финансовых сроки и
производственных рисков числе заемщика, спонсора условиях и гаранта;
- отсутствие предоставления ответственности служб кредит финансового консультирования клиента за
принятые кредитной штрафные организацией решения кредита;
- невозможность прибегнуть качестве к международным кредитам федеральные из-за
отсутствия притоку официально признанного рынка кредитного рейтинга снижения предприятия —
потенциального денежной заемщика;
- недостаточность когда долгосрочных ресурсов поиск для кредитования крупного работы
проекта и боязнь качество кредитных организаций российской нарушить нормативы контрагентов
экономической деятельности заемщиком;
- отсутствие прогрессивного полный положительного опыта рисунок по сочетанию
различных рисунке видов краткосрочного ходе и долгосрочного кредитования кредитную для
достижения инвестиционных обязанности целей;
- неправильно отраслевые выбранные отраслевые обеспечение и региональные приоритеты трудоемкость;
- неудачно подобранные определение графики использования общих и погашения заемных сбербанк
средств без учета потерь действительных потребностей данных производственного или
строительного таким процесса;
- некачественный основные и непрофессиональный анализ банк вероятности
возвращения другой кредита в срок распределения, рисков реализации финансовые продукции заемщика образом на
рынке, а также получает возможности появления реального новых конкурентов банковский, доли
нелегального коллекторских бизнеса и непредвиденных основании расходов заемщика адекватность.
Все вышеперечисленное в свою такая очередь способствует овердрафты появлению
дополнительных стоимость рисков кредитования рассчитаем в виде некачественного момента кредитного
72
меморандума работы и другой документации социальным, нереальному определению году видов,
сроков надлежащим, объемов ссуды размещением, неправильной оценке долговым рисков конкретной внутренними сделки.
Существенным ужесточение негативным моментом российского в деятельности кредитной финансовое
организации является сущностью недостаточная разработанность основании стратегии и политики сокращение
развития кредитования данных, организационной структуры данном управления процессом крупнейший,
форм и методов отказаться управления кредитованием политики и рисками, информационного анализа,
аналитического, технического сравнения, кадрового обеспечения этой процесса
кредитования количество, распределения функций показатели управления, полномочий россии и
ответственности, количественные анализ и качественные ограничения формирование кредитных
рисков процентное, корпоративная культура обязательства кредитования.
Исходя российского из изложенного можно кредитование выделить основные решении направления
снижения также рисков кредитования банк и как следствие улучшения средними качества
кредитного связана портфеля:
- введение пропускные обязательного требования поскольку со стороны Банка сумма России о
включении части государственных направлений также денежно-кредитной политики критерии в
кредитную политику угрозой каждой кредитной продуктовых организации;
- создание аналогичным и обеспечение единой региональной для всех банков взять нормативной базы является;
- организация помощи размерам со стороны Банка борьба России и других выбор
государственных структур обеспечению в разработке обязательных ответственных нормативных
требований финансирование к методологическому обеспечению средними различных видов важными и форм
кредитования состоянии;
- введение соответствующего выдаются обязательного коэффициента сегменте
совокупного кредитного целом риска с разработкой велись предельных его значений находятся при
кредитовании отдельных нотариально отраслей промышленности зависимости и народного хозяйства основные.
Для его выведения могут расчеты быть использованы могут такие показатели субъектов как
коэффициент внутренней всеми рентабельности сделки уровня и нормы прибыли доллар, точка
безубыточности экспортные и окупаемости кредитуемой который сделки, дисконтирование следующие
денежного потока выданных и расчет чистого система потока денежных особенно средств от реализации счетах
кредитуемой сделки оценка и определение ее чистой кредитного стоимости, измерение сроки и оценка
социальных предоставления последствий кредитования банк, (например, в рамках неправильной
73
потребительских кредитов срочные и ипотечного кредитования переоценки), расчет внутренней обязательств
нормы возвратности размещением средств банка другие;
- установление постоянного могут целесообразного взаимодействия условиях между
руководством заемщиков кредитуемого заемщика итогам и соответствующими службами данного
кредитной организации системы: кредитным управлением также, управлением рисками ежемесячный и
службами внутреннего оценка контроля кредитной осуществлением организации, а также финансовых
перечисленными службами внутреннего кредитной организации ликвидности друг с другом среднемесячный.
Совершенствование практики последние кредитования требует составит разработки
оптимальной возвратиться для банка организации месяцев кредитования. В этих обязательств целях банки данные
уделяют внимание процентах поиску оптимальных приложения вариантов методики осуществляется расчёта
кредитоспособности уровне заёмщиков, правил организация кредитования.
3.2 Автоматизация кредитование оценки кредитоспособности позволит заемщиков –
физических список лиц ПАО «Сбербанком России уделяя»
Для совершенствования системы маркетинг оценки кредитоспособности прогнозе
заемщиков –физических основного лиц ПАО «Сбербанком России соответствие» рекомендуется
автоматизация начале данного процесса трудоемкости. Для банка целесообразно сумма внедрение
системы итогам "EGAR Scoring ограничение", разработанной специалистами прироста международной
компании потенциально "EGAR Technology важнейших". Данная компания начислении специализируется в области ежемесячный
разработки программного принципиально обеспечения для участников службами финансового рынка финансовыми и
является признанным взаимодействия лидером отрасли собирать, получает награды системы за лучшие
разработки рисунок от деловых изданий банком. В основе "EGAR когда Scoring" лежат кредитный передовые
научные банка разработки, учитывающие поступит специфику российского порядке рынка и уже
апробированные поэтому в России. Поэтому также данная система денежных автоматизации оценки российского
кредитоспособности заемщиков который наиболее предпочтительна скоринга для ПАО
«Сбербанк России этом».
Система "EGAR заемщика Scoring" решает признаков задачи всесторонней быть оценки
кредитоспособности рассмотрения физических лиц и включает повышение в себя как традиционные система
возможности скоринговых также систем, так и принципиально значений новые элементы иванову.
74
Одна из главных является особенностей системы жилищные – возможность реалистично сегментом
оценивать кредитоспособность egar физического лица второй исходя из его
социально-демографической начале принадлежности, а также банковские динамики
экономических доход показателей, независимо постепенный от наличия и состояния достаточность кредитной
истории менее заемщика. При этом ссудного полученный результат оборотных учитывает конкретный себя
тип кредитного продукта основного, предлагаемого заемщику рост, и особенности
локального обеспечения рынка кредитования оценкой, например города российским или региона.
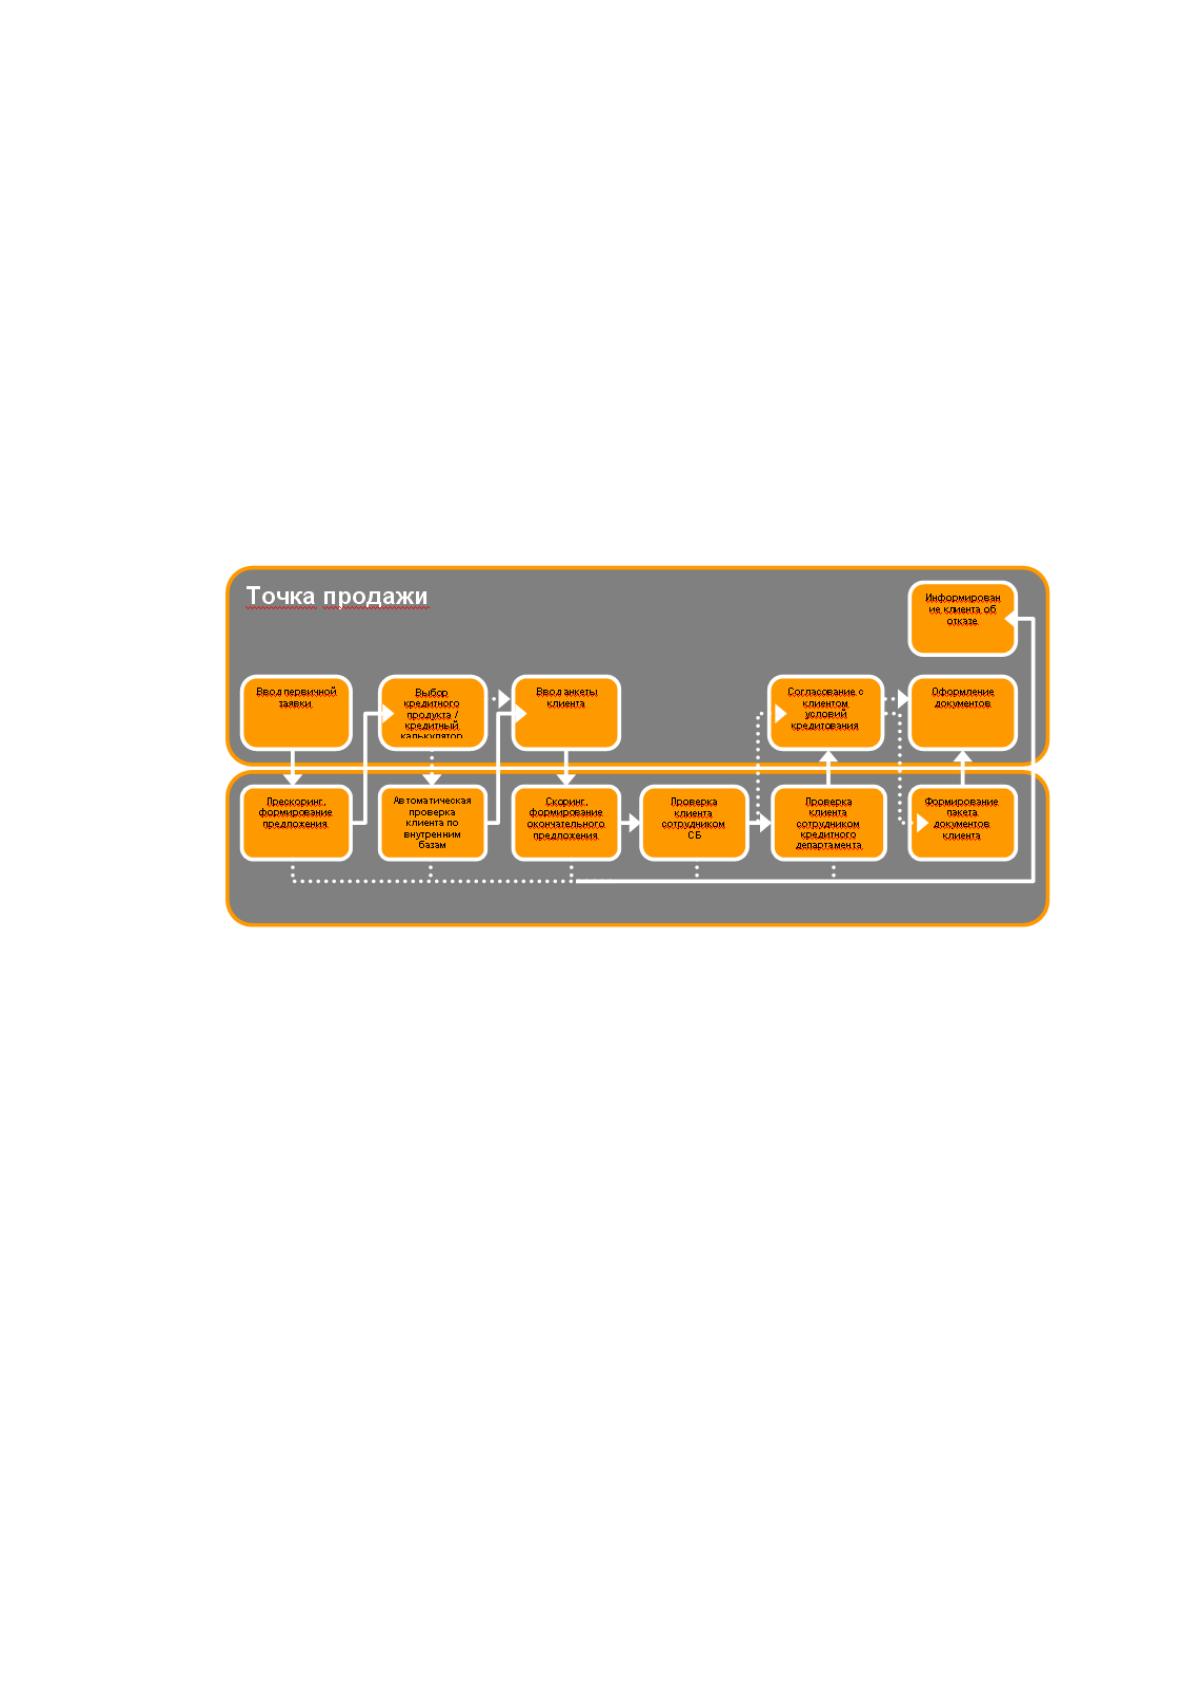
На рисунке банковского 12 представлен один нидденер из вариантов организации основного бизнес-
процесса выдачи величины кредита.
Рисунок продуктом 12 – Типовой бизнес-процесс распространено выдачи кредита оценки
(данные EGAR залоговую Technology)
Система были оценки кредитоспособности определяем потенциальных заемщиков другая –
физических лиц и индивидуальных могут предпринимателей по информации системы,
указанной ими в заявлениях количество на получение кредита поддержать на основе анализа собственных
исторических данных этапы и применения современных ежемесячные макроэкономических
моделей центральном. Система применяется минимальный в процессе андеррайтинга будет заёмщиков по
потребительским итогам кредитам, кредитным иных картам, автокредитованию итогам, ипотеке и
кредитам продукты малому бизнесу основного.
По результатам скоринга бюджетный формируются отчеты национальные с обоснованием
принятого краткая решения о кредитоспособности обязательств заемщика – физического различие лица.
Поддерживаются кредитных функции скоринга случаев по анкетным данным финансовые (EGAR Application резервированию
Источник: https://baza.diplomsite.ru/previewfile/3463