Курсовая работа (т): Анализ затрат и себестоимости продукции
Определенные резервы снижения себестоимости заложены в устранении или сокращении затрат, которые не являются необходимыми при нормальной организации производственного процесса (сверхнормативный расход сырья, материалов, топлива, энергии, доплаты рабочим за отступление от нормальных условий труда и сверхурочные работы, платежи по регрессивным искам и т.п.). Выявление этих излишних затрат требует особых методов и внимания коллектива предприятия [3].
Их можно выявить проведением специальных обследований и единовременного учета, при анализе данных нормативного учета затрат на производстве, тщательном анализе плановых и фактических затрат на производство.
. Изменение объема и структуры продукции, которые могут
привести к относительному уменьшению условно-постоянных расходов (кроме
амортизации), относительному уменьшению амортизационных отчислений, изменению
номенклатуры и ассортимента продукции, повышению ее качества.
Условно-постоянные расходы не зависят непосредственно от количества выпускаемой
продукции. С увеличением объема производства их количество на единицу продукции
уменьшается, что приводит к снижению ее себестоимости. Относительная экономия
на условно-постоянных расходах определяется по формуле:
ЭП = (Т * ПС) / 100, (1.3)
где ЭП - экономия условно-постоянных расходов
ПС - сумма условно-постоянных расходов в базисном году
Т - темп прироста товарной продукции по сравнению с базисным годом.
Относительное изменение амортизационных отчислений
рассчитывается особо. Часть амортизационных отчислений (как и других затрат на
производство) не включается в себестоимость, а возмещается за счет других
источников (спец. фондов, оплаты услуг на сторону, не включаемых в состав
товарной продукции, и др.), поэтому общая сумма амортизации может уменьшиться.
Уменьшение определяется по фактическим данным за отчетный период. Общую
экономию на амортизационных отчислениях рассчитывают по формуле:
ЭА = (АОК / ДО - А1К
/ Д1) * Д1, (1.4)
где ЭА - экономия в связи с относительным снижением амортизационных отчислений
А0, А1 - сумма амортизационных отчислений в базисном и отчетном году
К - коэффициент, учитывающий величину амортизационных отчислений, относимых на себестоимость продукции в базисном году
Д0, Д1 - объем товарной продукции базисного и отчетного года.
Чтобы не было повторного счета, общую сумму экономии уменьшают (увеличивают) на ту часть, которая учтена по другим факторам [2].
Изменение номенклатуры и ассортимента производимой продукции
является одним из важных факторов, влияющих на уровень затрат на производство.
При различной рентабельности отдельных изделий (по отношению к себестоимости)
сдвиги в составе продукции, связанные с совершенствованием ее структуры и
повышением эффективности производства, могут приводить и к уменьшению и к
увеличению затрат на производство. Влияние изменений структуры продукции на
себестоимость анализируется по переменным расходам по статьям калькуляции
типовой номенклатуры. Расчет влияния структуры производимой продукции на
себестоимость необходимо увязать с показателями повышения производительности
труда.
2. Анализ затрат и себестоимости продукции
2.1 Анализ динамики, структуры затрат на производство продукции по экономическим элементам
ЗАО "Уральский завод прецизионных сплавов" объединяет в своем производстве комплекс современных технологий в области точной металлургии. На предприятии действует полный технологический цикл производства прецизионных сплавов с получением из них высококачественной продукции. Производство ориентировано на выпуск малообъемных партий из прецизионных и сложнолегированных сплавов, применяемых в машиностроении, авиационной, судостроительной, нефтехимической отрасли и энергетике.
Техническое оснащение завода точного литья, в состав которого входят станы горячей и холодной прокатки, линии волочения, позволяет в полном объеме выполнять заказы по следующим направлениям:
Производство прутка, круга, квадрата, шестигранника, ленты и полосы из прецизионных сплавов способом горячей прокатки и горячекатаный сортовой прокат из прецизионных сплавов;
Холоднотянутые изделия, сортовой холоднотянутый прокат из особо точных сплавов;
Изготовление проволоки и производство изделий из никелевых сплавов методом волочения со специальной отделкой поверхности;
Термическая обработка, нанесение металлических и керамических покрытий.
По всем видам работ завод точного литья предоставляет инженерное и конструкторское сопровождение заказов.
Для выплавки прецизионных сплавов на УЗПС используются индукционные и индукционно-вакуумные печи. Это дает возможность выполнять заказы по сплавам любой марки, более того выплавка некоторых возможна на оборудовании только такого типа. Примером могут служить сплавы высокого сопротивления с высокими магнитными свойствами наивысшего, третьего класса (по ГОСТ 10160-75).
На предприятии накоплен большой опыт по выплавке прецизионных сплавов для электротехнической, металлургической, приборостроительной, авиационной, нефтехимической и других отраслей промышленности. Качество плавок контролируется с помощью современных методов количественного и структурного анализа.
Производственные мощности по горячему прокату (стан 300) используются для передела прецизионных сплавов в полосу, квадрат, пруток, шестигранник требуемого размера. Решение задач по производству холоднокатаного прутка и ленты из специальных - нержавеющие и жаропрочные стали обеспечивается работой стана холодной прокатки дуо-кварто. В дальнейшем эта продукция используется как готовые изделия или комплектующие для машиностроения и электротехнической промышленности.
Себестоимость отражает действие всех факторов интенсификации и эффективности производства, использование ресурсов, а также экстенсивных факторов его роста.
Она влияет на размеры прибыли и рентабельность работы предприятия. Уровень себестоимости зависит от эффективности использования материальных, энергетических, трудовых и денежных ресурсов предприятия, полноты использования производственных мощностей, основных фондов, от проведения мероприятий по внедрению новой техники и технологии.
Различают цеховую, производственную и полную себестоимость продукции.
цеховая себестоимость включает в себя затраты по изготовлению продукции в отдельных цехах предприятия;
производственная себестоимость включает затраты на производство продукции в целом по предприятию;
полная себестоимость отражает все затраты на производство и реализацию продукции.
Анализ себестоимости продукции имеет большое значение в системе управления затратами. Он позволяет изучить изменение ее уровня, установить отклонение фактических затрат от нормативных и их причины. Выявить резервы снижения себестоимости продукции и дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции [7].
Объектами анализа себестоимости продукции являются следующие показатели:
полная себестоимость продукции в целом и по элементам затрат;
уровень затрат на один рубль выпущенной продукции;
себестоимость отдельных изделий;
отдельные статьи затрат;
затраты по центрам ответственности.
Общая сумма затрат на производство продукции может измениться
при изменении следующих показателей: объема производства продукции; структуры
продукции; уровня переменных затрат на единицу продукции; суммы постоянных
расходов. При изменении объема производства продукции возрастают только
переменные расходы, постоянные в основном остаются неизменными в краткосрочном
периоде при сохранении прежней производственной мощности. Проанализируем
структуру затрат в целом и по основным элементам (таблица 2.1).
Таблица 2.1 - Анализ структуры затрат сталепроволочного цеха
на производство продукции
Элементы затрат
Выпуск
продукции, тыс. руб.
Структура
затрат, %
2012
год
2013 год
Отклонение
2012 год
2013 год
Отклонение
абсолютное
относительное
абсолютное
относительное
1 Оплата труда
178 422
203 893
25 471
14,28
5,700
5,149
- 0,550
- 9,65
2 Страховые
взносы
62 448
71 363
8 915
14,28
1,995
1,802
- 0, 193
- 9,65
3 Материальные
затраты
2 529 634
3 234 263
704 629
27,85
80,808
81,683
0,876
1,08
в том числе:
- сырье и
материалы
2 482 180
3 182 515
700 335
28,21
79,292
80,377
1,085
1,37
- топливо
3 324
4 355
1 031
31,00
0,106
0,110
0,004
3,57
-
электроэнергия
21 902
24 836
2 933
13,39
0,700
0,627
- 0,072
- 10,35
- теплоэнергия
22 227
22 558
331
1,49
0,710
0,570
- 0,140
- 19,76
4 Амортизация
основных средств
20 589
32 997
12 408
60,27
0,658
0,833
0,176
26,71
5 Текущий
ремонт и содержание основных средств
40 120
42 581
2 461
6,13
1,282
1,075
- 0, 206
- 16,09
6 Транспортные
расходы
22 885
23 636
751
3,28
0,731
0,597
- 0,134
- 18,34
7 Прочие
затраты
35 085
35 081
- 4
- 0,01
1,121
0,886
- 0,235
- 20,95
8 Цеховая
себестоимость
2 889 182
3 643 814
754 632
26,12
92,293
92,027
- 0,267
- 0,29
9
Общепроизводственные расходы
202 243
275 067
72 824
36,01
6,461
6,947
0,486
7,53
10 Расходы на
продажу
39 004
40 626
1 622
4,16
1,246
1,026
- 0,220
- 17,65
11 Полная
себестоимость
3 130 429
3 959 507
829 078
26,48
100,000
100,000
0,000
0,00
в том числе:
- переменные
расходы
2 786 082
3 575 736
789 654
28,34
89,000
90,308
1,308
1,47
- постоянные
расходы
344 347
383 771
39 424
11,45
11,000
9,692
- 1,308
- 11,89
Большой удельный вес в себестоимости продукции занимают
материальные затраты. Общая сумма материальных затрат в целом по предприятию
зависит от объема производства продукции, ее структуры и изменения удельных
материальных затрат на отдельные виды продукции. Уровень последних, в свою
очередь, может измениться из-за количества израсходованных материальных
ресурсов на единицу продукции и средней стоимости единицы материальных
ресурсов.
После этого необходимо изучить факторы изменения суммы прямых
материальных затрат на весь объем производства каждого вида продукции, для чего
используется следующая факторная модель:
Данные расчетов материальных затрат на производство отдельных
видов изделий приведены в таблице 2.2.
Таблица 2.2 - Расчет влияния факторов на сумму прямых материальных
затрат на единицу продукции
Вид изделия и
сырья
Расход сырья на
производство одной тонны, тн
Цена единицы
сырья, руб.
Материальные
затраты на производство одной тонны продукции, руб.
Изменение
материальных затрат на производство одной тонны продукции, руб.
план
факт
план
факт
план
УМЗусл.
факт
общее
в том числе за
счет:
норм расхода
цены
1. Проволока
светлая товарная:
7 732
7 717
8 213
481
-14
496
- катанка, тн
1,020
1,015
6891
7323
7 029
6 994
7 433
404
-34
438
- прочие
материалы
703
723
780
78
20
57
2. Проволока
оцинкованная
16 543
15 749
16 434
-109
-794
685
- полуфабрикат
1,025
1,023
11639
11683
11 930
11 907
11 952
21
-23
45
- цинк
0,030
0,024
110000
111599
3 300
2 651
2 690
-610
-649
39 1 312
1 191
1 793
480
-122
602
3. Проволока
термообработанная
12 221
12 198
12 267
46
-23
69
- полуфабрикат
1,000
1,000
11639
11683
11 639
11 639
11 683
44
0
44
- прочие
материалы
582
559
584
2
-23
25
4. Производство
сетки
14 928
14 801
14 737
-191
-127
-64
- полуфабрикат
1,0260
1,0255
11639
11683
11 942
11 936
11 981
39
-6
45
- прочие
материалы
2 986
2 865
2 756
-230
-121
-109
5. Производство
колючей проволоки
6 920
6 880
6 787
-133
-40
-93
- полуфабрикат
1,0300
1,0250
6164
6131
6 349
6 318
6 285
-64
-31
-33
- прочие
материалы
571
562
503
-69
-9
-60
Таблица 2.3 - Расчет материальных затрат на производство
продукции
Вид изделия,
показатель
Сумма, тыс.
руб.
Изменение
материальных затрат за счет показателей, тыс. руб.
объема
расхода
стоимости
1. Проволока
светлая товарная:
189089,982
-2818,229
97569,257
МЗ (0)
1332459,283
МЗ (усл.1)
1521549,265
МЗ (усл.2)
1518731,036
МЗ (1)
1616300,293
2. Проволока
оцинкованная
59669,880
-37795,737
32628,450
МЗ (0)
727883, 205
МЗ (усл.1)
787553,085
МЗ (усл.2)
749757,349
МЗ (1)
782385,7985
3. Проволока
термообработанная
-22108,580
-132,993
395,467
МЗ (0)
91929,650
МЗ (усл.1)
69821,070
МЗ (усл.2)
69688,078
МЗ (1)
70083,545
4. Производство
сетки
0,000
-106,375
-53,903
МЗ (0)
12539, 195
МЗ (усл.1)
12539, 195
МЗ (усл.2)
12432,819
МЗ (1)
12378,916
5. Производство
колючей проволоки
13,840
-6,066
-14,098
МЗ (0)
1037,993
МЗ (усл.1)
1051,833
МЗ (усл.2)
1045,766
МЗ (1)
1031,668
Как видно из таблицы 2.3, материальные затраты различных
видов продукции изменились по сравнению с планом по причинам изменения объема
производства, изменения расхода материала на одну тонну готовой продукции и
стоимости материальных ресурсов.
Затраты на один рубль товарной продукции занимают в настоящее
время одно из центральных мест среди показателей себестоимости промышленной
продукции. Он может быть рассчитан для любого предприятия, что очень важно при
сравнительном анализе уровня себестоимости различных предприятий. При анализе
динамики себестоимости пользуются показателем затрат на один рубль товарной
продукции. Он равен отношению полной себестоимости товарной продукции к
стоимости товарной продукции в оптовых ценах. Данный показатель подчеркивает
связь между себестоимостью и прибылью. Общая сумма прибыли зависит от уровня
себестоимости, цен и объема товарной продукции. На величину затрат могут влиять
ассортиментные сдвиги, изменение цен на продукцию и материалы, обновление
состава продукции. Таким образом, чем ниже затраты тем ниже себестоимость.
Затраты на рубль будут увеличиваться при понижении качества
металла, что повлечет за собой снижение оптовой цены готовой продукции.
Формула для расчета показателя затрат на один рубль товарной
продукции имеет следующий вид:
где З - затраты на один рубль товарной продукции, коп;
q - количество изделий каждого вида, тонн;
S - себестоимость единицы отдельных видов изделий, руб;
Z - цена единицы изделия, руб;
n - число наименований изделий, шт.
В процессе анализа затрат на один рубль объема продукции
необходимо выявить, как они меняются по сравнению с предыдущим отчетным
периодом и планом нынешнего периода.
Расчет анализа затрат на один рубль товарной продукции приведен в
таблице 2.4, расчет себестоимости одной тонны продукции приведен в таблице 2.5.
Таблица 2.4 - Анализ затрат на один рубль товарной продукции
Показатели
Сумма затрат,
тыс. руб.
Затраты на один
рубль продукции, коп.
2012 год
2013 год
отклонение
2012 год
2013 год
Отклонение
план
факт
от плана
от 2012 г.
план
факт
от 2012 года
от плана
I. Выпуск
товарной продукции:
2 950 685
3 384 454
3 764 408
379 954
813 723
II.
Себестоимость продукции:
2 489 778
2 815 358
3 130 429
315 071
640 651
84,380
83,185
83,159
-1,221
-0,026
1. Оплата труда
128 721
177 453
178 422
969
49 700
4,362
5,243
4,740
0,377
-0,503
2. Страховые
взносы
45 052
62 108
62 448
339
17 395
1,527
1,835
1,659
0,132
-0,176
3. материальные
затраты
2 017 535
2 213 415
2 529 634
316 219
512 098
68,375
65,399
67, 199
-1,176
1,799
В том числе:
- сырье и
материалы
1 975 772
2 165 850
2 482 180
316 331
506 409
66,960
63,994
65,938
-1,022
1,944
- топливо
2 229
3 309
3 324
16
1 095
0,076
0,098
0,088
0,013
-0,009
-
электроэнергия
19 430
21 830
21 902
73
2 473
0,658
0,645
0,582
-0,077
-0,063
-
энергетические затраты
20 105
22 427
22 227
-200
2 122
0,681
0,663
0,590
-0,091
-0,072
4. Амортизация
основных средств
18 558
22 751
20 589
-2 162
2 031
0,629
0,672
0,547
-0,082
-0,125
5. Текущий
ремонт и содержание основных средств
35 595
40 116
40 120
4
4 525
1, 206
1,185
1,066
-0,141
-0,120
6. Транспортные
расходы
8 250
21 900
22 885
985
14 635
0,280
0,647
0,608
0,328
-0,039
7. Прочие
затраты
26 304
38 065
35 085
-2 980
8 781
0,891
1,125
0,932
0,041
-0, 193
8. Цеховая
себестоимость
2 280 016
2 575 808
2 889 182
313 374
609 166
77,271
76,107
76,750
-0,521
0,643
9.
Общезаводские расходы
182 401
206 065
202 243
-3 822
19 841
6,182
6,089 -0,809
-0,716
10.
Коммерческие расходы
27 360
33 485
39 004
5 518
11 644
0,927
0,989
1,036
0,109
0,047
10. Полная
себестоимость
2 489 778
2 815 358
3 130 429
315 071
640 651
84,380
83,185
83,159
-1,221
-0,026
В том числе:
. - переменные
расходы
2 146 188
2 409 946
2 786 082
376 135
639 893
86, 200
85,600
89,000
2,800
3,400
. - постоянные
расходы
343 589
405 412
344 347
-61 064
758
13,800
14,400
11,000
-2,800
-3,400
Таблица 2.5 - Расчет себестоимости одной тонны готовой
продукции
Вид продукции
Объем
производства, тн
Уровень
себестоимости, тыс. руб
Себестоимость
одной тонны продукции, руб
2012 год
2013 год
2012 год
2013 год
2012 год
2013 год
план
факт
план
факт
план
факт
1. Проволока
светлая товарная в том числе:
168246
172341
196798
1 989 223
2 005 957
2 299 234
11 823
11 639
11 683
по ГОСТ 3282-74
53187
53189
61304
625 256
611 880
715 382
11 756
11 504
11 669
по ГОСТ 2246-70
70454
70722
76246
787 978
786 070
852 411
11 184
11 115
11 180
по ГОСТ 6727-80
44605
48430
59248
575 990
608 007
731 441
12 913
12 554
12 345
2. Проволока
оцинкованная в том числе:
26328
44000
47607
417 038
678 004
729 726
15 840
15 409
15 328
по ГОСТ 3282-74
19826
22720
23831
319 489
366 769
384 790
16 115
16 143
16 147
по ГОСТ 1668-73
598
2620
2976
9 734
41 606
47 283
16 272
15 880
15 888
по ГОСТ 1526-80
336
340
431
6 244
6 179
7 482
18 584
18 172
17 359
по ТУ
5568
18320
20369
81 571
263 451
290 171
14 650
14 381
14 246
3. Проволока
термообработанная (светлый отжиг)
3378
7522
5713
53 579
117 254
87 343
15 860
15 588
15 288
по ГОСТ 3282-74
2919
6650
5069
44 698
100 597
75 216
15 312
15 127
14 838
по ГОСТ 2246-70
459
872
644
8 881
16 657
12 127
19 349
19 102
18 831
4. Производство
сетки
1005
840
840
12 273
11 051
11 024
12 212
13 156
13 123
5. Колючая проволока
0
150
152
0
3 092
3 102
0
20 614
20 406
6. Прецизионные
сплавы
24
0
0
17 664
0
0
736 000
0
0
ВСЕГО ПО СПЦ:
198982
224853
251110
2 489 778
2 815 358
3 130 428
12 513
12 521
12 466
Как видно из таблицы 2.5, уровень затрат на один рубль
снизились в сравнении с 2012 годом на 1,221 коп., или 1,41%, в сравнении с
планом - на 0,026 коп., или 0,027%.
Себестоимость одной тонны товарной продукции уменьшилась в
сравнении с 2012 годом на 47,00 руб. или 0,37%, в сравнении с планом - на 55,00
руб. или на 0,44%. Снижение себестоимости продукции произошло вследствие
снижения постоянных затрат на производство продукции.
Влияние факторов первого порядка на изменение уровня
себестоимости единицы продукции изучают с помощью факторной модели:
где Сi -
себестоимость единицы i - ого вида
продукции, руб.;
Аi - постоянные затраты, отнесенные на i - ый вид продукции, руб.;
bi - переменные затраты на единицу i - ого вида продукции, руб.;
VBПi - объем выпуска i - ого вида продукции, тонн.
Используя эту модель, произведем расчет влияния факторов на
изменение себестоимости проволоки светлой товарной методом цепной подстановки.
Общее изменение себестоимости продукции составляет
в том числе за счет изменения:
объема производства продукции
суммы постоянных затрат
суммы удельных переменных затрат
По другим видам продукции расчеты выполнялись аналогичным
способом. Данные расчетов приведены в таблицах 2.6-2.8.
Таблица 2.6 - Факторный анализ себестоимости по видам
производимой продукции
Показатель
По плану
По факту
Отклонение от
плана
1. Проволока
светлая товарная:
- объем
выпуска продукции, тонн
172341
196798
24457
- сумма
постоянных затрат, тыс. руб.
278 828,003
229 923,426
-48 904,578
- сумма
переменных затрат на одну тонну, руб.
10021,58
10514,90
493,319
-
себестоимость одной тонны продукции, руб.
11639,46
11683,22
43,756
2. Проволока
оцинкованная
- объем
выпуска продукции, тонн
44000
47607
3607
- сумма
постоянных затрат, тыс. руб.
94 242,515
72 972,569
-21 269,946
- сумма
переменных затрат на одну тонну, руб.
13267
13795
528,006
-
себестоимость одной тонны продукции, руб.
15409
15328
-81,058
3. Проволока
термообработанная
0
- объем
выпуска продукции, тонн
7522
5713
-1809
- сумма
постоянных затрат, тыс. руб.
16298,293
17468,630
1170,337
- сумма
переменных затрат на одну тонну, руб.
13421
12231
-1190,586
-
себестоимость одной тонны продукции, руб.
15588
15288
-299,638
4. Производство
сетки
0
- объем
выпуска продукции, тонн
840
840
0
- сумма
постоянных затрат, тыс. руб.
1536,150
1536,150
0,000
- сумма
переменных затрат на одну тонну, руб.
11328
11295
-33,036
- себестоимость
одной тонны продукции, руб.
13156
13123
-33,036
5. Производство
колючей проволоки
0
- объем
выпуска продукции, тонн
150
152
2
- сумма
постоянных затрат, тыс. руб.
429,807
429,807
0,000
- сумма
переменных затрат на одну тонну, руб.
17749
17578
-170,828
-
себестоимость одной тонны продукции, руб.
20614
20406
-208,530 Наименование
продукции
С (0), руб.
Сусл (1), руб.
Сусл (2), руб.
С (1), руб.
Общее изменение
Изменение
себестоимости, коп. за счет:
Объема
производства
постоянных
затрат
Удельных
переменных затрат
1. Проволока
светлая товарная:
11639,464
11438,402
11189,900
11683,220
43,756
-201,062
-248,501
493,319
2. Проволока
оцинкованная
15409,175
15246,893
14800,112
15328,118
-81,058
-162,282
-446,782
528,006
3. Проволока
термообработанная
15588,129
16274,223
16479,078
15288,491
-299,638
686,093
204,855
-1190,586
4. Производство
сетки
13156,476
13156,476
13156,476
13123,440
-33,036
0,000
0,000
-33,036
5. Производство
колючей проволоки
20614,230
20576,528
20576,528
20405,700
-208,530
-37,702
0,000
-170,828
Таблица 2.8 - Расчет влияния факторов первого порядка на
изменение себестоимости отдельных видов продукции
Наименование
продукции
Объем производства
продукции, тн
Постоянные
затраты на весь выпуск, руб.
Переменные
затраты на единицу продукции, руб.
Себестоимость
изделия, руб.
Изменение
себестоимости продукции, руб.
план
факт
план
факт
план
факт
план
факт
общее
в том числе за
счет
Объема
производства
постоянных
затрат
Удельных
переменных затрат
1. Проволока
светлая товарная:
172341
196798
278 828 003
229 923 426
10022
10515
11639
11683
43,756
-201,062
-248,501
493,319
2. Проволока
оцинкованная
44000
47607
94 242 515
72 972 569
13267
13795
15409
15328
-81,058
-162,282
-446,782
528,006
3. Проволока
термообработанная
7522
5713
16 298 293
17 468 630
13421
12231
15588
15288
-299,638
686,093
204,855
-1190,586
4. Производство
сетки
840
840
1 536 150
1 536 150
11328
11295
13156
13123
-33,036
0,000
0,000
-33,036
5. Производство
колючей проволоки
150
152
429 807
429 807
17749
17578
20614
20406
-208,530
-37,702
0,000
-170,828
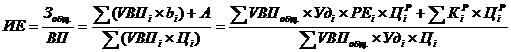
Линия затрат при наличии постоянных и переменных расходов
представляет собой уравнение первой степени:
где Зобщ. - общая сумма затрат на производство продукции, руб;
VBП - объем производства продукции, тонн;
b - уровень переменных расходов на производство единицы продукции,
руб;
А - абсолютная сумма постоянных расходов на весь выпуск продукции,
руб.
Данные для факторного анализа общей суммы затрат на производство
продукции с делением затрат на постоянные и переменные приведены в таблице 2.9
и таблице 2.10.
Таблица 2.9 - Расчет постоянных и переменных затрат на
производство продукции
Вид продукции
Уровень
себестоимости всего объема выпуска продукции, тыс. руб.
Объем
производства, тн
2012 год
2013 год
план
факт
Всего
В том числе
Всего
В том числе
Всего
В том числе
2012 год
2013 год
переменные
постоянные
переменные
постоянные
переменные
постоянные
план
факт
1. Проволока
светлая товарная в том числе:
1 989 223
1 710 732
278 491
2 005 957
1 727 129
278 828
2 299 234
2 069 311
229 923
168246
172341
196798
по ГОСТ 3282-74
625 256
537 720
87 536
611 880
526 829
85 051
715 382
643 844
71 538
53187
53189
61304
по ГОСТ 2246-70
787 978
677 661
110 317
786 070
676 806
109 264
852 411
767 170
85 241
70454
70722
76246
по ГОСТ 6727-80
575 990
495 351
80 639
608 007
523 494
84 513
731 441
658 297
73 144
44605
48430
59248
2. Проволока
оцинкованная в том числе:
417 038
358 653
58 385
678 004
583 761
94 243
729 726
656 753
72 973
26328
44000
47607
по ГОСТ 3282-74
319 489
274 761
44 728
366 769
315 788
50 981
384 790
346 311
38 479
19826
22720
23831
по ГОСТ 1668-73
9 734
8 371
1 363
41 606
35 823
5 783
47 283
42 555
4 728
598
2620
2976
по ГОСТ 1526-80
6 244
5 370
874
6 179
5 320
859
7 482
6 734
748
336
340
431
по ТУ
81 571
70 151
11 420
263 451
226 831
36 620
290 171
261 154
29 017
5568
18320
20369
3. Проволока
термообработанная (светлый отжиг)
53 579
46 078
7 501
117 254
100 956
16 298
87 343
69 875
17 469
3378
7522
5713
по ГОСТ 3282-74
44 698
38 441
6 258
100 597
86 614
13 983
75 216
60 173
15 043
2919
6650
5069
по ГОСТ 2246-70
8 881
7 638
1 243
16 657
14 342
2 315
12 127
9 702
2 425
459
872
644
4. Производство
сетки
12 273
10 555
1 718
11 051
9 515
1 536
11 024
9 488
1 536
1005
840
840
5. Колючая
проволока
0
0
0
3 092
2 662
430
3 102
2 672
430 150
152
6. Прецизионные
сплавы
17 664
15 191
2 473
0
0
0
0
0
0
24
0
0
ВСЕГО ПО СПЦ:
2 489 778
2 141 209
348 569
2 815 358
2 424 023
391 335
3 130 428
2 808 098
322 331
198982
224853
251110
Таблица 2.10 Факторный анализ общей суммы затрат на производство
продукции
Затраты
Сумма, тыс.
руб.
Факторы
изменения затрат, тыс. руб.
Объем выпуска
Структура
продукции
Переменные
затраты
Постоянные
затраты
1. Затраты
базового периода
2 815 358
2. Затраты
базового периода, пересчитанные на фактический объем производства продукции
отчетного периода при сохранении базовой структуры
3 106 241
3. Затраты по
базовому уровню на фактический выпуск продукции отчетного периода
3 098 421
4. Отчетного
периода при базовой величине постоянных затрат
3 199 433
5. Затраты
отчетного периода
3 130 428
6. Изменение
затрат
315 170
290 883
- 7 820
101 012
- 69 004
Из таблицы 2.10 видно, что в связи с увеличением выпуска
продукции на 12% (IVBП=1,12) сумма затрат увеличилась на 290 883 тыс.
руб. (3 106 241 - 2 815 358).
За счет изменения структуры продукции сумма затрат снизилась
на 7 820 тыс. руб. (3 098 421 - 3 106 241). Это свидетельствует о том, что в
общем объеме производства произошло снижение доли затратоемкой продукции.
Вследствие повышения уровня удельных переменных затрат общая
сумма затрат увеличилась на 101 012 тыс. руб. (3 199 433 - 3 098 421).
Постоянные расходы снизились на 69 004 тыс. руб. (3 130 428 - 3 199 433) - это
произошло по причине увеличения объема производства продукции.
Таким образом, общая сумма затрат выше базовой на 315 170
тыс. руб. (3 130 428 - 2 815 358), или на 11, 205%, в том числе за счет
изменения объема производства - на 283 063 тыс. руб. (3 098 421 - 2 815 358), а
за счет роста себестоимости продукции затраты возросли на 32 007 тыс. руб. (3
130428 - 3 098 421), или на 1,03%.
Углубить анализ общей суммы затрат на производство продукции
можно за счет факторного разложения удельных переменных затрат и суммы
постоянных затрат.
Математически эту зависимость можно представить следующим
образом:
Любой вид затрат можно представить в виде произведения двух
факторов:
количества потребленных ресурсов (сырья, материалов, топлива,
энергии, человеко-часов, машино-часов, кредитов, арендуемой площади);
цен на ресурсы.
Для того чтобы установить, насколько изменилась сумма затрат
за счет этих факторов, необходимо рассчитать данные о затратах на фактический
выпуск продукции:
по плановым нормам расхода и плановым ценам на ресурсы
по фактическому расходу и плановым ценам на ресурсы
по фактическому расходу и фактическим ценам на ресурсы
В целом сумма переменных затрат на фактический выпуск продукции и
сумма постоянных затрат в отчетном периоде выше чем по плану 2013 года на 32
007 тыс. руб. (3 130 428 - 3 098 421), или на 1,03%, в том числе за счет:
количества потребленных ресурсов
цен на потребленные ресурсы и услуги
Следовательно, рост себестоимости продукции производимой
сталепроволочным цехом обусловлен в основном повышением цен на потребленные
ресурсы. Одновременно следует оценить положительные усилия, направленные на
экономное использование ресурсов, из-за чего себестоимость фактического выпуска
продукции снизилась на 0,44%.
Издержкоемкость (затраты на один рубль произведенной продукции) -
очень важный обобщающий показатель, характеризующий уровень себестоимости
продукции в целом. Исчисляется данный показатель отношением общей суммы затрат
на производство и реализацию продукции к стоимости произведенной продукции в
действующих ценах. При его уровне ниже единицы производство продукции является
рентабельным, при уровне выше единицы - убыточным.
Установим факторы изменения общей издержкоемкости. Для расчета их
влияния можно использовать следующую факторную модель:
Таблица 2.11
Стоимость
валового выпуска продукции, тыс. руб.;
- базового
периода
3384454,10
тыс. руб.
- отчетного
периода при базовой структуре и ценах
3779669,47
тыс. руб.
- отчетного
периода по базовым ценам
3764408,17
тыс. руб.
- отчетного
периода по текущим ценам
3764420,953
тыс. руб.
Размер затрат
на один рубль товарной продукции изменился за счет показателей:
- изменения
объема производства продукции
-1,002
коп.
- изменения
структуры производства
0,125
коп.
- количества
потребленных ресурсов
-4,827
коп.
- роста цен на
ресурсы
5,677
коп.
- повышения
цен на продукцию
-0,0003
коп.
ИТОГО:
-0,027
коп.
стоимость выпуска продукции базового периода
стоимость выпуска продукции отчетного периода при базовой
структуре и ценах
стоимость выпуска продукции отчетного периода по базовым ценам
стоимость выпуска продукции отчетного периода по текущим ценам
Аналитические расчеты, приведенные в таблице 2.12, показывают, что
размер затрат на рубль продукции изменился за счет следующих факторов:
уменьшение объемов производства продукции
изменения структуры производства продукции
количества потребленных ресурсов на производство продукции
роста цен на ресурсы
повышения цен на продукцию
Таким образом, размер затрат на один рубль товарной продукции
уменьшился на 0,027 коп.
В таблице 2.12 приведен факторный анализ материальных затрат
по видам производимой продукции.
Все пути снижения себестоимости продукции можно объединить в
следующие основные группы:
опережающее повышение производительности труда рабочих по
отношению к средней заработной плате;
внедрение передовой техники и технологии, лучшее
использование оборудования, сокращение расходов на его содержание и
эксплуатацию;
сокращение административно управленческих расходов.
Важнейшим источником снижения себестоимости является снижение
трудоемкости производства. Экономию затрат по оплате труда возможно достигнуть
с помощью внедрения организационно-технических мероприятий, снижения
непроизводительных выплат.
затрата себестоимость продукция снижение
Таблица 2.12 - Факторный анализ материальных затрат по видам
производимой продукции
Наименование
продукции
Материальные
затраты, тыс. руб.
Изменение
материальных затрат, тыс. руб.
план
УСЛ.1
УСЛ.2
факт
общее
в том числе за
счет изменения
объема
расхода
стоимости
1. Проволока
светлая товарная:
1332459,283
1521549,265
1518731,036
1616300,293
283841,011
189089,982
-2818,229
97569,257
2. Проволока
оцинкованная
727883, 205
787553,085
749757,349
782385,7985
54502,593
59669,880
-37795,737
32628,450
3. Проволока
термообработанная
91929,650
69821,070
69688,078
70083,545
-21846,105
-22108,580
-132,993
395,467
4. Производство
сетки
12539, 195
12539, 195
12432,819
12378,916
-160,279
0,000
-106,375
-53,903
5. Производство
колючей проволоки
1037,993
1051,833
1045,766
1031,668
-6,325
13,840
-6,066
-14,098
Основными источниками снижения себестоимости продукции
являются увеличение объемов производства и сокращение затрат.
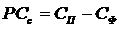
Величина этих резервов определяется по формуле:
где РСс - резерв снижения себестоимости продукции,
руб.;
СП - плановый уровень себестоимости, руб.;
СФ - фактический уровень себестоимости, руб.
Лучшее использование техники кроме повышения
производительности труда снижает сумму амортизационных отчислений в
себестоимости продукции. Экономия на амортизационных отчислениях особенно
ощутима при перевыполнении плана выпуска продукции.
Резервом сокращения расходов на содержание основных фондов
является реализация, консервация, передача в долгосрочную аренду и списание
невостребованных основных производственных фондов.
Экономия материальных затрат - резерв снижения себестоимости
продукции. Снижение материалоемкости, норм расхода, замена дорогостоящих
материалов более дешевыми - ведет к снижению материальных затрат на один рубль
продукции. Снизить себестоимость также возможно за счет сокращения затрат,
связанных с обслуживанием производства и управления им. Общезаводские и
общецеховые расходы являются условно-постоянными, поэтому главный резерв
относительно их сокращения заложен в росте объемов производства продукции.
Резервы экономии накладных расходов выявляются по каждой
статье затрат за счет разумного сокращения аппарата управления, экономного
использования средств на командировки, почтово-телеграфные и канцелярские
расходы, а также оплаты простоев.
Получение наибольшего эффекта с наименьшими затратами,
экономия трудовых, материальных и финансовых ресурсов зависит от того, как
решает предприятие вопросы по снижению себестоимости продукции.
В обобщенном виде себестоимость продукции отражает все
стороны хозяйственной деятельности предприятия, его недостатки и достижения.
Уровень себестоимости связан с объемом и качеством продукции, использованием
рабочего времени, сырья, материалов, оборудования и т.д.
По данным отдела труда во время проведения фотографии
рабочего дня было выявлено, отклонение от штатного расписания. Фактическая
численность больше на 6 человек. В данном мероприятии предлагается сократить
данное количество человек.
Среди служащих было принято 2 лаборанта 3 и 2 разряда.
Занятость лаборанта 3 разряда составляет 71,1% рабочего времени, лаборанта 4
разряда - 69,4%. Так как лаборант 3 разряда осуществляет контроль за правильным
выполнением лаборантами 2 разряда анализов воды в соответствии с методическими
указаниями, предлагается сократить лаборанта 2 разряда и вменить его
обязанности лаборанту 3 разряда. В связи с увеличением объема работ присвоить
лаборанту 4 разряд.
Рассчитаем экономию фонда заработной платы в результате
сокращения лаборанта 2 разряда в таблице 3.1
Таблица 3.1 Расчет экономии по фонду заработной платы
лаборанта 2 разряда
Показатель
Ед. изм
Расчет
Количество
человек, подлежащих сокращению
1
Оклад, руб
5010
Премия, 30%
1503
ФЗП годовой,
руб
78 156
1чел*6
513*12мес
Повышающий
коэффициент, 15%
11 723,4
78 156*15%
Страховые
взносы, 30%
26 963,7
(78 156+11
723,4) *30%
Итого
116 843,1
78 156+11
723,4+26 963,7
Таблица 3.2 Расчет дополнительного фонда заработной платы для
лаборанта 4 разряда
Показатель
Ед. изм
Расчет
Количество
человек
1
Оклад лаборанта
3 разряда, руб
7 100
Оклад лаборанта
4 разряда, руб
8 500
Разница в
заработной плате, руб
1 400
Премия, 30%
420
ФЗП годовой,
руб
21 840
1чел*1
820руб*12мес
Повышающий
коэффициент, 15%
3 276
21 840*15%
Страховые взносы,
30%
7 534,8
(21 840+3 276)
*30%
Итого
32 650,8
21 840+3
276+7534,8
Из таблиц 3.1 и 3.2 видно, что экономия по ФЗП от сокращения
одного лаборанта составит 84 192,3руб (116 843,1-32 650,8).
С целью оптимизации затрат по ФЗП на ЗАО "УЗПС"
есть возможность сократить, без ущерба для производства следующие профессии:
аппаратчик водогрейных котлов - 1 человек;
экономист 2 категории - 1 человек;
начальник энергетического бюро - 1 человек;
В таблице 3.3 приводятся оклады работающих, согласно штатного
расписания.
Таблица 3.3 Оклады работающих
Профессия
Оклад, руб.
аппаратчик
водогрейных котлов
8 260
экономист 2
категории
9 010
начальник
энергетического бюро
13 250
Таблица 3.4 Расчет экономического эффекта от сокращения
аппаратчика
Показатель
Ед. изм
Количество
человек
1
Оклад, руб
8 260
Премия, 30%
2 478,0
ФЗП годовой,
руб
128 856,0
Повышающий
коэффициент, 15%
19 328,4
Страховые
взносы, 30%
44 455,32
Итого
192 639,72
Таблица 3.5 Расчет экономического эффекта от сокращения
экономиста
Показатель
Ед. изм
Количество
человек
1
Оклад, руб
9 010
Премия, 30%
2 703,0
ФЗП годовой,
руб
140 556,0
Повышающий
коэффициент, 15%
21 083,4
Страховые
взносы, 30%
48 491,82
Итого
210 130,82
Таблица 3.6 Расчет экономического эффекта от сокращения
начальника энергетического бюро
Показатель
Ед. изм
Количество
человек
1
Оклад, руб
13 250
Премия, 30%
3 975,0
ФЗП годовой,
руб
206 700,0
Повышающий
коэффициент, 15%
31 005,0
Страховые
взносы, 30%
71 311,5
Итого
309 016,5
Таблица 3.7 Общая экономия по фонду заработной платы
Экономия за
счет сокращения:
Сумма экономии,
руб
Лаборанта 2
разряда
84 192,3
Аппаратчика
водогрейных котлов
192 639,72
Экономиста 2
категории
210 130,82
Начальника
энергетического бюро
309 016,5
Итого экономия
795 979,34
Таким образом, общее сокращение работников составит 4
человека, что сократит расходы на оплату труда на 795,98 тыс. руб.
В данном мероприятии с целью снижения затрат на теплоэнергию
предлагается установить газо-воздушный нагреватель ГВН-450 тем самым снизив
затраты на отопление здания сталепроволочного цеха.
В данный момент здание сталепроволочного цеха получает
теплоэнергию от паровых котлов ДКВР-6,5/13.
Себестоимость 1 Гкал теплоэнергии для здания
сталепроволочного цеха составляет 291,2 руб., а расчетная стоимость 1 Гкал от
ГВН-450 равна 170,6 руб.
Для этого необходимо в цехе в здании гаража установить
газо-воздушный нагреватель ГВН-450. Этим агрегатом нагретый воздух коробами
будет распределяется по данному объекту и отапливать его. Газовая горелка
автоматически регулирует нагрузку от 0 до 450 квт.
Производительность агрегата 16000 м3/час с температурой
воздуха 50-100 0С. Одновременно с обеспечением цехом теплом решается вопрос
аспирации, то есть при запуске покрасочной линии и другой технологии приточная
вентиляция не требуется. Для целей горячего водоснабжения (бытовые и
технологические нужды) установить газовый водонагреватель мощностью 50-100 квт.
КПД паровых котлов при использовании для отопления и ГВС на
15-20% ниже водогрейных, так как имеются большие потери на теплообменах,
внутренних трубопроводах и др. Так как общая загрузка низкая, то КПД котла не
превышает 70%.
Вариант с использованием газо-воздушного нагревателя намного
предпочтительней котельных установок, так как не требуется дежурный персонал.
При аварийной установке ГВН-450 чрезвычайная ситуация не возникает, так как нет
водяных сетей, а следовательно, опасности размножения
"завоздушивания". После устранения возникшей неисправности на ГВН-450
и его включения в работу тепловой баланс быстро восстанавливается, так как
производительность агрегата 16000 м3/час при высокой температуре
нагреваемого воздуха. Для обслуживания этого агрегата (дневной осмотр)
достаточно одного слесаря. К тому же, для котлов требуется водоподготовка,
деаэрация, а питание сырой водой приведет к быстрой коррозии котлов и
трубопроводов.
Потребление теплоэнергии с учетом вентиляции и ГВС - 2012
Гкал в год.
Средняя загрузка ГВН-450 планируется 70% или 0,28 Гкал
Средняя загрузка ГВС - 30% или 0,09 Гкал.
Продолжительность отопительного сезона 5760 час. Таблица 3.9 Затраты на приобретение и установку ГВН-450
Затраты
Сумма
Стоимость
ГВН-450 с вентилятором № 8
320 000,00 руб
Стоимость
водонагревателя 50-100 квт
23 500,00 руб
Изготовление и
монтаж воздуховодов
120 000,00 руб
Монтажно-наладочные
работы
103 000,00 руб
Проектные
работы
54 000,00 руб
Итого
620 500,00 руб
Амортизационные
отчисления (3,7%) от 620 500,00
22 958,5 руб
Обслуживающий персонал
1 чел*12 мес*9 800,00 руб
117 600,00 руб
С помощью таблицы 3.10. рассчитаем расход газа.
Таблица 3.10 Расход газа
Расчет расхода
газа
Кол-во газа
ГВН-450 = 58 м3/час
(мах расход) *70%*5760
233 856м3/г
ГВС - 43,3 м3/час
*5760*30%
74 822,4 м3/г
Итого
308 678,4 м3/г
Стоимость газа = (308678,4 м3/г * 417 + 18% (НДС))
/1000 = 151,89 тыс. руб.
Расход электроэнергии на вентилятор 16 квт * 80% * 5 760 = 73
728 квтч.
Стоимость электроэнергии = 73 728 * 0,888 + 18% = 77,26 тыс.
руб.
Рассчитаем стоимость 1 Гкал в результате внедрения
мероприятия с помощью таблицы 3.11.
Таблица 3.11 Расчет стоимости 1 Гкал
Вид затрат
Сумма, руб
Обслуживающий
персонал
117 600,00
Амортизационные
отчисления
22 958,50
Стоимость газа
1 518 880,29
Стоимость
электроэнергии
77 255,00
Итого
369 701,79
Стоимость 1
Гкал =369 701,79/2012
183,93
Просчитаем экономию от внедрения данного мероприятия:
Стоимость 1 Гкал теплоэнергии до мероприятия - 291,2 руб
Стоимость 1 Гкал теплоэнергии после мероприятия - 183,93руб
Экономия составит - 291,2 руб - 183,99руб = 107,21* 2012 =
215 612,7 руб.
В результате установки газо-воздушного нагревателя ГВН-450,
при прочих равных условиях, планируется снижение энергозатрат на отопление
здания сталепроволочного цеха на 215,61тыс. руб в год.
Обобщив мероприятия по сокращению численности работников и
установки газо-воздушного нагревателя, этим мы добьемся покрытия затрат на
приобретение и установку этого нагревателя за 10 месяцев.
Таблица 3.12 Срок окупаемости мероприятия
Показатель
Сумма, т. р.
Примечание
Затраты на
установку и приобретение газо-воздушного нагревателя
620,5
Разовое при
покупке
Амортизационные
отчисления
22,96
Ежегодно
ФЗП
обслуживающего персонала
117,6
Ежегодно
Снижение ФЗП
цеха в результате сокращения численности
795,98
Снижение
энергозатрат
215,61
Срок
окупаемости затрат
10 месяцев
При этом видно, что эти мероприятия повлияли на заработную
плату, материальные затраты и полную себестоимость ЗАО "УЗПС".
Таблица 3.13. Изменение себестоимости в результате внедрения
мероприятий
Показатели
До внедрения,
После
внедрения, т. р.
Изменения
Экономия
Т. р.
Т. р.
Материальные
затраты
320 211,21
320 616,21
620,5
- 215,5
Зар. Плата с
отчислениями
127 798,43
127 120,05
117,6
- 795,98
Амортизация
26 969,15
26 992,15
23
Прочие
158 099,92
158 099,92
Полная
себестоимость
633 078,71
632 828,33
761,1
1011,48
Заработная плата уменьшилась на 678,38 тыс рублей, а
материальные затраты - увеличились на 405 тыс. руб. Полная себестоимость
изменилась по сравнению с 2013 годом на 761,1 тыс. руб. Следовательно, проект
имеет смысл внедрения.
Котельная в большей степени предназначена для снабжения
завода тепловой энергией и лишь незначительная часть услуг оказывается на
сторону. Сторонние потребители делаться на две группы: бюджетные организации и
внебюджетные.
В 2013 году несколькими организациями были направлены
коммерческие предложения по покупке тепловой энергии, но по цене ниже
установленной. Данные предложения были рассмотрены руководством. В виду того,
что среди сторонних организаций много должников было принято решение отказать в
снижении цены, в результате чего договора на оказание услуг данным организациям
заключены не были.
Установленная цена на услуги сторонних организаций 344,2
руб/Гкал
Коммерческие предложения были от следующих организаций:
ЗАО "Элфил" 2700 Гкал по цене 330 руб/Гкал
ООО "Высо-Урал" 1846 Гкал по цене 333 руб/Гкал
ЗАО "ПСО-10" 1046 Гкал по цене 329 руб/Гкал
ЗАО "СПСТ" 2000 Гкал по цене 330 руб/Гкал
Таким образом, дополнительный объем по теплоэнергии составит
7592 Гкал/год
Рассчитаем прибыль от оказания услуг данным организациям в
таблице 3.14.
Таблица 3.14 Дополнительный объем
Организация
Объем
потребления, Гкал
Цена, руб
Сумма, руб
ЗАО "Элфил
2 700
330
891 000
ООО
"Высо-Урал"
1 846
333
614 718
ЗАО "ПСО-10"
1 046
329
344 134
ЗАО
"СПСТ"
2 000
330
660 000
Итого
7 592
330,5
2 509 852
Из таблицы 3.14. видно, что в результате дополнительного
объема по теплоэнергии организациям, ЗАО "УЗПС" имеет возможность
дополнительно получить 2509852 руб.
Рассчитаем затраты от оказания услуг данным организациям в
таблице 3.15.
Таблица 3.15 Затраты на оказание услуг по снабжению
теплоэнергией
Организация
Объем
потребления, Гкал
Цена, руб
Сумма, руб
ЗАО "Элфил
2700
183,93
496 611
ООО
"Высо-Урал"
1846
183,93
339 534,78
ЗАО
"ПСО-10"
1046
183,93
192 390,78
ЗАО
"СПСТ"
2000
183,93
367 860
Итого
7592
183,93
1 396 396,5
Исходя из таблиц 3.14. и 3.15, дополнительная прибыль от
внедренного мероприятия составит 1 113 455,5 руб. (2 509 852 - 1 396 396,5).
Таким образом, при положительном решении можно получить
дополнительную прибыль в сумме 1 113,45 тыс. руб.
Подведя итог по трем мероприятиям отразим ожидаемый эффект от
внедрения в таблице 3.16.
Таблица 3.16 Ожидаемый эффект от внедрения мероприятий
Мероприятие
Ожидаемый
эффект
Сумма, руб
Сокращение
численности
Экономия ФЗП
-795 979,34
Установка
нагревателя
Экономия затрат
на теплоэнергию для здания котельной
-215 612,7
Дополнительные
объемы по реализации теплоэнергии
Получение
дополнительной прибыли
+1 113 455,5
Итого суммарный
эффект от мероприятий
2 125 047,54
Из таблицы 3.16. видно, что итоговый суммарный эффект от
мероприятий составит 2 125 047,54 рубля. Значительная экономия будет от
сокращения численности работников на 795 979,34 рублей, а от установки нагревателя
экономия 215 612,7 рублей. От дополнительных объемов реализации теплоэнергии мы
получим прибыль в размере 1 113 455,5 рублей.
Выше изложенные мероприятия влияют на себестоимость ЗАО
"УЗПС". Изменение показателей хозяйственной деятельности показано в
таблице 3.17.
Таблица 3.17 Показатели финансово - хозяйственной
деятельности в результате внедрения мероприятий
Показатели
Ед. изм
До внедрения
Прогноз после
внедрения
Изменение, т.
р.
Экономия, т. р.
Объем
реализации
тыс. руб
784446,6
786956,45
2 509,85
Материальные
затраты
тыс. руб
320 211,21
320 616,21
620,5
- 215,5
Прочие затраты,
от доп. реализации теплоэнергии
тыс. руб
158 099,92
159 496,32
1 396,4
Амортизация
тыс. руб
26 969,15
26 992,15
23
Заработная
плата с отчислениями
тыс. руб
127 798,43
127 120,05
117,6
- 795,98
Себестоимость
тыс. руб
633 078,71
634 475,11
1396,4
-1011,48
Прибыль
тыс. руб
151 367,89
152 481,34
1113,45
Рентабельность
продаж
%
23,37
23,47
0,1
Затраты на 1
руб. выручки
руб/руб
0,81
0,78
0,03
-0,01
Подведя итог, можно сказать, что показатели финансово -
хозяйственной деятельности в результате внедрения мероприятий изменились.
Видно, что значительно выросла прибыль, объем реализации, материальные затраты,
также увеличилась и себестоимость, но связи с тем что мы экономим на заработной
плате, материальные затраты у нас окупятся за 10 месяцев и каждый год у нас
будет экономия 215,5 тыс. руб. Следовательно, будет уменьшаться себестоимость.
Рассмотренные выше мероприятия, играют большую роль в
повышении эффективности хозяйственной деятельности предприятия ЗАО
"УЗПС". Они позволят снизить себестоимость изделий, материальные
затраты, повысить прибыль и объем реализации продукции на предприятии.
Обобщив изложенный выше практический материал, можно сделать
следующие выводы. Объект исследования - ЗАО "УЗПС". Это
производственное предприятие, конечной продукцией которого является выпуск
катанки и арматуры изделий, которые предприятие изготавливает и реализует на
основе полученных заказов и заключенных договоров.
Данные теоретические исследования показали, что на разработку
мероприятий, направленных на снижение себестоимости ЗАО "УЗПЗ" влияют
такие показатели и факторы, как прибыль, рентабельность, объем продаж, затраты,
конкуренты, потребители, технология производства и т.д. Все это подкрепляется
изученной производственной структурой предприятия, а также анализом
производительности труда по основным технико-экономическим показателям
предприятия.
Анализ технико-экономических показателей деятельности предприятия
ЗАО "УЗПЗ" показал, что выпуск продукции с каждым годом наращивался.
Использование производственной мощности предприятия в динамике возросло.
Увеличилась также численность работников предприятия. При этом увеличилась
себестоимость продукции, что произошло в основном за счет роста цен на
материальные ресурсы и увеличения средств, направленных на оплату труда.
Прибыль от реализации за последний год увеличилась, в связи с этим повысилась и
рентабельность.
Анализ себестоимости предприятия ЗАО "УЗПС" показал,
что наблюдается рост объема произведенной продукции, в среднем каждый год
увеличивается на 13,16 млн. руб.
На производительность труда повлияет увеличение количества
рабочих дней и средней продолжительности смены.
Анализ фонда оплаты труда показал, что в 2013 году уровень
ниже чем в 2012 на 0.17% в результате невыполнения плана по выпуску продукции.
Экономия по отношению к 2012 году составила 214.93 тыс. руб., а за счет
изменения численности ФОТ уменьшилась на 973.08 тыс. руб., и за счет изменения средней
заработной платы выросла на 758.15 тыс. руб.
Себестоимость в 2013 году выросла на 5.8% или на 34 957.15
тыс. руб. При этом значительный перерасход произошел по материальным затратам
на 13.05% и по амортизации - на 10.3%.
Из анализа также видно, что прибыль увеличилась на 32,54 млн.
руб. или на 27,38%, а рентабельность продаж возросла на 7,2%.
Я рекомендую внедрить следующие мероприятия, которые помогут
снизить себестоимость предприятия ЗАО "УЗПС":
· Сокращение численности работников с целью
оптимизации затрат;
· Установка газо-воздушного нагревателя с
целью снижения затрат на тепло-энергию;
· Увеличение прибыли за счет дополнительных
объемов реализации теплоэнергии.
Сокращение численности работников позволит уменьшить затраты
на оплату труда на 795,98 тыс. руб., при этом внедрение данного мероприятия
позволит увеличить прибыль на 0.51%.
В результате установки газо-воздушного нагревателя ГВН-450,
при прочих равных условиях, планируется снижение энергозатрат на отопление
здания сталепроволочного цеха на 215,61тыс. руб в год.
За счет дополнительных объемов реализации теплоэнергии при
положительном решении можно получить дополнительную прибыль в сумме 1
113,45тыс. руб.
Итого, суммарный эффект от мероприятий составит 2 125 047,54
рублей.
В целом можно сделать вывод, рассмотренные выше мероприятия,
играют большую роль в повышении эффективности хозяйственной деятельности
предприятия ЗАО "УЗПС". Они позволят снизить себестоимость изделий,
материальные затраты, повысить прибыль и объем реализации продукции на предприятии.
1.
Баев, И.А., Варламова З.Н. Экономика предприятия - Санкт-Петербург: ПИТЕР,
2013. - 492 с.
.
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учеб. для студентов
экон. спец. - 4-е изд., доп и перераб. - М.: Финансы и статистика, 2009. - 416
с.
.
Власов В.Ф. Повышение эффективности вспомогательного производства. М.:
Экономика 2013. - 192 с.
4. Гинзбург А.И. Экономический анализ: Учебник для вузов.:
Питер, 2013. - 480 с.
. Горемыкин В.А., Бугулов Э.Р. Планирование на предприятии.
М: Филин, 2013. - 415 с.
. Зайцев Н.Л. Экономика промышленного предприятия: Учебник. -
6-е изд., переаб и доп. - М.: ИНФРА-М, 2010. - 414 с. - (Высшее образование).
. Ильин А.И. Планирование на предприятии: учеб. пособие /А.И.
Ильин. - 8-е изд., стер. - М: Новое знание, 2010 - 668 с. - (Экономическое
образование).
. Ковалев В.В., Волкова О.Н. Анализ хозяйственной
деятельности предприятия. М.: Проспект, 2013. - 126 с.
. Мизиковский Е.А. Нормативный учет себестоимости продукции
вспомогательных производств. М.: - Финансы и статистика, 2009. - 199 с.
. Платонова Н.А., Харитонова Т.В. Планирование деятельности
предприятия: Учебное пособие. - М.: Издательство "Дело и Сервис",
2013. - 432с.
. Сергеев И.В. Экономика предприятия. - М.: Финансы и
статистика, 2009. - 303с.
. Сопко В.В. Проблемы учета затрат на производство и
калькуляции себестоимости продукции в промышленности. М.: ИНФРА-М, 2009.144 с.
. Синицина Л.М. Организация производства. Мн.: УП "ИВЦ
Минфина", 2013. - 207 с.
. Новиченко П.П., Карбышева А.Д. Учет себестоимости в
управлении производством. - М.: Финансы, 2013. - 126 с.
. Черноудов Н.Н., Юрьев Н.М. Планирование и калькулирование
себестоимости промышленной продукции. М.: Экономика, 2009. - 18/3 с.
. Экономика: Учебник / Под ред. доц. А.С. Булатова. 2-е изд.,
перераб. и доп. - М.: Издательство БЕК, 2013. - 816с.
2.2 Анализ
динамики доходов и расходов предприятия
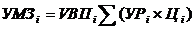 , (2.1)
2.3 Анализ
затрат на рубль товарной продукции
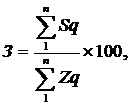 (2.2)
2.4 Анализ
себестоимости товарной продукции и отдельных видов продукции по статьям затрат
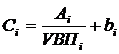 , (2.3)
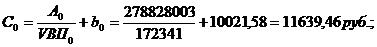
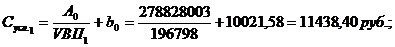
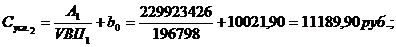
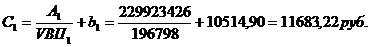
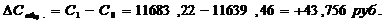 ,
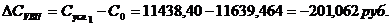 ,
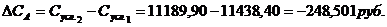 ,
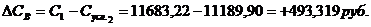
2.5 Факторный
анализ прямых материальных затрат
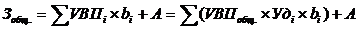 , (2.4)
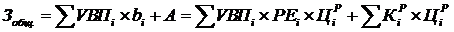 , (2.5)
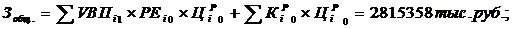
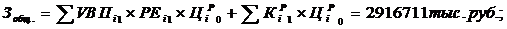
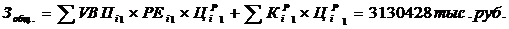
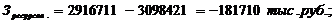
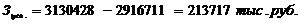
 , (2.6)
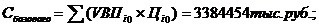
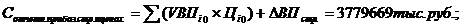
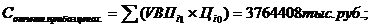
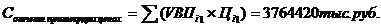
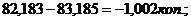
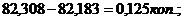
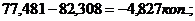
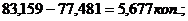
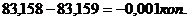
2.6 Анализ
косвенных затрат
 (2.7)
3.
Направления поиска резервов снижения себестоимости продукции
Заключение
Список
использованных источников