Дипломная работа: Бухгалтерский баланс хозяйствующего субъекта, его структура, содержание и предназначение (на примере КУП ВКК «Витьба»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
53
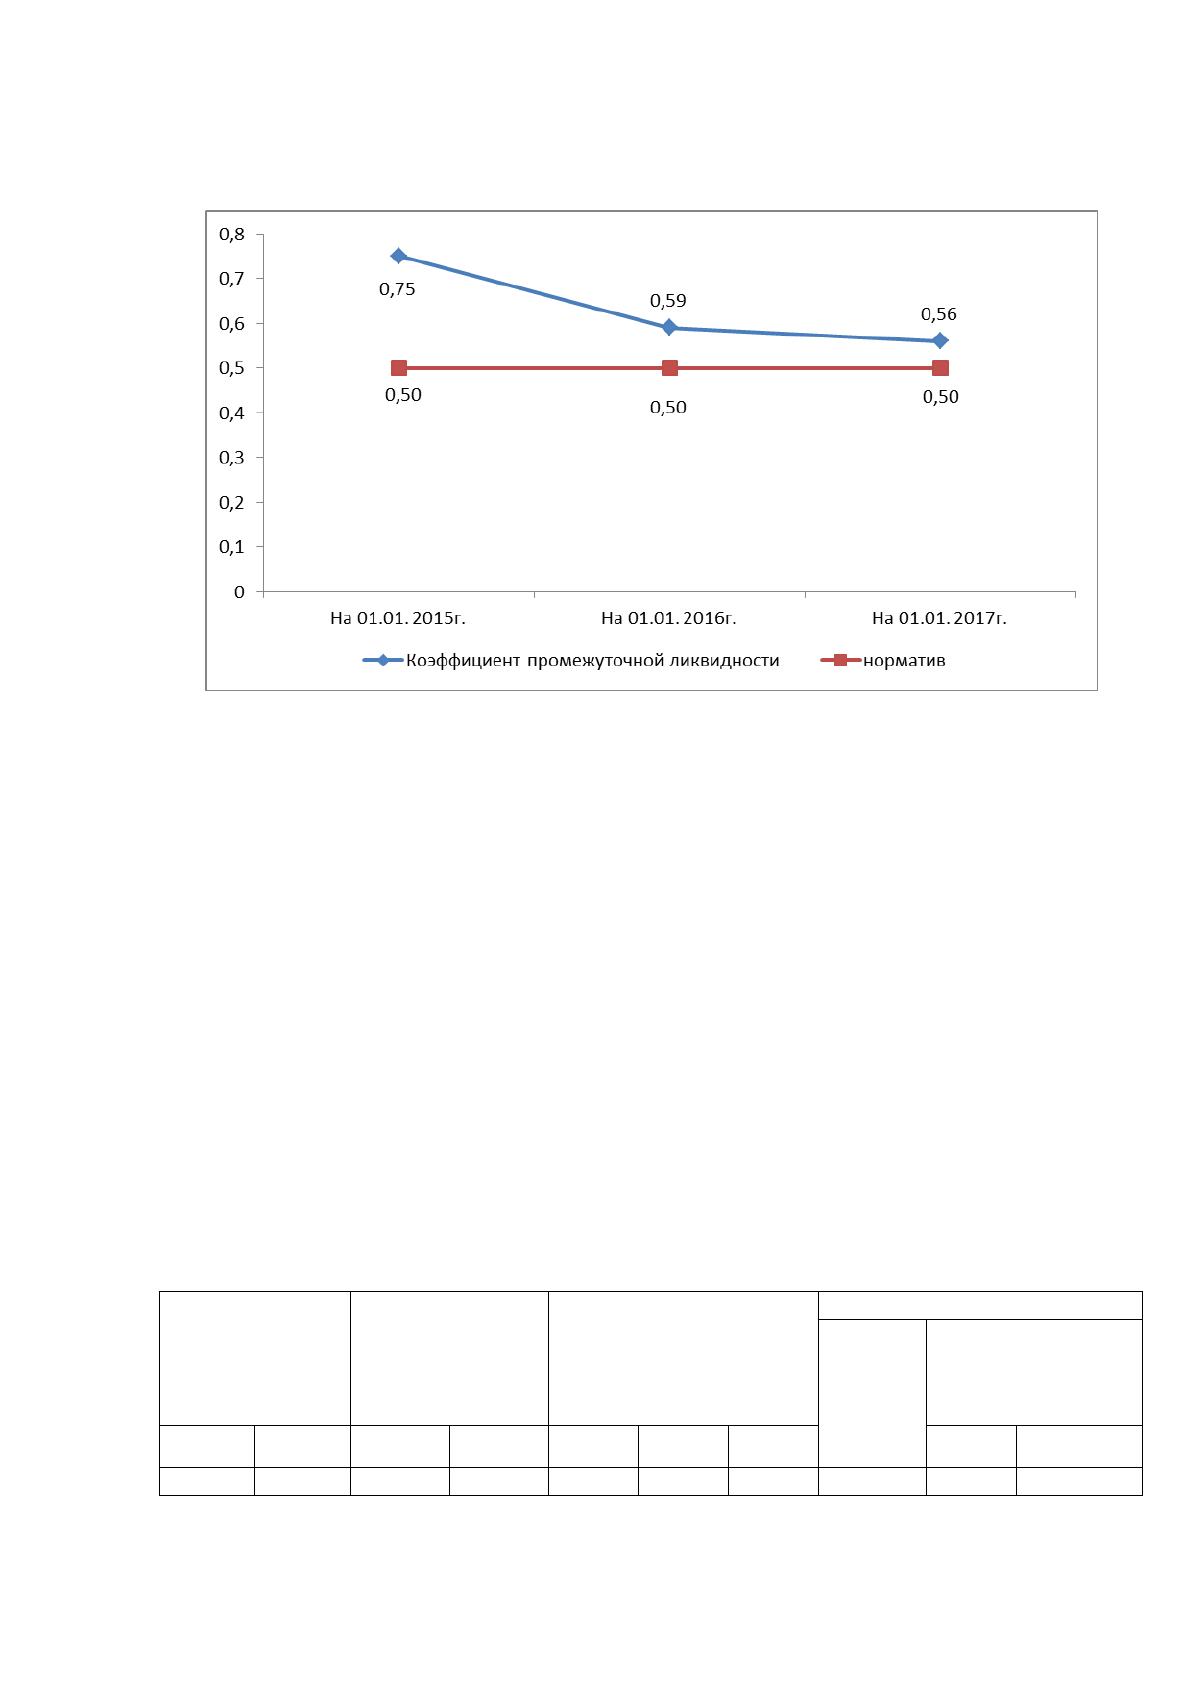
недостаточно денежных средств и краткосрочных финансовых вложений для
оплаты наиболее срочных обязательств (рисунок4).
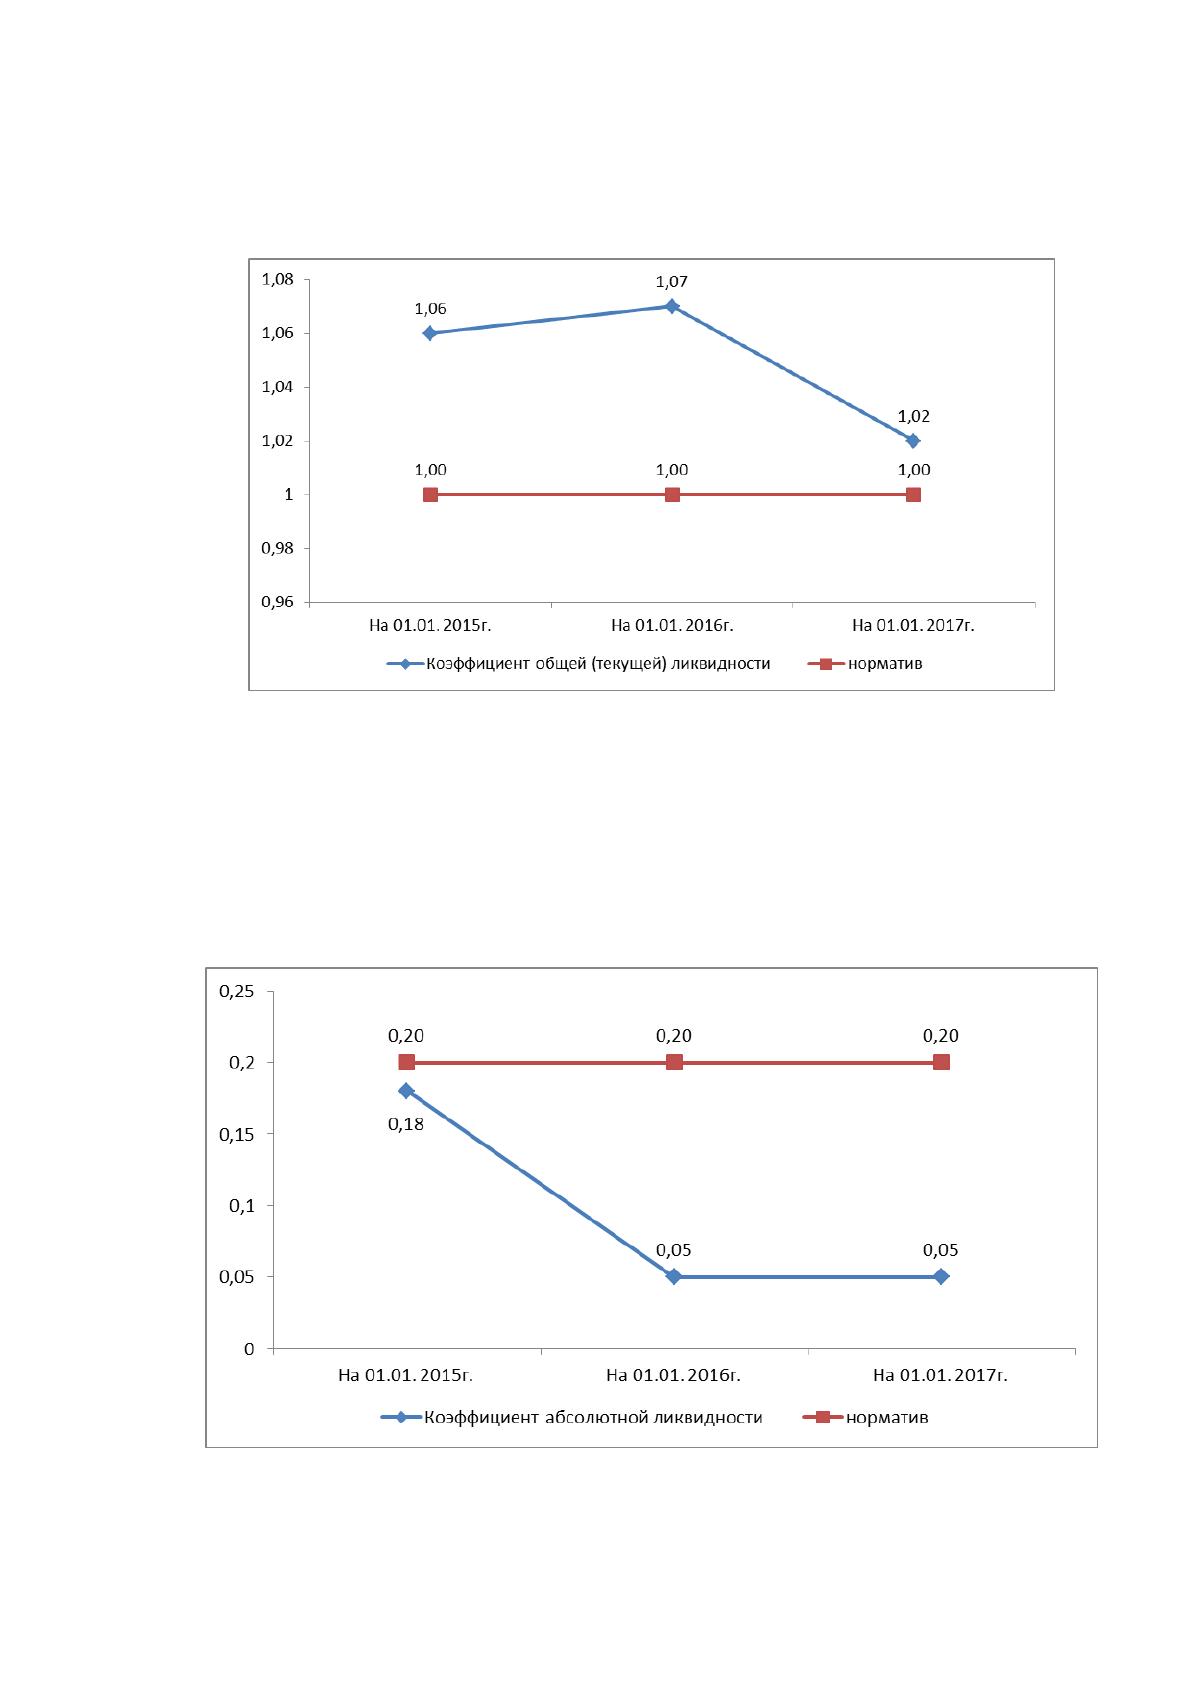
Рисунок 3 - Динамика коэффициента текущей ликвидности за 2014-
2016 гг.
Более того, в течение 2010-2012гг. абсолютная ликвидность организации
снизилась, в 2016г.показатель был ниже нормативного значения в 20-25%.
Рисунок 4 - Динамика коэффициента абсолютной ликвидности за
2014-2016 гг.
54
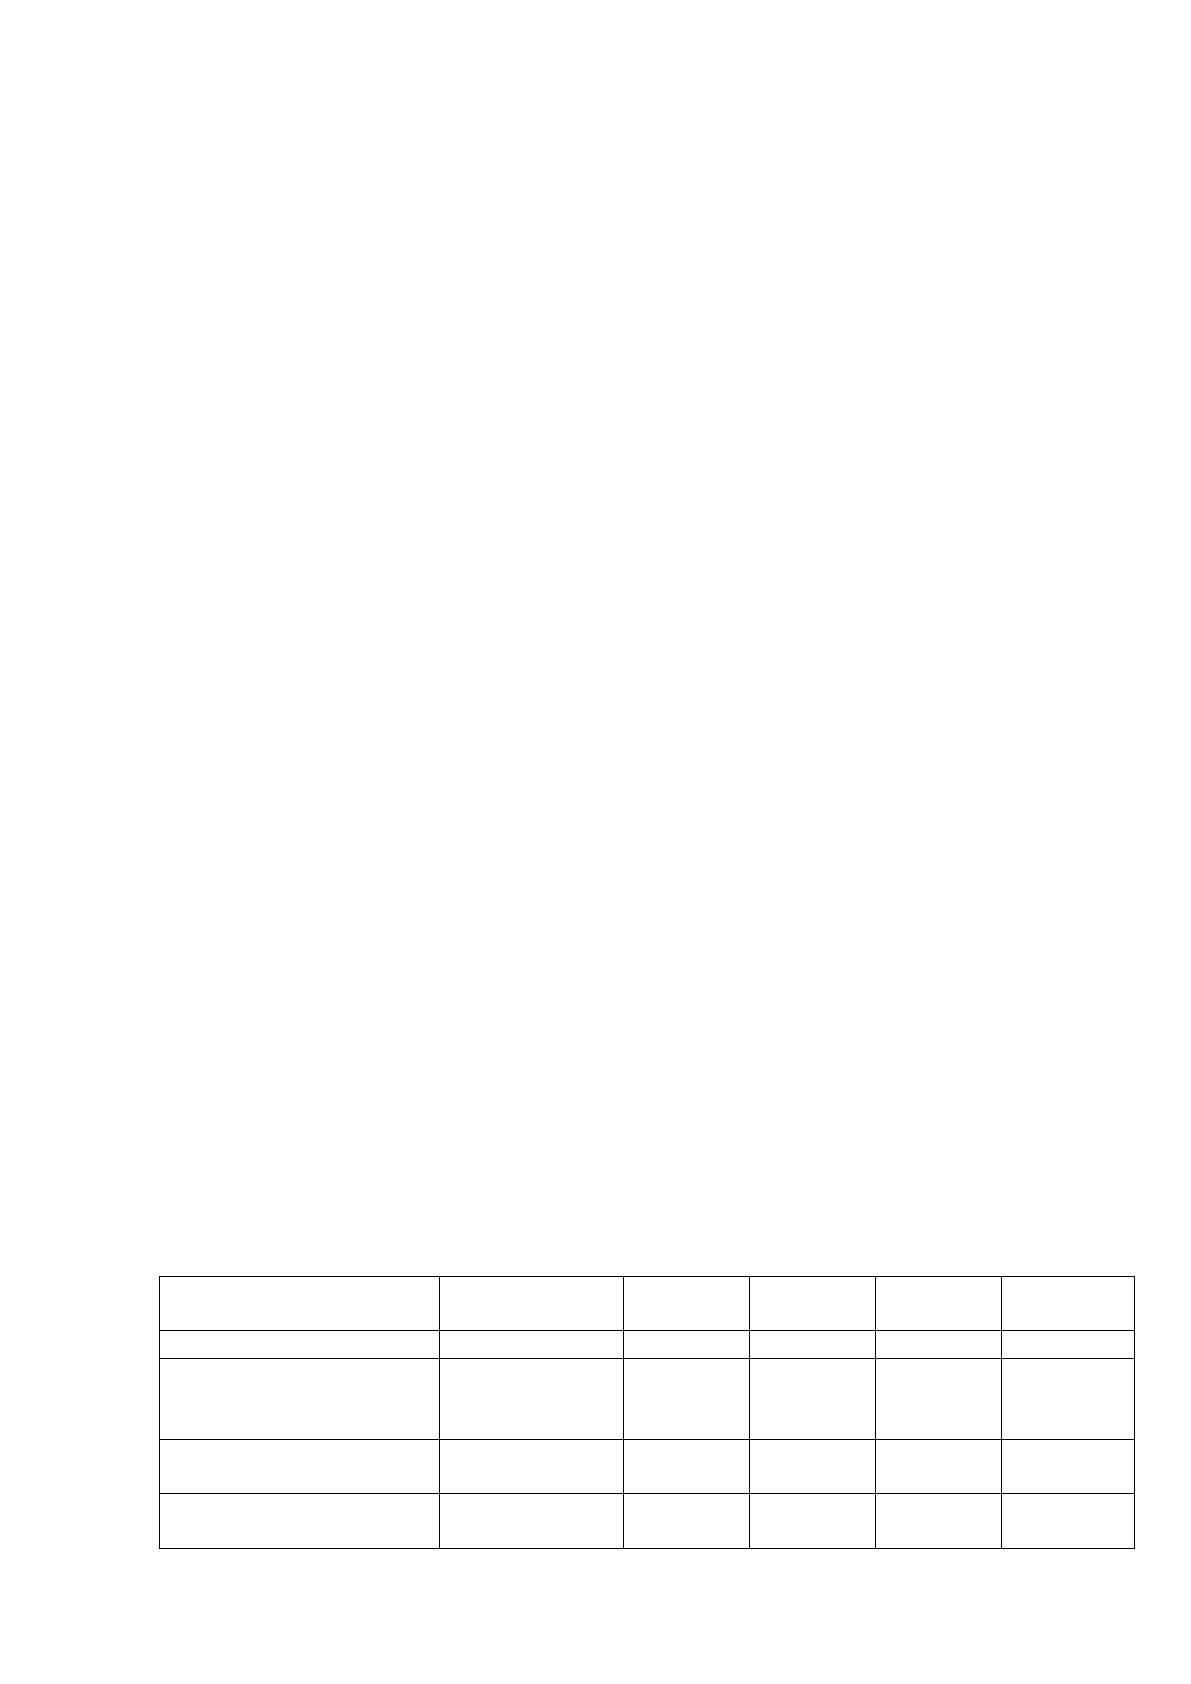
Показатель промежуточной ликвидности превышает нормативное
значение (рисунок5).
Рисунок 5 -Динамика коэффициента промежуточной ликвидности
за период 2014-2016 гг.
Норматив равен 0,5, по состоянию на 01.01.2017г. значение составило
0,56, однако, как и в случае с коэффициентом абсолютной ликвидности,
показатель критической ликвидности снизился.
Проанализируем влияние факторов на изменение коэффициента
текущей ликвидности к концу 2016г. Применим способ цепной подстановки
(таблица 15), используем модель, представленную ниже.
К
т.л.
= КА / КО, (6)
Где КА – краткосрочные активы, руб.,
КО – краткосрочные обязательства, руб.
Таблица 15
Расчет влияния факторов на изменение коэффициента текущей
ликвидности
Стоимость
краткосроч-
ных активов,
млн. руб.
(КА)
Краткосроч-
ные
обязатель-
ства, млн.
руб. (КО)
К-т текущей
ликвидности
Отклонение, +-
всего
В т.ч. за счет
изменения
2015
2016
2015
2016
2015
Усл.
2016
КА
КО
31379
61644
29772
60462
1,07
1,96
1,02
-0,05
+0,89
-0,94
55
Расчет показателей:
К
т.л.2015г.
= КА
2015
/ КО
2015
= 31379 / 29772 = 1,07
Кт.л.
усл
. = КА
2016
/ КО
2015
= 61644 / 31379 = 1,96
К
т.л.2016г.
= КА
2016
/ КО
2016
= 61644 / 60642 = 1,02
Общее изменение:
∆К
т.л..
= К
т.л.2016
– К
т.л. 2015
= 1,02 – 1,07 = -0,05
Влияние изменения стоимости краткосрочных активов:
∆К
т.л.КА
= К
т.л.усл
– К
т.л. 2015
= 1,96 – 1,07 = +0,89
Влияние изменения стоимости краткосрочных обязательств:
∆К
т.л.КО
= К
т.л.2016
– К
т.л.усл
= 1,02 – 1,96 = -0,94
Итак, за счет увеличения стоимости краткосрочных (оборотных) активов
коэффициент текущей ликвидности увеличился на 0,89, а за счет роста суммы
краткосрочных обязательств коэффициент снизился на -0,94. В результате
общее изменение коэффициента текущей ликвидности по сравнению с
предыдущим периодом составило -0,05 пунктов.
Деловая активность предприятия проявляется в динамичности ее
развития, достижении его поставленных целей, эффективном использовании
экономического потенциала, расширении рынков сбыта своей продукции.
Деловая активность предприятия в финансовом аспекте проявляется в скорости
оборота его средств. Анализ деловой активности проводится также на
основании показателей рентабельности капитала и коэффициента
оборачиваемости активов (таблица 16).
Таблица 16
Анализ рентабельности и оборачиваемости капитала КУП
«Витьба»2014-2016 гг.
Показатели
Формула
для расчета
2014г.
2015г.
2016г.
Отклоне
-ние, +-
1
2
3
4
5
6
Выручка от
реализации
продукции, млн. руб.
В
67417
147146
173641
+106224
Прибыль от
реализации, млн. руб.
П
3248
16200
13172
+9924
Средняя сумма
совокупного
СвК
28219
33180,5
51654
+23435
56
капитала, млн. руб.
Продолжение таблицы 16
1
2
3
4
5
6
Рентабельность
оборота, %
4,8
11,0
7,6
+2,8
Коэффициент
оборачиваемости
капитала
2,39
4,43
3,36
+0,97
Рентабельность
совокупного
капитала, %
11,5
48,8
25,5
+14,0
Чистая прибыль, млн.
руб.
ЧП
1541
129
2277
+736
Средняя сумма
собственного
капитала, млн. руб.
СК
4215
5615,5
6516
+2301
Рентабельность
собственного
капитала, %
36,6
2,3
34,9
-1,7
Средняя сумма
оборотного капитала,
млн. руб.
КА
25412
29376
48191,5
+22779,5
Рентабельность
оборотного капитала,
%
ЧП/КА*100%
6,1
0,4
4,7
-1,4
Коэффициент
оборачиваемости
оборотных активов
2,65
5,01
3,65
+1,00
Период оборота
оборотных активов,
дней
137,6
72,9
101,3
-36,3
Анализ данных представленной таблицы 16 свидетельствует о том, что в
КУП «Витьба» в целом повысилась деловая активность:
- увеличилась рентабельность оборота на 2,8 процентных пункта и
составила 7,6%;
- одновременно повысился коэффициент оборачиваемости оборотных
(краткосрочных) активов на 1,00пунктов и составил 3,65 раза,
- в то же время сократился период оборота оборотных (краткосрочных)
активов на 36,3дня и составил в 2016 г. 101,3 дней.
Также одним из благоприятных моментов является увеличение суммы
чистой прибыли предприятия на 736 млн. руб.
Рентабельность совокупного капитала за период 2014-2016 гг.
увеличилась на 14,0 п.п., рентабельность собственного капитала снизилась на
%100*
В
П
СвК
В
%100*
СвК
П
%100*
СК
ЧП
КА
В
В
КА*365
57
1,7 п.п., рентабельность оборотного капитала – на 1,4 п.п.
Таким образом, по результатам анализа финансового состояния КУП
«Витьба» имеемнеоднозначную ситуацию. С одной стороны,стратегия
финансирования деятельности предприятия весьма рискованна, так как доля
собственного капитала очень низкая. С другой стороны, предприятие является
платежеспособным, кроме того, повысилась деловая активность и
прибыльность производственно-хозяйственной деятельности.
3.3 Пути оптимизации финансового состояния предприятия
В современных условиях хозяйствования важное значение приобретает
не только оценка и анализа финансового состояния, но также прогнозирование
уровня финансовой устойчивости и выработки мер по ее улучшению.
Специалистами предлагаются различные способы, оказывающие влияние на
повышение финансовой устойчивости предприятия.
Известно, что наличие источников формирования запасов выступает
положительным фактором, величина запасов – отрицательным, соответственно,
для выхода из кризисного состояния необходимо предпринимать следующие
меры:
- пополнение источников формирования запасов,
- оптимизация их структуры,
- обоснованное снижение уровня запасов.
Вышеуказанные условия достижимы при следующих условиях:
- увеличение собственного капитала за счет увеличения размера
уставного фонда, а также за счет накопления нераспределенной прибыли
(применимо в том случае, если предприятие не несет непокрытые убытки за
анализируемый период, иначе особых результатов дать не может);
- разработка грамотной финансовой стратегии предприятия, которая бы
позволила предприятию привлекать, как краткосрочные, так и долгосрочные
заемные средства, при этом поддерживая оптимальные пропорции между
Источник: https://baza.diplomsite.ru/previewfile/7147