Дипломная работа: Бухгалтерский баланс хозяйствующего субъекта, его структура, содержание и предназначение (на примере КУП ВКК «Витьба»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
48
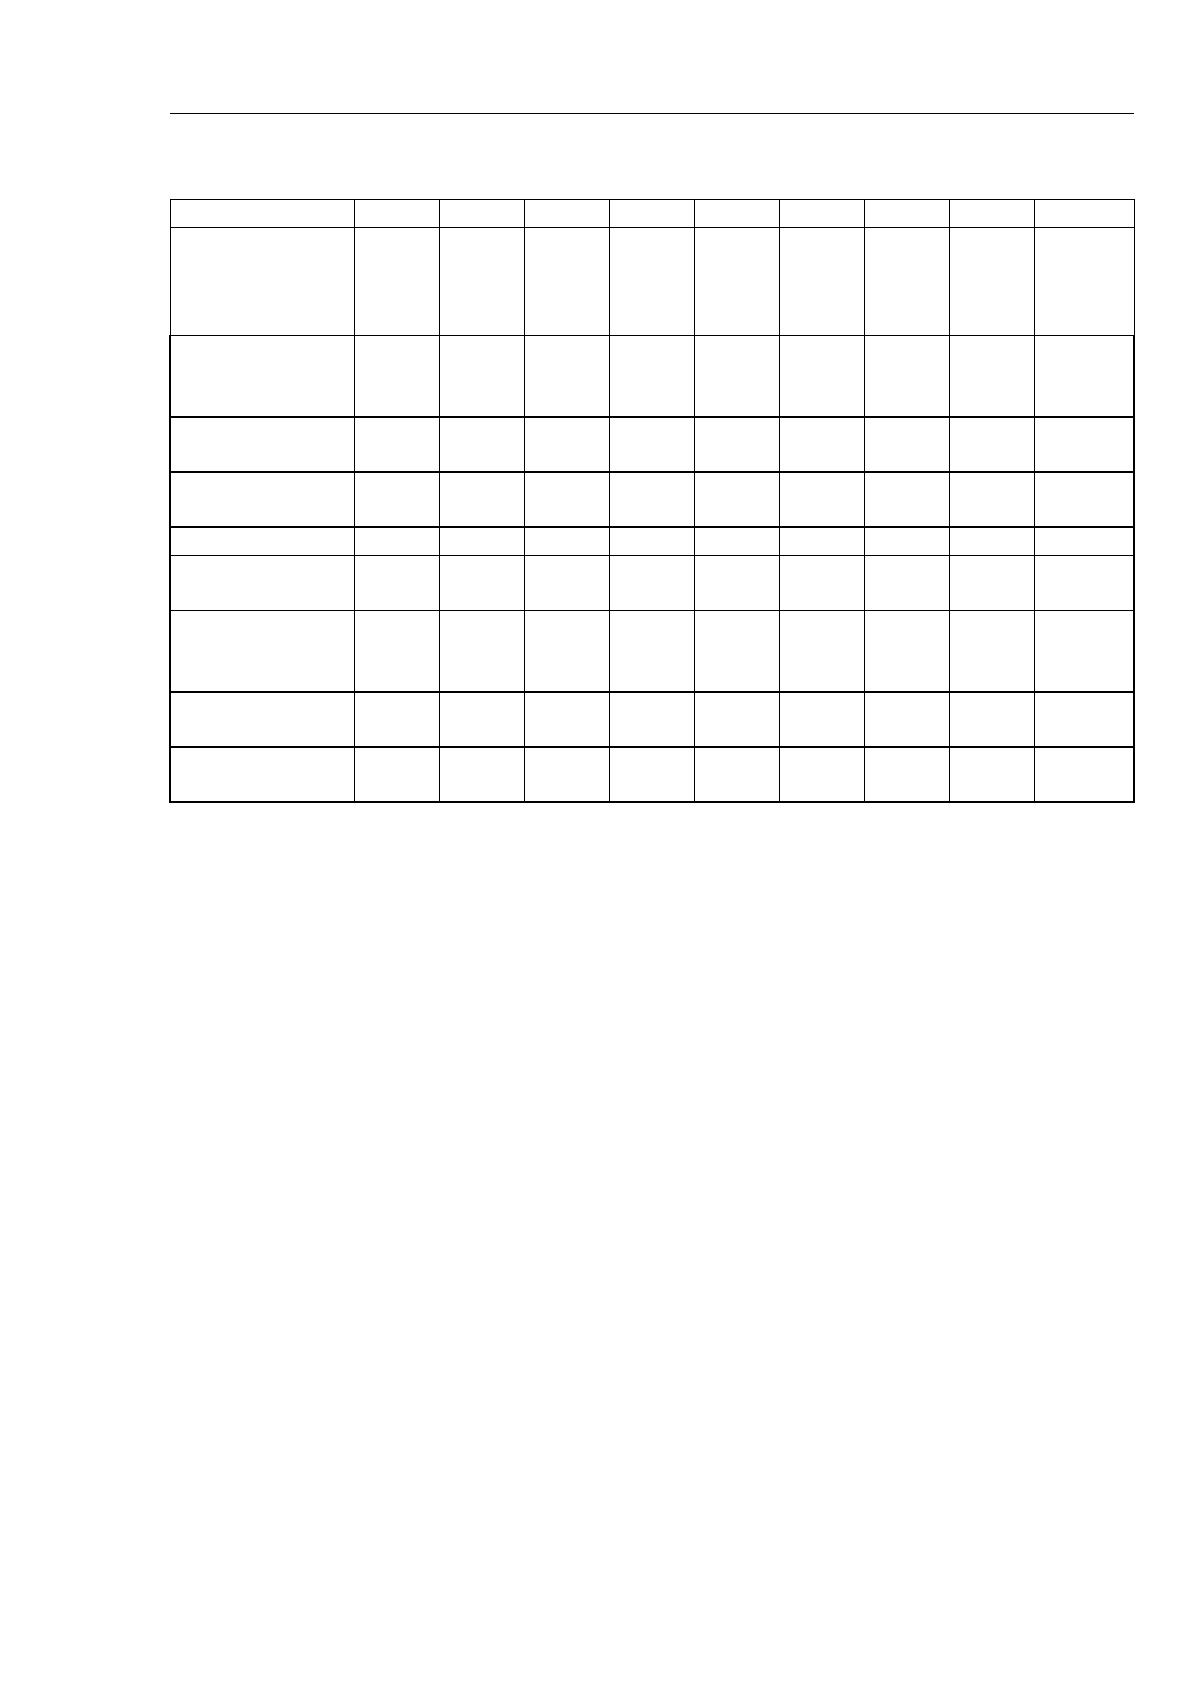
Продолжение таблицы 10
1
2
3
4
5
6
7
8
9
10
Краткосроч-
ная часть
долгосрочных
обязательств
-
-
-
-
21386
31,8
21386
31,8
100,0
Кредиторская
задолжен-
ность
13440
44,4
21427
59,4
39075
58,1
25635
13,7
290,7
- поставщики
и подрядчики
10523
34,7
20512
56,9
28247
42,0
17724
7,3
268,4
- покупатели
и заказчики
2790
9,2
476
1,3
9947
14,8
7157
5,6
356,5
- оплата труда
39
0,1
65
0,2
204
0,3
165
0,2
523,1
- налоги и
сборы
6
0,0
139
0,4
252
0,4
246
0,4
4200,0
- социальное
страхование и
обеспечение
13
0,0
111
0,3
289
0,4
276
0,4
2223,1
- прочие
кредиторы
69
0,2
124
0,3
102
0,2
33
-0,1
147,8
Валюта
баланса
30299
100,0
36062
100,0
67246
100,0
36947
-
221,9
Представленные данные свидетельствуют о том, что в структуре
капитала организации основное место занимают краткосрочные обязательства
(89,9%) и их доля за период 2014-2016 гг. увеличилась на 6,2 п.п. при
увеличении абсолютной суммы на 35104 млн. руб.
В структуре краткосрочных обязательств особо выделяются:
- кредиторская задолженность – 58,1% на конец 2016г. Доля данного
вида обязательств увеличилась по сравнению с 2014 г. на 13,7 п.п., а
абсолютная сумма - на 25635 млн. руб. или в 2,9 раза,
- краткосрочная часть долгосрочных обязательств – 31,80 п.п. на конец
2016г. Данный вид обязательств отсутствовал ранее.
Кроме того, отметим, что предприятием были полностью погашены
обязательства по краткосрочным кредитам и займам.
На долю собственного капитала на конец 2016г. пришлось 10,0%, и она
снизилась на 6,3 п.п. по сравнению с началом 2014г. при росте абсолютной
суммы на 1801 млн. руб.
49
Необходимо заметить, что собственный капитал сформирован прежде
всего за счет добавочного фонда (9,9% от всей стоимости капитала
организации). На долю нераспределенной прибыли пришлось 0,1%. Уставный
капитала организации на протяжении 2014-2016гг. не изменялся и составил 3
млн. руб.
На долгосрочные обязательства КУП «Витьба» приходится порядка
0,1% всего капитала организации. Доля данного источника увеличилась за
анализируемый период на 0,1 п.п., так как по состоянию на начало периода
отложенные налоговые обязательства в организации отсутствовали.
Таким образом, структура капитала КУП «Витьба» несколько
изменилась, негативным моментом является снижение доли собственного
капитала, что может сказаться на финансовой устойчивости предприятия.
3.2 Анализ и оценка финансовой устойчивости предприятия
Финансовая устойчивость предприятия – это его способность
бесперебойно финансировать свою деятельность в требуемых объемах,
поддерживая сложившуюся структуру капитала и постоянно генерируя
прибыль, достаточную для расширенного воспроизводства.
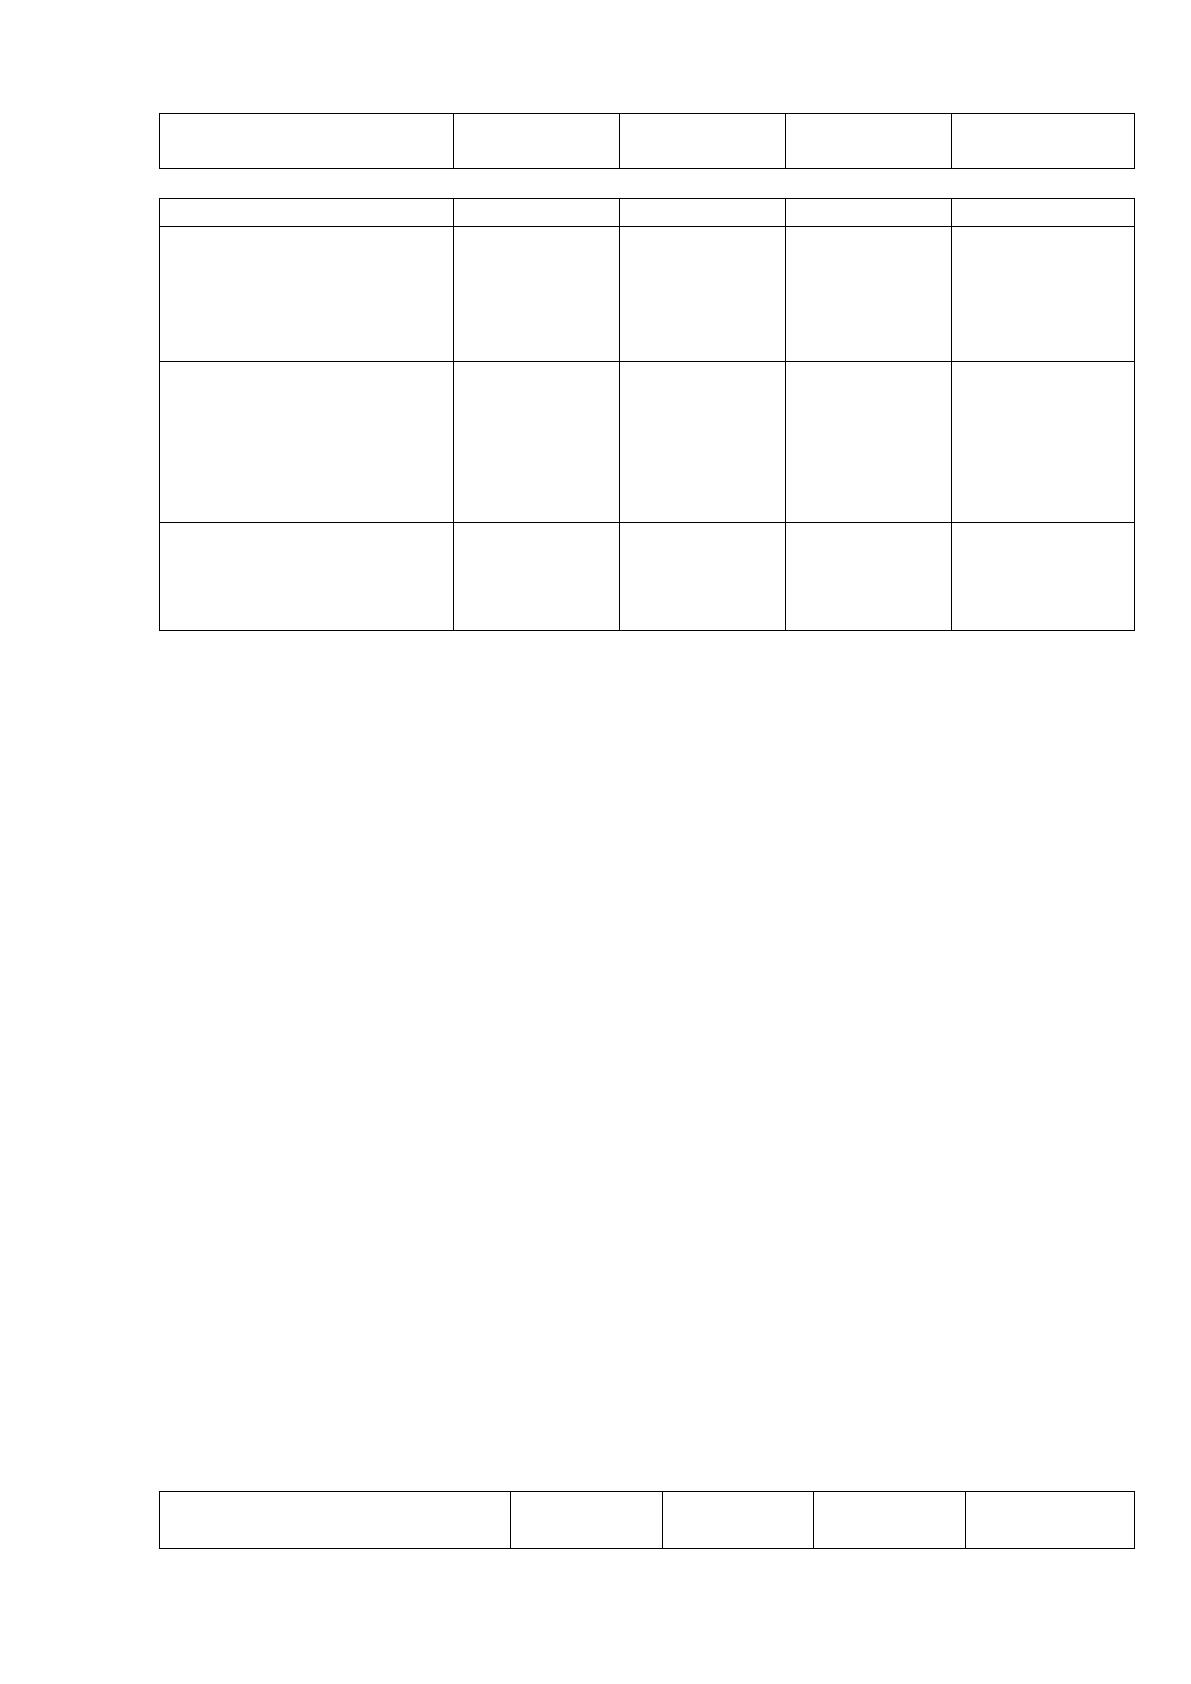
Для проведения анализа финансовой устойчивости КУП «Витьба» будем
использовать данные таблицы 11.
Таблица 11
Анализ формирования и достаточности собственного оборотного
капитала в 2014-2016 гг.
Показатели
На 01.01.
2015г.
На 01.01.
2016г.
На 01.01.
2017г.
Отклонение
2016г. от
2014г.,+-
1
2
3
4
5
1.Сумма собственного
капитала, млн. руб.
4941
6290
6742
1801
2.Долгосрочные
обязательства, млн.
руб.
0
0
42
42
3.Долгосрочныеактивы
, млн. руб.
3286
4323
5602
2316
4.Оборотные
27013
31739
61644
34631
50
(краткосрочные)
активы, млн. руб.
Продолжение таблицы 11
1
2
3
4
5
5.Сумма собственного
оборотного капитала,
млн. руб.
= струб.1+струб.2-
струб.3
1655
1967
1182
-473
6.Коэффициент
обеспеченности
собственными
оборотными
средствами
= струб.5/струб.4
0,061
0,062
0,019
-0,042
7.Коэффициент
маневренности
собственного капитала
= струб.5/струб.1
0,335
0,313
0,175
-0,160
Анализ данных таблицы 11 позволяет сделать вывод о том, что в КУП
«Витьба» имеется запас собственных оборотных средств, что дает
возможности предприятию финансировать оборотные средства за счет
собственных источников.
Соответственно, уровень коэффициента обеспеченности собственными
оборотными средствами на конец 2016г. составил 0,019, что ниже
нормативного значения (норматив для предприятий – 0,2), более того, к концу
2016г. он снизился на 0,042 пункта. Снижение значения коэффициента
маневренности собственных источников на 0,160 пункта указывает на
некоторое ухудшение степени мобильности (гибкости) использования
собственных средств. Таким образом, в КУП «Витьба» неимеется достаточного
объема собственного капитала.
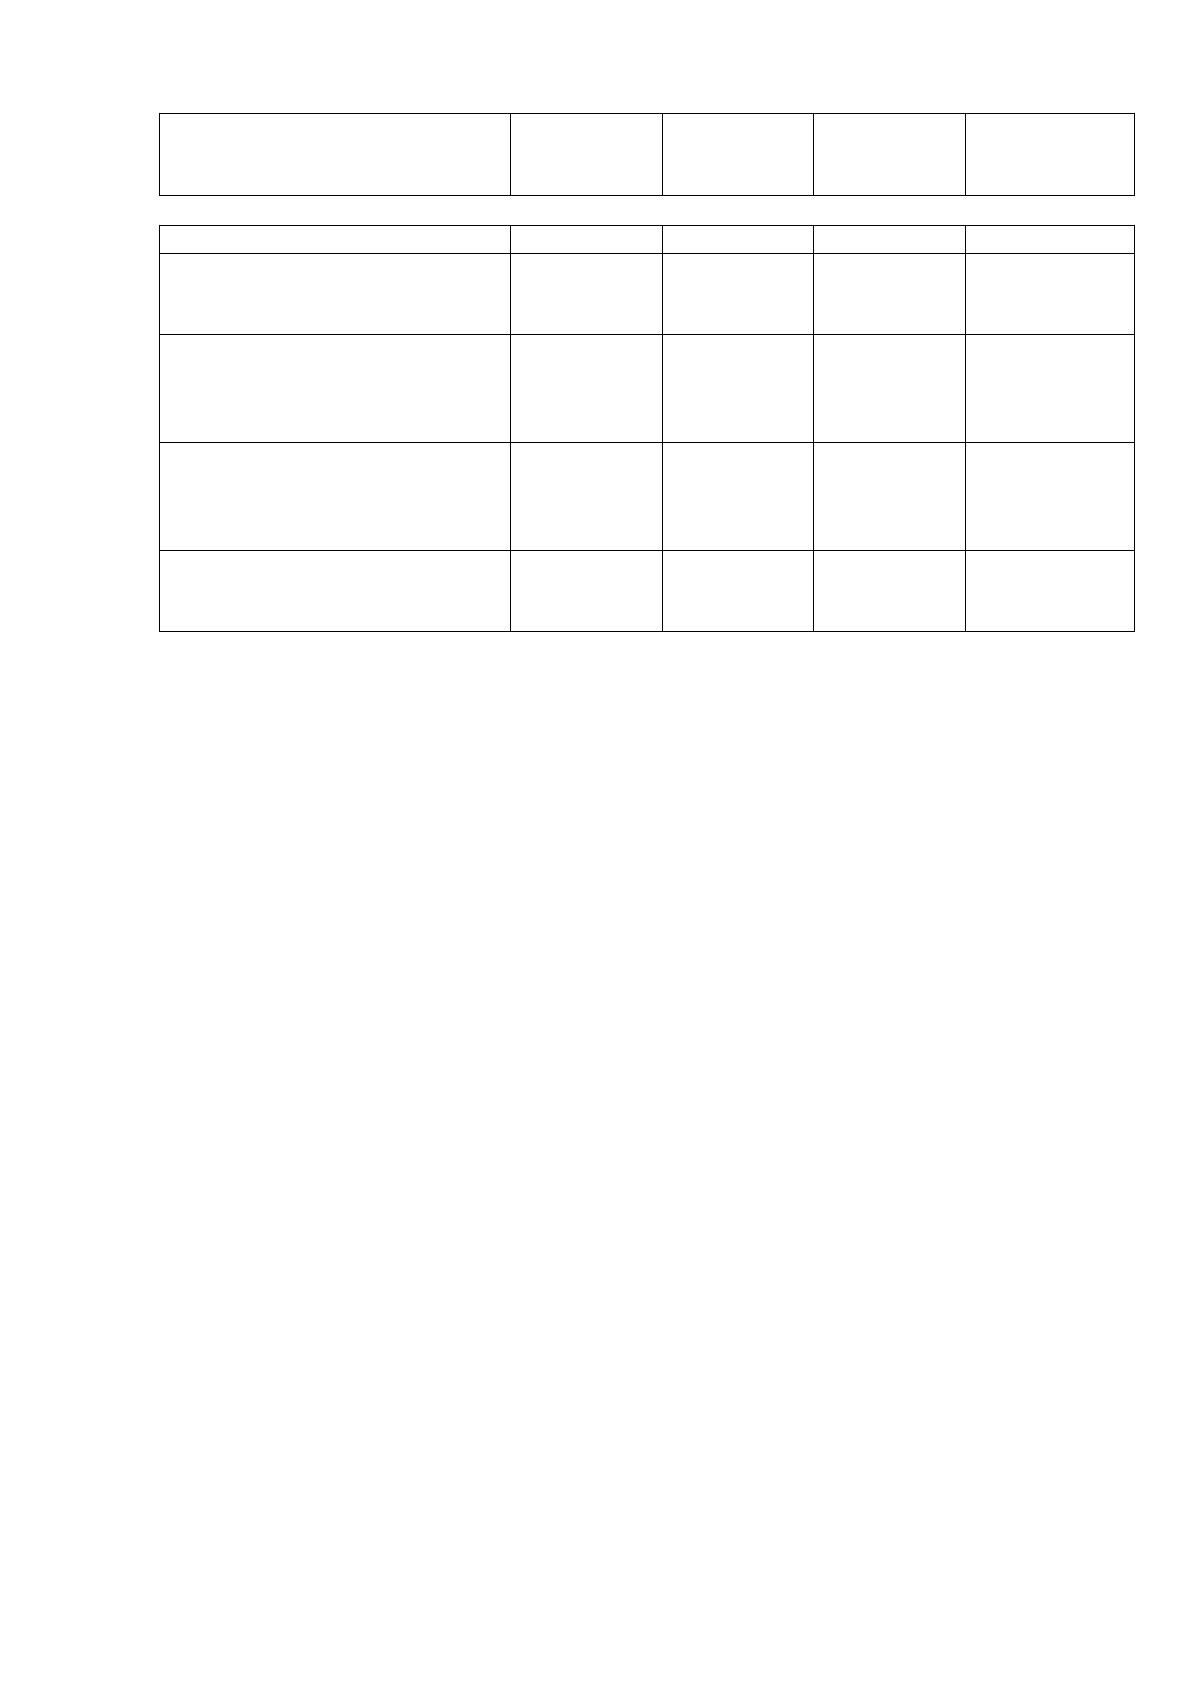
Рассмотрим показатели, характеризующие структуру капитала, что
поможет более точно оценить финансовую устойчивость предприятия (таблица
13).
Таблица 13
Оценка показателей структуры капитала и финансовой
устойчивости в 2014-2016 гг.
Показатели
На 01.01.
2015г.
На 01.01.
2016г.
На 01.01.
2017г.
Отклонени
е, +-
51
1.Коэффициент
собственности
= СК/ЗК
0,19
0,21
0,11
-0,08
Продолжение таблицы 13
1
2
3
4
5
2. Коэффициент
финансового левериджа
= ЗК/СК
5,13
4,73
8,91
+3,78
3. Коэффициент
финансовой независимости
– автономии
= СК/ВБ
0,16
0,17
0,10
-0,06
4. Коэффициент
обеспеченности
обязательств активами
= КДО/ВБ
0,84
0,83
0,90
+0,06
5. Коэффициент
соотношения активов
= ДА/КА
0,12
0,14
0,09
-0,03
где СК – собственный капитал, руб.,
ЗК – заемный капитал, руб.
ВБ – валюта баланса, руб.,
КДО – краткосрочные и долгосрочные обязательства, руб.,
ДА – долгосрочные активы, руб.,
КА – краткосрочные активы, руб.
Исходя из рассчитанных данных можно отметить, что в связи с менее
активным увеличением собственного капитала по сравнению с использованием
краткосрочного и долгосрочного кредитования (подтверждает снижение
коэффициента собственности) снизилась финансовая независимость
организации.
В целом, коэффициент финансовой независимости достаточно низкий и
составляет на конец 2016г. всего 10%. Более того, он снизился на 0,06 пунктов.
Одновременно увеличился коэффициент финансового левериджа (риска) на
3,78 и составил 8,91 на конец 2016г.
В целом, структура капитала предприятия не благоприятна, стратегия
финансирования оборотных активов сильно рискованна, так как
осуществляется за счет краткосрочных обязательств.
Платежеспособность означает наличие у предприятия денежных средств
и их эквивалентов, достаточных для расчетов по кредиторской задолженности,
требующей немедленного погашения. Под ликвидностью какого-либо актива
понимают его способность превращаться в денежные средства. Ликвидность
52
выступает как необходимое обязательное условие платежеспособности,
контроль за соблюдением которой является в условиях рынка важнейшей
функцией предприятия.
Проанализируем относительные показатели ликвидности: текущей,
абсолютной и промежуточной (таблица 14).
Таблица 14
Показатели платежеспособности (ликвидности активов) в 2014-
2016 гг.
Показатель
Рекомен-
дованное
значение
На
01.01.
2015г.
На
01.01.
2016г.
На
01.01.
2017г.
Отклоне-
ние
2016г. от
2014г., +-
Коэффициент
общей
(текущей)
ликвидности
1,0
1,06
1,07
1,02
-0,04
Коэффициент
абсолютной
ликвидности
>0,2
0,18
0,05
0,05
-0,13
Коэффициент
промежуточной
ликвидности
>0,5
0,75
0,59
0,56
-0,19
Анализ произведенных расчетов свидетельствует о том, что КУП
«Витьба» в целом является платежеспособным предприятием. Об этом
свидетельствуют все рассмотренные показатели промежуточной и текущей
ликвидности, которые приближены к нормативным значениям. И несмотря на
то, что значение коэффициента текущей ликвидности снизилось по сравнению
с началом 2016г. на 0,05 пункта, эта ситуация не снизила платежеспособность
кооператива. Коэффициент промежуточной ликвидности также снизился (на
0,03 пункта).
Так мы видим, что коэффициент текущей ликвидности на конец 2016г.
составил 1,02, то есть на 0,04 пункта меньше показателя на конец 2014г.
(рисунок3).
По показателям ликвидности баланса в КУП «Витьба» по состоянию на
01.01.2017г. недостаточно наиболее ликвидных активов, так как коэффициент
абсолютной ликвидности ниже норматива, то есть свидетельствует о том, что
Источник: https://baza.diplomsite.ru/previewfile/7147