Курсовая работа (т): Фінанси державних підприємств
Фінанси виконують свою роль за допомогою форм і методів створення й використання фінансових ресурсів поряд з іншими економічними категоріями і передовсім - з ціною. Ціна це грошовий вираз вартості будь-якого товару, тобто ціни, як і фінанси, здійснюють розподіл валового внутрішнього продукту [3].
У теорії й практиці цінові та фінансові методи часто розглядаються як рівнозначні щодо регулювання економічних процесів. Є підстави стверджувати, що ці методи доповнюють один одного і їхнє використання залежить від конкретної економічної ситуації.
Отже, державними підприємствами відповідно до Господарського кодексу України є підприємства, що діють на основі державної власності.
Фінанси підприємств - це економічні відносини, що зв'язані з рухом грошових потоків, формуванням, розподілом і використанням доходів і грошових фондів суб'єктів господарювання в процесі відтворення. Проте останнім часом більшість економістів вважають, що фінанси підприємств - це різноманітні фонди фінансових ресурсів, які створюються і використовуються задля здійснення виробництва і реалізації продукції, робіт і послуг у різних галузях, а також для фінансування інших видів діяльності підприємств.
В сучасних умовах, використовуючи фінанси,
держава виконує соціальну функцію суспільного добробуту. Фонди фінансових
ресурсів, що створюються державою й використовуються для задоволення соціальних
потреб, відіграють вирішальну роль для досягнення зазначеної мети. Фонди
фінансових ресурсів, що створюються й використовуються підприємницькими
структурами та населенням, теж у відповідній формі регулюються державою через
визначення переліку платних послуг, норм плати тощо.
2. Аналіз фінансових ресурсів державних підприємств
Основними показниками, що характеризують роботу підприємств, є валове виробництво, виручка, собівартість, прибуток від реалізації, чистий прибуток, податкові платежі та ін.
У даному пункті проаналізуємо результати
діяльності українських підприємств в 2011-2013 рр., розглянемо таблицю 2.1.
Таблиця 2.1. Основні показники
соціально-економічного розвитку
Показники 2012
2013
Приріст в 2012
Приріст в 2013
ВВП, млрд. грн.
36565
49992
63679
27,4%
74,2%
зокрема валова додана вартість
промисловості, млрд. грн.
9533
14007
17429
24,4%
82,8%
Основні засоби (за первинною вартістю на
кінець року), млрд. грн.
192456
235329
243395
3,4%
26,5%
зокрема промисловості
67047
82484
83553
1,3%
24,6%
Продукція промисловості, млрд. грн.
33387
48530
62545
28,9%
87,3%
Виробництво споживчих товарів, млрд.
грн.
10329
13651
16155
18,3%
56,4%
непродовольчі товари
4962
6363
7060
11,0%
42,3%
продовольчі товари
4829
6509
8198
25,9%
69,8%
алкогольні напої
538
779
897
15,1%
66,7%
Продукція сільського господарства, млрд.
грн.
7814
10545
12826
21,6%
64,1%
Середньорічна чисельність зайнятих в
економіці, тис. чоловік
4339,3
4136,3
4349,8
5,2%
0,2% 1158,5
1157,7
1163
0,5%
0,4%
Інвестиції в основний капітал, млрд.
грн.
7131
10783
15096
40,0%
111,7%
Роздрібний товарообіг, млрд. грн.
15170
19452
25230
29,7%
66,3%
Як видно з таблиці в 2012 році збільшення ВВП
відбулося на 37% (без урахування індексу цін), в 2013 році збільшення на 27%,
Отже можна зробити висновок, що спостерігається тенденція до збільшення
виробництва. Як раніше було відмічено в державній власності знаходиться 27,4%
підприємств з фондоозброєністю в 3 рази вище, ніж у підприємств інших видів
власності, тому можна припустити що ріст виробництва надалі буде
перспективніший у підприємствах інших форм власності за рахунок залучення
капіталу і збільшення фондоозброєності. Цей факт підтверджує те, що
спостерігається зростання інвестицій.
Крім того за даними таблиці можна сказати, що в
2012 році зростання виробництва перевищило ріст роздрібного товарообігу, але в
2013 році ситуація дещо стабілізувалася, в результаті за два роки виробництво
виросло на 74% (без урахування індексу цін), а роздрібний товарообіг - на 66%.
Отже необхідно було б провести політику по стимулюванню продажів - збільшення
запасів приведе до зменшення віддачі від капіталу.
Далі необхідно проаналізувати показники
прибутковості і рентабельності, які розглянемо у таблиці 2.2.
Як видно з таблиці зростання прибутку досить
неоднозначне: по деяких галузях спостерігається приріст за два роки (2012-2013)
у декілька разів (хімічна і нафтохімічна промисловість), при цьому слід
враховувати чинник інфляції, а по деяких скоротився, також без урахування
індексу цін. Така ситуація пояснюється тим, що держава підтримує деякі
(найбільш вигідні) галузі за допомогою субсидій, але це може привести до того,
що через деякий час підприємства можуть втратити свою конкурентоспроможність на
зовнішньому ринку. І якщо враховувати той факт, що підприємства паливної,
хімічної нафтохімічної промисловості і машинобудування це підприємства
орієнтовані на експорт, то слід задуматися про правильність такої стратегії.
Таблиця 2.2. Прибуток від реалізації товарів,
продукції, робіт, послуг з галузей промисловості (у фактично діючих цінах
мільярдів гривень)
Показники
2011
2012
2013
Приріст в 2012
Приріст в 2013
Вся промисловість
2834,5
5167,6
6533,5
26%
130%
Електроенергетика
241,7
449,8
456,0
1%
89%
Паливна промисловість
805,8
1469,4
1950,9
33%
142%
Паливна промисловість
805,8
1469,4
1950,9
33%
142%
Чорна металургія
218,6
502,7
373,0
26%
71%
Хімічна і нафтохімічна промисловість
423,5
886,8
1357,8
53%
221%
Машинобудування і металообробка
551,6
960,9
1204,3
25%
118% 128,4
189,6
173,4
9%
35%
Промисловість будівельних матеріалів
80,4
126,8
149,1
18%
85%
Легка промисловість
60,3
96,1
80,0
17%
33%
Текстильна
11,9
32,6
11,6
64%
3%
Швейна
21,7
31,3
39,8
27%
83%
шкіряна, хутряна і взуттєва
27,4
32,8
30,2
8%
10%
Харчова промисловість
250,2
369,8
621,0
68%
148%
Харчово-смакова
189,4
311,1
352,8
13%
86%
М'ясна і молочна
35,2
22,8
223,9
882%
536%
Рибна
25,7
36,0
44,3
23%
72%
Основну частину в прибутку складає паливна,
хімічна і нафтохімічна промисловості, а також машинобудування, які разом
приносять 69% прибутку для всієї промисловості [15, с. 142]. Отже, у разі
втрати конкурентоспроможності цими підприємствами, держава може прийти до дуже
глибокої кризи, з якої вибратися буде досить складно.
За даними можна сказати, що середня
рентабельність підприємств на рівні 15%, при цьому сформована вона за рахунок
паливної, хімічної і нафтохімічної промисловості і чорної металургії. Крім
того, слід зазначити, що рентабельність чорної металургії має тенденцію до
зниження, отже, можливе зниження загальної рентабельності в промисловості.
Зіставивши табл. 2.1 і табл. 2.2 можна
відзначити, що підприємства енергетики при рентабельності нижче середнього
рівня приносять 30% всьому прибутку, це говорить про те, що необхідно
привертати інвестиції для зниження собівартості продукції (слід розмежувати
субсидії і інвестиції).
Легка промисловість має найнижчу рентабельність,
окрім того спостерігається схильність до зниження, тому слід визначити чинники
які впливають на собівартість продукції і розробити програму поліпшення
ефективність виробництва [13, с. 185].
Як найкраща ситуація спостерігається у
підприємств хімічної і нафтохімічної промисловості: рентабельність росте
високими темпами, тому слід спробувати зберегти таку тенденцію.
До показників що характеризує фінансову ситуацію
відносяться також число збиткових підприємств.
З економічної точки зору збитковість є
неспроможністю продовження суб’єктом своєї підприємницької діяльності внаслідок
її економічної нерентабельності, безприбутковості [21, с. 219].
Збитковість підприємства безпосередньо пов’язане
з погіршенням його фінансового стану і отриманням збитків. За даними Державного
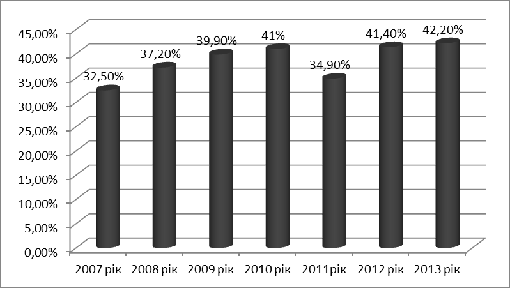
комітету статистики, в 2007-2013 роках збитки підприємств України суттєво зросли.
З рис. 2.1. бачимо, що найменше збиткових
підприємств було зареєстровано у 2007 році і вони становили 32,5%. А далі з
кожним роком їхня кількість постійно зростає. Лише в 2011 році спостерігається
тенденція до зменшення, що свідчить про позитивні зрушення. Найбільша питома
вага збиткових підприємств у 2011 році зареєстрована в таких галузях як:
надання комунальних та індивідуальних послуг, діяльність у сфері культури та
спорту - 41,9%; операції з нерухомим майном, оренда, інжиніринг та надання
послуг підприємцям - 40,8%; фінансова діяльність - 40,1%; діяльність готелів та
ресторанів - 39,7%; охорона здоров’я та надання соціальної допомоги - 38,1%.
Рис. 2.1. Частка підприємств, що отримали збиток
в загальній кількості підприємств України Як видно з рис. 2.1.
позитивна тенденція спаду числа збиткових підприємств виявилася нетривалою.
Їхня кількість вже в наступних роках перевищила усі попередні показники. У 2013
році збиткові підприємства досягли піку своєї чисельності протягом розглянутих
нами років - порівняно з показниками 2012 року збільшились з 41,4% до 42,2%.
При цьому прибуток
промислових підприємств в 2013 року склав 40,6 млрд. грн., а збиток - 30 млрд.
грн. [4, с. 36].
Найбільш прибутковими за
підсумками цього року були підприємства добувної промисловості, фінансовий
результат яких до оподаткування склав 9,8 млрд. грн., підприємства з
виробництва харчових продуктів, напоїв і тютюнових виробів - 3,2 млрд. і
підприємства з виробництва автотранспортних засобів, причепів і напівпричепів
та інших транспортних засобів - 2 млрд. [16, с. 44].
У той же час підприємства
переробної промисловості отримали збиток до оподаткування у розмірі 3,34 млрд.
грн.
Зокрема, металургійне
виробництво, виробництво готових металевих виробів, крім машин і устаткування,
скоротилося на 6,2 млрд. грн., виробництво хімічних речовин і хімічної
продукції - на 3,7 млрд. грн., виробництво продуктів нафто перероблення
скоротилося - на 1 млрд. грн. і виробництво гумових та пластмасових виробів,
іншої неметалевої мінеральної продукції - на 100,2 млн. грн. [11, с. 174].
Чисельність підприємств, що отримали збиток від
господарської діяльності, відрізняється не тільки за видами економічної
діяльності а й за регіонами країни. Найбільш збитковими регіонами України є АРК
Крим, Волинська обл., Рівненська обл., Житомирська обл. та Чернівецька обл.
Відповідно найменш збитковими є підприємства Вінницької, Донецької,
Закарпатської та Івано-Франківської областей [22].
Згідно інформації, яка надходить до Державного
департаменту з питань банкрутства, станом на кінець 2013 року загальна
кількість підприємств, які перебували у процедурах банкрутства, становить
17178, що на 2536 більше, ніж у попередньому році. Загалом протягом 2007-2013
років кількість підприємств, що збанкрутували, зросла на 4878 одиниць [23].
Отже, підприємства енергетики при рентабельності
нижче середнього рівня приносять 30% всьому прибутку, це говорить про те, що
необхідно привертати інвестиції для зниження собівартості продукції (слід розмежувати
субсидії і інвестиції).
Легка промисловість має найнижчу рентабельність,
окрім того спостерігається схильність до зниження, тому слід визначити чинники
які впливають на собівартість продукції і розробити програму поліпшення
ефективність виробництва.
Як найкраща ситуація спостерігається у
підприємств хімічної і нафтохімічної промисловості: рентабельність росте
високими темпами, тому слід спробувати зберегти таку тенденцію.
Державне підприємництво
виконує багато важливих функцій у ринковій економіці. Виступаючи альтернативою
приватному, воно здійснює такі призначення, які або не можуть бути забезпечені
приватною ініціативою, або задовольняються нею на умовах вищих суспільних
витрат.
Найчастіше серед цілей
державного підприємництва називають забезпечення населення суспільними товарами
(благами). На відміну від індивідуальних товарів, виробництво яких у своїй
основі є прерогативою приватного бізнесу, суспільні товари знаходяться у сфері
громадських інтересів. Ці товари характеризуються двома ознаками:
) неконкурентність, що
означає загальнодоступність блага, можливість його безоплатного споживання;
) невинятковість,
означає, що ніхто не може бути дискримінований під час його споживання.
Одна із функцій
державного підприємництва полягає у тому, що воно виступає ініціатором
(провайдером) щодо приватного сектору. Воно започатковує процеси, спрямовані на
реконструкцію та розвиток економічного потенціалу суспільства, зростання
сукупного капіталу. Саме державні виробничі об’єкти можна трактувати і як
своєрідну матеріальну базу, і як інструмент для здійснення урядової економічної
політики. Ще однією із функцій державного підприємництва є реалізація
соціальних цілей. На сучасну державу покладається обов’язок вирішення
соціальних проблем, розвиток соціальної інфраструктури. Досягнення соціальної
рівноваги у суспільстві є важливим чинником державного підприємництва.
Аналіз результатів
ринкових перетворень в Україні показує, що ефективному використанню державної
власності через інститути державного підприємництва перешкоджають багато
проблем:
відсутні науково
обґрунтовані критерії оптимізації обсягу і структури державного сектору
економіки;
потреба в удосконаленні
механізму державного регулювання і контролю на підприємствах з державною формою
власності;
відсутня стратегія
розвитку підприємств державного сектору економіки;
низький професійний
рівень менеджменту підприємницької діяльності.
Чинниками, що сприяють
поширенню державного підприємництва, є: дезорганізація, нестійкість або
порушення функціонування ризиків, слабкість національного приватного капіталу,
воєнно - стратегічні і політичні мотиви.
Підприємства державної
форми власності мають свою специфіку функціонування, а саме [19]:
§ державні
підприємства створюються і діють у тих сферах, де приватні підприємства є
неефективними;
§ у державній
власності залишаються ті підприємства, які потребують державної підтримки;
§ у державній
власності знаходяться підприємства, які є стратегічними і забезпечують
цілісність і безпеку держави;
§ державними є ті
підприємства, які відносяться до некомерційного господарювання, тобто надають
суспільні та квазісуспільні товари та послуги;
§ на державні
підприємства покладені функції, які не спроможні здійснити підприємства інших форм
власності, - стратегічна, оздоровча та природоохоронна.
Фінансова діяльність
державних підприємств стикається з багатьма проблемами, як і фінансова
діяльність всього реального сектору економіки. Зокрема нераціональною
залишається структура підприємств державної форми власності, що є наслідком
помилок, допущених під час здійснення приватизації економіки. Значною мірою
гальмують розвиток підприємств і фінансові проблеми, такі як забезпеченість
власним оборотним капіталом, обгрунтованість фінансового планування,
неефективність фінансового контролю тощо.
В теперішній час, не
дивлячись на велику кількість інформації по фінансовому плануванню і збільшення
кількості кваліфікованих спеціалістів, система планування діяльності на
державних підприємствах не позбавлена ряду серйозних недоліків. Так, форми
більшості облікових і звітних документів (податкових декларацій, фінансової
звітності) не пристосовані для фінансового аналізу, тому вихідну інформацію
частіше приходиться збирати із інших джерел. Нерідко при плануванні переважає
витратний метод ціноутворення без врахування попиту на продукцію. Це призводить
до того, що не проводиться аналіз беззбитковості продажів. Також часто
загальноекономічне планування просто не доводиться до фінансового, тому не дає
можливості визначити потребу у фінансуванні діяльності підприємства [24].
Крім того, в сучасних
ринкових умовах діють фактори, що обмежують використання фінансового планування
на підприємствах, а саме: 1) високий ступінь невизначеності на українському
ринку, пов'язаний з триваючими глобальними змінами у всіх сферах громадського
життя; 2) відсутність ефективної нормативно - правової бази в сфері
внутрішньофірмового фінансового планування; 3) обмеженість фінансових
можливостей для здійснення фінансових розробок в галузі планування на
підприємствах.
Однак, неможливість
застосування фінансового планування на підприємствах зумовлюється не лише
перерахованими факторами, а й звичайним небажанням керівників цих підприємств
вдаватися до його методів та прийомів. Вирішення наведених проблем створить
умови для розвитку й ефективного функціонування бізнесу, а також сприятиме
перетворенню підприємств державного сектора економіки в одну з рушійних сил на
шляху до ринку.
Достовірності виконання
фінансових планів сприятиме відповідний алгоритм моніторингу процесів
фінансового планування на державних підприємствах. Основними показниками
моніторингу мають бути: фактичні показники, що характеризують поточний
фінансовий стан окремих підприємств та груп підприємств державного сектору
економіки; планові показники окремих підприємств; узагальнені показники за
галузями державного сектору економіки та за окремими критеріями відбору;
показники щодо виконання фінансових планів окремих підприємств і узагальнені за
підприємствами окремих галузей у розрізі відповідних органів виконавчої влади
та в цілому за державним сектором економіки за поточний рік і в динаміці;
показники, що характеризують виконання умов контрактів із керівниками
підприємств. Врахування результатів моніторингу сприятиме поліпшенню фінансового
управління підприємствами.
Відновлення фінансового
планування на новій основі зумовлює необхідність для державних підприємств
нормування власних обігових коштів.
Чим вища частка власного
оборотного капіталу в складі оборотних активів, тим стійкіший фінансовий стан
підприємства. Доцільно, щоб цей капітал покривав не менш як 50% потреби
підприємства, а ще 50% відшкодовувалися за рахунок кредиторської заборгованості
й короткострокових позичок банків. Нормування власного оборотного капіталу
потребує розробки політики його формування і фінансування.
Послідовність дій щодо
формування політики фінансування оборотних активів полягає у:
) вивченні джерел
формування оборотних активів у попередньому періоді;
) прийнятті політики
формування оборотних активів на підприємствах на майбутній період із позиції
прибутковості й ризику фінансово - господарської діяльності.
) оптимізації обсягу і
структури джерел формування оборотних активів, тобто встановлення прийнятного
для підприємства співвідношення між власним оборотним капіталом,
короткостроковими кредитами і позиками, кредиторською заборгованістю, іншими
короткостроковими зобов'язаннями.
До процедури планування
входять розрахунки прогнозних обсягів запасів, дебіторської заборгованості,
коштів, інших оборотних активів, а також джерел їхнього фінансування разом із
власними, позиковими і залученими.
Основою для виявлення
недоліків і проблем державних підприємств є постійне проведення фінансового
аналізу. Вимогам забезпечення фінансового аналізу має відповідати інформаційна
база - фінансова звітність державних підприємств. Для кардинального поліпшення
ситуації необхідно розробити політику збалансованого розвитку як щодо
підприємств, котрі діють у ринкових умовах як підприємницькі структури, так і
виробництв, які реалізують суспільні інтереси.
В умовах реформування
державного сектора економіки України з метою адаптації його до ринкових вимог,
підвищення ефективності функціонування промислових підприємств залежить від
збільшення значення комерційної діяльності і може бути досягнуто через
впровадження механізму комерціалізації. В сучасних умовах комерціалізація - це
система заходів з реструктуризації комерційної діяльності, спрямованих на
реформування господарської діяльності державних підприємств та досягнення ними
стратегічних цілей розвитку шляхом здійснення необхідних структурних
перетворень, адаптованих до зміни факторів зовнішнього середовища
функціонування з метою отримання максимального прибутку, переважно швидкої
обвальної приватизації, особливо якщо вдається ефективно впровадити діючий
кредитний механізм переливу ресурсів.
Однак, комерціалізацію
підприємств державного сектора не слід розглядати як разовий процес здійснення
найбільш суттєвих реформаторських дій по оздоровленню підприємств. Вона повинна
стати постійною функцією, за допомогою якої державні підприємства забезпечують
собі своєчасну адаптацію до конюнктури і вимог ринку, залишаються
конкурентоспроможними і прибутковими, а також виконувати місію наповнення
державного бюджету.
Негативним фактором, що
впливає на фінансову діяльність державних підприємств є відсутність належного
державного фінансового контролю за використанням державної власності. Є
повністю державні й казенні підприємства, а також підприємства, у статутному
фонді яких є частка держави. Однак, з боку їхнього власника - держави
керівництво і контроль за діяльністю таких підприємств, утворенням прибутку та
його використанням фактично не здійснюється. Величезні фінансові потоки і кошти
зовсім не контролюються. До 2002 року фінансові плани цих підприємств навіть не
вимагались, і не затверджувались Міністерством фінансів [25].
Державні підприємства не
підлягають і аудиту Рахункової палати, за винятком бюджетних коштів, ними
отриманих. Фінансовий аудит, наприклад, державних акціонерних компаній здійснює
не ГоловКРУ, а приватні аудиторські фірми. Але звіти про цей аудит, як і
фінансові звіти державних підприємств, що пройшли аудит, не подаються ні
Міністерству фінансів, ні уряду, ні Верховній Раді України. Така ситуація
призводить до негативних наслідків. Сьогодні в Україні урядовий контроль за
державним майном формально урядом начебто здійснюється, водночас зовнішнього,
незалежного від уряду контролю та державного аудиту використання цього майна
взагалі немає. Основи державного фінансового контролю в напрямі контролю
власності могли б бути аналогічними основам державного контролю у сфері
фінансів.
В даний момент, значний
вплив на фінансову діяльність державних підприємств справляють наслідки
світової фінансової кризи. Тому, з метою мінімізації її наслідків затверджено
План заходів Фонду державного майна України щодо запобігання можливому
негативному впливу наслідків світової фінансової кризи на діяльність державних
підприємств та господарських товариств, в статутному капіталі яких є державний
пакет акцій (частка), які відносяться до сфери управління ФДМУ, яким
передбачено завдання відповідальним Департаментам та регіональним відділенням
[26]:
а) щодо організації
невідкладного проведення засідань наглядових рад, на яких розглянути наступні
питання стосовно:
· аналізу впливу
світової фінансової кризи на фінансово - господарську діяльність підприємств;
· своєчасності та
повноти сплати заробітної плати працівникам підприємств, внесків до пенсійного
фонду, інших фондів соціального страхування, податків, зборів (обов'язкових
платежів) до державного та місцевих бюджетів;
· проблем взаємодії
з банківськими установами, постачальниками, споживачами;
· можливих
наслідків в зайнятості працівників; пропозицій правлінь щодо зменшення впливу
світової фінансової кризи на фінансово - господарську діяльність підприємств;
б) затвердити план
заходів господарських товариств щодо недопущення (мінімізації) негативних
наслідків світової фінансової кризи на підприємствах;
в) запровадити здійснення
моніторингу погашення заборгованості із заробітної плати, зі сплати внесків до
Пенсійного фонду;
г) з метою запобігання
скорочення робочих місць проводити аналіз ситуації щодо виконання колективних
договорів на підпорядкованих підприємствах.
Отже, для рівномірного
соціально - економічного розвитку держави потрібно розвивати економічний
потенціал усіх регіонів. Основною метою економічного розвитку держави є власне
підвищення добробуту і якості життя мешканців усіх регіонів, яке є можливим
внаслідок як розвитку окремих галузей, його підприємств, так і рівномірного
територіального розвитку, значного рівня зайнятості населення, шляхом
покращання економічного розвитку вітчизняних підприємств.
Подальші процеси
приватизації державних підприємств, які відбуваються в Україні, негативно
впливають на розвиток державного підприємництва, на їх регулювання та контроль
з боку держави. В Україні необхідно вдосконалити закони та правила, які б чітко
визначали відповідальність органів державної влади щодо приватизації
підприємства, які б поповнювали Державний бюджет та сприяли розвитку ринкової
економіки країни загалом.
Важливу роль для
державних підприємств відіграють процеси їх реструктуризації. Реструктуризація
підприємства є елементом його соціально - економічного розвитку і націлена на
ефективне функціонування підприємства в умовах ринкової економіки. Як
внутрішня, так і зовнішня реструктуризації включають заходи з реорганізації
підприємства, які можуть змінювати власників статутного капіталу та їх правовий
статус. Реструктуризація підприємства формує механізми стимулювання персоналу
на підвищення фінансово - господарської діяльності, на конкуренто -
спроможність підприємства на ринку, на підвищення економічного потенціалу та
забезпечення підняття соціальних стандартів працюючих і покращання їх
добробуту.
фінанси економічний
підприємництво державний
Визначено, що останнім
часом фінансами підприємств прийнято вважати різноманітні фонди фінансових
ресурсів, які створюються і використовуються задля здійснення виробництва і
реалізації продукції, робіт і послуг у різних галузях, а також для фінансування
інших видів діяльності підприємств.
Охарактеризовано різні
види державних підприємств - унітарні (комерційні, казенні) та корпоративні,
способи їхнього утворення, користування майном згідно Господарського кодексу.
Проведено аналіз положень
Цивільного і Господарського кодексів, Закону України «Про приватизацію
державного майна» і віднесено державні акціонерні товариства, статутний фонд
яких сформовано за рахунок державного майна і 100% акцій яких перебуває у
державній власності до підприємств державної форми власності, так як на
сьогодні відсутні спеціальні правові норми, які б чітко відносили їх до такого
виду, як «державні підприємства».
Виділено основні джерела
формування майна державних підприємств. Ними є грошові та матеріальні внески
засновників, доходи від реалізації продукції, доходи від цінних паперів,
капітальні вкладення і дотації з бюджетів, кредити банків та інших кредиторів,
безоплатні та благодійні внески, пожертвування організацій і громадян, а також
інші джерела, незаборонені законом.
Визначено, що призначення
фінансів - забезпечити необхідні умови для здійснення процесу створення,
розподілу й використання валового внутрішнього продукту в державі, що
досягається шляхом створення й використання різноманітних фондів фінансових
ресурсів на всіх етапах діяльності держави, підприємців і кожного громадянина.
Зауважено, що пошук
кращої можливості використання фондів фінансових ресурсів на всіх рівнях для
підвищення ефективності виробництва шляхом фінансового забезпечення потреб
розвитку економіки, стабілізації фінансового становища в державі являється
одним з основних завдань фінансової політики владних структур.
Проаналізовано результати
діяльності українських державних підприємств в 2011-2013 рр., які свідчать про
наступне:
) необхідність проведення
політики по стимулюванні продажів у зв’язку з тим, що в останні роки зростання
виробництва перевищувало ріст роздрібного товарообігу;
) зростання прибутку
досить неоднозначне: по деяких галузях спостерігається приріст у декілька
разів, а по деяких скорочення, що пояснюється тим, що держава підтримує деякі
(найбільш вигідні) галузі за допомогою субсидій, але це може привести до того,
що через деякий час підприємства можуть втратити свою конкурентоспроможність на
зовнішньому ринку;
) середня рентабельність
підприємств на рівні 15%, при цьому сформована вона за рахунок паливної,
хімічної і нафтохімічної промисловості і чорної металургії. Крім того, слід
зазначити, що рентабельність чорної металургії має тенденцію до зниження, тому
можливе зниження загальної рентабельності в промисловості.
Вибудувано послідовність
дій щодо формування політики фінансування оборотних активів, яка полягає у:
вивченні джерел
формування оборотних активів у попередньому періоді;
прийнятті політики
формування оборотних активів на підприємствах на майбутній період із позиції
прибутковості й ризику фінансово - господарської діяльності. Таким чином, основними
напрямами удосконалення організації фінансової діяльності державних
підприємств, на нашу думку, мають бути:
. Здійснення оптимального
фінансового планування, яке створить умови для розвитку й ефективного
функціонування бізнесу, а також сприятиме перетворенню підприємств державного
сектора економіки в одну з рушійних сил на шляху до ринку.
. Необхідність нормування
для державних підприємств власних обігових коштів.
. Впровадження механізму
комерціалізації як системи заходів з реструктуризації комерційної діяльності,
спрямованих на реформування господарської діяльності державних підприємств та
досягнення ними стратегічних цілей розвитку.
. Вдосконалення законів
та правил, що чітко визначали б відповідальність органів державної влади щодо
приватизації підприємства, які б поповнювали Державний бюджет та сприяли
розвитку ринкової економіки країни загалом.
. Здійснення належного
державного фінансового контролю за використанням державної власності, оскільки
фактично не ведеться контроль за діяльністю державних, казенних і тих
підприємств, у статутному фонді яких є частка держави, а також за утворенням і
використанням прибутку таких підприємств. Величезні фінансові потоки і кошти
залишаються безконтрольними.
1. Господарський кодекс України від 16.01.2003 №436-IV
[Електронний ресурс] - Режим доступу: http://zakon1.rada.gov.ua/laws/show/436-15
2. Базецька Г. І. Фінанси підприємства: планування та
управління у виробничій сфері: навч. посіб. / Г. І. Базецька, Л.Г. Суботовська,
Ю.В. Ткаченко; Харк. нац. акад. міськ. госп-ва. - Х.: ХНАМГ, 2012. - 292 с.
. Бланк І.А. Управління финансовими ресурсами/ І.А. Бланк.
- М.: Омега - Л, 2010.
. Гладченко Л. Прозорість державних фінансів як передумова
ефективності державного управління / Л. Гладченко // Ринок цінних паперів
України. - 2011. - №3-4. - С. 35-41.
. Економіка та фінанси підприємства: методика розв’язання
практичних завдань: навчальний посібник / Л.О. Лігоненко, І.О. Чаюн, Г.В.
Ситник. - К.: Київ. нац. торг.-екон. ун-т, 2011.
. Зайцев О.В. Фінансові розрахунки. Теорія і практика:
Навчальний посібник/ О.В Зайцев. - К.: ЦУЛ, 2013. - 548 с.
. Кудряшов В.П. Сектор державних фінансів України та його
складові / В.П. Кудряшов // Наукові праці НДФІ. - 2011. - №2. - С. 3-17.
. Кремень О.І. Фінанси: Навчальний посібник/ О.І. Кремень.
- К.: ЦУЛ, 2012. - 416 с.
. Луніна І.О. Державні фінанси та інфраструктурні проблеми
розвитку економіки/ І.О. Луніна // Економіка України. - 2011. - №8. - С. 46-56.
. Луніна І.О. Проблеми і перспективи розвитку системи
державних фінансів в Україні / І.О. Луніна // Фінанси України. - 2010. - №2. -
С. 3-12.
11. Меглаперидзе А.С. Фінанси: Навчальний
посібник/ А.С. Меглаперидзе. - К.: ЦУЛ, 2013. - 420 с.
12. Молдован О.О. Державні фінанси України: досвід та
перспективи реформ: монографія / О.О. Молдован. - К.: НІСД, 2011. - 380 с.
. Мостова М.А. Особливості кризового стану підприємств
харчової промисловості України та Чернігівському регіоні / М.А. Мостова, М.В.
Литовченко // Фінанси. Банківська справа. - 2010. - №3 (7). - С. 176-186
. Непочатенко О.О. Фінанси підприємств: підручник/ О.О.
Непочатенко, Н.Ю. Мельничук. - К.: Центр учбової літератури, 2013. - 504 с.
. Статистичний щорічник України за 2010 рік / За редакцією
О.Г. Осауленко. - К.: Державна служба статистики України, 2011. - 560 с.
. Терещенко О.О. Фінансовий контролінг: навч. посіб. / О.О.
Терещенко, Н.Д. Бабяк. - К.: КНЕУ, 2013. - 408 с.
17. Фінанси підприємств:Підручник / А.М. Поддєрьогін, М.Д.
Білик, Л.Д. Буряк; кер. Кол. авт і наук. Ред. проф. А.М. Поддєрьогін. - восьме
вид., перероб. та доп. - К.: КНЕУ, 2013. - 519 с.
. Фінанси підприємств: проблеми та перспективи: в 3 т. /За
ред. М.Д. Білик: Монографія. - КНУТД. - К.: ТОВ «ПанТот», 2012. - 336 с
. Фінансове забезпечення розвитку підприємств: монографія /
І.О. Бланк, Л.О. Лігоненко Н.М. Гуляєва; за ред. І.О. Бланка. - К.: Київ, нац.
торг.-екон. ун-т, 2011.
20. Шеремет О.А. Фінанси для фінансистів:
Підручник/ О.А Шеремет. - К.: ЦУЛ, 2013. - 612 с.
21. Шило В.П. Фінанси підприємств за модульною системою
навчання / В.П. Шило, С.Б. Ільїна, В.В. Балабанова. - К.: Кондор, 2011. - 429
с.
3. Шляхи вдосконалення фінансів державних підприємств
Висновки
Список джерел