Дипломная работа: Формирование учетной политики и анализ её влияния на финансовые результаты деятельности организации на примере ООО "Интер-клуб"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
69
- уверенность собственников в осуществлении эффективного управления
деятельностью организации с соблюдением их интересов и законодательства.
Изменение учетной политики ООО «Интер-Клуб» требует максимального
сконцентрированного внимания и наличие большого опыта в сфере ведения
бухгалтерского учета. Это можно объяснить многими причинами, во-первых,
новая учетная политика будет функционировать в течение всего года; во-вторых,
посредством учетной политики можно управлять финансовыми ресурсами
организации; в-третьих, элементы учетной политики непосредственно оказывают
влияние на формирование налоговых обязательств организации перед бюджетом,
а в том числе и затрагивают порядок исчисления налогов.
Таким образом, совершенствование учетной политики – это процесс
изменения действующей учетной политики предприятия с целью снижения
налоговой нагрузки и налоговых рисков, а также формирования приемлемого
финансового результата.
Представим совершенствование методики формирования учетной политики
представлено на анализе материалов предприятия ООО «Интер-Клуб»,
проведенного в предыдущей главе.
В целом установлено, что сформированная бухгалтерская и налоговая
учетная политика ООО «Интер-Клуб», обеспечивает объективное ведение
бухгалтерского и налогового учета и в полном объеме и достоверно отражает все
факты хозяйственной деятельности, тем не менее, установлены отдельные
несоответствия и недоработки при формировании учетной политики.
В частности, выявлен ряд положений, не соответствующих установленным
нормативными актами требованиям.
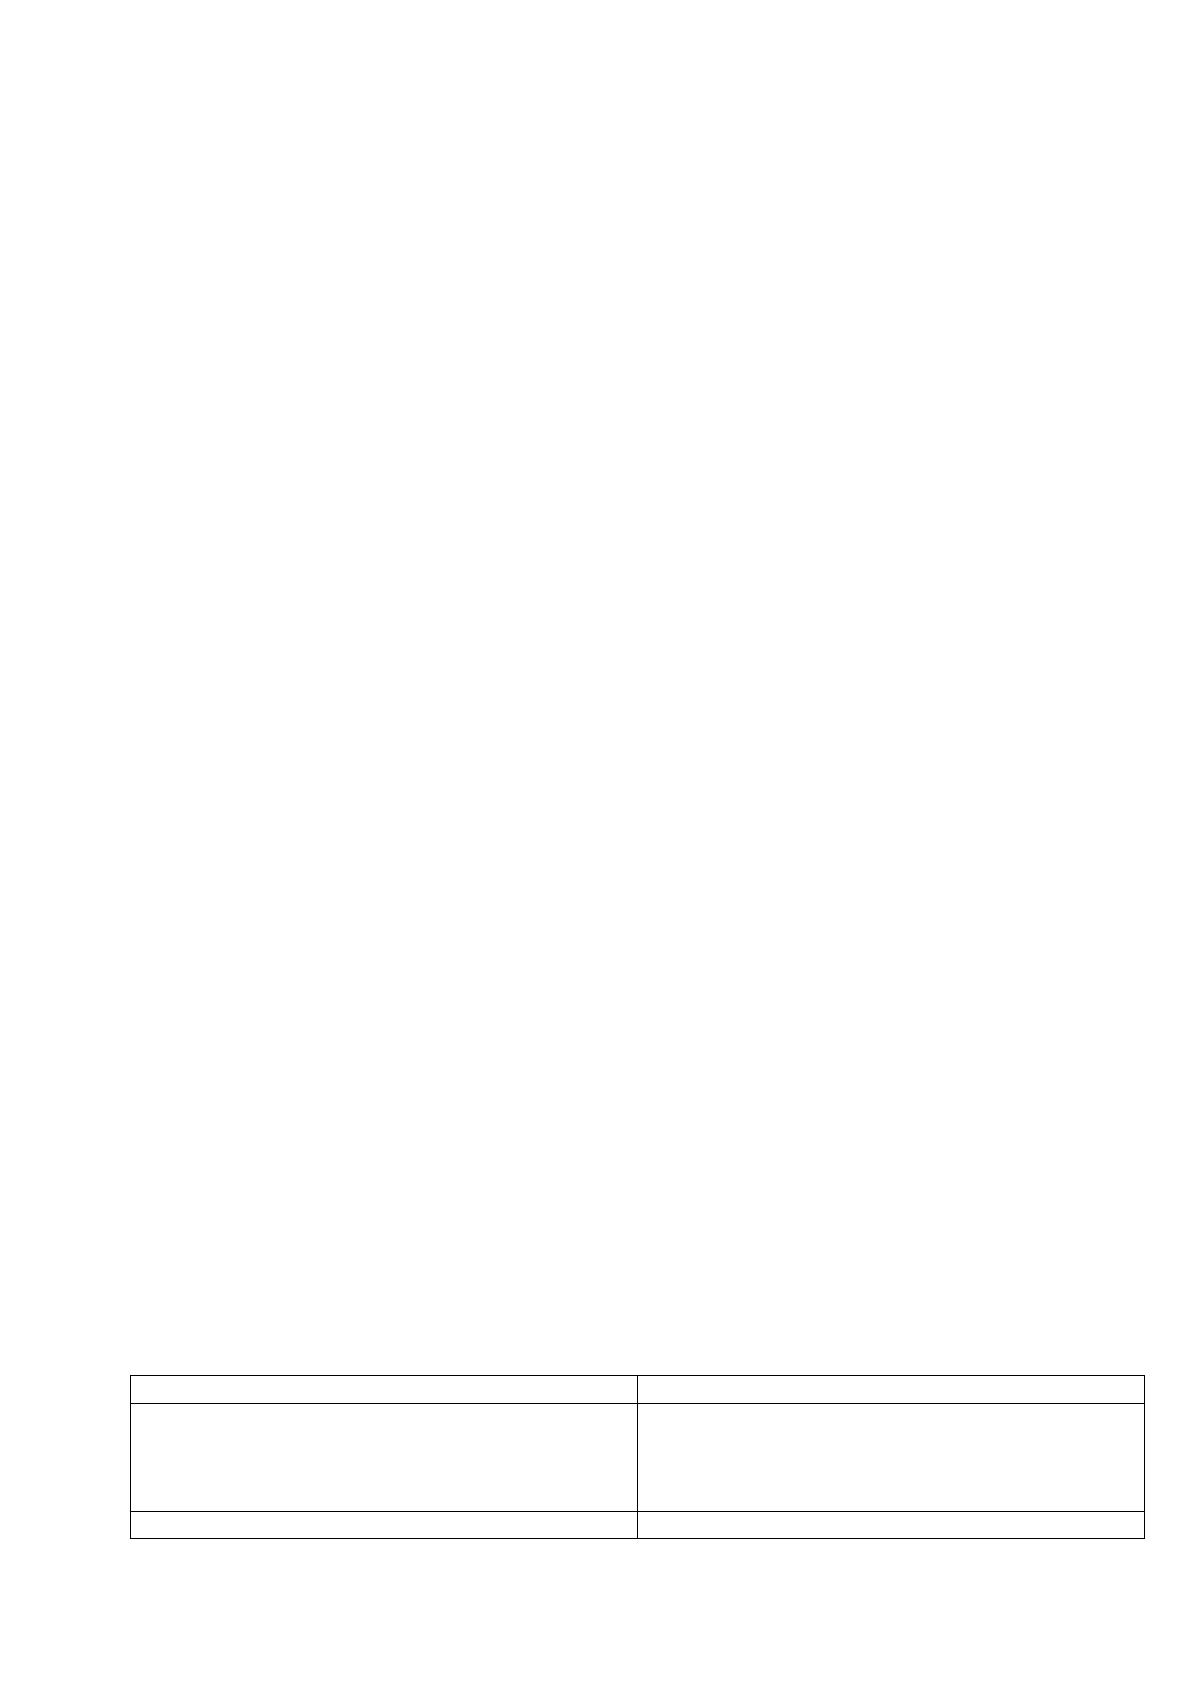
Таблица 5
Результаты анализа выполнения требований ПБУ 1/2008 в
учетной политике ООО «Интер-Клуб»
Требование ПБУ 1/2008
Отметка о выполнении требования
Утверждение рабочего плана счетов
бухгалтерского учета
Пункт 64 приказа об учетной политике
утверждает рабочий план счетов, но в
качестве приложения к учетной политике
он отсутствует
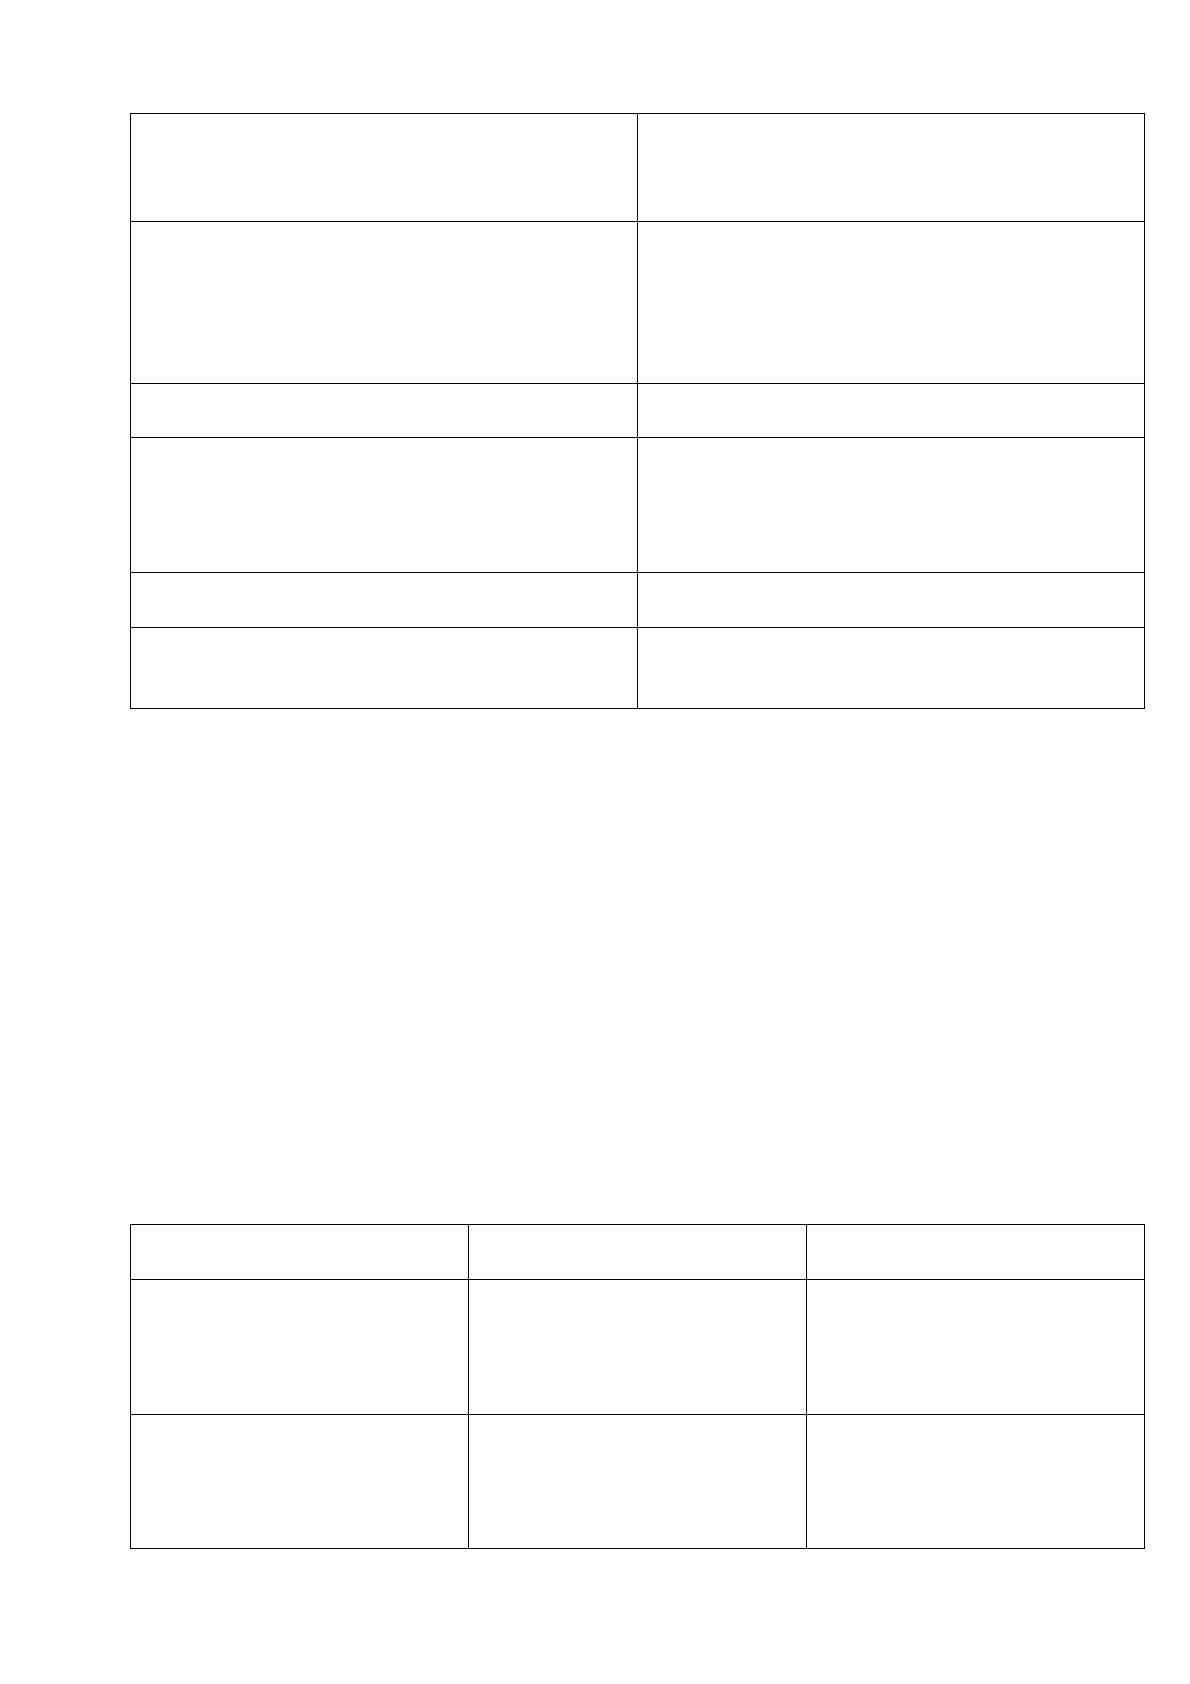
Утверждение формы первичных учетных
Пунктами 48, 49, 50 утверждаются
70
документов, регистров бухгалтерского
учета, а также документов для
внутренней бухгалтерской отчетности
самостоятельно разрабатываемые
документы, но сами формы отсутствуют,
а на практике применяются
унифицированные
Утвержден порядок проведения
инвентаризации активов и обязательств
организации
Пункт 54 утверждает случаи и порядок
проведения инвентаризации,
приведенные в приложении № 1 к
приказу, но само приложение с перечнем
этих случаев и конкретными правилами
проведения инвентаризации отсутствует
Утверждены способы оценки активов и
обязательств
Утверждены
Утверждены правила документооборота и
технология обработки учетной
информации
Пункт 51 содержит утверждение порядка
представления документов в
бухгалтерию организацию, но сам
график документооборота в учетной
политике не утвержден
Утвержден порядок контроля за
хозяйственными операциями
Не утвержден
Утверждены другие решения,
необходимые для организации
бухгалтерского учета
Частично утверждены
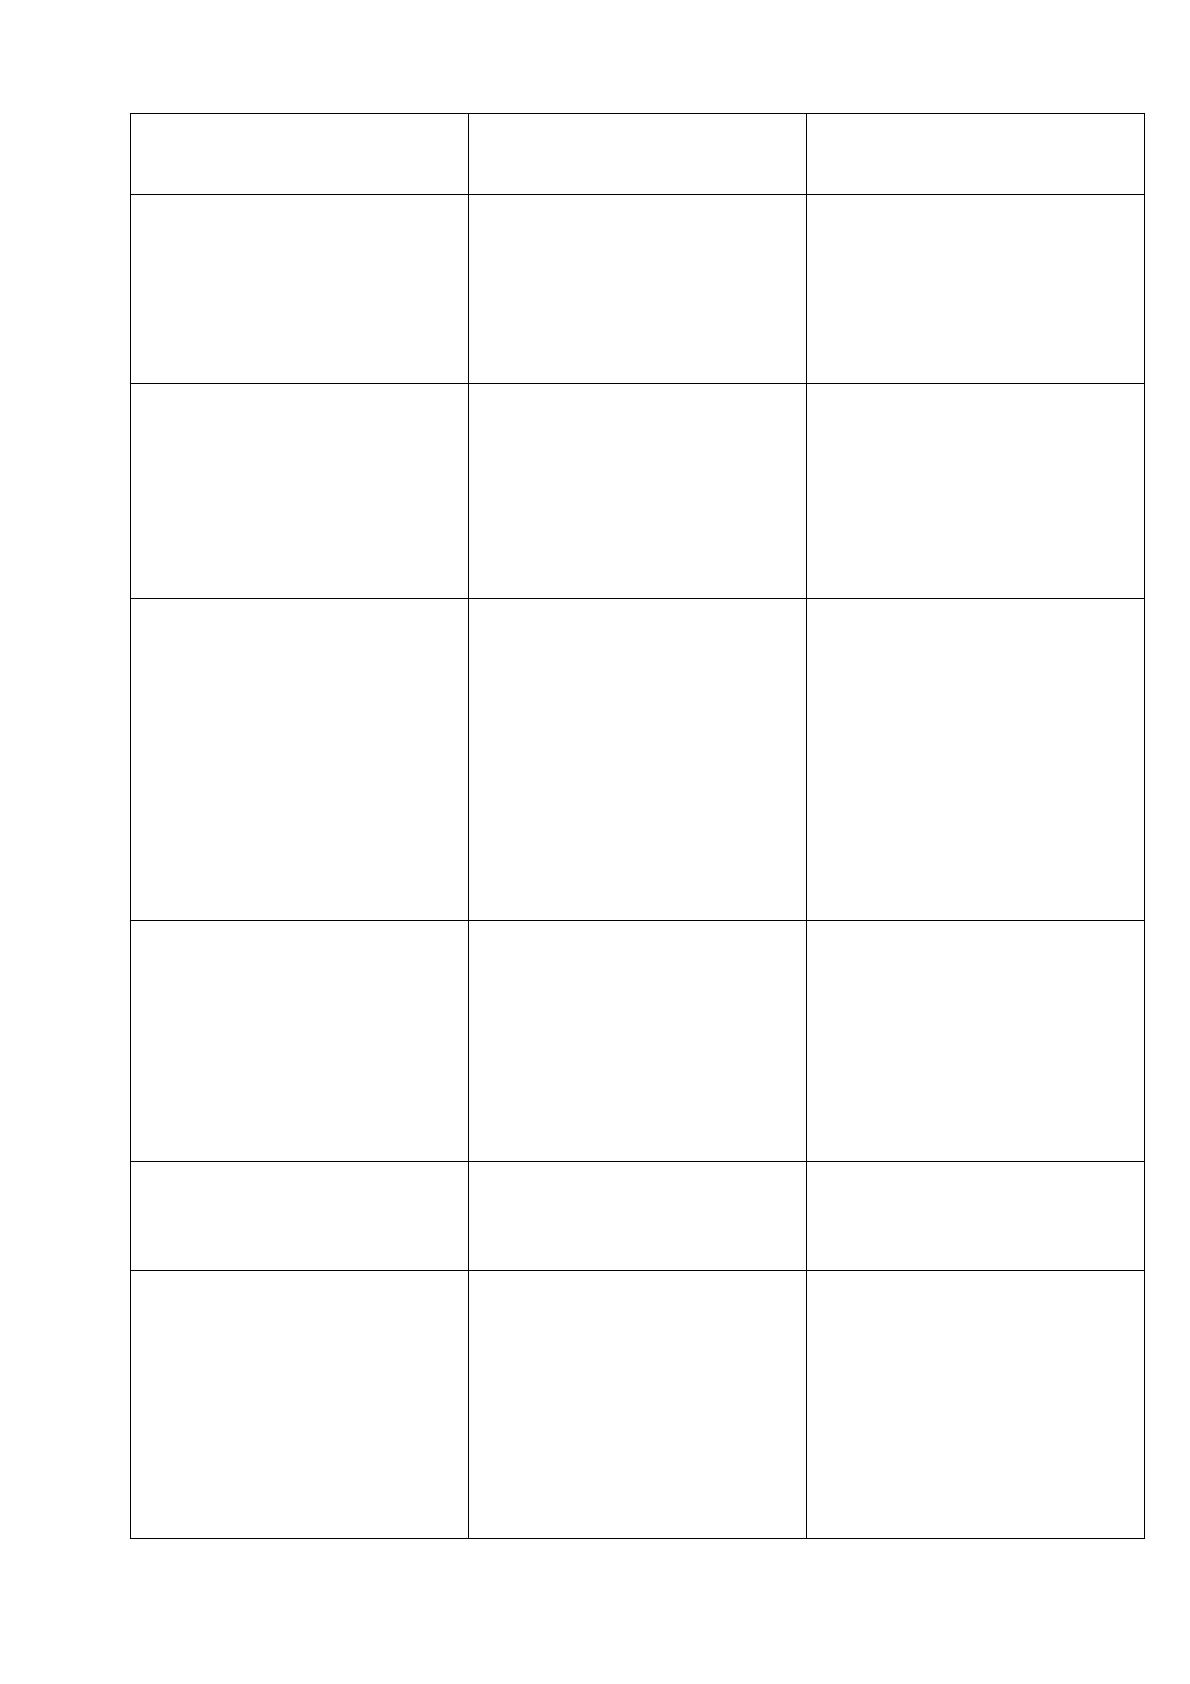
По выявленным нарушениям в работе даны предложения по
совершенствованию учетной политики исследуемой организации (таблица 6).
Предложенные корректировки по содержанию пунктов учетной политики внесут
ясность в применяемые способы учета и позволят повысить эффективность
функционирования системы бухгалтерского учета ООО «Интер-Клуб» в целом,
что обеспечит своевременность формирования финансовой и управленческой
информации, ее достоверность и полезность для заинтересованных
пользователей.
Таблица 6
Мероприятия по совершенствованию учетной политики ООО
«Интер-Клуб»
Недостаток учета
Мероприятия по
совершенствованию
Ожидаемый результат
В учетной политике
рабочий план счетов, но в
качестве приложения к
учетной политике он
отсутствует
В приказе по учетной
политике утвердить
рабочий план счетов
Требование ПБУ 1/2008
Учетная политика
содержит утверждение
порядка представления
документов в бухгалтерию
организацию, но сам
Утвердить правила
документооборота и
технология обработки
учетной информации в
учетной политике
Требование ПБУ 1/2008
71
график документооборота
в учетной политике не
утвержден
В учетной политике не
предусмотрено
формирование резерва по
сомнительным долгам
Предусмотреть в приказе
по учетной политике
формирование резерва по
сомнительным долгам в
связи с ростом
дебиторской
задолженности
Обеспечит достоверность
бухгалтерской отчетности,
снизит коммерческий риск
Учетной политикой
утверждаются
самостоятельно
разрабатываемые учетные
документы, но сами формы
отсутствуют, а на практике
применяются
унифицированные
Утверждение формы
первичных учетных
документов, регистров
бухгалтерского учета, а
также документов для
внутренней бухгалтерской
отчетности в приложении
к четной политике
Требование ПБУ 1/2008
Инвентаризация всех
объектов учета проводится
один раз в год. В приказе
по учетной политике сроки
проведения
инвентаризации не
указаны
Разработать и утвердить
программу
инвентаризации, оформить
ее как приложение к
учетной политике
организации.
Предусмотреть сроки
проведения
инвентаризации денежных
средств в кассе
ежемесячно, расчетов —
один раз в квартал
Требование ПБУ 1/2008
В рабочем плане счетов по
ряду счетов не
предусмотрена детальная
разбивка на субсчета
Разработать и утвердить
рабочий план счетов
организации,
предусмотрев детальную
разбивку на субсчета по
счетам 10 «Материалы»,
84 «Нераспределенная
прибыль (непокрытый
убыток)»
Большая аналитичность
учета разработка
субсчетов позволяет
раскрыть состояние
имущества, обязательства
расчетов предприятия
Арендованные основные
средства не отражены на
забалансовых счетах
Раскрыть в отчетности
информацию об
арендованных основных
средствах
Повышение качества учета
основных средств
В учете не используется
счет 45 «Товары
отгруженные»
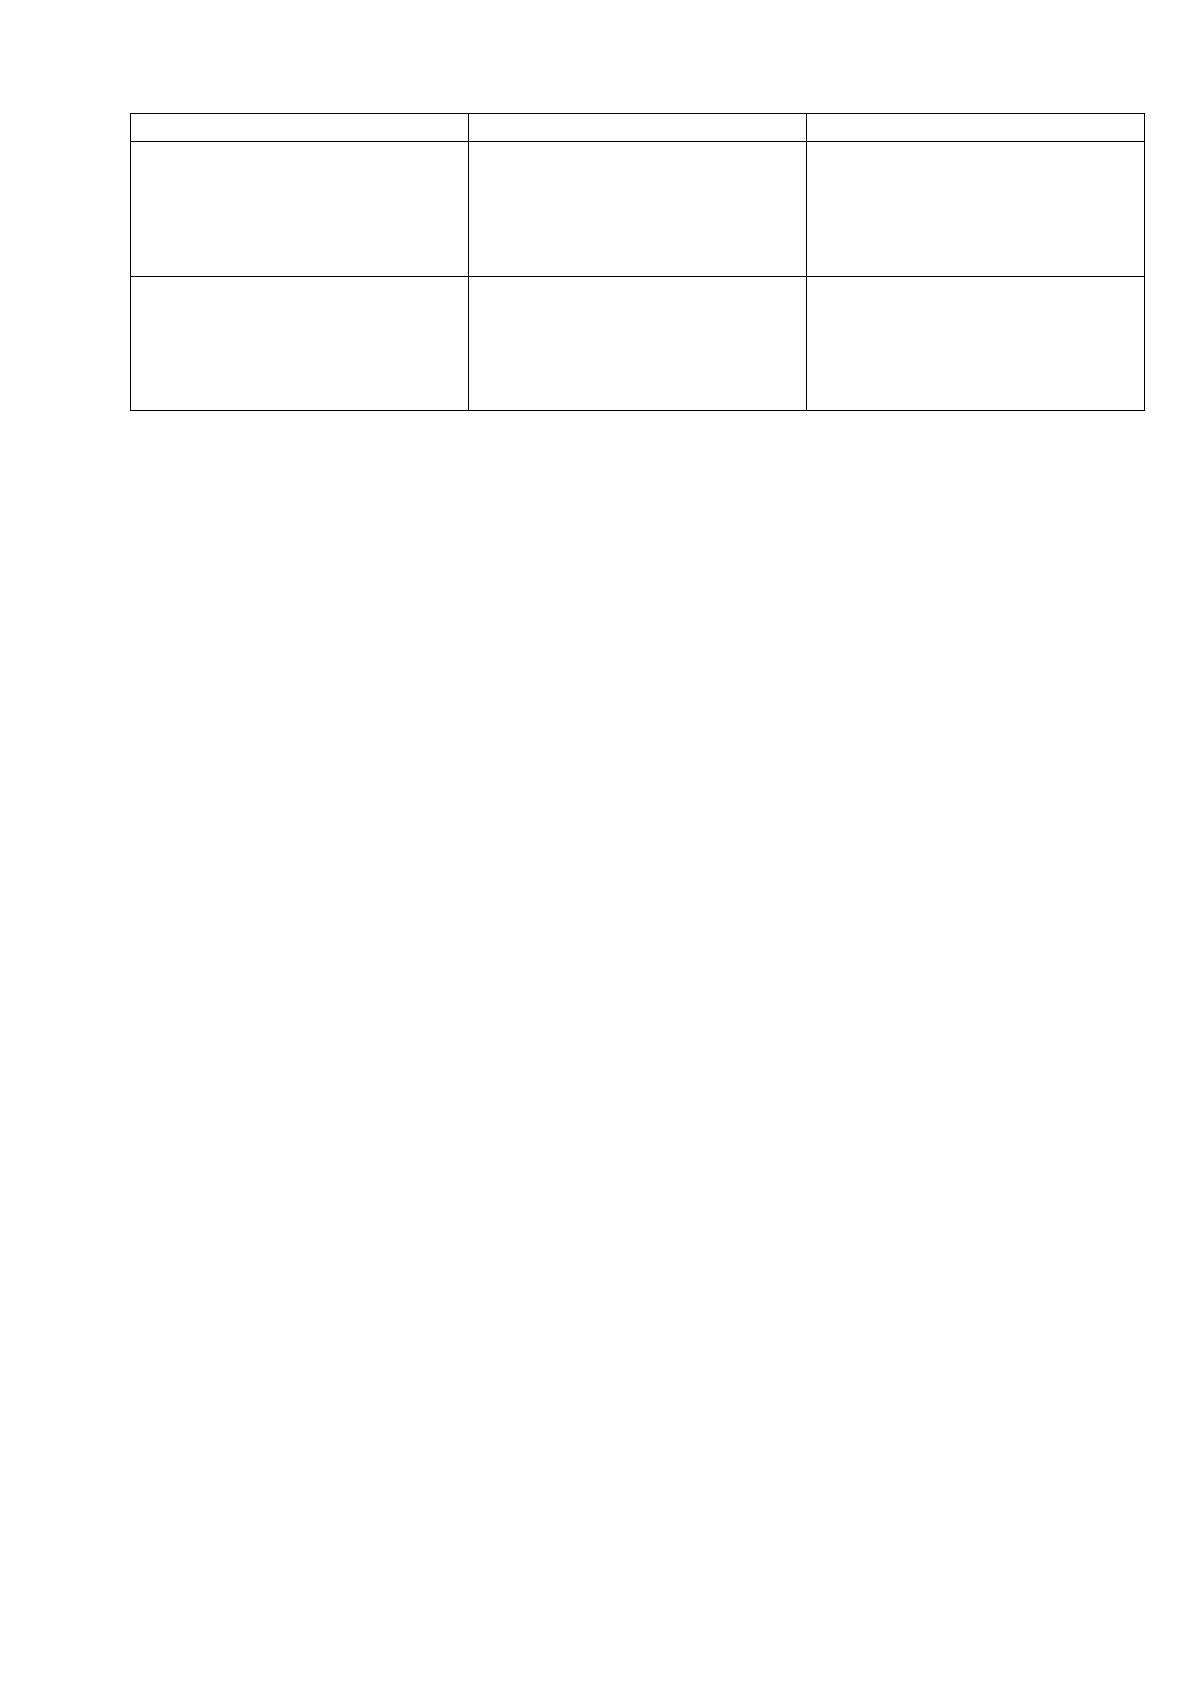
Внести в рабочий план
счетов счет 45 «Товары
отгруженные»,
предназначенный для
обобщения информации о
наличии и движении
отгруженной продукции,
выручка от продажи
которой не может быть
признана в бухгалтерском
Повышение качества и
достоверности учета
72
учете определенное время
Не предусмотрена
внезапная инвентаризация
кассы
Предусмотреть приказом
по организации
периодичность проведения
внезапной инвентаризации
кассы
Обеспечение сохранности
денежных средств.
Повышение качества
внутреннего контроля
Учетной политикой не
предусмотрено методика
учета расчетов с
подотчетными лицами
Ввести в учетную
политику пункт методика
учета расчетов с
подотчетными лицами в
предложенной редакции
Обеспечение сохранности
денежных средств.
Повышение качества
внутреннего контроля
Даже из приведенных разделов учетной политики видно, что предприятие
могло бы более подробно представить состав расходов и доходов, не
учитываемых при определенной налоговой базе и дать перечень счетов
(субсчетов) их учета. То же самое можно сказать и о других разделах учетной
политики.
Сформированные в результате исследования предложения способствуют
принятию эффективных управленческих решений заинтересованными
пользователями, достижению целевых показателей работы.
3.2 Совершенствование содержания учетной политики как метода
оптимизации налоговых платежей ООО «Интер-Клуб»
В российской экономике имеют место так называемые схемы, благодаря
которым налогоплательщик может минимизировать налоговые платежи.
Известны, как минимум, три основных направления сокращения налоговых
платежей [21, c. 7].
Первый, нелегальный, который представляет собой сознательное,
умышленное, уголовно наказуемое действие налогоплательщиков по
уменьшению своих налоговых обязательств с применением методов и приемов
сокрытия доходов и имущества, а так же искажения бухгалтерской и налоговой
отчетности. Данный метод, как известно, противозаконный и влечет за собой
применение различных правовых санкций.
73
Второй, полулегальный, представляет собой использование противоречий и
недоработок нормативных законодательных актов. Основополагающий принцип
данного метода - сокращения налоговых платежей, то есть, другими словами,
«законом не запрещено, значит можно». Используя этот метод можно успешно
отстаивать свою позицию и оспаривать решения и действия налоговых органов в
судах.
Третий, легальный, это минимизация или оптимизация налоговых платежей
на законных основаниях, без нарушения норм и правил налогового и уголовного
законодательства, и представляет собой корректировку финансовой и
хозяйственной деятельности организации.
В постановлении КС РФ от 27.05.2003 г. № 9-П под налоговой
оптимизацией понимаются «действия налогоплательщика, которые хотя и имеют
своим следствием неуплату налога или уменьшение его суммы, заключаются в
использовании предоставленных государством прав, связанных с освобождением
на законном основании от уплаты налога или с выбором наиболее выгодных форм
предпринимательской деятельности и соответственно оптимального вида
платежа».
В налоговом законодательстве присутствует большое множество норм,
позволяющих плательщику уменьшать налоговые обязательства. Так, одним из
самых распространенных примеров оптимизации является оптимизация по налогу
на прибыль организации. Порядок отражения операций, закреплен в учетной
политике фирмы. Под учетной политикой для целей налогового учета понимается
выбранная налогоплательщиком совокупность допускаемых НК РФ способов
(методов) определения доходов и расходов, их признания, оценки и
распределения, а также учета иных необходимых для налогообложения
показателей финансово-хозяйственной деятельности (п. 2 ст. 11 НК РФ).
Правильно выбранная учетная политика предприятия является одним из
основных направлений оптимизации налоговых платежей, оказывающих влияние
на размер прибыли. При формировании учетной политики важно рассмотреть
следующие аспекты.
Источник: https://baza.diplomsite.ru/previewfile/7068