Дипломная (вкр): Государственные ценные бумаги в России
В ходе новации были выпущены ОФ3-ПД со сроком обращения три года и с нулевым купонным доходом. Этими облигациями можно было погашать задолженность по налогам в федеральный бюджет, образовавшую по состоянию на 1 июля 1998 г. Они могли быть использованы в целях оплаты участия в уставном капитале кредитных учреждений;
ОФЗ-ФД (с фиксированным доходом) появились в 1999. Их выдавали владельцам ГКО и ОФЗ-ПК, замороженным в 1998 в порядке новации. Срок обращения 4-5 лет. Купон выплачивался ежеквартально. Ставка снижалась ежегодно (30 % в первый год, 10 % - конец срока);
ОФЗ-АД (с амортизацией долга) периодическое погашение основной суммы долга. Эмитентом ОФ3-АД является Минфин России. Эмиссия осуществляется отдельными выпусками в сроки, установленные Минфином России. Каждый выпуск имеет государственный регистрационный номер. Главная особенность ОФЗ-АД в том, что погашение номинальной стоимости облигаций осуществляется по частям в разные даты. Срок обращения облигаций может быть от 1 года до 30 лет. Частота выплат по купону 4 раза в год. Номинал 1000 рублей. Несмотря на то, что купон в полной сумме выплачивается эмитентом облигаций тому лицу, которому они принадлежат на дату выплаты, или купонную дату, каждый предыдущий владелец также имеет право на получение дохода пропорционально сроку владения. Это достигается тем, что при приобретении облигаций их покупатель должен выплатить прежнему владельцу помимо собственно цены («чистой» цены) облигаций также и величину накопленного купонного дохода.
В настоящее время основной акцент делается на привлечение денежных средств с помощью ОФЗ-ПД и ОФЗ-АД.
4 Золотой сертификат Российской Федерации <#"816777.files/image001.gif">
Рисунок 1- Государственный внутренний долг, выраженный в государственных
ценных бумагах, в миллиардах рублей
Как показывает рисунок, наибольшая задолженность приходится на облигации
федерального займа с постоянным купонным доходом. В настоящее время на фондовом
рынке обращаются шесть видом государственных ценных бумаг, которые можно
наблюдать на рисунке 2.
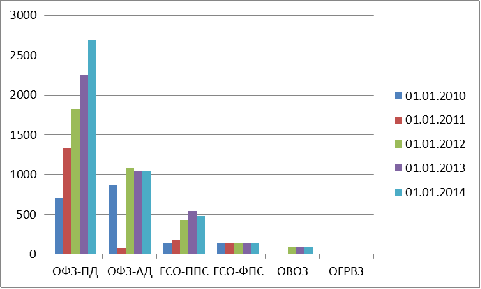
Рисунок 2- Задолженность по государственным ценным бумагам, в миллиардах
рублей
Объем задолженности по ОФЗ-ПД (с постоянным доходом) представлен на
рисунке 3. Как видно из рисунка, наибольший объем задолженности по ОФЗ-ПД
приходится на 2013 год, это связано в первую очередь с тем, что Правительство
взяло курс на увеличение выпуска ОФЗ-ПД по сравнению с другими разновидностями
государственных ценных бумаг.
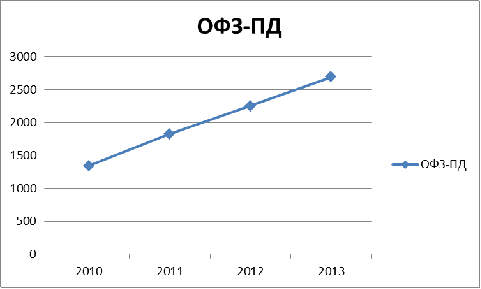
Рисунок 3 - Объем государственного внутреннего долга РФ, выраженного в
ОФЗ-ПД, в миллиардах рублей
Как видно из данного рисунка, задолженность по ОФЗ-ПД увеличивается с каждым годом. За 2012 год состоялось 5 аукционов по размещению новых выпусков ОФЗ-ПД 25072, ОФЗ-ПД 25073, ОФЗ-ПД 25074, ОФЗ-ПД 25075, ОФЗ-ПД 26203, 26 аукционов по размещению дополнительных выпусков ОФЗ-ПД 25071, ОФЗ-ПД 25072, ОФЗ-ПД 25073, ОФЗ-ПД 25074, ОФЗ-ПД 25075, ОФЗ-ПД 26201 и ОФЗ-ПД 26203 и 24 аукциона по доразмещению выпусков ОФЗ-ПД 25071, ОФЗ-ПД 25072, ОФЗ-ПД 25073, ОФЗ-ПД 25074, ОФЗ-ПД 25075 и ОФЗ-ПД 26203 на вторичном рынке. Объем привлеченных средств на данных аукционах составил 565,8 млрд. рублей. Кроме того, в июне и декабре 2012 года осуществлялись операции по доразмещению государственных ценных бумаг на вторичном рынке по принципу прямых продаж, посредством которых было привлечено 22,4 млрд. рублей и 140,3 млрд. рублей соответственно.
Объем купонных выплат по ОФЗ за 2012 год составил 114,3 млрд. рублей. Кроме того, в январе и мае было проведено погашение выпусков ОФЗ-ПД 25057 и ОФЗ-ПД 25061 на общую сумму 83,3 млрд. рублей
В 2013 году объем задолженности по данной ценной бумаге увеличился по сравнению с 2010 годом на 1350,26 млрд.руб.
Сравнительно новый инструмент, впервые выпущен в мае 2002г. - ОФЗ-АД.
Главная особенность ОФЗ-АД в том, что погашение номинальной стоимости облигаций
осуществляется по частям в разные даты. Несмотря на то, что купон в полной
сумме выплачивается эмитентом облигаций тому лицу, которому они принадлежат на
дату выплаты, или купонную дату, каждый предыдущий владелец также имеет право
на получение дохода пропорционально сроку владения. Это достигается тем, что
при приобретении облигаций их покупатель должен выплатить прежнему владельцу
помимо собственно цены («чистой» цены) облигаций также и величину накопленного
купонного дохода. На рисунке 4 представлен объем государственного внутреннего
долга, выраженного в ОФЗ-АД.
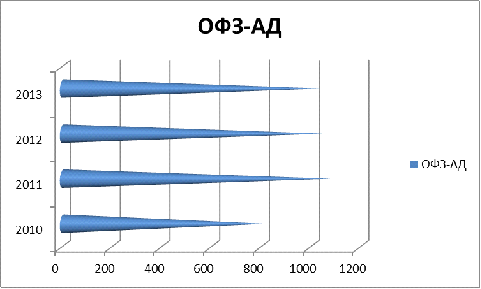
Рисунок 4 - Объем государственного внутреннего долга РФ, выраженного в
ОФЗ-АД, в миллиардах рублей
Проследив объем задолженности по ОФЗ-АД, мы не можем сказать, что объем задолженности увеличивается или уменьшается. Так, например, в 2011 году задолженность по ОФЗ-АД увеличивается по сравнению с 2010 годом. А вот в 2012 и в 2013гг. объем задолженности уже сокращается.
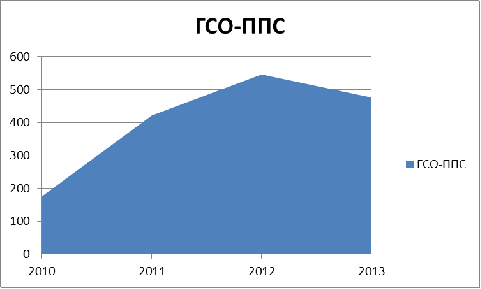
Рисунок 5 - Объем государственного внутреннего долга РФ, выраженного в
ГСО-ППС, в миллиардах рублей
Объем задолженности по ГСО-ППС в 2010 году составил 175,42 млрд.руб. В
2011 году объем задолженности по этой государственной ценной бумаге
увеличивается на 245,73 млрд.руб., в 2012 году задолженность увеличивается по
сравнению с предыдущим годом на 124,4 млрд.руб., в 2013 году объем задолженности
по ГСО-ППС уменьшается по сравнению с 2012 годом на 70 млрд.руб. Представим
задолженность по ГСО-ФПС на рисунке 6.
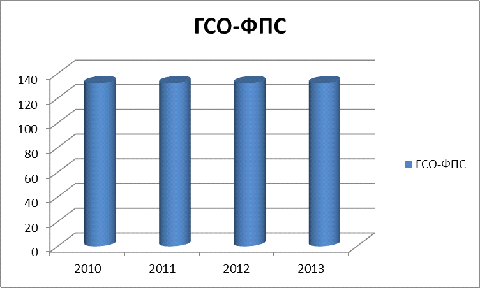
Рисунок 6 - Объем государственного внутреннего долга РФ, выраженного в
ГСО-ФПС, в миллиардах рублей
Задолженность по ГСО-ФПС не меняется с 2008г.
Представим размер доходности по государственным ценным бумагам на рисунке
7. Так, доходность по ОФЗ-ПД составляет 8,595%, а по ОФЗ-АД она на уровне
6,172%
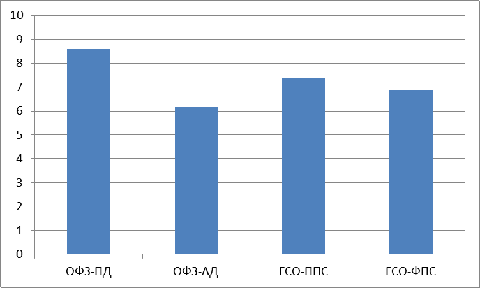
Рисунок 7- Доходность по государственным ценным бумагам, в процентах
Что касается государственных сберегательных облигаций, то доходность по ГСО-ППС составляет 7,4%, а по ГСО-ФПС она на уровне 6,86%.
Основная масса государственных ценных бумаг сформирована в Центральном
федеральном округе. Остальные округа заметно отстают от него, так Приволжский
федеральный округ имеет государственных ценных бумаг на сумму почти в 10 раз
меньшую, чем Центральный округ. Значительная доля госценных бумаг в Южном
федеральном округе находится в Краснодарском крае и Волгоградской области.
(Рис. 8).
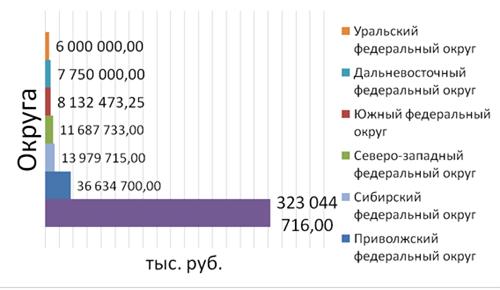
Рисунок 8 - Объемы займов государственных ценных бумаг по федеральным
округам в 2013 г.
Наибольшая часть облигаций в Центральном федеральном округе размещено в
Москве и Московской области, что составляет 72% и 20 % соответственно. В
остальных областях - этот показатель не превышает двух процентов (Рис. 9).
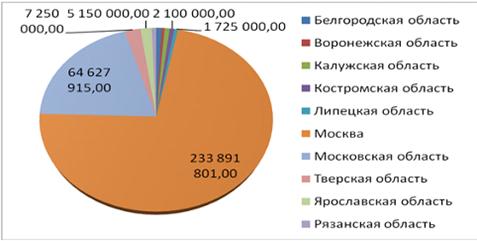
Рисунок 9 - Доля государственных ценных бумаг в Центральном федеральном
округе в 2013г.
В процессе инвестирования в облигации необходимо обращать внимание на ряд
ключевых показателей, включая срок погашения, условия досрочного выкупа,
кредитное качество, процентные ставки, цену, доходность и налоговый статус. Вместе
взятые, эти факторы позволяют инвестору оценить реальную стоимость конкретных
долговых обязательств и решить, до какой степени данный вид капиталовложений
соответствует его инвестиционным целям.
.2 Государственные ценные бумаги как инструмент бюджетной политики
Главной задачей государственных ценных бумаг в начале 90-х годов было финансирование дефицита государственного бюджета. Финансирование дефицита государственного бюджета за счет внутреннего долга. Этот способ заключается в том, что государство выпускает ценные бумаги (государственные облигации и казначейские векселя), продает их населению (домохозяйствам и фирмам) и полученные средства использует для финансирования превышения государственных расходов над доходами.
Достоинства этого способа финансирования:
- Он не ведет к инфляции, так как денежная масса не изменяется, т.е. это неинфляционный способ финансирования
Это достаточно оперативный способ, поскольку выпуск и размещение (продажа) государственных ценных бумаг можно обеспечить быстро. Население в развитых странах с удовольствием покупает государственные ценные бумаги, поскольку они высоколиквидны (их легко и быстро можно продать - это «почти-деньги»), высоконадежны (гарантированы государством, которое пользуется доверием) и достаточно доходны (по ним платится процент).
Недостатки этого метода будут следующие:
По долгам надо платить. Очевидно, что население не будет покупать государственные облигации, если они не будут приносить дохода, т.е. если по ним не будет выплачиваться процент. Выплата процентов по государственным облигациям называется «обслуживанием государственного долга». Чем больше государственный долг (т.е. чем больше выпущено государственных облигаций), тем большие суммы должны идти на обслуживание долга. А выплата процентов по государственным облигациям является частью расходов государственного бюджета, и чем они больше, тем больше дефицит бюджета. Получается порочный круг: государство выпускает облигации для финансирования дефицита государственного бюджета, выплата процентов по которым провоцирует еще больший дефицит.
Парадоксально, но этот способ в долгосрочном периоде не является неинфляционным.
В таблице мы представили источники финансирования дефицита бюджета за счет ценных бумаг. Как видно из данной таблицы, за счет государственных ценных бумаг, номинал которых выражен в национальной валюте финансируется большая часть дефицита бюджета. Неустойчивый характер восстановления мировой экономики, а также нестабильное состояние государственных финансов ряда зарубежных стран, прежде всего, государств Европы, создают серьезные риски ухудшения глобальной экономической конъюнктуры и сохранения напряженности на мировых финансовых рынках в среднесрочной перспективе. Замедление роста экономик стран БРИКС, и, как следствие, сокращение мирового спроса на энергоносители чревато снижением цен на нефть в среднесрочной перспективе до уровня существенно ниже 100 долл. США за баррель, возникновением новой волны глобального финансового-экономического кризиса и реализацией пессимистических сценариев экономического развития России.
Дефицит федерального бюджета сохранится на протяжении планового периода, однако будет иметь относительно низкие значения (0,8% ВВП в 2013 г. и 0,2% ВВП в 2014 г.) с планируемым выходом на бездефицитный бюджет в 2015 г. При умеренном общем дефиците бюджета значения ненефтегазового дефицита сохранятся на все еще высоком, хоть и последовательно снижающемся уровне: в 2013 г. - 10,1% ВВП, в 2014 г. - 8,9% ВВП, в 2015 г. - 8,6% ВВП.
Основным источником финансирования дефицита федерального бюджета будут по-прежнему выступать государственные заимствования, объем валового привлечения по которым составит в 2013 - 2015 гг. 1,4 трлн. рублей, 1,1 трлн. рублей и 1,4 трлн. рублей соответственно (Таблица 2).
В целях аккумулирования части нефтегазовых доходов в Резервном фонде и
дальнейшего развития национального долгового рынка в предстоящий период
планируется продолжить следовать стратегии "занимай и сберегай",
осуществляя при благоприятной конъюнктуре рынка государственные заимствования в
объемах, превышающих дефицит федерального бюджета.
Таблица 2 - Финансирование дефицита федерального бюджета
В тысячах рублей
|
Показатель |
2012 |
2013 |
2014 |
|
Дефицит федерального бюджета |
-68,1 |
-521,4 |
-143,6 |
|
Государственные заимствования, в том числе: |
842,1 |
606,5 |
563,4 |
|
привлечение |
1 519,9 |
1 448,8 |
1 079,3 |
|
погашение |
-677,8 |
-842,3 |
-515,9 |
|
Государственные внутренние заимствования, в том числе: |
709,8 |
448,6 |
398,5 |
|
привлечение |
1 310,2 |
1 213,2 |
842,2 |
|
погашение |
-600,4 |
-764,6 |
-443,7 |
|
Государственные внешние заимствования, в том числе: |
132,3 |
157,9 |
164,9 |
|
привлечение |
209,7 |
235,6 |
|
|
погашение |
-77,4 |
-77,7 |
-72,3 |
|
Использование Резервного фонда |
-830,3 |
-373,4 |
-596,3 |
|
Использование Фонда национального благосостояния |
7,5 |
5,7 |
7,5 |
|
Приватизация |
300,0 |
427,7 |
330,8 |
|
Исполнение государственных гарантий Российской Федерации |
-109,9 |
-58,3 |
-89,6 |
|
Прочее |
-141,3 |
-86,7 |
-72,1 |
В случае развития кризисных тенденций в мировой экономике условия заимствований на долговых рынках для Российской Федерации, как и для многих суверенных заемщиков, значительно ухудшатся. При самом негативном сценарии долговой рынок может быть фактически "закрыт", что не позволит привлечь средства в нужных объемах на приемлемых условиях. В такой ситуации накопленные в Резервном фонде средства позволят гарантировать исполнение расходных обязательств бюджета.
Накопление в суверенных фондах нефтегазовых доходов является фактором, непосредственно влияющим на привлекательность российской экономики для иностранных инвесторов. Иными словами, сохранение фондов - залог более широких возможностей для привлечения Российской Федерацией заемных ресурсов на благоприятных условиях в будущем. При относительно спокойной ситуации в экономике и на финансовых рынках целесообразно воздерживаться от трат Резервного фонда, стремясь занимать на рынке на благоприятных условиях.
Политика в области государственного долга Российской Федерации несколько лет направлена на обеспечение сбалансированности федерального бюджета при сохранении достигнутой в последние годы высокой степени долговой устойчивости. Приоритетами долговой политики в области государственных внутренних заимствований Российской Федерации является финансирование дефицита федерального бюджета и развитие рынка государственных ценных бумаг. Долговая политика в сфере государственных внешних заимствований Российской Федерации заключается в обеспечении частичного финансирования дефицита федерального бюджета через осуществление регулярных заимствований в иностранной валюте путем размещения облигационных займов Российской Федерации в умеренных объемах на международных финансовых рынках капитала.
Источниками финансирования дефицитов консолидированных бюджетов субъектов Российской Федерации являются государственные (муниципальные) ценные бумаги.
Государственные ценные бумаги в настоящее время могут быть выпущены с целью реализации различных целевых программ. Целевые облигационные займы представляют собой выпуск облигаций, средства от размещения которых предназначены для финансирования инвестиционных проектов или целевых программ. Выпуск и размещение облигаций дает возможность привлечь средства для финансирования инвестиционных проектов на более выгодных условиях.
Государственные ценные бумаги наряду с корпоративными ценными бумагами активизируют деятельность на фондовом рынке, способствуют формированию оптимального портфеля ценных бумаг для инвесторов.
Инвестирование в государственные облигации - это самое надежное вложение денег на рынке ценных бумаг. В основном такой вид инвестирования подходит тем, кому принципиально сохранить свои денежные средства. Причем доходность государственных облигаций выше, чем банковские вклады.
Владелец государственных облигаций получает свой доход в виде фиксированных процентов по данным видам ценных бумаг. Кроме этого купить облигации обычно можно несколько ниже их номинальной стоимости, а погашаются они по номиналу. Эта разница между ценой покупки и ценой погашения также является доходностью государственных облигаций. Вклады в государственные облигации можно сравнивать с банковскими вкладами: деньги вкладываются в обоих случаях на определенный срок, процент дохода также в обоих случаях известен. Однако государственные облигации обладают определенными преимуществами, в том числе, это более высокая доходность государственных облигаций по корпоративными выпускам и возможность в любое время забрать свои средства на развитие своего бизнеса, без потери набежавших за это время процентов.