Курсовая работа (т): Исследование различных коммуникационных услуг в стране
Эти же сегменты оказались в 2012
году драйверами роста всего рынка. Среди других сегментов, показавших
увеличение темпов роста, - почтовая связь и объединенный сегмент, который
включает в себя доходы от предоставления услуг радиосвязи, радиовещания,
телевидения, спутниковой связи, проводного вещания и радиочастотных центров.
Структура доходов российского рынка связи представлена на рис. 2.3.
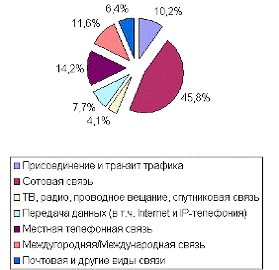
Рис. 2.3 Структура доходов
российского рынка связи
Лидером как по темпам роста, так и по объемной доле в структуре доходов отрасли связи, остается сотовая связь.
Структура рынка сотовой связи России
и восточноевропейских стран схожа: и там и там три крупнейших оператора
занимают от 85 до 100% рынка (рис. 2.4). Уровень проникновения сотовой связи в
России оценивается в 97-100%, число абонентов - около 141 млн абонентов.
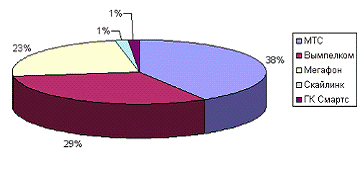
Рис. 2.4 Структура рынка сотовой
связи
Трудно переоценить влияние, которое на рынок оказало принятие правительством нескольких десятков постановлений в обеспечение действия закона «О связи». Это создало условия для повышения прозрачности рынка и установления четких правил, по которым компании связи должны взаимодействовать.
Одной из ведущих тенденций года на рынке фиксированной связи стало динамичное развитие услуг широкополосного доступа в Интернет. И хотя основную часть в структуре рынка составляют традиционные голосовые услуги, самые высокие темпы роста - 41% - наблюдались именно в этом сегменте. По динамике роста Россия занимает 3-е место среди крупных (более 1 млн подключений абонентов) национальных рынков, уступая лишь Турции и Польше.
В настоящее время наибольшее количество широкополосных сетей приходится на Москву - 67% от всех широкополосных подключений по России.
Вместе с тем основной прирост клиентской базы приходится именно на регионы: если в Москве с областью и Петербурге рост составил около 75%, то региональный рынок вырос более чем в 2,5 раза, в том числе количество домашних пользователей - в 3,2 раза, ожидается расширение роли регионов как основных источников новых подключений.
Однако Москва еще долго будет
оставаться крупнейшим рынком широкополосного доступа в России (рис. 2.5).
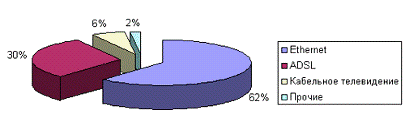
Рис. 2.5 Технологии широкополосного
доступа
Лидирующей технологией в секторе ШПД является Ethernet - на долю Ethernet-провайдеров приходится 62% домашних широкополосных подключений. Ближайший конкурент - ADSL - имеет лишь 30%, еще около 6% рынка занимает доступ к Сети посредством средств кабельного телевидения.
Региональный рынок ШПД в Интернет станет в текущем году одним из наиболее бурно развивающихся сегментов российского телекома.
В среднесрочной перспективе
распространение местной телефонной связи останется на текущем уровне. В
сегменте проводного ШПД, напротив, ожидается ощутимый рост проникновения
услуги. Рост рынка в натуральном выражении будет стимулировать дальнейшее
снижение тарифных планов и развитие благоприятной среды для роста проникновения
услуг ШПД в среднем и малом бизнесе. Стоит отметить, что в 2012 году произошел
перелом в технологической структуре рынка проводного ШПД: доля подключений по
оптоволокну (разновидности технологии FTTx) превысила в целом по России 50%.
2.3 Исследование индикаторов рынка
коммуникационных услуг
Основные индикаторы связи и
информации за 2012-2013 гг. представлены в табл. 2.2.
Таблица 2.2
Основные индикаторы связи и информатизации за 2012-2013 гг.
|
Наименование показателей |
ед. изм. |
2012 г. |
2013 г. |
Темпы изменения |
||||
|
1 |
2 |
3 |
4 |
5 |
||||
|
Телефонная плотность-всего |
ТА/на 100 чел. |
32,1 |
32,0 |
уменьшение на 0,1 пункта |
||||
|
по городской сети |
ТА/на 100 чел. |
38,7 |
38,6 |
уменьшение на 0,1 пункта |
||||
|
по сельской сети |
ТА/на 100 чел. |
14,2 |
14,1 |
|||||
|
Проникновение подвижной связи - всего |
АУ/на100 чел. |
140,7 |
162,5 |
увеличение на 21,8 пункта |
||||
|
в т.ч. подвижной радиотелефонной (сотовой) связи |
АУ/на100 чел. |
140,6 |
162,4 |
увеличение на 21,8 пункта |
||||
|
Плотность квартирных телефонов - всего |
ТА/на 100 чел. |
23,9 |
23,8 |
уменьшение. на 0,1 пункта |
||||
|
по городской сети |
ТА/на 100 чел. |
28,4 |
28,2 |
уменьшение на 0,2 пункта |
||||
|
по сельской сети |
ТА/на 100 чел. |
11,8 |
11,7 |
уменьшение. на 0,1 пункта |
||||
|
Пользователи Интернет - всего (оценка) |
млн единиц |
45,4 |
59,7 |
131,5 |
||||
|
Постоянные пользователи Интернет - на 100 человек населения |
ед/на 100 чел. |
32,0 |
42,1 |
увеличение на 10,1 пункта |
||||
|
Количество компьютеров - всего |
млн штук |
38,3 |
52,3 |
136,6 |
||||
|
Количество компьютеров - на 100 человек населения |
ед/на 100 чел. |
27,0 |
36,8 |
увеличение на 9,8 пункта |
||||
|
Уровень цифровизации на местной телефонной сети - всего |
% |
76,2 |
78,6 |
увеличение на 2,4 пункта |
||||
|
на городской сети |
% |
78,6 |
80,7 |
увеличение на 2,1 пункта |
||||
|
на сельской сети |
% |
57,9 |
62,1 |
увеличение на 4,2 пункта |
||||
|
Удельный вес монтированной емкости АТС, оборудованной АПУС |
% |
86,5 |
89,9 |
увеличение на 3,3 пункта |
||||
|
Уровень применения цифровых систем передачи на первичной сети |
% |
99,8 |
99,9 |
увеличение на 0,1 пункта |
% |
71,8 |
77,8 |
увеличение на 6,0 пункта |
|
Уровень применения систем передачи с оптическим кабелем на первичной сети |
% |
99,3 |
99,7 |
увеличение на 0,4 пункта |
Услуги VPN и аренды каналов используют компании с географически распределенной структурой. Преимущественно это средние и крупные компании, имеющие филиалы и подразделения, расположенные внутри крупных городов, внутри региона, а также по всей территории страны. В отчете представлены данные по проникновению услуг VPN и аренды каналов в сегменте СМБ и среди крупных компаний по каждому макрорегиону.
Важной целью проведенного исследования было определение параметров потребления услуг связи в зависимости от размера бизнеса и определение на этой основе затрат предприятий по каждому виду услуг. В результате получены данные по следующим параметрам на одну компанию:
среднее число фиксированных линий;
среднее число телефонных номеров;
среднее число телефонных аппаратов;
средняя скорость доступа в Интернет по проводным технологиям;
среднее число портов VPN;
средняя доля пользования портом в зависимости от категории;
средняя скорость арендуемого канала.
Опрос предприятий также позволил
выявить среднемесячные затраты по каждому из рассмотренных видов услуг в
зависимости от размера бизнеса во всех макрорегионах страны.
3. ПЕРСПЕКТИВЫ РАЗВИТИЯ РЫНКА
КОММУНИКАЦИОННЫХ УСЛУГ
.1 Проблемы и перспективы развития
сектора телекоммуникаций в России
В телекоммуникационной отрасли границы между секторами с каждым годом становятся всё менее и менее заметными. Стоит отметить, что на нынешнем этапе развития телекоммуникационных рынков, мобильные операторы уже не предлагают исключительно услуги сотовой связи, и поэтому позиционируют себя как «телекоммуникационные компании». ПСС всё активнее выходят на рынки соседних секторов: либо строят сети «с нуля», либо проводят экспансию путём поглощения операторов и провайдеров других видов связи и доступа. Следствием взаимного проникновения секторов телекоммуникаций друг в друга является факт того, что ПСС вынуждены конкурировать не только между собой, но и с предприятиями соседних секторов: провайдерами Интернета, операторами магистральной и стационарной связи и т.д.
Телекоммуникационные предприятия, в том числе ПСС, всё ещё обладают существенным потенциалом развития. В области сотовой связи - это переход к четвёртому поколению средств связи (4G) и сокращение технологического отставания от остальных стран. Смена технологий связи обусловлена НТП и потребностью общества передавать всё большие объёмы информации с максимальной скоростью. Также для телекоммуникационной отрасли характерен эффект перелёта, выявленный и описанный Н. Карром. Такой эффект возникает в ситуации, когда сферы использования и производительность многих продуктов (в данном случае телекоммуникационных услуг) превышает реальные потребности потенциальных клиентов. Тем самым абонентам навязываются те услуги, к которым у них пока ещё нет потребности.
Эти и ряд других особенностей (обширные территории страны, большое количество населения, зависимость от импортного оборудования и пр.), также как и ряд проблем, накладывают свой отпечаток на развитие рынка телекоммуникационных услуг.
Одна из основных проблем развития отрасли - перманентный переток нелояльных абонентов от одного поставщика услуг к другому. Особенно остро это проявляется у ПСС в период проведения одним из операторов рекламных кампаний и снижения тарифов на какие-либо услуги. По данным исследований различных аналитических агентств, до 20% абонентов имеют склонность к смене оператора. Большинство из таких абонентов нелояльны, хотя некоторые из них могут одновременно активно использовать услуги разных ПСС.
В связи с такой изменчивостью абонентских баз проявляется другая существенная проблема: это расхождения в подсчётах количества клиентов. В последние годы масштаб этой проблемы несколько уменьшился, по сравнению с описанной в работе, и в настоящее время расхождения составляют около 10-15%, однако раньше погрешности могли достигать до 40%.
Разница между числом реальных и неактивных абонентов вносит неточность в подсчёт абонентской базы и тем самым серьёзно вредит экономическим показателям деятельности телекоммуникационного оператора, поскольку одним из ключевых его показателей является средний доход от одного абонента в месяц (ARPU - average revenue per user). В России этот показатель чрезвычайно мал - всего 8 11 долл. в мес., в то время как в странах Западной Европы он составляет 15 25 долл. в мес. Завышенная абонентская база снижает ARPU за счёт неактивных абонентов - это ещё одна серьёзная проблема.
Но самой острой проблемой развития телекоммуникационного рынка России является несовершенство законодательства о связи. В первую очередь это отсутствие понятия технологической нейтральности частотного спектра. Сегодня, когда идёт активное сращивание телекоммуникационной отрасли с IT-отраслью, операторам крайне важно обеспечить в своих сетях доступ к современным услугам связи. Однако по закону оператор не имеет права использовать свой частотный ресурс, высвобождаемый при отказе от устаревшего стандарта связи. Например, для перехода на стандарты 4G ПСС могли бы использовать те частоты, на которые государство выдало лицензии, но под другие устаревшие стандарты. В этой связи для межрегиональных и региональных операторов возникают проблемы, связанные с невозможностью перехода на современные стандарты и, как следствие, со снижением их конкурентоспособности, по сравнению с операторами «Большой тройки» и компанией «Ростелеком», получивших необходимые лицензии по конкурсу. Данное обстоятельство препятствует развитию телекоммуникационной отрасли России в целом, а способствует лишь снижению уровня конкуренции и увеличению технологического разрыва.
Существуют и другие проблемы, которые могут оказать существенное влияние на развитие телекоммуникационного рынка. В силу растущей конкуренция с соседними секторами телекоммуникационной отрасли, всё чётче прослеживаются угрозы со стороны операторов альтернативных видов связи (в частности, Skype) или выход на рынок принципиально новых средств связи. Особую озабоченность операторов вызывают растущие потребности передачи всё больших объёмов информации - «цунами трафика». Согласно прогнозу компании Cisco 2011 г., мировой объём трафика передачи данных посредствам мобильного телефона к 2014 г. увеличится в 39 раз, а по оценке Huawei - к 2015 г. в 50 раз. Такая тенденция хорошо прослеживается и у российских операторов: выручка от голосового трафика уже несколько лет остаётся неизменной, в то же время доходы от интернет-трафика стремительно растут, несмотря на общее снижение тарифов. Такой бурный рост требует ввода всё новых и новых стандартов связи для удовлетворения растущих потребностей абонентов. В свою очередь это может повлечь за собой невозможность возврата инвестированных средств в переход на более современные стандарты связи и повторение кризиса в телекоммуникационной отрасли, аналогичного кризису начала 2000 х гг. в Европе.
Решение данных проблем, связанных,
прежде всего, с несовершенством государственного регулирования отрасли,
позволит телекоммуникационным компаниям подготовиться к «цунами трафика» и в
будущем соответствовать общемировому уровню рынка связи. В целом, российский
рынок телекоммуникационных услуг развивается в русле мировых тенденций и
сохраняют хорошие перспективы для дальнейшего интенсивного роста. В скором
времени региональные операторы и небольшие провайдеры перестанут существовать
как отдельная группа: они либо будут поглощены более крупными, либо исчезнут с
рынка, т.к. не смогут выдержать конкуренции и перестанут отвечать современным
требованиям.
.2 Роль государства в развитии
отрасли телекоммуникаций
На сегодняшний день развитие сектора телекоммуникаций является основной «платформой» для построения информационного общества в стране, и государство оказывает всестороннюю поддержку этому процессу, принимая и реализовывая различные специализированные программы и концепции развития.
Для активизации и систематизации деятельности по усовершенствованию телерадиовещания государством разработана федеральная целевая программа «Развитие телерадиовещания в Российской Федерации на 2009-2015 годы" от 3 декабря 2009 г. N 985р. Программа содержит комплекс мер по формированию современной информационной и телекоммуникационной инфраструктуры.
В результате реализации основных направлений и мероприятий Стратегии развития информационного общества в Российской Федерации к 2015 году должен быть достигнут показатель уровня доступности для населения базовых услуг в сфере информационных и телекоммуникационных технологий - 100%.
Согласно Плану деятельности Министерства связи и массовых коммуникаций Российской Федерации на период 2013-2018 годов, к 2018-му году интернет должен стать таким же доступным, как электричество, и 80 процентов жителей будут иметь возможность подключиться к кабельному интернету на скорости 100 Мбит/сек.
В ноябре 2013 года на встрече с главами крупнейших предприятий отрасли ИКТ глава Минкомсвязи России Николай Никифоров подчеркнул, что развитие ШПД оказывает положительное воздействие на рост экономики: «Согласно принятому всемирно коэффициенту, увеличение проникновения услуг ШПД на 10% обеспечивает потенциал роста ВВП страны на 1,5%. А мы до конца 2018 года планируем повысить уровень проникновения более чем на 30%, то есть, поддержим рост ВВП России на уровне 5%».
Ежегодно более 20 млн человек получают возможность доступа к интернету 4G. Строительство мобильных сетей 4-ого поколения позволит быстрее преодолеть «цифровое неравенство» между регионами России. С появлением передовых стандартов мобильной связи доступ в интернет может осуществляться на скорости до 100 Мбит/сек. Сети 4G уже запущены в России и по количеству пользователей 4G Россия уже на 4-м месте в мире. Они использовались на Универсиаде в Казани и будут использованы на Зимней Олимпиаде в Сочи.
К 2018-му году интернет и мобильная связь окончательно проникнут в поезда, самолеты и другие виды транспорта, будет обеспечено покрытие сотовой связью основных федеральных трасс. Сеть будет стабильно работать в тоннелях, станциях, в переходах метро и на наземном транспорте. [4]