Курсовая работа (т): Исследование различных коммуникационных услуг в стране
Исследование различных коммуникационных услуг в стране
Исследование
различных коммуникационных услуг в стране
СОДЕРЖАНИЕ
Введение
. Особенности рынка коммуникационных услуг на современном этапе
.1 Особенности коммуникационных услуг
.2 Организационная структура коммуникационных услуг
. Современное состояние рынка коммуникационных услуг
.1 Общая характеристика рынка коммуникационных услуг
.2 Исследование структуры коммуникационного рынка
.3 Исследование индикаторов рынка коммуникационных услуг
. Перспективы развития рынка коммуникационных услуг
.1 Проблемы и перспективы развития сектора телекоммуникаций в России
.2 Роль государства в развитии отрасли телекоммуникаций
Заключение
Список использованной литературы
ВВЕДЕНИЕ
Актуальность темы исследования. Связь относится к важнейшему сектору экономики, которая обеспечивает функционирование и согласованную работу всех государственных и хозяйственных систем. Это один из доходных и динамично развивающихся рынков России, являющихся важнейшим элементом экономического развития, основой для вхождения России в мировое экономическое и информационное пространство. В результате глобальных изменений в структуре и масштабах производства, ускорения научно-технического прогресса, повышения деловой активности общества, роста образовательного и культурного уровня населения, расширения связей в национальном и международном масштабе значительно возрастает роль услуг связи. В последнее время ее стали рассматривать в качестве одного из национальных ресурсов, составляющих национальное богатство страны. На постиндустриальном этапе развития общества, резко возрастает роль и значение услуг связи.
В условиях рынка, с его динамизмом и конкуренцией, роль услуг связи, а особенно электросвязи, будет возрастать, так как высококачественная связь является важнейшей составляющей инфраструктуры и мощным катализатором рыночных отношений, залогом коммерческого успеха. В сфере предоставления услуг связи должна быть создана полноценная конкурентная среда, поэтому несомненную актуальность представляет исследование организационно-экономических процессов формирования и тенденций развития рынка услуг связи.
Вместе с тем, вопросам формирования и развития рынка телекоммуникационных услуг связи уделено недостаточно внимания.
В этой связи необходимо более детальное изучение особенностей услуг связи И процесса формирования рынка.
Целью работы является исследование рынка коммуникационных услуг.
Задачами работы выступают:
уточнить содержание и особенности услуг связи на современном этапе развития рыночной экономики;
рассмотреть организационную структуру рынка коммуникационных услуг;
провести исследование рынка коммуникационных услуг.
Объектом исследования являются предприятия связи Российской Федерации.
Предметом исследования выступает совокупность организационно-экономических отношений, возникающих в процессе предоставления услуг связи в условиях рыночных отношений.
коммуникационная услуга рынок
1. ОСОБЕННОСТИ РЫНКА
КОММУНИКАЦИОННЫХ УСЛУГ НА СОВРЕМЕННОМ ЭТАПЕ
.1 Особенности коммуникационных
услуг
Связь является одной из отраслей общественного производства. Функции связи состоят в оказании потребителям услуг по передаче различного рода сообщений: писем, телеграмм, телефонных разговоров, данных и других видов информации. Предоставляя услуги по сбору, обработке и передаче информации различным хозяйствующим субъектам и населению, связь обладает всеми характерными чертами материального производства (в отрасли связи создается потребительная стоимость и стоимость).
Вместе с тем, экономической природе связи присущи специфические черты, вытекающие из ее отраслевых особенностей.
Первая особенность определяется спецификой создаваемого продукта, который не является новым вещественным продуктом, а представляет собой конечный полезный эффект процесса передачи информации, выступающий в форме услуги.
Вторая особенность связи характеризуется неотделимостью во времени процесса потребления услуг связи от процесса их производства.
Третья особенность отрасли связи состоит в том, что в производственном процессе информация как предмет труда должна подвергаться только пространственному перемещению.
Четвертая особенность связи заключается в том, что процесс передачи информации всегда является двусторонним, т. е. происходит между отправителем и получателем информации.
Рассматривая особенности связи, следует также отметить ее инфраструктурный характер.
Проблема ускоренного развития как традиционных, так и новых видов связи приобретает значение важнейшего фактора повышения эффективности общественного производства и решения социальных задач.
Связь Российской Федерации не является однородным хозяйством, а включает совокупность сетей, хозяйствующих субъектов и подотраслей, различающихся между собой назначением и выполняемыми функциями, организационно-правовыми формами, формами собственности и другими признаками.
В структуре связи страны следует
выделить две главные составляющие: электросвязь и почтовую связь. С помощью
средств электросвязи осуществляется прием и передача речевых сигналов,
документальных изображений, звуков по проводным, радио, оптическим и другим
электромагнитным системам. Основной функцией почтовой связи является прием и
доставка почтовых отправлений, материальных ценностей и денежных средств.
.2 Организационная структура
коммуникационных услуг
В структуре связи страны следует, прежде всего, выделять две главные составляющие: электросвязь, включая радиовещание и телевидение, и почтовую связь. С помощью средств электросвязи осуществляется передача и прием знаков, сигналов, голосовой информации, письменного текста, изображений, звуков или сообщений любого рода по проводным, радио, оптическим и другим электромагнитным системам.
Основной функцией почтовой связи является прием и доставка почтовых отправлений, материальных ценностей и денежных средств. Все государственные учреждения и предприятия почтовой связи объединены в единую структуру - федеральное государственное унитарное предприятие (ФГУП) «Почта России», в состав которого входит более 40 тыс. почтовых объектов, оказывающих услуги на территории РФ. Наряду с ФГУП почтовые услуги оказывают около 100 негосударственных операторов, имеющих лицензии и работающих, в основном, в высокорентабельных городских сегментах почтового рынка.
Электросвязь, являясь наиболее мощным компонентом телекоммуникационного сектора страны, объединяет в себя комплекс сетей (технологических систем), используемых для передачи различных видов информации. Совокупность технологически сопряженных сетей электросвязи на территории страны, объединенных общим централизованным управлением составляют Единую сеть электросвязи (ЕСЭ) Российской Федерации.
Все сети электрической и почтовой связи, находящиеся под юрисдикцией Российской Федерации, кроме выделенных и ведомственных сетей, независимо от их принадлежности и форм собственности составляют сеть связи общего пользования (СОП), предназначенную для оказания услуг связи всем физическим и юридическим лицам на территории страны. Ответственность за функционирование и развитие сети связи общего пользования возложена на федеральные органы исполнительной власти в области связи. СОП является открытой системой, в услугах которой не может быть отказано пользователям. Она имеет присоединение к сетям связи общего пользования иностранных государств.
Наряду с СОП в состав ЕСЭ входят также сети связи ограниченного пользования, которые предназначены для удовлетворения потребностей отдельных министерств и ведомств, либо функционируют как средство оперативного управления производством. Структурно они объединены в:
Выделенные сети связи - сети электросвязи, предназначенные для возмездного оказания услуг ограниченному кругу пользователей или группам пользователей. Такие сети могут взаимодействовать между собой, но не имеют присоединения к СОП. Используемые технологии и средства связи, а также принципы их построения устанавливаются владельцами этих сетей. Выделенная сеть может быть присоединена к СОП, если она соответствует требованиям, установленным для сети общего пользования. При этом оказание услуг операторами выделенных сетей может осуществляться только на основании соответствующих лицензий.
Технологические сети связи предназначены для обеспечения производственной деятельности организаций, а также для управления технологическими процессами в производстве. Строительство, организация и эксплуатация этих сетей обеспечивается их собственниками. При наличии свободных ресурсов технологической сети часть ее может быть присоединена к СОП на основании лицензии и в порядке, определенном законодательством в области связи.
Сети связи специального назначения создаются для нужд государственного управления, обороны страны, безопасности государства и обеспечения правопорядка. Деятельность сетей данного вида, их финансирование и порядок взаимодействия с другими сетями ЕСЭ осуществляется в соответствии с законодательством.
В условиях конвергенции сетей и услуг деление электросвязи на подотрасли в значительной мере становится условным, поскольку создается новая информационно-телекоммуникационная система, объединяющая конвергентные (гибридные) сети.
Ярким примером является Интернет, который сочетает в себе технологию классических местных телефонных сетей на участке доступа, методы транспортировки массивов информации по первичным базовым сетям электросвязи с новыми методами адресации, маршрутизации, хранения информации и предоставления ее пользователям.
Существующее в настоящее время
выделение отдельных подотраслей электросвязи имеет важное практическое значение
в планово-экономической работе и инвестиционной деятельности операторов, а
также для отраслевых органов управления.
2. СОВРЕМЕННОЕ СОСТОЯНИЕ РЫНКА
КОММУНИКАЦИОННЫХ УСЛУГ
.1 Общая характеристика рынка
коммуникационных услуг
Драйвером роста глобального телекоммуникационного рынка является сектор мобильной связи и мобильных услуг передачи данных. Из компаний рейтинга крупнейших мировых телекомкомпаний почти 90 % предоставляют услуги мобильной связи, у 75 % телекомоператоров в структуре дохода доминирует мобильный сегмент.
Уверенный рост демонстрирует сегмент широкополосного доступа в Интернет. Количество пользователей пакетных предложений, в частности, абонентов услуг ШПД и платного ТВ продолжает расти у всех операторов, представленных в рейтинге.
В 2012 году объем услуг связи в РФ
составил 1,53 триллиона рублей, что на 5,2% больше, чем в 2011 году, следует из
отчета Росстата (рис. 2.1).
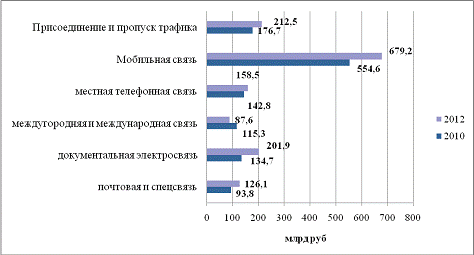
Рис. 2.1 Сравнение показателей
доходов от основных видов телекоммуникационных услуг за 2010 и 2012 годы
Наибольшая доля доходов была получена от услуг мобильной связи - 679,2 миллиарда рублей (рост на 5,6%). В 2012 году было подключено 261,9 миллиона сотовых абонентов - на 2,2% больше, чем в 2011 году.
Второе место в структуре выручки от услуг связи занимают доходы от услуг по присоединению и пропуску трафика, которые в минувшем году составили 212,5 миллиарда рублей, увеличившись за год на 3,4%. Доходы от документальной электросвязи выросли на 29,3% - до 201,9 миллиарда рублей.
Традиционная телефония демонстрирует снижение доходов. Сегодня на рынке фиксированной связи сложилась сложная ситуация, результатом которой становится отток абонентов к операторам мобильной связи, предлагающим более выгодные тарифы, а также увеличение числа пользователей VoIP-телефонии. Несмотря на это, фиксированная телефонная связь в России остается высоко востребованной и предоставляется в полном объеме с надлежащим качеством. Так, выручка операторов от услуг международной, междугородной и внутризоновой связи сократилась в 2012 году на 5,7% - до 87,6 миллиарда рублей. Доходы от местной телефонной связи по сравнению с 2011 годом сократились на 2,8% - до 158,5 миллиарда рублей. В 2012 году было установлено 42,7 миллиона телефонов (снижение на 2,8%), в том числе в личных домохозяйствах - 31,3 миллиона (снижение на 3,4%). Ввод таксофонов сократился на 4% - до 175,5 тысячи штук. Таким образом, на рынке фиксированной связи наблюдается стагнация, востребованность этих услуг снижается; в целом, за последний год объем потребления в этом сегменте снизился на 22%.
Доходы от услуг почтовой и специальной связи в 2012 году уменьшились на 1,6% по сравнению с 2011 годом - до 126,1 миллиарда рублей. В минувшем году получателям было отправлено 1,7 миллиарда единиц письменной корреспонденции (рост на 1,7%).
.2 Исследование структуры
коммуникационного рынка
Общий объем рынка исследуемых услуг
по итогам 2012 года составил 240 млрд. рублей, из которых на фиксированную
связь пришлось 54% рынка. Несмотря на небольшую долю в общей структуре
российского бизнеса (7% компаний) на крупный бизнес приходится почти половина
(49%) доходов от услуг фиксированной и мобильной связи (рис. 2.2).
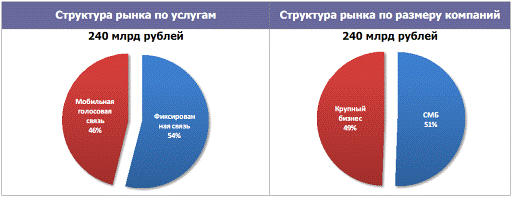
Рис. 2.2 Структура рынка
коммуникационных услуг
По итогам 2012 года количество действующих предприятий в России составило около 1,585 млн. (исключая ИП). Количество крупных предприятий (со штатом более 250 человек) оценивается в 115 тыс. (7%).
На рынке услуг голосовой связи
рассматриваются четыре типа участников: операторы фиксированной местной и
внутризоновой связи, операторы фиксированной дальней связи, операторы сотовой
связи и операторы IP телефонии. Размер исследуемого рынка определяется как
сумма доходов четырех перечисленных выше типов участников рынка голосовой связи
(табл. 2.1).
Таблица 2.1
|
Виду услуги |
1 полугодие 2013 (млрд. руб.) |
1 полугодие 2012 (млрд. руб.) |
Прирост (%) |
|
Услуги сотовой связи |
202,8 |
195,3 |
4 |
|
Услуги фиксированной связи |
91,8 |
93,4 |
- 2 |
|
Услуги IP-телефонии |
4,1 |
3,6 |
13 |
|
Всего |
298,7 |
292,3 |
2 |
В первом полугодии 2013 года объём российского рынка голосовой связи составил 294,6 млрд рублей, увеличившись по сравнению с аналогичным периодом прошлого года на 2%.
Структура выручки от услуг голосовой связи в разрезе технологий продолжает смещаться в пользу сотовой связи, доходы от которой показывают положительную динамику в отличие от фиксированной связи.
Компании активно используют услуги фиксированной связи и проводного доступа в Интернет. В целом по России проникновение этих услуг в корпоративном сегменте составило 93% и 66% соответственно.
Стоит отметить неравномерный уровень развития телекоммуникаций в стране: более 55% доходов отрасли пришлось на долю Центрального и При-волжского федеральных округов. Наименее развитыми являются Уральский (7,4%) и Дальневосточный (5,1%) округа.
Традиционно большую часть рынка связи в денежном выражении занимают четыре наиболее емких сегмента: сотовая связь, международная / междугородная (МГ/МН) связь, услуги доступа к Интернету и передачи данных, а также транзит трафика и услуги по присоединению. Суммарные доходы этих сегментов в 2012 году сформировали 75% телекоммуникационного рынка.