Отчет по практике: Кредитная политика банка
. Кредит физическим лицам, ведущим личное подсобное хозяйство.
Сумма кредита:
на срок до 2-х лет - от 15 тыс. руб. до 300 тыс. руб. на одно хозяйство
на срок до 5-ти лет - от 15 тыс. руб. до 700 тыс. руб. на одно хозяйство
Процентная ставка: от 14%.
Отсутствие комиссий.
Так е существует кредитование на образование, автокредитование и кредит на погашение кредита в другом банке. И последний раздел кредитных продуктов - это ипотечное кредитование:
. Приобретение готового жилья.
Сумма кредита: от 45 000 рублей. Процентная ставка: от 12% в рублях, от 10% в валюте. Срок кредита: до 30 лет. Первоначальный взнос: от 10%.
. Приобретение строящегося жилья.
Сумма кредита: от 45 000 рублей. Процентная ставка: от 12% в рублях, от 10% в валюте. Срок кредита: до 30 лет. Первоначальный взнос: от 10%.
. Загородная недвижимость.
Кредит предоставляется на:
· приобретение / строительство дачи (садового дома) и других строений потребительского назначения;
· завершение строительства вышеуказанных объектов;
· завершение строительства жилого дома;
· приобретение земельного участка.
Сумма кредита: от 45 000 рублей. Процентная ставка: от 12% в рублях, от 10% в валюте. Срок кредита: до 30 лет. Первоначальный взнос: от 15%.
. Гараж.
Предоставляется на приобретение или строительство гаража или машинного места.
Сумма кредита: от 45 000 рублей. Первоначальный взнос: от 10%. Процентная ставка: от 12,5% в рублях, от 10,5% в валюте. Срок кредита: до 30 лет.
. Военная ипотека.
Предоставляется военнослужащим участникам накопительно-ипотечной системы на приобретение готового жилья под пониженную процентную ставку. Процентная ставка: 10,5% в рублях.
Кредитный специалист заполняет анкету на человека желающего взять кредит и отправляет ее на рассмотрение в программу «Кредитная фабрика». Заявка обрабатывается от 15 минут до 2 дней. Человек проверяется на платежеспособность, просматриваются его старые кредитные истории, после чего выносится решение. Очень часто клиенту приходит отказ на оформление кредита. Во время прохождения производственной практики я составляла отчеты по отрицательным результатам на запрос кредита. Для этого формировались папки с анкетами клиентов и отрицательными результатами рассмотрения, на все это я делала списки и контролировала правильность формирования папок. Составляла общий список клиентов с отказами и сдавала документы в архив.
Также одним из моих заданий было рассылать постоянным клиентам банка новости об акциях на электронную почту. Банк дорожит своими клиентами и поэтому очень важно доводить до их сведения своевременно информацию.
Для построения математической модели, я буду
пользоваться данными по потребительскому кредитованию.
.2 Построение математической модели
В банке предоставили данные потребительских кредитов по Алтайскому отделению №8644. Рассмотрим временной ряд состоящий из ежемесячных сумм потребительского кредитования отделения №8644 Сбербанка России.
Таблица
янв.11
фев.11
мар.11
апр.11
май.11
июн.11
тыс.
руб
199965
241854
335865
500145
543215
521785
июл.11
авг.11
сен.11
окт.11
ноя.11
дек.11
тыс.
руб
369852
654123
501102
500703
645204
499542
янв.12
фев.12
мар.12
апр.12
май.12
июн.12
тыс.
руб
257145
311021
320154
450965
480156
501784
июл.12
авг.12
сен.12
окт.12
ноя.12
дек.12
тыс.
руб
496532
600477
421854
521321
621556
695411
янв.13
фев.13
мар.13
апр.13
май.13
июн.13
тыс.
руб
260869
305349
338113
498203
510400
499816
июл.13
авг.13
сен.13
окт.13
ноя.13
дек.13
тыс.
руб
508970
517693
477152
572195
601540
586914
Временной ряд - это совокупность значений
какого-либо показателя за несколько последовательных моментов или периодов
[елисеева, 137]. Исходя из данного определения сделаем вывод, что данные
предоставленные Сбербанком представляют собой временной ряд.
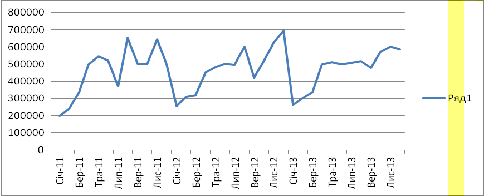
Построим график по данным потребительского
кредитования за три года.
Рис. 1. График временного ряда потребительского
кредитования.
По графику временного ряда мы можем говорить о
наличии сезонности: летом и зимой наблюдается уменьшение индекса, тогда как в
ноябре и декабре индекс принимает свое наибольшее значение. Графически сезонные
изменения очень хорошо просматриваются. Также можно предположить, что
присутствует линейный тренд.
По полученным данным можно построить аддитивную
модель или мультипликативную. Методика определения сезонной составляющей
(применительно к мультипликативной модели ее часто называют индексом
сезонности) во многом схожа у аддитивной и мультипликативной модели. В обоих
случаях определяются центрированные скользящие средние и с их помощью находятся
сезонные отклонения. Но в отличии от аддитивной модели сезонные отклонения
определяются как частное от деления фактических значений ряда на
соответствующие скользящие средние. Второе отличие заключается в нахождении по полученным
средним сезонным отклонениям сезонных составляющих.
.2.1 Построение мультипликативной модели
временного ряда
Общий вид мультипликативной модели следующий:
= T x S x E
Эта модель предполагает, что каждый уровень
временного ряда может быть представлен как сумма трендовой (T), сезонной (S) и
случайной (E) компонент.
Рассчитаем компоненты мультипликативной модели
временного ряда.
Шаг 1. Проведем выравнивание исходных уровней
ряда методом скользящей средней. Для этого:
.1. Найдем скользящие средние (гр. 3 таблицы).
Полученные таким образом выровненные значения уже не содержат сезонной
компоненты.
.2. Приведем эти значения в соответствие с
фактическими моментами времени, для чего найдем средние значения из двух
последовательных скользящих средних - центрированные скользящие средние (гр. 4
табл.).
Таблица
t
yt
Скользящая средняя
Центрированная скользящая средняя
Оценка
сезонной компоненты (стлб.2 / стлб.4)
1
199965
-
-
-
2
241854
-
-
-
3
335865
-
-
-
4
500145
-
-
-
5
543215
-
-
-
6
521785
459446.25
-
-
7
369852
464211.25
461828.75
0.8
8
654123
469975.17
467093.21
1.4
9
501102
468665.92
469320.54
1.07
10
500703
464567.58
466616.75
1.07
11
645204
459312.67
461940.13
1.4
12
499542
457645.92
458479.29
1.09
13
257145
468202.58
462924.25
0.56
14
311021
463732.08
465967.33
0.67
15
320154
457128.08
460430.08
0.7
16
450965
458846.25
457987.17
0.98
17
480156
456875.58
457860.92
1.05
18
501784
473198
465036.79
1.08
19
496532
473508.33
473353.17
1.05
20
600477
473035.67
473272
1.27
21
421854
474532.25
473783.96
0.89
22
521321 476500.5
1.09
23
621556
480989.08
479728.92
1.3
24
695411
480825.08
480907.08
1.45
25
260869
481861.58
481343.33
0.54
26
305349
474962.92
478412.25
0.64
27
338113
479571.08
477267
0.71
28
498203
483810.58
481690.83
1.03
29
510400
482142.58
482976.58
1.06
30
499816
473101.17
477621.88
1.05
31
508970
-
-
-
32
517693
-
-
-
33
477152
-
-
-
34
572195
-
-
-
35
601540
-
-
-
36
586914
-
-
-
Шаг 2. Найдем оценки сезонной компоненты как
частное от деления фактических уровней ряда на центрированные скользящие
средние (гр. 5 табл.). Эти оценки используются для расчета сезонной компоненты
S. Для этого найдем средние за каждый период оценки сезонной компоненты Sj.
Сезонные воздействия за период взаимопогашаются. В мультипликативной модели это
выражается в том, что сумма значений сезонной компоненты по всем кварталам
должна быть равна числу периодов в цикле. В нашем случае число периодов одного
цикла равно 12.
Показатели
1
2
3
4
5
6
7
8
9
10
11
12
1
-
-
-
-
-
-
0.8
1.4
1.07
1.07
1.4
1.09
2
0.56
0.67
0.7
0.98
1.05
1.08
1.05
1.27
0.89
1.09
1.3
1.45
3
0.54
0.64
0.71
1.03
1.06
1.05
-
-
-
-
-
-
Всего за период
1.1
1.31
1.4
2.02
2.11
2.13
1.85
2.67
1.96
2.17
2.69
2.54
Средняя оценка сезонной компоненты
0.55
0.65
0.7
1.01
1.05
1.06
0.92
1.33
0.98
1.08
1.35
1.27
Скорректированная сезонная
компонента, Si
0.55
0.65
0.7
1.01
1.06
1.07
0.93
1.34
0.98
1.09
1.35
1.27
Для данной модели имеем:
.549 + 0.653 + 0.702 + 1.009 + 1.053 + 1.063 +
0.925 + 1.335 + 0.979 + 1.084 + 1.346 + 1.268 = 11.965
Корректирующий коэффициент: k=12/11.965 = 1.003
Рассчитываем скорректированные значения сезонной
компоненты Si и заносим полученные данные в таблицу.
Шаг 3. Разделим каждый уровень исходного ряда на
соответствующие значения сезонной компоненты. В результате получим величины T x
E = Y/S (гр. 4 табл.), которые содержат только тенденцию и случайную
компоненту.
Находим параметры уравнения методом наименьших
квадратов.
Система уравнений МНК:
0n
+ a1∑t = ∑y 0∑t + a1∑t2
= ∑y•t
Для наших данных система уравнений имеет вид:
a0 + 666a1 = 16825243.35
a0 + 16206a1 =
315535605.76
Из первого уравнения выражаем а0 и
подставим во второе уравнение
Получаем a0 = 1098.74, a1
= 447041.19
Среднее значения
t
y
t2
y2
t y
y(t)
(y-ycp)2
(y-y(t))2
1
363343.4
1
132018429763.98
363343.4
448139.93
10821089531.68
7190449946.08
2
369355.33
4
136423360523.26
738710.66
449238.67
9606457953.93
6381347101.54
3
477102.92
9
227627193132.68
1431308.75
450337.41
94771119.66
716392615.92
4
493986.53
16
244022691049.45
1975946.12
451436.14
708552978.2
1810535218.72
5
514476.97
25
264686557519.64
2572384.87
452534.88
2219267676.26
3836822544.67
6
489527.41
36
239637080822.05
2937164.43
453633.62
491044983.86
1288363542.61
7
398698.88
49
158960794044.93
2790892.13
454732.36
4715430785.86
3139751723.5
8
488679.38
64
238807539340.4
3909435.06
455831.1
454180552.74
1079009454.55
9
510308.57
81
260414835333.8
4592777.12
456929.84
1843903543.47
2849288322.42
10
460726.29
100
212268711427.6
4607262.87
458028.58
44110636.34
7277605.74
11
477866.89
121
228356768021.74
5256535.83
459127.32
110229481.12
351171513.86
12
392857.28
144
154336845035.53
4714287.4
460226.06
5551827644.67
4538552418.24
13
467241.47
169
218314587838.32
6074139.06
461324.8
15978.09
35006913.33
14
474986
196
225611701581.34
6649804.02
462423.54
58035915.35
157815387.73
15
454785.13
225
206829513138.75
6821776.93
463522.28
158325401.81
76337845.76
16
445412.1
256
198391939529.19
7126593.61
464621.02
482055834.97
368982632.83
17
454754.02
289
206801220883.7
7730818.38
465719.76
159109170.57
120247426.93
18
470762.9
324
221617707852.63
8473732.2
466818.5
11526222.37
15558282.92
19
535259.38
361
286502598917.82
10169928.13
467917.24
4609256397.9
4534963112.04
20
448601.76
400
201243540160.7
8972035.22
469015.98
352166867.6
416740342.95
21
429604.57
441
184560089519.03 470114.72
1426066624.53
1641071980.24
22
479698.12
484
230110287916.62
10553358.68
471213.46
152035087.09
71989486.81
23
460352.13
529
211924082523.53
10588098.96
472312.2
49220634.73
143043290.81
24
546895.51
576
299094697489.49
13125492.21
473410.94
6324645204.24
5399981954.94
25
474008.1
625
224683683289.61
11850202.62
474509.68
44092706.35
251576.78
26
466323.82
676
217457904316.96
12124419.3
475608.42
1090043.74
86203788.53
27
480296.25
729
230684483391.44
12967998.63
476707.16
167142872.1
12881545.68
28
492068.44
784
242131351400.21
13777916.37
477805.9
610118208.99
203420151.03
29
483398.01
841
233673632327.73
14018542.18
478904.64
256965239.93
20190358.28
30
468916.56
900
219882744721.14
14067496.94
480003.38
2398453.16
122917418.52
31
548667.49
961
301036010462.68
17008692.07
481102.12
6609627478.23
4565079077.83
32
386755.85
1024
149580086254.08
12376187.15
482200.86
6498298152.44
9109749679.82
33
485918.54
1089
236116831321.56
16035311.95
483299.6
344127474.59
6858884.15
34
526510.28
1156
277213077044.13
17901349.59
484398.34
3497824806.56
1773415953.5
35
445527.39
1225
198494651170.21
15593458.49
485497.08
477006799.3
1597576181.76
36
461569.68
1296
213046566685.37
16616508.37
486595.82
33619051.37
626307632.76
666
16825243.35
16206
7932563795751.3
315535605.76
16825243.35
68985637513.79
64295552913.76
Шаг 4. Определим компоненту T данной модели. Для
этого проведем аналитическое выравнивание ряда (T + E) с помощью линейного
тренда. Результаты аналитического выравнивания следующие: = 447041.186 +
1098.74t
Подставляя в это уравнение значения t =
1,...,36, найдем уровни T для каждого момента времени (гр. 5 табл.).
t
yt
Si
yt/Si
T
TxSi
E = yt / (T x Si)
(yt - T*S)2
1
199965
0.55
363343.4
448139.93
246632.52
0.81
2177857598.11
2
241854
0.65
369355.33
449238.67
294161.64
0.82
2736088707.51
3
335865
0.7
477102.92
450337.41
317022.95
1.06
355022972.31
4
500145
1.01
493986.53
451436.14
457064.14
1.09
1855960068.33
5
543215
1.06
514476.97
452534.88
477812.9
1.14
4277434177.75
6
521785
1.07
489527.41
453633.62
483525.98
1.08
1463752286.64
7
369852
0.93
398698.88
454732.36
421831.32
0.88
2701849954.21
8
654123
1.34
488679.38
455831.1
610153.85
1.07
1933285778.24
9
501102
0.98
510308.57
456929.84
448686.29
1.12
2747406673.69
10
500703
1.09
460726.29
458028.58
497771.22
1.01
8595337.37
11
645204
1.35
477866.89
459127.32
619902.3
1.04
640176156.06
12
499542
1.27
392857.28
460226.06
585205.51
0.85
7338237342.59
13
257145
0.55
467241.47
461324.8
253888.78
1.01
10602962.65
14
311021
0.65
474986
462423.54
302795.1
1.03
67665477.74
15
320154
0.7
454785.13
463522.28
326304.67
0.98
37830776.45
16
450965
1.01
445412.1
464621.02
470413.4
0.96
378240105.66
17
480156
1.06
454754.02
465719.76
491734.27
0.98
134056357.25
18
501784
1.07
470762.9
466818.5
497579.68
1.01
17676278.04
19
496532
0.93
535259.38
467917.24
434062.24
1.14
3902470945.36
20
600477
1.34
448601.76
469015.98
627802.5
0.96
746683149.85
21
421854
0.98
429604.57
470114.72
461633.3
0.91
1582392373.22
22
521321
1.09
479698.12
471213.46
512100.13
1.02
85024381.44
23
621556
1.35
460352.13
472312.2
637704.19
0.97
260764043.91
24
695411
1.27
546895.51
473410.94
601970.89
1.16
8731054657.83
25
260869
0.55
474008.1
474509.68
261145.04
1
76198.07
26
305349
0.65
466323.82
475608.42
311428.56
0.98
36961037.94
27 0.7
480296.25
476707.16
335586.4
1.01
6383712.7
28
498203
1.01
492068.44
477805.9
483762.65
1.03
208523796.44
29
510400
1.06
483398.01
478904.64
505655.64
1.01
22508971.31
30
499816
1.07
468916.56
480003.38
511633.38
0.98
139650530.67
31
508970
0.93
548667.49
481102.12
446293.16
1.14
3928386631.68
32
517693
1.34
386755.85
482200.86
645451.15
0.8
16322145672.65
33
477152
0.98
485918.54
483299.6
474580.3
1.01
6613631.88
34
572195
1.09
526510.28
484398.34
526429.05
1.09
2094522425.08
35
601540
1.35
445527.39
485497.08
655506.08
0.92
2912338098.89
36
586914
1.27
461569.68
486595.82
618736.26
0.95
1012656379.19
36
70880895648.72
Шаг 5. Найдем уровни ряда, умножив значения T на
соответствующие значения сезонной компоненты (гр. 6 табл.).
Расчет ошибки в мультипликативной модели
производится по формуле:
= ∑Y/(T * S) = 36
Для сравнения мультипликативной модели и других
моделей временного ряда можно использовать сумму квадратов абсолютных ошибок:
Среднее значения
t
y
(y-ycp)2
1
199965
72154988226.87
2
241854
51405497812.04
3
335865
17613750476.87
4
500145
996235243.54
5
543215
5570113712.98
6
521785
2830579899.09
7
369852
9747574505.04
8
654123
34425534835.87
9
501102
1057563046.7
10
500703
1031771132.54
11
645204
31195399570.37
12
499542
958533640.04
13
257145
44705522743.54
14
311021
24825407447.31
15
320154
22030813462.04
16
450965
310351837.98
17
480156
133961977.04
18
501784
1102385715.93
19
496532
781213369.48
20
600477
17396342317.54
21
421854
2183487812.04
22
521321
2781422630.65
23
621556
23401104165.93
24
695411
51451483452.32
25
260869
43144609591.76
26
305349
26644948809.54
27
338113
17022109223.09
28
498203
877415160.32
29
510400
1748761386.59
30
499816
975574902.59
31
508970
1631206250.48
32
517693
2411909419.76
33
477152
73448232.82
34
572195
10735694062.98
35
601540
17677881469.93
36
586914
14002508242.04
666
16868945
557037105785.64
Следовательно, можно сказать, что
мультипликативная модель объясняет 87% общей вариации уровней временного ряда.
Проверка адекватности модели данным
наблюдения.
где m - количество факторов в
уравнении тренда (m=1). = 4.08
Поскольку F > Fkp, то уравнение
статистически значимо
Шаг 6. Прогнозирование по мультипликативной
модели. Прогнозное значение Ft уровня временного ряда в
мультипликативной модели есть сумма трендовой и сезонной компонент. Для
определения трендовой компоненты воспользуемся уравнением тренда:T = 447041.186
+ 1098.74t
Получим 37 = 447041.186 +
1098.74*37 = 487694.556
Значение сезонного компонента за
соответствующий период равно: S1 = 0.55
Таким образом, F37 = T37
+ S1 = 487694.556 + 0.55 = 487695.106 38 =
447041.186 + 1098.74*38 = 488793.295
Значение сезонного компонента за соответствующий
период равно: S2 = 0.655
Таким образом, F38 = T38
+ S2 = 488793.295 + 0.655 = 488793.95 39 =
447041.186 + 1098.74*39 = 489892.035
Значение сезонного компонента за
соответствующий период равно: S3 = 0.704
Таким образом, F39 = T39
+ S3 = 489892.035 + 0.704 = 489892.739 40 =
447041.186 + 1098.74*40 = 490990.775
Значение сезонного компонента за
соответствующий период равно: S4 = 1.012
Таким образом, F40 = T40
+ S4 = 490990.775 + 1.012 = 490991.787 41 =
447041.186 + 1098.74*41 = 492089.515
Значение сезонного компонента за
соответствующий период равно: S5 = 1.056
Таким образом, F41 = T41
+ S5 = 492089.515 + 1.056 = 492090.57
T42 = 447041.186 +
1098.74*42 = 493188.254
Значение сезонного компонента за
соответствующий период равно: S6 = 1.066
Таким образом, F42 = T42
+ S6 = 493188.254 + 1.066 = 493189.32 43 =
447041.186 + 1098.74*43 = 494286.994
Значение сезонного компонента за
соответствующий период равно: S7 = 0.928
Таким образом, F43 = T43
+ S7 = 494286.994 + 0.928 = 494287.922
T44 = 447041.186 +
1098.74*44 = 495385.734
Значение сезонного компонента за
соответствующий период равно: S8 = 1.339
Таким образом, F44 = T44
+ S8 = 495385.734 + 1.339 = 495387.072 45 =
447041.186 + 1098.74*45 = 496484.473
Значение сезонного компонента за соответствующий
период равно: S9 = 0.982
Таким образом, F45 = T45
+ S9 = 496484.473 + 0.982 = 496485.455 46 =
447041.186 + 1098.74*46 = 497583.213
Значение сезонного компонента за
соответствующий период равно: S10 = 1.087
Таким образом, F46 = T46
+ S10 = 497583.213 + 1.087 = 497584.3 47 =
447041.186 + 1098.74*47 = 498681.953
Значение сезонного компонента за
соответствующий период равно: S11 = 1.35
Таким образом, F47 = T47
+ S11 = 498681.953 + 1.35 = 498683.303 48 =
447041.186 + 1098.74*48 = 499780.693
Значение сезонного компонента за
соответствующий период равно: S12 = 1.272
Таким образом, F48 = T48
+ S12 = 499780.693 + 1.272 = 499781.964 37 =
447041.186 + 1098.74*37 = 487694.556
В процессе решения мы получили
модель с уровнем значимости 87%. Это говорит о том, что модель хорошая, но
полученные прогнозы по данной модели не соответствуют реальности. По полученным
значениям получается, что спрос на потребительское кредитование будет
увеличиваться весь год и не будет значимых спадов и подъемов. На практике же
все иначе. Данные за три года четко показывают, что существуют колебания. Я
могу сделать вывод, что прогнозы по модели ложные. В таком случае можно
прибегнуть к построению аддитивной модели.
Заключение
При прохождении практики её цели и задачи были
выполнены.
Мы исследовали деятельность ОАО «Сбербанк
России», ознакомились с общими принципами организации и работы банка, изучили
предоставленную нам документацию банка, ознакомились с деятельностью отделения
по работе с физическими лицами.
Хочется отметить, что банк любит своих клиентов
и сотрудники прилагают все усилия, чтоб при получении услуг посетителю было
комфортно и удобно, чтоб ему было приятно повторно вернуться и стать постоянным
клиентом.
Мне была предоставлена возможность ознакомиться
с документами банка, составить отчет по клиентам, которым отказали в кредите.
Доступ к годовым отчетам позволил мне составить временной ряд по
потребительскому кредитованию. В результате построения прогноза по
мультипликативной модели удалось сделать вывод, что по данной модели получились
прогнозы не соответствующие реальности. Следовательно, можно отбросить из
внимания мультипликативную модель и поставить задачи для построения аддитивной
модели в преддипломной практике.
Подводя итоги производственной практики, можно
сказать, что в результате работы удалось применить знания, полученные в
процессе обучения. Так же получить навыки обработки документации, узнать
специфику потребительского кредитования и общения с клиентами. На основании
того, что проблем в прохождении практики не возникло, а полученные знания
удалось применить в практической деятельности, я считаю себя подготовленным
специалистом.
Список использованных источников
1. Эконометрика. Под редакцией
И.И. Елисеевой.
. Нормативные документы ОАО
«Сбербанк России»
. http://sberbank.ru/altaikrai/ru/
. http://ru.wikipedia.org