Контрольная работа: Международные стандарты аудита
Международные стандарты аудита
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РОССИЙСКОЙ ФЕДЕРАЦИИ
Филиал федерального государственного бюджетного образовательного учреждения высшего образования
«Санкт-Петербургский государственный экономический университет» в г. Великом Новгороде
Кафедра
финансы
Контрольная работа
«Международные
стандарты аудита»
Выполнил: Бартенева М.А.
Проверил: к.э.н. Окомина Е.А.
Великий
Новгород 2014г.
Содержание
Введение
. Связь международных стандартов аудита с отечественными нормативными документами, регулирующими аудиторскую деятельность
. Отечественные правила (стандарты) аудиторской деятельности, не имеющие аналогов среди международных стандартов аудита: причины и особенности их содержания и использования
Заключение
Библиографический список
Приложение
Введение
Актуальность темы обусловлена тем, что изучение международного опыта в области нормативного регулирования аудита является важным элементом совершенствования отечественной системы аудиторских стандартов, так как оно позволяет оценить важность внедрения новых стандартов аудита, понять необходимость и целесообразность пересмотра имеющихся, а также определить основной вектор развития на ближайшие годы. Участие в обсуждении вопросов, выносимых на обсуждение Комитетом по международным стандартам аудита и подтверждению достоверности информации, дает возможность поделиться своими взглядами и опытом, а также повлиять на дальнейший вектор развития аудиторской профессии. В современных условиях, характеризующихся в первую очередь активной интеграцией РФ в мировую экономику, все большее значение приобретают международные стандарты аудита. Система нормативно-правового регулирования аудиторской деятельности в РФ отличается значительным своеобразием по сравнению с зарубежным опытом. Регулирование аудиторской деятельности в РФ преимущественно осуществляется на основе законов и подзаконных актов государственных органов власти в отличие от ряда зарубежных стран (США, Великобритания), так как нормативно-правовое регулирование аудиторской деятельности находится в исключительной компетенции РФ.
Нормы законов и подзаконных актов, относящихся к различным отраслям права, устанавливают правовой режим аудиторской деятельности. Основную долю в общем объеме источников занимают источники финансового права, устанавливающие обязательные требования по государственному регулированию аудиторской деятельности. В то же время в ходе практической деятельности регулирование осуществляется в том числе и на основе гражданско-правовых норм.
1. Связь международных стандартов аудита с отечественными нормативными
документами, регулирующими аудиторскую деятельность
Одной из причин, побудивших российское правительство одобрить Концепцию развития бухгалтерского учета и отчетности в Российской Федерации на среднесрочную перспективу (одобренную приказом Минфина России от 1.07.04 г. № 180) [3], была отмеченная в данном документе слабость системы контроля бухгалтерской отчетности, в том числе невысокое качество ее аудита. Необходимыми предпосылками эффективности аудита являются качественные стандарты аудиторской деятельности, которые, как указано в Концепции, должны соответствовать международным стандартам аудита. Знание этих документов требуется также для выполнения еще одной задачи, поставленной Концепцией, - совершенствования бухгалтерского образования. Таким образом, информация, содержащаяся в документах, регулирующих аудиторскую деятельность на международном уровне, играет важную роль при реформировании системы бухгалтерского учета и аудита в России.
В настоящее время документы, регулирующие аудиторскую деятельность на международном уровне, в зависимости от регламентируемых ими сфер профессиональной деятельности делятся на несколько групп.
Национальные стандарты могут иметь ограниченное количество дополнений, объясняющихся национальными правовыми и законодательными особенностями, а также другими требованиями и правилами, не учтенными в международных стандартах.
Национальные стандарты могут содержать также ограниченные поправки и другие изменения (исключения) по сравнению с международными стандартами, если:
исключение одного из альтернативных положений установлено международными стандартами;
применение определенного правила или требования международных стандартов противоречит национальной законодательной или нормативной базе;
международный стандарт признает возможность существования другой практики при соответствующем уровне юрисдикции и национальный стандарт подпадает под такую юрисдикцию.
В системе российского нормативного регулирования аудиторской деятельности в настоящее время сложилась ситуация, когда пересмотренные правила (стандарты), утвержденные в качестве федеральных правил (стандартов) аудиторской деятельности, разрабатывались с учетом устаревших версий МСА и положений по международной аудиторской практике. В 2003 г. начался глобальный пересмотр документов IAASB, связанный с внедрением новых стандартов, основанных на риске, что потребовало внесения изменений в большую часть существующих МСА и положений по международной аудиторской практике (ПМАП). В результате российское аудиторское законодательство значительно отстало от международных норм и требует доработки.[7]
Кроме того, Федеральные Правила (стандарты) аудиторской деятельности (ФПСАД) [2] в отличие от международных стандартов аудита:
) имеют двузначную сквозную нумерацию, зависящую от очереди принятия стандарта, а не его назначения и содержания, что затрудняет их восприятие;
) не классифицированы по группам;
) среди стандартов числятся документы, аналогичные ПМАП, хотя они по версии МФБ не должны иметь силы стандарта;
) не содержат ссылки на соответствующие документы, регулирующие бухгалтерский учет и отчетность (ПБУ, методические указания и др.), тогда как в документах IAASB имеются аналогичные ссылки на МСФО, что способствует унифицированному восприятию тождественных понятий и обеспечивает единство подходов аудитора и бухгалтера при осуществлении профессиональной деятельности.
Представляется целесообразным ликвидировать указанные отличия, что позволило бы приблизить российскую аудиторскую практику к международной.
В области нормативного регулирования аудита на международном уровне в течение 2012 г. произошел ряд важных событий, в том числе:
в марте опубликована новая редакция Международного стандарта сопутствующих услуг 4410 «Задания по компиляции финансовой информации» (далее - ISRS 4410 (Revised));
в июне представлен итоговый вариант Рабочей программы Комитета по международным стандартам аудита и подтверждению достоверности информации (далее - IAASB) на 2012 - 2014 гг.;
в конце июля увидела свет новая редакция Справочника по международному контролю качества, аудиту, обзорам, подтверждению достоверности и сопутствующим услугам (далее - Справочник 2012 г.);
в сентябре опубликована новая редакция Международного стандарта обзорных проверок 2400 «Аудиторское задание по обзорным проверкам финансовой отчетности» (далее - ISRE 2400 (Revised)), не успевшая войти в обновленный Справочник 2012 г.
Состав международных стандартов аудита, имеющихся в настоящее время, с учетом всех обновлений, а также с параллельным указанием аналогов, применяемых в РФ, представлен в Приложении [11].
Поскольку формирование нормативной базы аудиторской деятельности не закончено, Минфин России признает легитимными часть правил (стандартов), не имеющих статуса федеральных, но действующих до утверждения полного комплекса ФПСАД. Часть из них имеет аналоги среди стандартов IAASB, другая часть обусловлена особенностями отечественной аудиторской практики и законодательства.
Обобщая изложенное, сделаем некоторые выводы.
. В целом российское законодательство, регулирующее аудиторскую деятельность, ориентируется на МСА; тексты ФПСАД, особенно проектов их обновленных версий, достаточно точно отражают содержание соответствующих МСА.
. Для улучшения формируемой нормативной базы аудиторской деятельности и ее дальнейшего сближения с МСА необходимы изменения, предлагаемые выше (относительно нумерации, ссылок на документы, регламентирующие бухгалтерский учет, и т.д.).
. Процесс формирования полной нормативной базы аудита сдерживается постоянно происходящим пересмотром МСА; поэтому необходим регулярный мониторинг изменений, происходящих в документах IAASB, и своевременный учет их при разработке новых версий.
. Профессиональная общественность должна активнее участвовать в
обсуждении проектов документов IAASB и ФПСАД, с тем, чтобы избежать их
ненужного усложнения и сделать стандарты аудита действенным средством
обеспечения качества аудиторских услуг.
2. Отечественные правила (стандарты) аудиторской деятельности, не имеющие аналогов среди международных стандартов аудита: причины и особенности их содержания и использования
Сравнение международных и российских стандартов аудита необходимо для понимания существенных аспектов порядка проведения аудита и формирования профессионального мнения аудитора о достоверности финансовой отчетности, а также для формулирования предложений по совершенствованию действующего российского законодательства по аудиту.
Проводя сравнение МСА и разработанных отечественных стандартов, можно выделить несколько групп:
) российские правила (стандарты), имеющие аналоги среди МСА;
) российские правила (стандарты), имеющие существенные отличия от МСА;
) российские правила (стандарты), не имеющие аналогов в системе МСА;
) международные стандарты, не имеющие аналогов в системе российских
стандартов аудита (рис. 1)[10].
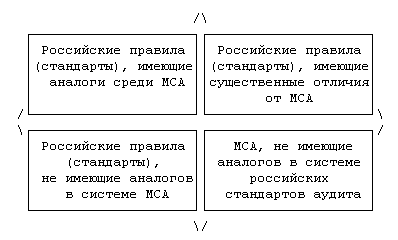
Рисунок 1. Группы стандартов аудита, отражающие соотношение положений МСА и ФПСАД
международный стандарт аудит нормативный
Из 43 МСА семь не имеют аналогов в федеральном законодательстве, в том числе ISA 265 «Сообщение о недостатках в системе внутреннего контроля»; ISA 330 «Аудиторские процедуры по оцененным рискам»; ISA 450 «Оценка искажений, выявленных в процессе аудита»; ISA 810 «Задания к заключению по краткому финансовому отчету»; ISRE 2410 «Обзорная проверка промежуточной отчетности независимым аудитором»; ISAE 3000 «Проверки, обеспечивающие уверенность, за исключением аудита и обзорной проверки»; ISAE 3402 «Отчет по результатам проверки систем внутреннего контроля сервисных организаций». По трем из вышеперечисленных стандартов уже разработаны проекты федеральных стандартов, которые опубликованы в 2012 г. и прошли процедуру публичного обсуждения.
При этом МСА отличаются продуманной структурой, в которой выделяются четыре основные группы стандартов: 36 МСА (ISA's); 2 международных стандарта по обзорным проверкам (ISRE's); 3 международных стандарта по прочим заданиям (ISAE's); 2 международных стандарта по сопутствующим услугам (ISRS's). К сожалению, федеральные стандарты представляют собой комплекс документов, не структурированных в отдельные логические (тематические) разделы, что затрудняет их освоение и применение.
Существующие расхождения положений МСА и ФПСАД обусловлены рядом причин, одной из которых являются различия в подходах к аудиту. В МСА внимание разработчиков сконцентрировано на главных целях аудита, а не на содержании конкретных процедур. При этом в МСА цели сформулированы с учетом обеспечения их взаимосвязи с базовыми целями МСФО, т.е. обеспечения повышения качества и транспарентности финансовой отчетности. Немаловажной причиной являются и формальные различия в стилистике, структурировании и оформлении документов, а также детализации изложения положений стандартов. Кроме того, в числе причин следует отметить и проблемы перевода стандартов на русский язык.
Наличие различий в терминологии бухгалтерского учета и аудита в русскоязычном варианте, а также проблемы перевода в обеих указанных областях приводят к возникновению значительных проблем, снижающих качество проведения аудита и оказывающих (или способных оказать) негативное влияние на его результат. Так, аналитики [4] выделяют следующие проблемы:
один и тот же термин по-разному переведен в разных документах;
один и тот же термин по-разному переведен в одном и том же документе;
разные термины переводятся на русский язык одним и тем же термином;
для перевода отдельных терминов использованы термины, имеющие в русском языке совершенно иной смысл;
имеет место некорректный перевод, искажающий профессиональное содержание оригинала;
при переводе широко используемых в разных областях знаний терминов вместо устоявшихся в русском языке терминов вводятся новые, не используемые в соответствующих областях;
имеют место множественные грамматические ошибки и опечатки, неправильное применение норм русского языка и неправильный перевод.
В качестве иллюстрации к сложившейся ситуации можно привести пример
проблем перевода (рис. 2).
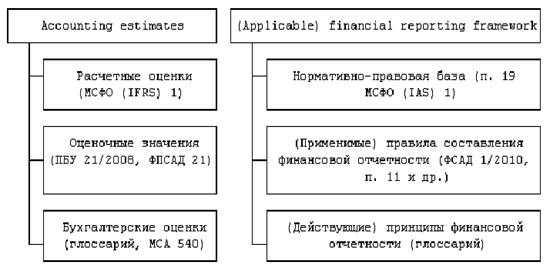
Рисунок 2. Примеры различий перевода отдельных терминов в различных
нормативных документах
Прямое использование международных стандартов в сфере российского бухгалтерского учета и аудита требует наличия соответствующих оригиналу качественных текстов на русском языке и сложившейся в стране профессиональной терминологии, соответствующей нормам русского языка. Это в полной мере относится и к текстам МСФО, и к текстам МСА, а также к множеству других документов и аналитических материалов, которыми пользуются специалисты, в том числе и специалисты, не владеющие (или владеющие в недостаточной мере) английским языком. Для преодоления проблем перевода МСА в марте 2013 г. Совет по аудиторской деятельности одобрил основные принципы [4], такие как точность, своевременность и актуальность перевода, в том числе регулярное обновление перевода международных стандартов в соответствии с изменениями, вносимыми в их оригинальный текст. При этом должны приниматься во внимание требования в отношении перевода и воспроизведения стандартов, установленные организациями, принимающими эти международные стандарты [9].
Другой причиной различия российских Правил (стандартов) и МСА являются требования российских нормативных актов более высокого уровня, которым не должны противоречить положения отечественных стандартов. Одним из ярких примеров является Правило (стандарт) аудиторской деятельности «Порядок составления аудиторского заключения о бухгалтерской отчетности». Формально оно подготовлено на основе МСА 700.
Еще одно положение Федеральных Правил (стандартов) аудиторской деятельности (ФПСАД), идущее вразрез с международной практикой аудита, - положение о проведении аудиторскими организациями специальных тематических проверок по заказу государственных органов. Причем такие проверки, являющиеся по терминологии МСА «специальными аудиторскими заданиями», во ФПСАД отнесены к «обязательному аудиту», т.е. перепутаны с ежегодными проверками предприятий, отвечающих определенным критериям. Данное недоразумение неизбежно нашло отражение в подготовленном как на основе ФПСАД, так и на основе МСА 800 Правиле (стандарте) «Заключение аудиторской организации по специальным аудиторским заданиям». В нем значительное внимание уделяется проверкам, проводимым по заданию государственных органов, хотя и сделана попытка «исправить» ФПСАД и квалифицировать такие проверки как специальный, а не как обязательный аудит. Форма отчета приведена в соответствие с требованиями ФПСАД (с вводной, аналитической и итоговой частями) и тем самым отличается от описанной в МСА[8].
Российские регламентирующие документы находятся в стадии разработки, и подготовка всего пакета стандартов еще не завершена, причем период разработки и утверждения в России занимает 5 - 8 лет.
Кроме того, следует учитывать, что практика аудита, опираясь на накопленный в мире опыт, имеет в различных странах, в том числе и в России, свои особенности, связанные со спецификой каждой страны, системой ее государственного самоуправления и многими другими факторами.