Материал: НСВ Задание 1
Случайной величиной называется переменная, которая может принимать те или иные значения в зависимости от различных обстоятельств, и случайная величина называется непрерывной, если она может принимать любое значение из какого-либо ограниченного или неограниченного интервала.
Итак,
функцией распределения случайной
величины (как дискретной, так и непрерывной)
или интегральной
функцией
называется функция
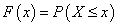 ,
которая определяет вероятность, что
значение случайной величины X
меньше или равно граничному значению
х.
Плотностью вероятности f(x) непрерывной случайной величины называется производная её функции распределения:
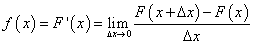 .
Зная функцию плотности, можно найти вероятность того, что значение непрерывной случайной величины принадлежит закрытому интервалу [a; b]:
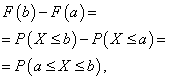
вероятность того, что непрерывная случайная величина X примет какое-либо значение из интервала [a; b], равна определённому интегралу от её плотности вероятности в пределах от a до b:
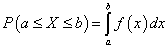
или
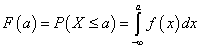 .
При этом общая формула функции F(x) распределения вероятностей непрерывной случайной величины, которой можно пользоваться, если известна функция плотности f(x):
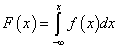 .
График плотности вероятности непрерывной случайной величины называется её кривой распределения (рис. ниже).
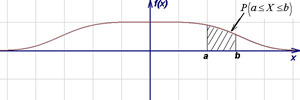
Площадь фигуры (на рисунке заштрихована), ограниченной кривой, прямыми, проведёнными из точек a и b перпендикулярно оси абсцисс, и осью Ох, графически отображает вероятность того, что значение непрерывной случайной величины Х находится в пределах от a до b.
Свойства функции плотности вероятности непрерывной случайной величины
1.
Вероятность того, что случайная величина
примет какое-либо значение из интервала
 (и площадь фигуры, которую ограничивают
график функции f(x)
и ось Ох)
равна единице:

2. Функция плотности вероятности не может принимать отрицательные значения:
 ,
а за пределами существования распределения её значение равно нулю
Плотность распределения f(x), как и функция распределения F(x), является одной из форм закона распределения, но в отличие от функции распределения, она не универсальна: плотность распределения существует только для непрерывных случайных величин.
Упомянем о двух важнейших в практике видах распределения непрерывной случайной величины.
Если функция плотности распределения f(x) непрерывной случайной величины в некотором конечном интервале [a; b] принимает постоянное значение C, а за пределами интервала принимает значение, равное нулю, то такое распределение называется равномерным.
Если график функции плотности распределения симметричен относительно центра, средние значения сосредоточены вблизи центра, а при отдалении от центра собираются более отличающиеся от средних (график функции напоминает разрез колокола), то такое распределение называется нормальным.
Пример 1. Известна функция распределения вероятностей непрерывной случайной величины:
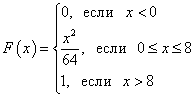
Найти
функцию f(x)
плотности вероятности непрерывной
случайной величины. Построить графики
обеих функций. Найти вероятность того,
что непрерывная случайная величина
примет какое-либо значение в интервале
от 4 до 8:
 .
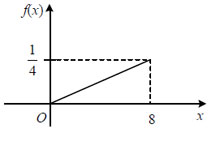
Решение. Функцию плотности вероятности получаем, находя производную функции распределения вероятностей:
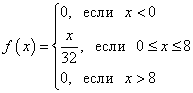
График функции F(x) - парабола:
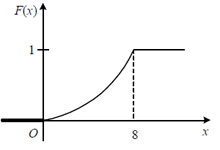
График функции f(x) - прямая:
Найдём вероятность того, что непрерывная случайная величина примет какое либо значение в интервале от 4 до 8:
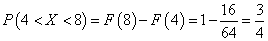 .
Характеристики равномерного распределения
Характеристики равномерного распределения:
среднее значение (математическое ожидание)
 ;
дисперсия
 ;
стандартное отклонение
 ;
равномерное распределение не имеет моды.
Решение примеров на равномерное распределение
Пример 1. Наблюдения показали, что вес ящика, предназначенного для транспортировки овощей, является равномерно распределённой случайной величиной в интервале от 985 г. до 1025 г. Случайно выбран один ящик. Найти характеристики равномерно распределённой случаной величины при условиях, которые будут указаны в решении.
Решение. Найдём вероятность того, что вес данного ящика будет в интервале от 995 г. до 1005 г. :
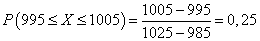 .
Найдём среднее значение непрерывной случайной величины:
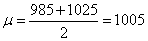 .
Найдём стандартное отклонение:
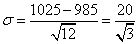 .
Определим,
у скольки процентов ящиков вес находится
на удалении одного стандартного
отклонения от среднего значения (т. е.
в интервале
 ):
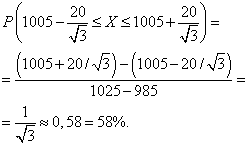 .
Пример 2. Поезда метрополитена идут регулярно с интервалом 2 (мин.). Пассажир выходит на платформу в случайный момент времени, никак не связанный с расписанием поездов. Случайная величина T - время, в течение которого ему придётся ждать поезда, имеет равномерное распределение. Найти плотность распределения f(x) случайной величины T, её математическое ожидание, дисперсию и стандартное отклонение. Найти вероятность того, что ждать придётся не больше полминуты.
Решение. Найдём плотность распределения f(x):
f(x) = 1/2 (0 < x < 2).
Найдём математическое ожидание случайной величины:
μ = (2 + 0)/2 = 1.
Найдём дисперсию:
σ² = 2²/12 = 1/3.
Стандартное отклонение:
σ = (√3)/3.
Найдём вероятность того, что пассажиру придётся ждать поезда не больше полминуты:
P{T < 1/2} = 1/4.
Пример 3. Случайная величина X распределена равномерно на участке (a, b). Найти вероятность того, что в результате опыта она отклонится от своего математического ожидания больше, чем на 3σ.
Решение. Найдём стандартное отклонение:
σ = (b - a)/(2√3);
3σ = 3(b - a)/(2√3) = √3(b - a)/2;
При равномерном распределении на участке (a, b) крайние точки a и b, ограничивающие участок возможных значений случайной величины, отстоят от её математического ожидания μ = (a + b)/2 на расстояние (b - a)/2, которое меньше, чем √3(b - a)/2. Следовательно, вероятность события, обозначенного в условии задачи, равна нулю.
Нормальное распределение: теоретические основы
Примерами случайных величин, распределённых по нормальному закону, являются рост человека, масса вылавливаемой рыбы одного вида. Нормальность распределения означает следующее: существуют значения роста человека, массы рыбы одного вида, которые на интуитивном уровне воспринимаются как "нормальные" (а по сути - усреднённые), и они-то в достаточно большой выборке встречаются гораздо чаще, чем отличающиеся в бОльшую или меньшую сторону.
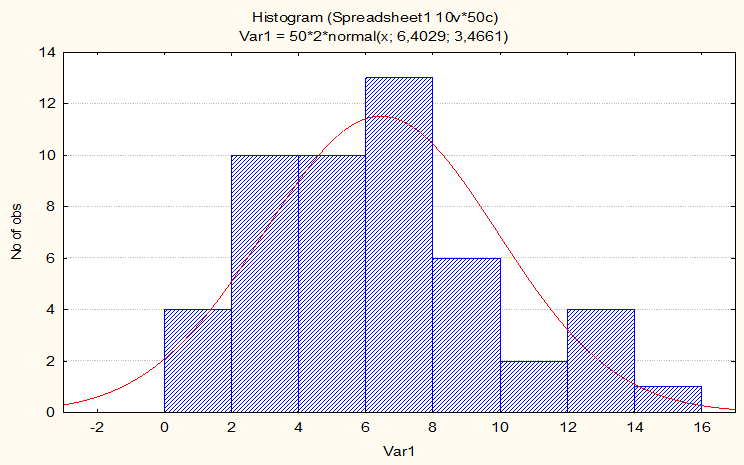
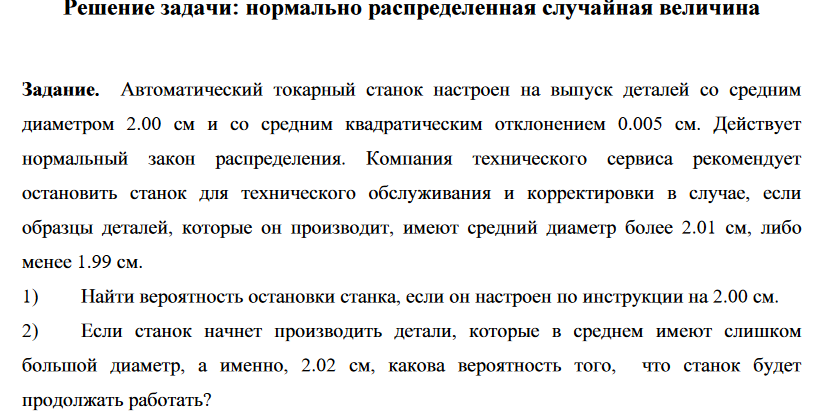
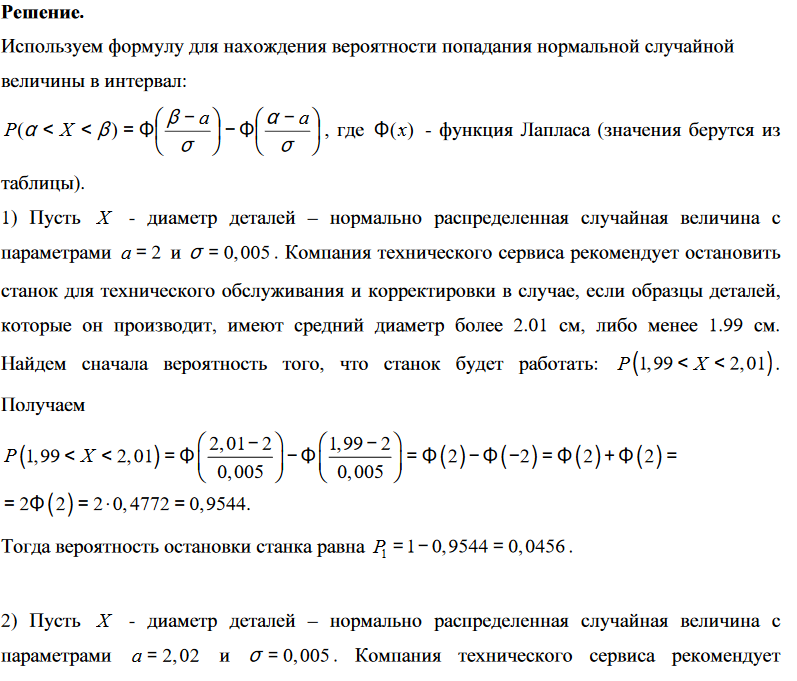
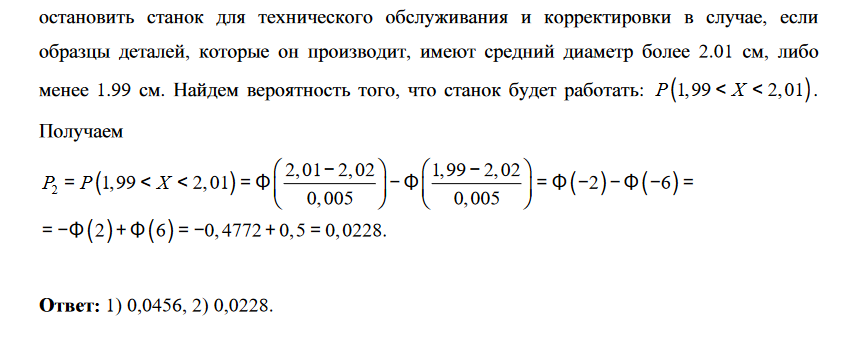
Нормальное распределение вероятностей непрерывной случайной величины (иногда - распределение Гаусса) можно назвать колоколообразным из-за того, что симметричная относительно среднего функция плотности этого распределения очень похожа на разрез колокола (красная кривая на рисунке выше).
Вероятность встретить в выборке те или иные значение равна площади фигуры под кривой и в случае нормального распределения мы видим, что под верхом "колокола", которому соответствуют значения, стремящиеся к среднему, площадь, а значит, вероятность, больше, чем под краями. Таким образом, получаем то же, что уже сказано: вероятность встретить человека "нормального" роста, поймать рыбу "нормальной" массы выше, чем для значений, отличающихся в бОльшую или меньшую сторону. В очень многих случаях практики ошибки измерения распределяются по закону, близкому к нормальному.
Нормальное распределение во многом ценно благодаря тому, что зная только математическое ожидание непрерывной случайной величины и стандартное отклонение, можно вычислить любую вероятность, связанную с этой величиной.
Нормальное распределение имеет ещё и то преимущество, что один из наиболее простых в использовании статистических критериев, используемых для проверки статистических гипотез - критерий Стьюдента - может быть использован только в том случае, когда данные выборки подчиняются нормальному закону распределения.
Функцию плотности нормального распределения непрерывной случайной величины можно найти по формуле:
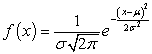 ,
где
x
- значение изменяющейся величины,
 - среднее значение,
 - стандартное отклонение, e=2,71828...
- основание натурального логарифма,
 =3,1416...
Открытый интервал
Таблица вероятностей для стандартизированного нормального распределения, которая есть практически в любой книге по статистике, содержит вероятности того, что имеющая стандартное нормальное распределение случайная величина Z примет значение меньше некоторого числа z. То есть попадёт в открытый интервал от минус бесконечности до z. Например, вероятность того, что величина Z меньше 1,5, равна 0,93319.
Пример 2. В некотором городе среднегодовой доход семьи является нормально распределённой случайной величиной со средним значением 300000 и стандартным отклонением 50000. Известно, что доходы 40 % семей меньше величины A. Найти величину A.
Решение. В этой задаче 40 % - ни что иное, как вероятность того, что случайная величина примет значение из открытого интервала, меньшее определённого значения, обозначенного буквой A.