Курсовая работа (т): Облік процесу реалізації продукції
використання інформації про постійні та змінні витрати підприємства.
Перші два методи вважаються найменш
консервативними, а їх застосування доволі простими. Сутність підходу формування
цін на основі використання інформації про собівартість продукції ґрунтується на
показниках, зазначених у наступній формулі:
Ц = ВВ + АВ + П,
де Ц - ціна одиниці реалізованої продукції;
ВВ - витрати на виробництво продукції підприємства;
АВ - адміністративні, загальновиробничі, інші операційні та інші витрати;
П - частина для формування прибутку (до оподаткування).
Господарська діяльність з реалізації продукції на підприємстві починається з координації інтересів підприємства-виробника з вимогами ринку. Виробник продукції зацікавлений у зниженні витрат виробництва, а це можливо досягти при великих обсягах виробництва і невеликій номенклатурі продукції, що випускається. Однак ринок вимагає іншого: споживачі зацікавлені у великому виборі якісної, різноманітної продукції з різними споживчими властивостями за прийнятною ціною. В остаточному підсумку виробнича програма підприємства, номенклатура, якість продукції повинні визначатися доходами і платоспроможним попитом споживачів: підприємств, фірм і населення.
Таким чином, виручка від реалізації продукції - це сума коштів, яка надійшла на рахунок підприємства за реалізовану продукцію. Вона є основним джерелом відшкодування коштів на виробництво і реалізацію продукції, утворення доходів і формування фінансових ресурсів. Виручка від реалізації продукції є фінансовою категорією, яка виражає грошові відносини між постачальниками і споживачами товару[25].
Від величини виручки залежить не
тільки внутрішньовиробниче відшкодування витрат і формування прибутку, а й
своєчасність і повнота податкових платежів, погашення банківських кредитів, які
впливають на рівень виплачених відсотків, що в кінцевому рахунку позначається
на фінансовому результаті діяльності підприємства.
2.2 Методика формування в обліку
інформації про доходи від реалізації продукції (товарів, послуг)
Загальні правила формування в обліку інформації про доходи від реалізації продукції (товарів, послуг) та її розкриття у фінансовій звітності встановлені Положенням (стандартом) бухгалтерського обліку 15 «Дохід».
Дохід визначається під час збільшення активу або зменшення зобов’язання, що зумовлює зростання власного капіталу (за винятком зростання капіталу за рахунок внесків учасників підприємства), за умови, що оцінка доходу може бути достовірно визначена.
Доходи включають до складу звіту про фінансові результати згідно з принципами нарахування, періодичності та відповідності доходів. Через це доходи визнають і відображують у бухгалтерському обліку та фінансових звітах тих періодів, до яких вони належать[11].
Критерії визнання доходу, наведенні в П(С)БО 15, застосовуються окремо до кожної операції. Проте ці критерії потрібно застосовувати до окремих елементів однієї операції або до двох чи більше операцій разом, якщо це випливає із суті такої господарської операції (операцій).
сума податку на додану вартість, акцизів, інших податків і обов’язкових платежів, що підлягають перерахуванню до бюджет й позабюджетних фондів;
сума надходжень за договором комісії, агентським та іншим аналогічним договором на користь комітента;
сума попередньої оплати продукції (товарів, робіт, послуг) ;
сума авансу в рахунок оплати продукції (товарів, робіт, послуг) ;
сума завдатку під заставу або в погашення позики, якщо це передбачено відповідним договором;
надходження, що належать іншим особам;
надходження від первинного розміщення цінних паперів.
Дохід (виручка) від реалізації продукції (товарів, інших активів) визнається в разі наявності всіх наведених нижче умов:
покупцеві передані ризики й вигоди, пов’язані з правом власності на продукцію (товар, інший актив);
підприємство не здійснює надалі управління та контроль за реалізованою продукцією (товарами, іншими активами);
сума доходу (виручка) може бути достовірно визначена;
є впевненість, що в результаті операції відбудеться збільшення економічних вигод підприємства, а витрати, пов’язані з цією операцією, можуть бути достовірно визначені[34].
Дохід не визнається, якщо здійснюється обмін продукцією (товарами, роботами, послугами та іншими активами), які є подібними за призначенням та мають однакову справедливу вартість.
Дохід, пов’язаний з наданням послуг, визнається, виходячи зі ступеня завершеності операції з надання послуг на дату балансу, якщо може бути достовірно оцінений результат цієї операції. Результат операції з надання послуг може бути достовірно оцінений за наявності всіх наведених нижче умов:
можливості достовірної оцінки доходу;
імовірності надходження економічних вигод від надання послуг;
можливості достовірної оцінки ступеня завершеності надання послуг на дату балансу;
можливості достовірної оцінки витрат, здійснених для надання послуг та необхідних для їх завершення.
Оцінка ступеня завершеності операції з надання послуг проводиться:
вивченням виконаної роботи;
визначенням питомої ваги обсягу послуг, наданих на певну дату, у загальному обсязі послуг, які мають бути надані;
визначенням питомої ваги витрат, яких зазнає підприємство у зв’язку із наданням послуг, у загальній очікуваній сумі таких витрат[9].
Сума витрат, здійснених на певну дату, включає тільки ті витрати, які відображають обсяг наданих послуг на цю саму дату. Якщо послуги полягають у виконанні невизначеної кількості дій (операцій) за визначений період часу, то дохід визначається шляхом рівномірного його нарахування за цей період (крім випадків, коли інший метод краще визначає ступінь завершеності надання послуг).
Якщо дохід (виручка) від надання послуг не може бути достовірно визначений, то він відображається в бухгалтерському обліку в розмірі визначених витрат, що підлягають відшкодуванню.
Якщо дохід (виручка) від надання послуг не може бути достовірно оцінений і не існує імовірності відшкодування зазнаних витрат, то дохід не визнається, а зазнані витрати визнаються витратами звітного періоду. Якщо надалі сума доходу буде достовірно оцінена, то дохід визнається за такою оцінкою.
Визначений дохід (виручка) від
реалізації продукції (товарів, робіт, послуг) не коригується на величину
пов’язаної з ним сумнівної та безнадійної дебіторської заборгованості. Сума
такої заборгованості визнається витратами підприємства згідно з Положенням
(стандартом) бухгалтерського обліку 10 “Дебіторська заборгованість”.
2.3 Методичні основи обліку
реалізації продукції (товарів, робіт, послуг)
Відправним моментом при відображенні об’єктів в обліку є їх документування. Це означає, що всі об’єкти мають бути зафіксовані, тобто має бути свідчення про їх наявність та рух. Роль такого свідчення виконує документ. Документ - це письмове свідоцтво, що фіксує та підтверджує господарські операції, включаючи розпорядження та дозволи адміністрації (власника) на їх проведення.
Документація, яка характеризує стан об’єкта обліку на сучасний момент, називається оперативною, а протягом планового періоду - поточною. Перша використовується при контролі господарських процесів у момент їх проведення (наряд на проведення робіт і т.д.), а друга - після завершення операції (після закінчення кварталу).
Початкова документація про стан і використання ресурсів в господарських процесах та про результати діяльності називається первинною[29].
В процесі обробки для цілей обліку її перетворюють на вторинну. Вона також може бути проміжною і результатною. Так, при обліку реалізації продукції (товарів, робіт, послуг) обсяги наданих послуг чи проданої готової продукції, що відображають у кількісних і вартісних вимірниках у накладних, є первинною інформацією. Ці самі обсяги, записані у регістри бухгалтерського обліку (журнал-ордер), є вторинною інформацією, а згруповані у нагромаджувальних відомостях протягом місяця за окремими видами робіт (послуг) - проміжною, і, врешті, систематизовану після закінчення місяця разом з іншими роботами (послугами) - результатною.
Готова продукція відвантажується покупцям згідно існуючим договорам (контрактам). При відвантаженні працівники складу на відібрану та вже упаковану продукцію виписують накладну, у якій ставить підпис представник покупця або інша уповноважена особа. Ця накладна та інші первинні документи передаються у бухгалтерію підприємства, де на основі цих документів, як правило, виписується рахунок-фактура.
Рахунки-фактури на відвантажену продукцію направляються покупцям, а їх копії залишаються у бухгалтерії підприємства - постачальника. У рахунках-фактурах вказуються:
найменування вантажоодержувача та вантажовідправника, їх адреси;
номера договорів;
найменування банка та його реквізити;
сума;
найменування залізничної станції;
дата відвантаження готової продукції та інші необхідні реквізити, передбачені законодавством.
Одночасно виписується платіжна вимога-доручення банку на отримання коштів від покупців за відвантажену продукцію. Платіжні вимоги-доручення нумеруються у єдиному порядку.
Для вивозу готової продукції з території підприємства представникам вантажоодержувача надаються товарні перепустки на вивіз з території підприємства готової продукції. Перепустки підписують керівник та головний бухгалтер підприємства або уповноважені особи. Перепусткою може бути товарно-транспортна накладна або фактури, на якій ставляться дозволяючи підписи[42].
При відпуску готової продукції покупцю безпосередньо зі складу особа, яка отримує зобов’язань надати доручення щодо права на Ії отримання.
По кожному рахунку - фактурі реєструється відвантаження готової продукції (робіт, послуг) та робиться помітка про оплату кожного рахунка, що дає можливість своєчасно контролювати отримання грошових коштів.
Відвантажену або передану на місці готову продукцію у залежності від прийнятої системи обліку реалізації продукції списують з рахунків синтетичного обліку.
На протязі місяця облік відвантаження та реалізації готової продукції здійснюється за відпускними цінами підприємства. На кінець місяця визначається фактична собівартість відвантаженої продукції (робіт, послуг).
Якщо покупець приймає продукцію безпосередньо на підприємстві, то після Ії передачі покупцю вона вважається реалізованою, що й оформлюється розрахунковими документами[27].
Таким чином, первинні документи по обліку реалізації готової продукції:
виписка банку;
приходний касовий ордер;
платіжна вимога - доручення;
товарно-транспортна накладна;
видаткова накладна;
рахунок-фактура;
розрахункова відомість.
2.4 Облік фінансових результатів
облік реалізація дохід фінансовий
Фінансовий результат діяльності підприємства характеризується показником прибутку або збитку. Отримання прибутку є основною метою будь-якої підприємницької діяльності. Від розміру отриманого прибутку залежать формування власного капіталу, виконання зобов'язань перед бюджетом, фінансування інвестицій, а також платоспроможність підприємства. Прибуток як головний показник ефективності діяльності підприємства виступає і як критерій визначення рівня виплат дивідендів, як визначальний фактор при встановленні рівня заробітної плати і винагороди адміністрації.
Обсяг прибутку підприємство одержує від основної діяльності, фінансових операцій, іншої звичайної діяльності та надзвичайних подій.
Завдання бухгалтерського обліку фінансових результатів полягає у визначенні кількісних і якісних параметрів фінансового результату: прибуток чи збиток; формування даних щодо фінансових результатів для потреб складання фінансової звітності й податкових декларацій; інформаційне забезпечення порядку розподілу прибутку та здійснення операцій щодо розрахунків за сумами належних до бюджету податків та обов'язкових платежів, з акціонерами та засновниками за нарахованими їм дивідендами, формування резервів власного капіталу тощо.
Загальне визначення прибутку зводиться до збільшення капіталу в результаті ведення господарської діяльності. Однак у бухгалтерському обліку перевагу надають терміну "чистий прибуток", що визначається як різниця між чистими доходами і валовими витратами[20].
Для обліку фінансових результатів
використовують рахунки 79 "Фінансові результати" та 44
"Нерозподілені прибутки (непокриті збитки)". Якщо рахунок 79
"Фінансові результати" є номінальним і на кінець звітного періоду
закривається (сальдо немає), то рахунок 44 "Нерозподілені прибутки
(непокриті збитки)" є пасивним і його сальдо відображається в балансі. На
рахунку 79 "Фінансові результати" обліковуються на окремих
субрахунках результати основної діяльності, фінансових операцій, іншої
звичайної діяльності, надзвичайних подій. Основні вимоги до визнання складу та
оцінки доходу викладені в Положенні (стандарті) бухгалтерського обліку 15
"Дохід" та П(С)БО 3 "Звіт про фінансові результати".
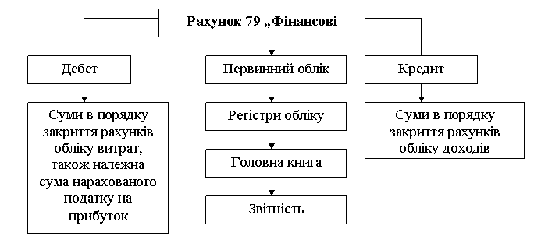
Рис. 2.1 Схема рахунку 79 „Фінансові
результати”
Як зазначалося вище, сума отриманого прибутку відображається на рахунку 79 "Фінансові результати" за кредитом. Це сума чистого прибутку, оскільки нараховані податки й обов'язкові платежі з реалізації (продажу) на користь бюджету були враховані попередньо на рахунку 70 "Доходи від реалізації" до моменту перенесення його сальдо на рахунок 79 "Фінансові результати", а податок на прибуток був врахований на рахунку 98 "Податки на прибуток", а потім також відображений за дебетом рахунка 79 "Фінансові результати".
Щодо податку на прибуток, слід зазначити, що це обов'язковий платіж до бюджету, який сплачують всі підприємства незалежно від форм власності з прибутку від господарської діяльності підприємства. Обчислення податку на прибуток здійснюється у відсотках до фактично отриманого підприємством прибутку за розрахунками податкової декларації і встановленою державою ставкою податку. Для складання податкової декларації бухгалтерія веде податковий облік. Для обліку належної за даними бухгалтерського обліку суми податку на прибуток від звичайної діяльності та надзвичайних подій ведуть рахунок 98 "Податок на прибуток". За дебетом цього рахунка відображається нарахована сума податку на прибуток, а за кредитом - включення її до фінансових результатів на рахунку 79 "Фінансові результати"[34].
Визначений фінансовий результат за рахунком 79 "Фінансові результати" переносять на рахунок 44 "Нерозподілені прибутки (непокриті збитки)", при цьому дебетують рахунок 79 "Фінансові результати" і кредитують рахунок 44 "Нерозподілені прибутки (непокриті збитки)".
На рахунку 44 "Нерозподілені
прибутки (непокриті збитки)" ведеться облік нерозподілених прибутків чи
непокритих збитків поточного та минулих років, а також використаного в
поточному році прибутку. За кредитом рахунка відображають отримання та
збільшення прибутку від усіх видів діяльності, а за дебетом - збитки та
використання прибутку. Облік на рахунку ведуть за субрахунками 441
"Прибуток нерозподілений", 442 "Непокриті збитки", 443
"Прибуток, використаний у звітному періоді" наростаючим підсумком з
початку року - до його розподілу та списання після закінчення звітного року. Це
відповідає встановленому порядку складання фінансової та податкової звітності.
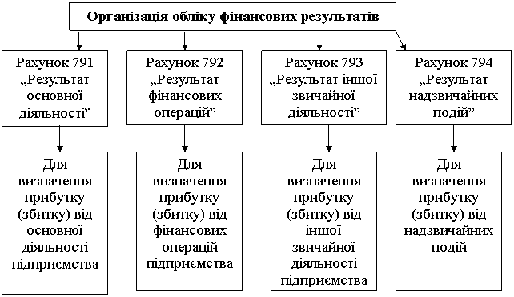
Рис. 2.2 Організація обліку
фінансових результатів
У міру отримання прибутку підприємство використовує його відповідно до засновницьких документів і чинного законодавства. Так, акціонерні товариства за рахунок прибутку нараховують дивіденди, тобто частково розподіляють між акціонерами раніше накопичені прибутки, здійснюють виплати за раніше емітованими облігаціями тощо. Частина прибутку може, за рішенням засновників або акціонерів, бути спрямована на поповнення статутного або резервного капіталу підприємства. При цьому дебетують рахунок 44 "Нерозподілені прибутки (непокриті збитки)" і кредитують, відповідно, рахунки 67 "Розрахунки з учасниками", 40 "Статутний капітал", 43 "Резервний капітал" та ін. Підприємство за різних обставин може завершити звітний період зі збитками. Сума збитків відображається на окремому субрахунку і списується за рахунок раніше накопиченого нерозподіленого прибутку, а якщо його недостатньо - за рахунок резервного, пайового чи додаткового капіталу. На підприємствах, де відсутні такі джерела, непокритий збиток відображають у балансі в дужках у складі власного капіталу та вираховують його із загального підсумку[32].