Курсовая работа (т): Оптимизация плана производства
Оптимизация плана производства
1. Постановка основной задачи линейного программирования
1.1 Линейное программирование
Линейное программирование - это направление математического программирования, изучающее методы решения экстремальных задач, которые характеризуются линейной зависимостью между переменными и линейным критерием. Такие задачи находят обширные приложения в различных сферах человеческой деятельности. Систематическое изучение задач такого типа началось в 1939-1940 гг. в работах Л.В. Канторовича.
К математическим задачам линейного программирования относят исследования конкретных производственно-хозяйственных ситуаций, которые в том или ином виде интерпретируются как задачи об оптимальном использовании ограниченных ресурсов.
Круг задач, решаемых при помощи методов линейного программирования достаточно широк. Это, например:
· задача об оптимальном использовании ресурсов при производственном планировании;
· задача о смесях (планирование состава продукции);
· задача о нахождении оптимальной комбинации различных видов продукции для хранения на складах (управление товарно-материальными запасами или);
· транспортные задачи (анализ размещения предприятия, перемещение грузов).
Линейное программирование - наиболее разработанный и широко применяемый раздел математического программирования (кроме того, сюда относят: целочисленное, динамическое, нелинейное, параметрическое программирование). Это объясняется следующим:
· математические модели большого числа экономических задач линейны относительно искомых переменных;
· данный тип задач в настоящее время наиболее изучен. Для него разработаны специальные методы, с помощью которых эти задачи решаются, и соответствующие программы для ЭВМ;
· многие задачи линейного программирования, будучи решенными, нашли широкое применение;
· некоторые задачи, которые в первоначальной формулировке не являются линейными, после ряда дополнительных ограничений и допущений могут стать линейными или могут быть приведены к такой форме, что их можно решать методами линейного программирования.
Экономико-математическая модель любой задачи линейного программирования включает: целевую функцию, оптимальное значение которой (максимум или минимум) требуется отыскать; ограничения в виде системы линейных уравнений или неравенств; требование неотрицательности переменных.
В общем виде модель записывается следующим образом:
целевая функция
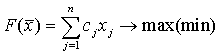 (1.1)
при ограничениях
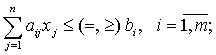 (1.2)
требования неотрицательности
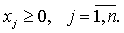 (1.3)
где xj - переменные (неизвестные);
 - коэффициенты задачи линейного программирования.
Задача состоит в нахождении оптимального значения функции (1.1) при соблюдении ограничений (1.2) и (1.3).
Систему ограничений (1.2) называют функциональными ограничениями задачи, а ограничения (1.3) - прямыми.
Вектор, удовлетворяющий ограничениям (1.2)
и (1.3), называется допустимым решением (планом) задачи линейного
программирования. План, при котором функция (1.1) достигает своего
максимального (минимального) значения, называется оптимальным.
1.2 Симплекс метод решения задач линейного программирования
Симплекс-метод был разработан и впервые применен для решения задач в 1947 г. американским математиком Дж. Данцигом.
Двумерные задачи линейного программирования решаются графически. Для случая N=3 можно рассмотреть трехмерное пространство и целевая функция будет достигать своё оптимальное значение в одной из вершин многогранника.
Допустимым решением (допустимым планом) задачи ЛП, данной в стандартной форме, называется упорядоченное множество чисел (х1, х2, …, хn), удовлетворяющих ограничениям; это точка в n-мерном пространстве.
Множество допустимых решений образует область допустимых решений (ОДР) задачи ЛП. ОДР представляет собой выпуклый многогранник (многоугольник).
В общем виде, когда в задаче участвуют N-неизвестных, можно сказать, что область допустимых решений, задаваемая системой ограничивающих условий, представляется выпуклым многогранником в n-мерном пространстве и оптимальное значение целевой функции достигается в одной или нескольких вершинах.
Базисным называется решение, при котором все свободные переменные равны нулю.
Опорное решение - это базисное неотрицательное решение. Опорное решение может быть невырожденным и вырожденным. Опорное решение называется невырожденным, если число его ненулевых координат равно рангу системы, в противном случае оно является вырожденным.
Допустимое решение, при котором целевая функция достигает своего
экстремального значения, называется оптимальным и обозначается  .
Решить данные задачи графически, когда количество переменных более 3 весьма затруднительно. Существует универсальный способ решения задач линейного программирования, называемый симплекс-методом.
Симплекс-метод - это универсальный метод решения задач ЛП, представляющий собой итерационный процесс, который начинается с одного решения и в поисках лучшего варианта движется по угловым точкам области допустимых решений до тех пор, пока не достигнет оптимального значения.
С его помощью можно решить любую задачу линейного программирования.
В основу симплексного метода положена идея последовательного улучшения получаемого решения.
Геометрический смысл симплексного метода состоит в последовательном переходе от одной вершины многогранника ограничений к соседней, в которой целевая функция принимает лучшее (или, по крайней мере, не худшее) значение до тех пор, пока не будет найдено оптимальное решение - вершина, где достигается оптимальное значение функции цели (если задача имеет конечный оптимум).
Таким образом, имея систему ограничений, приведенную к канонической форме (все функциональные ограничения имеют вид равенств), находят любое базисное решение этой системы, заботясь только о том, чтобы найти его как можно проще. Если первое же найденное базисное решение оказалось допустимым, то проверяют его на оптимальность. Если оно не оптимально, то осуществляется переход к другому, обязательно допустимому базисному решению. Симплексный метод гарантирует, что при этом новом решении целевая функция, если и не достигнет оптимума, то приблизится к нему (или, по крайней мере, не удалится от него). С новым допустимым базисным решением поступают так же, пока не отыщется решение, которое является оптимальным.
Процесс применения симплексного метода предполагает реализацию трех его основных элементов:
1. способ определения какого-либо первоначального допустимого базисного решения задачи;
2. правило перехода к лучшему (точнее, не худшему) решению;
. критерий проверки оптимальности найденного решения.
Симплексный метод включает в себя ряд этапов и может быть сформулирован в виде четкого алгоритма (четкого предписания о выполнении последовательных операций). Это позволяет успешно программировать и реализовывать его на ЭВМ. Задачи с небольшим числом переменных и ограничений могут быть решены симплексным методом вручную.
1.3. Двойственная задача линейного программирования
С каждой задачей линейного программирования можно некоторым образом сопоставить другую задачу ЛП, называемую двойственной по отношению к исходной (прямой).
Под двойственной задачей понимается вспомогательная задача линейного программирования, формулируемая с помощью определённых правил непосредственно из условий прямой задачи. Заинтересованность в определении оптимального решения прямой задачи путём решения двойственной к ней задачи обусловлена тем, что вычисления при решении ДЗ могут оказаться менее сложными. Трудоёмкость вычислений при решении ЗЛП в большей степени зависит от числа ограничений, а не от количества переменных.
Дадим определение двойственной задачи по отношению к прямой задаче линейного программирования, состоящей, в нахождении максимального значения функции
функции
f =c1x1 + c2x2
+ … + cnxn→max (1.4)
при условиях:
a11x1 + a12x2 + … + a1nxn ≤ b121x1 + a22x2 + … + a2nxn ≤ b2
… (1.5)m1x1
+ am2x2 + … + amnxn ≤ bmj
≥ 0 (j = 1, 2,… m, m ≤ n).
Задача, состоящая в нахождении минимального значения функции
f*=b1y1 + b2y2
+ … + bmym→min (1.6)
при условиях:
a11y1 + a12y2 + … + am1ym ≥ c112y1 + a22y2 + … + am2ym ≤ c2
… (1.7)1ny1
+ a2ny2 + … + amnym ≤ cmi ≥ 0 (i = 1, 2, … k ≤ m)
называется двойственной по отношению к задаче (1.4) - (1.5). Задачи (1.4) - (1.5) и (1.6) - (1.7) образуют пару задач, называемую в линейном программировании двойственной парой. Сравнивая две сформулированные задачи, видим, что двойственная задача составляется согласно следующим правилам:
Целевая функция исходной задачи задается на максимум, а целевая функция двойственной - на минимум.
1. Матрица
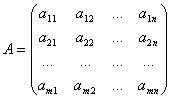 (1.8)
2. составленная из коэффициентов при
неизвестных в системе ограничений (1.5) исходной задачи, и аналогичная матрица
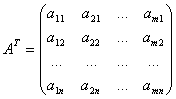 (1.9)
в двойственной задаче получаются друг из друга транспонированием (т.е. заменой строк столбцами, а столбцов - строками).
3. Число переменных в двойственной задаче равно числу ограничений в системе (1.5) исходной задачи, а число ограничений в системе (1.7) двойственной задачи - числу переменных в исходной задаче.
4. Коэффициентами при неизвестных в целевой функции (1.6) двойственной задачи являются свободные члены в системе (1.5) исходной задачи, а правыми частями в соотношениях системы (1.7) двойственной задачи - коэффициенты при неизвестных в целевой функции (1.4) исходной задачи.
. Если i-е соотношение в системе (1.5) исходной задачи является неравенством, то j-я переменная двойственной задачи yj ≥ 0. В противном случае переменная уj может принимать как положительные, так и отрицательные значения.
Двойственные пары задач обычно
подразделяют на симметричные и несимметричные. В симметричной паре двойственных
задач ограничения (1.5) прямой задачи и соотношения (1.7) двойственной задачи
являются неравенствами вида « ». Таким образом, переменные обеих задач могут
принимать только лишь неотрицательные значения.
Двойственные пары задач обычно
подразделяют на симметричные и несимметричные. В симметричной паре двойственных
задач ограничения (1.5) прямой задачи и соотношения (1.7) двойственной задачи
являются неравенствами вида «». Таким образом, переменные обеих задач могут
принимать только лишь неотрицательные значения.
Если одна из задач двойственной пары (1.4) - (1.5) или (1.6) - (1.7) имеет оптимальный план, то и другая имеет оптимальный план, и значения целевых функций задач при их оптимальных планах равны между собой, т.е. f max = f*min.
2. Построение модели и решение задачи определения оптимального плана производства в ООО «Мельник»
Фабрика ООО «Мельник» специализируется на
выпуске двух сортов теста: бисквитное и песочное. Для изготовления теста
используются такие ингредиенты как яйца и сахар, так же затрачивается и ресурсы
труда. Для изготовления бисквитного теста требуется 5 штук яиц и 0,3 килограмма
сахара, для изготовления затрачивается 15 минут. А для изготовления песочного
теста потребуется 2 яйца, 0,25 килограмма сахара и 30 минут затраченного
времени. Стоимость 1 кг бисквитного теста 30 руб., а песочного 20 руб. Общий
запас яиц равен 1000 шт., 75 кг сахара и 125 часов трудовых ресурсов.
2.1 Построение экономико-математической модели
. Переменные задачи.
В задаче требуется установить, сколько продукции каждого вида надо производить, поэтому искомыми величинами, а значит, и переменными задачи являются суточные объемы производства каждого вида продукции:
х1 - суточный объем производства бисквитного теста, (кг);
х2 - суточный объем производства песочного теста, (кг).
. Целевая функция.
В условии задачи сформулирована цель -
добиться максимального дохода от реализации продукции, т.е. критерием
эффективности служит параметр суточного дохода, который должен стремиться к максимуму.
Чтобы рассчитать величину суточного дохода от продажи продукции обоих видов,
необходимо знать объемы производства, т.е. x1 и х2 кг
продукции в сутки, а также цены на продукцию бисквитного и песочного теста -
согласно условию 30 и 20 руб. за 1 кг продукции соответственно. Таким образом,
доход от продажи суточного объема производства продукции бисквитного теста
равен 30х1 руб. в сутки, а от продажи песочного теста - 20х2
тыс. руб. в сутки. Поэтому запишем целевую функцию в виде суммы дохода от
продажи продукции бисквитного и песочного теста.
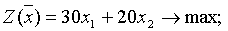 (руб.).
. Ограничения.
Возможные объемы производства продукции х1 и х2 ограничиваются следующими условиями:
количество яиц, сахара и трудовых ресурсов, израсходованных в течение суток на производство теста обоих видов, не может превышать запаса этих ингредиентов на складе;
объем производства продукции не может быть выражен отрицательными значениями.
Запишем эти ограничения в математической форме.
Ограничение по расходу яиц имеет вид:
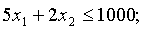 (т/сутки).
Левая часть ограничения - это расчет расхода яиц на производство теста обоих видов. Расход яиц на производство 1 кг бисквитного теста - 5 шт.; на производство 1 кг песочного теста - 2 шт. Тогда на производство х1 кг бисквитного теста и х2 кг песочного теста потребуется (5х1 + 2x2) шт. яиц. Правая часть ограничения - это величина запаса яиц на складе - 1000 шт.
Аналогична запись ограничения по расходу сахара:
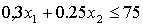 (кг).
Так же ограничение по трудовым ресурсам имеет вид:
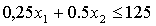 (чел.-ч.)
Неотрицательность объемов производства задается как 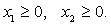
Таким образом, математическая модель задачи имеет вид:
;
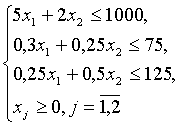
Экономико-математическая модель задачи состоит в том, чтобы найти
такой план производства продукции 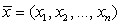 , удовлетворяющий системе ограничений, при котором целевая функция
принимает максимальное значение.