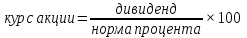Материал: Ответы к экзамену ЭКОНОМИКА (4 колонки)
|
21 Капитал и его формы. Кругооборот и оборот капитала. Капитал – это созданные людьми средства производства и денежные накопления, используемые в производстве товаров и услуг. Капитал создается за счет сбережений, которые увеличивают возможности потребления в будущих периодах из‑за относительного сокращения текущего потребления. В связи с этим индивиды, осуществляющие сбережения, сопоставляют текущее потребление с будущим. Различают две основные формы капитала: •физический капитал, представляющий собой запас производственных ресурсов, участвующих в производстве разнообразных благ: к нему относятся машины, инструменты, здания, сооружения, средства передвижения, запасы сырья и полуфабрикатов; •человеческий капитал – капитал в виде умственных способностей, приобретенных в процессе обучения или образования или посредством практического опыта. Капитал существует в различных формах. Изначально он выступает в денежной форме. Это денежный капитал, роль (функция) его сводится к созданию необходимых условий для процесса производства материальных благ. Имея деньги, предприниматель приобретает на рынке необходимые факторы производства: рабочую силу, средства производства и земельный участок (возможно, в аренду). Другой формой капитала является производительный капитал, функция которого — рациональное потребление приобретенных факторов в процессе производства; создание товаров, обладающих общественной потребительной стоимостью и стоимостью, содержащей прибавочную стоимость и прибыль. Третьей формой капитала выступает товарный капитал, его роль и функция — в реализации произведенных товаров и содержащейся в них стоимости и прибавочной стоимости, т.е. превращение товарного капитала в денежный. Затраты капитала в единицу времени выражают удельные затраты капитала. Совокупный физический капитал в данный момент времени представляют фонды, которые пополняются в результате инвестиций. Выделяют две основные формы производительного капитала: •основной капитал – это средства труда, т. е. факторы производства в виде заводов, оборудования, машин и т. п., участвующих в процессе производства длительное время; •оборотный капитал – это предметы труда (сырье, готовая продукция) и рабочая сила. Капитал сам по себе представляется в виде фондов. Фонды – это величина капитала в данный момент времени. В любой момент времени фирма имеет определенное количество оборудования и других видов капитала. Цель анализа капитала состоит в том, чтобы познать, как создаются и изменяются фонды, а для этого нужно изучить издержки, связанные с созданием нового капитала и выигрыша от этого. Всякая фирма заинтересована в том, чтобы ее капитал находился в движении и непрерывно воспроизводился. Индивидуальное воспроизводство – это непрерывно повторяющийся процесс производительного соединения факторов производства с целью создания товаров и получения дохода. Исходным моментом воспроизводства является кругооборот капитала. Кругооборот капитала – это движение стоимости факторов производства через сферы производства и обращения, в результате чего она проходит три стадии и последовательно принимает производительную, денежную и товарную формы. где
D – первоначальный капитал (авансированные
деньги); Т –товар; РС – рабочая сила;
СП – средства производства; П – процесс
производства товаров и услуг; Т́ –
произведенный
продукт;
D́ –
возросший первоначально авансированный
капитал. Каждая из трех стадий выполняет определенную функцию: • на первой формируются условия производства; • на второй осуществляется производство товаров и услуг; • на третьей происходит реализация товаров и услуг и получение прибыли. Кругооборот, рассматриваемый как непрерывно возобновляемый процесс, называется оборотом. Между кругооборотом и оборотом существует различие: в течение одного кругооборота (скажем, производства одной партии обуви) фирме возвращается лишь часть первоначально авансированной стоимости; в течение одного оборота фирме возвращается вся первоначально авансированная стоимость. Для этого может понадобиться несколько кругооборотов (производство многих партий обуви). Оборот измеряется временем и скоростью. Время оборота – это период, в течение которого ресурсы, пройдя сферы производства и обращения, возвращаются к исходной (денежной) форме. Оборот совершает производственный капитал (у Маркса – промышленный). Производственный капитал – это выраженные в стоимостной форме факторы производства, функционирующие в замкнутом воспроизводственном цикле. В соответствии со способом переноса стоимости используемого производственного капитала на стоимость созданного товара различные по натурально-вещественной форме его элементы делятся на две группы – основной капитал и оборотный капитал. К основному капиталу относятся здания, оборудование и т. п. Они многократно используются в производственных циклах и переносят стоимость по частям. К оборотному капиталу относятся сырье, материалы, рабочая сила. Они используются полностью и переносят стоимость в течение одного производственного цикла. Процесс переноса стоимости основного капитала в течение срока его службы на стоимость произведенного товара и аккумулирование ее в амортизационном фонде называется амортизацией. Амортизационный фонд предназначен для восстановления элементов основного капитала, выбывшего из производственного процесса в силу физического и морального износа. Физический износ основного капитала – это потеря им потребительной стоимости. Моральный износ – это потеря стоимости по двум причинам: создание аналогичных, но более дешевых средств труда (моральный износ первого рода); выпуск более производительных средств труда при той же цене (моральный износ второго рода). Кроме основного и оборотного капитала (фондов), функционирующих в сфере производства, фирмы имеют фонды обращения, предназначенные для реализации. Денежные средства, вложенные в оборотные фонды обращения, образуют оборотные средства. Эффективность использования оборотных средств определяется коэффициентом оборачиваемости, который измеряется отношением стоимости реализованной за год продукции к среднему остатку оборотных средств.
|
22 Основной капитал: состав, структура, виды оценки стоимости капитала. Физический и моральный износ, амортизация, показатели использования основного капитала. Производственный капитал – это выраженные в стоимостной форме факторы производства, функционирующие в замкнутом воспроизводственном
цикле. В соответствии со способом
переноса стоимости используемого
производственного капитала на стоимость
созданного товара различные по
натурально-вещественной форме его
элементы делятся на две группы –
основной капитал и оборотный капитал.
К основному
капиталу
относятся здания, оборудование и т.
п. Они многократно используются в
производственных циклах и переносят
стоимость по частям. К оборотному
капиталу
относятся сырье, материалы, рабочая
сила. Они используются полностью и
переносят стоимость в течение одного
производственного цикла. Процесс
переноса стоимости основного капитала
в течение срока его службы на стоимость
произведенного товара и аккумулирование
ее в амортизационном фонде называется
амортизацией.
Амортизационный фонд предназначен
для восстановления элементов основного
капитала, выбывшего из производственного
процесса в силу физического и морального
износа. Физический
износ основного капитала
– это потеря им потребительной
стоимости. Моральный
износ –
это потеря стоимости по двум причинам:
создание аналогичных, но более дешевых
средств труда (моральный износ первого
рода); выпуск более производительных
средств труда при той же цене (моральный
износ второго рода). Учет физического
и морального износа имеет большое
значение для установления норм
амортизации. Норма
амортизации
– это отношение годовой суммы
амортизационных отчислений к
среднегодовой стоимости основного
производственного капитала, выраженное
в процентах. Она
показывает,
за сколько
лет стоимость основного капитала
должна быть возмещена.
Различают
два основных метода исчисления
амортизации:
простая
(прямолинейная) амортизация,
т. е. равномерное списание
стоимости
средств труда каждый год их службы и
перенос этих сумм в
амортизационный
фонд;
ускоренная,
предполагающая удвоенную норму
амортизации. Она
вызвана
НТП, в результате которого сроки службы
оборудования
сокращаются.
Возмещение
– это покупка новых средств производства
взамен выбывших. Обобщающим показателем
использования основных фондов
(капитала) является фондоотдача (ФО):
Использование
оборотных фондов (капитала) выражается
в материалоемкости (МЕ):
Кроме основного и оборотного капитала (фондов), функционирующих в сфере производства, фирмы имеют фонды обращения, предназначенные для реализации. Денежные средства, вложенные в оборотные фонды обращения, образуют оборотные средства. Эффективность использования оборотных средств определяется коэффициентом оборачиваемости, который измеряется отношением стоимости реализованной за год продукции к среднему остатку оборотных средств. Оценка и учёт основного капитала. В связи с длительностью функционирования основных фондов, их постепенным снашиванием и изменением за это время условий воспроизводства существует несколько методов для оценки основных фондов: по первоначальной (балансовой), восстановительной, остаточной, ликвидационной и среднегодовой стоимости основных фондов. 1. Первоначальная стоимость основных фондов – это стоимость (цена) приобретения данного вида основных фондов; транспортные расходы на доставку; стоимость монтажа, наладки и т.п. Эта стоимость выражается в ценах, действовавших в момент приобретения данного объекта, и на основании её величины стоимости на предприятиях происходят регистрация элементов основных фондов, учёт их на балансе предприятия, вследствие чего она ещё называется балансовой стоимостью основных фондов. 2. В связи с длительностью производственного функционирования и под влиянием роста производительности труда цена основных фондов, созданных в разное время, может снижаться (это возможно в нормальных экономических условиях, при низком проценте инфляции). Для устранения искажающего влияния ценового фактора основные фонды оценивают по их восстановительной стоимости, то есть по стоимости их производства в условиях сегодняшнего дня. Для определения восстановительной стоимости регулярно производятся переоценки основных фондов с помощью двух основных методов: 1) путём индексации их балансовой стоимости; 2) путём прямого пересчёта балансовой стоимости применительно к ценам, складывающимся на 1 января очередного года. 3. Остаточная стоимость представляет собой разницу между первоначальной стоимостью и начисленным износом (стоимость основных фондов, не перенесённая на готовый продукт). Для вводимых в эксплуатацию новых предприятий оценка основных фондов по этому методу совпадает с оценкой по первоначальной стоимости. Для действующих - будет меньше первоначальной стоимости на величину износа основных фондов. Она позволяет судить о степени изношенности средств труда, планировать обновление и ремонт основных фондов. Есть два вида остаточной стоимости: 1) она определяется по первоначальной стоимости, определяемой по мере начисления амортизации, 2) по восстановительной стоимости, определяемой экспертным путём в процессе переоценки средств труда. Оценка по восстановительной стоимости с учётом износа даёт возможность определить фактическую стоимость существующих основных фондов, а также сравнивать объёмы основных фондов отдельных предприятий отрасли промышленности. 5. Ликвидационная стоимость - это стоимость реализации изношенных и снятых с производства основных фондов (часто это цена лома). 6. Среднегодовая стоимость основных фондов определяется на основе первоначальной стоимости с учётом их ввода и ликвидации по следующей формуле: Фс=Фп(б) + Фвв *ЧМ/12 - Фл(12-М)/12, где Фс- среднегодовая стоимость основных фондов; Фп(б)- первоначальная (балансовая) стоимость основных фондов; Фвв - стоимость введённых фондов; ЧМ - число месяцев функционирования введённых основных фондов; Фл - ликвидационная стоимость; М- количество месяцев функционирования выбывших основных фондов. Денежная оценка основных фондов отражается в учёте по первоначальной (балансовой), восстановительной, полной и остаточной стоимости.
|
23 Оборотный капитал: состав, структура, источники формирования, показатели использования. В соответствии со способом переноса стоимости используемого производственного капитала на стоимость созданного товара различные по натурально-вещественной форме его элементы делятся на две группы – основной капитал и оборотный капитал. К основному капиталу относятся здания, оборудование и т. п. Они многократно используются в производственных циклах и переносят стоимость по частям. К оборотному капиталу относятся сырье, материалы, рабочая сила. Они используются полностью и переносят стоимость в течение одного производственного цикла. Оборотный капитал (средства) – это совокупность денежных средств, предназначенных для образования оборотных фондов и фондов обращения. Они выполняют различные функции. Оборотные фонды обслуживают процесс производства, находятся на предприятии и расходуются на выпускаемую продукцию. Фонды обращения функционируют за пределами предприятия в сфере обращения. Они не потребляются, а лишь авансируются. Оборотные фонды – это предметы труда, которые участвуют только в одном производственном процессе, полностью переносят свою стоимость на создаваемую продукцию и в процессе изменяют свою натуральную форму. Они подразделяются на три группы: 1) производственные запасы – это предметы труда, которые находятся на складах. К ним относятся основные и вспомогательные материалы, покупные полуфабрикаты и комплектующие изделия, топливо, тара, запасные части для ремонта, малоценные и быстроизнашивающиеся предметы (инструмент, инвентарь и другие предметы стоимостью до 30 базовых величин за единицу или сроком службы до года); 2) незавершенное производство – это продукция, не прошедшая всех стадий, предусмотренных технологическим процессом, а также изделия, некомплектные и не прошедшие технико-химического контроля; 3) расходы будущих периодов – это затраты на научные исследования, подготовку и освоение новых видов продукции, маркетинговые исследования. Эти расходы производятся в отчетном, а относятся на издержки производства в последующие периоды. Оборотные фонды учитываются как в натуральном, так и стоимостном выражении. Существуют следующие источники формирования оборотного капитала: ►собственные оборотные средства. Они обеспечивают имущественную и оперативную самостоятельность фирмы, необходимую для рентабельной предпринимательской деятельности. Собственные оборотные средства свидетельствуют о степени финансовой устойчивости предприятия, его положении на финансовом рынке. Источником собственных оборотных средств являются инвестиционные средства учредителей, а также по мере развития предпринимательской деятельности собственные оборотные средства пополняются за счет получаемой прибыли, выпуска ценных бумаг и операций на финансовом рынке, дополнительно привлекаемых средств; ►заемные средства. Заемные средства покрывают временную дополнительную потребность предприятия в средствах. Привлечение заемных средств обусловлено характером производства, сложными расчетами. К заемным средствам относятся банковские и коммерческие кредиты, инвестиционный налоговый кредит, займы. Заемные средства используются более эффективно, чем собственные оборотные средства, так как они совершают более быстрый кругооборот, имеют строго целевое назначение, выдаются на строго обусловленный срок, сопровождаются взиманием банковского процента. Эффективность использования оборотных средств предприятия оценивается с использованием следующих показателей: 1. Длительность одного оборота показывает, за какой срок к предприятию возвращаются его оборотные средства в виде выручки от реализации продукции. Определяется по формуле: Д = Со*Тпер/Vp где Со – среднегодовой остаток оборотных средств за период; Тпер – число дней в периоде; Vр – стоимость реализованной продукции (можно использовать товарную продукцию по себестоимости или по ценам продажи). 2. Коэффициент оборачиваемости информирует о количестве оборотов, совершаемых за определенный период оборотными средствами организации. Коэффициент рассчитывается по формуле: Ко = Vp/Со При анализе показателя необходимо уделить внимание сравнению уровня коэффициента оборачиваемости по данным анализируемого предприятия и родственных предприятий, а также компаний-конкурентов. Одним из главных направлений анализа является и изучение динамики показателя. Рост показателя говорит об ускорении оборачиваемости. Чем выше число оборотов, тем меньше средств необходимо иметь организации для операционной деятельности. 3. Коэффициент загрузки оборотных средств организации характеризует величину оборотных средств, приходящихся на один рубль реализованной продукции: Кз = Со/Vp 4. Рентабельность оборотных средств рассчитывается как отношение прибыли (валовой или чистой) к среднегодовой стоимости оборотных средств: Кобс = Пч/Сср где Пч – чистая (валовая) прибыль; Сср – среднегодовая стоимости оборотных средств, определяемая как: (Снг + Скг)/2 (сумма стоимости оборотных средств на начало и конец года деленная на два).
|
24 Себестоимость, ее структура, методы определения, отраслевые особенности. В практической жизни затраты на производство и реализацию продукции принято называть себестоимостью продукции. Себестоимость является экономической категорией и выполняет ряд важнейших функций: •учета и контроля всех затрат на производство и реализацию продукции; •база для формирования цены на продукцию и определение прибыли и рентабельности производства; •определения относительных размеров производства. Себестоимость продукции может отражать уровень затрат на производство и реализацию единицы определенного вида продукции (себестоимость единицы) и всей продукции. В зависимости от того, в каком звене производятся затраты, различают цеховую, производственную и полную себестоимость. Цеховая себестоимость включает все затраты цеха на производство продукции и характеризует в обобщенном виде результаты производственной деятельности цеха. Производственная себестоимость помимо цеховых расходов включает еще общепроизводственные и общехозяйственные расходы и характеризует результаты производственной деятельности предприятия (фирмы). Полная себестоимость продукции включает в себя затраты предприятия не только на производство, но и на реализацию продукции (т.е. внепроизводственные расходы). Кроме того, различают индивидуальную и отраслевую себестоимость. Индивидуальная себестоимость отражает затраты на производство исходя из конкретных условий работы предприятия. Отраслевая себестоимость продукции показывает уровень затрат на производство и реализацию в среднем по отрасли. Она зависит как от результатов работы отдельных предприятий, так и от организации производства по отрасли в целом. Основным документом, которым руководствуются на предприятии при формировании себестоимости продукции является Положение о составе затрат на производство и реализацию продукции (услуг, работ) и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, утвержденное постановлением Правительства РФ. В соответствии с Положением все затраты, образующие себестоимость продукции классифицируются по: ■экономическому содержанию (т.е. по элементам затрат); ■по характеру их возникновения или назначения (т.е. по статьям калькуляции). Классификация затрат по экономическим элементам служит для расчета потребности в оборотных средствах, составления сметы затрат, обоснования инвестиций, увязки с бизнес-планом и состоит из: • материальных затрат (за вычетом возвратных отходов); •затрат на оплату труда; •амортизации основных фондов; •отчислений на социальные нужды; •прочих денежных расходы. Для внутрипроизводственного планирования и выявления величины снижения себестоимости продукции по мест возникновения затрат используют классификацию по статьям калькуляции, которая представляет собой следующий вид: •сырье и материалы; •возвратные материалы (вычитаются); •покупные изделия, услуги сторонних организаций производственного характера; •топливо и электроэнергия на технологические нужды; •заработная плата производственных рабочих; •отчисления на социальные нужды; •расходы на подготовку и освоение производства; •общепроизводственные расходы (цеховые); •общехозяйственные расходы; •потери от брака; •прочие производственные расходы; •коммерческие расходы (внепроизводственные расходы). Соотношение отдельных экономических элементов в процентах к общим затратам определяет структуру затрат на производство. В различных отраслях экономики структура затрат на производство неодинакова, она зависит от специфических условий каждой отрасли. Так, в добывающих отраслях в структуре себестоимости наибольший вес будет иметь заработная плата; в обрабатывающей – материальные затраты; на транспорте – амортизация. Различают условно-постоянные затраты - затраты, не изменяющиеся от изменения объема производства (амортизация, расходы на управление, аренду и др.) и условно-переменные – изменяющиеся прямо пропорционально изменению объема производства (заработная плата рабочих, расходы сырья, материалов, топлива, энергии); прямые , к которым относятся затраты, непосредственно связанные с производством продукции, которые определяются прямым путем по отдельным видам, и косвенные расходы – к ним относятся затраты, которые невозможно или нецелесообразно прямо относить на себестоимость конкретного вида продукции (содержание и эксплуатация оборудования, цеховые, заводские и другие расходы). Они включаются в себестоимость отдельных видов продукции путем их пропорционального распределения.
|
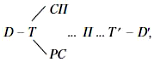
 где ФО – фондоотдача; П – выпуск
продукции; Фосн – стоимость основных
производственных фондов (капитала).
 ,где Фоб – оборотные фонды; П – стоимость
выпущенной продукции.
|
25 Доходы и прибыль фирмы. Распределение и использование прибыли. То, что предприниматель получает, продав свою продукцию, называется его валовым доходом (TR), или общей выручкой. Общая выручка зависит от цен, по которым удастся продать товар и от количества проданных товаров. Обе эти величины (цена и объем продаж) находятся в обратной зависимости друг от друга. То, что предприниматель тратит на приобретение производственных ресурсов, образует его затраты или издержки. Разница между доходом и издержками составляет прибыль предпринимателя. Как мы уже знаем издержки бывают внешние, состоящие из выплат владельцам ресурсов, не являющихся собственниками предприятия, так и внутренними, связанными с вознаграждением предпринимателя за его труд на альтернативной основе. В
экономической теории предпринимательский
талант принято называть нормальной
прибылью. Если предприниматель не
получает нормальной прибыли, то ему
лучше не заниматься этим делом.
Различают бухгалтерскую и экономическую
прибыль. бухгалтерская
прибыль –
это разница между общей выручкой,
полученной от продажи продукции и
внешними издержками. Экономическая
прибыль –
это разница между общей выручкой и
суммой внешних и внутренних издержек,
включая и нормальную прибыль.
Экономическая прибыль меньше
бухгалтерской на величину внутренних
издержек. В
микроэкономике принято считать, что
в состоянии равновесия (TR=TC)
экономическая прибыль равна нулю.
На образование прибыли кроме цены
оказывают влияние тарифы, сборы,
процентные ставки по ссудам,
себестоимость, производительность
труда, фондоотдача, оборачиваемость
оборотных средств и многие другие
факторы. Бухгалтерский подход к
образованию прибыли важен для анализа
текущей хозяйственной деятельности,
для налогообложения, расчета
амортизационных отчислений и т.п.
Экономический подход имеет важное
значение в организации бизнеса,
позволяет предпринимателю судить о
правильности выбранного им направления
деятельности. Главная задача фирмы –
выбор оптимального объема производства,
при котором прибыль максимальна. При
рассмотрении вопроса прибыли необходимо
остановиться на таком понятии как
доход или выручка фирмы. Различают
общий доход, средний и предельный
доход. Общий
доход (TR
– total
revenue)
– это полная сумма выручки, полученная
от продажи всего объема продукции.
Общий доход фирмы определяется путем
умножения цены проданного товара на
количество продукции, которое фирма
может продать (реализовать): TR
= Р * Q,
где Р – цена единицы продукции, руб;
Q
– объем проданной продукции. Средний
доход (AR
– average
revenue)
– это доход от единицы продукции,
определяемый путем деления общего
дохода на объем (количество) проданной
(реализованной) продукции:
Предельный
доход (МR
– marginal
revenue)
– это прирост общей выручки при
увеличении объема произведенной
продукции на одну единицу:
Фирма
получает прибыль не с момента начала
выпуска продукции, а значительно
позднее. Вначале она несет значительные
постоянные расходы, связанные с арендой
помещений, страхованием имущества,
обслуживанием оборудования, выплатой
заработной платы служащим и др., затем
по мере увеличения выпуска объема
продукции к постоянным затратам
добавляются переменные издержки (VC)
и при некотором объеме выпуска
продукции ( Q3
) общая выручка ( ТR
) сравняется с суммой общих издержек
( ТС ) в некой точке ( А ), т. е. будет
достигнута точка
самоокупаемости производства.
Эту точку называют критическим объемом
производства, в ней выполняются два
условия: 1общая
выручка равна общим издержкам (TR
= TC);
2фирма получает нулевую прибыль (Pr
= 0). В дальнейшем при увеличении выпуска продукции (после прохождения точки самоокупаемости) величина прибыли начнет расти, но рано или поздно станет проявляться закон убывающей производительности, согласно которому с течением времени оборудование фирмы используется все менее эффективно и темп роста издержек начнет обгонять темп роста прибыли. При некотором объеме выпуска продукции (Q5) фирма вновь достигнет точки критического объема (В). Любое производство за пределами точек критического объема повлечет за собой убытки, в пределах же точек А, В при выпуске продукции в интервале от Q3 до Q5 принесет экономическую прибыль, максимальная прибыль может быть достигнута при объеме выпуска продукции равной Q4, т. е. когда общие издержки (ТС) меньше общего дохода (TR). Прибыль является источником расширения производства, характеризует уровень использования ресурсов, рациональность их распределения, стимулирует инвестирование в инвестиционные технологии и образуется за счет: ►выручки от реализации продукции, товаров, работ и услуг; ►выручки от реализации прочих активов (включая материальные запасы и нематериальные активы); ►выручки от реализации основных фондов и другого имущества; ►доходов от долевого участия в других фирмах; ►доходов от ценных бумаг; ►превышения полученных штрафов, пений, неустоек над уплаченными. Прибыль, полученная предприятием в результате предпринимательской деятельности распределяется между государством и предприятием. Прибыль для государства поступает в соответствующие бюджеты в виде налогов, сборов, пошлин, ставок, которые устанавливаются государством и не могут быть изменены произвольно. Прибыль, остающаяся на предприятии подразделяется на две части, одна увеличивает имущество предприятия и участвует в процессе накопления, другая часть идет на потребление. Распределение прибыли идет из чистой прибыли (остаточной прибыли), т. е. после уплаты налогов и других обязательных платежей. Порядок распределения и использования прибыли фиксируется в уставе предприятия и определяется положением, которое разрабатывается на предприятии и утверждается руководящим органом. Распределение и использование прибыли товариществ и акционерных обществ имеют свои особенности, обусловленные организационно-правовой формой этих предприятий.
|
26 Ценообразование в условиях рыночной экономики. Ценообразующие факторы. Система цен. Особенности ценообразования на транспорте. Цена-Денежное выражение стоимости товара. Ценообразующие факторы(формирование цены): 1ый подход: В основе цены лежат издержки производства и прибыль. Он применим в сферах материального производства, использующих огранич природн ресурсы и фирмами, которые стремятся получить заранее установленный уровень дохода. Недостаток-отсутствие связи с рыночным спросом. 2ой подход: Цена формируется на основе установления баланса между спросом и предлож. 3ий подход:установление цены на основе конкуренции. Ориентиром здесь явл рыночная цена на др. участниках торговли, конкурентов. Стратегия ценообразования: Основной инструмент это скидки и надбавки.1.Количественные скидки. Размер их меняется в зависимости от величины или серийности заказа.2.Бонусные скидки. Предоставляются крупным оптовым покупателям 3.Диллерские скидки. Предоставл для оптовых и розничных торговцев.4 Временные скидки. Примен в торговле продукции массового производства.5.Специальные скидки. Предоставл. покупателям ,с которыми фирма имеет длительные связи6.Закрытые скидки. Предоставл на продукцию, обращающуюся в замкнутых эконом.единицах(напр:внутрифирменнные поставки) Надбавки- выступают в качеств цены в сфере посреднечества и торговли,бывают 3х видов:Снабженческо-сбытовые и оптовые -устан.по согласованию сторон в процентах к цене приобретения товара(безНДС).А др. покупателям реализуют товар с НДС. Функции цены: Учетная-отражает затрты на производство и обрщ.товара;Стимулирующая-цена влияет на повыш качеств.продукции,эффективн производства, и т.д; Распределительная-перераспред.в бюджет доходы и решает соц.проблемы; Балансировка спроса и предложения -цена побужд производителей к росту обьемов производ,пов.качеств,итд. По сферам товарн.обращения различают цены внутр и внешн рынка.(на внутр:отпускные,оптовые,розничные цены)(во внешн :экспортные и импортн цены) Храктер формирования. По форме продаж :Контрктные(может быть твердая,скользящая,с последующ фиксацией);Договоные(основой явл.себестоимост);Биржевые(фиксир.по результ ежедн проводимых торгов);Аукционные цены.По стадии продаж:цена предложения ,цена спроса,цена реализации.По степени регулирования:фиксированные,регулируемые и свободные.По степени устойчивости во времени:Твердые,подвижные,скользящие,сезонные,с послед.фиксац.По услов.поставки и продаж:нетто,бруттоЦены междунар стандартов:внутифирменные и мировыеРазлич. среднеарефметическую взвешенную цену и среднегармоническувю взвеш цену.Транспортный тариф-система ставок и сборов за перевозку грузов пассажиров.Уровень тарифа опред на основе затрат+прибыль фирме.Трансп.тариф зависит от того ,сколько ресурсов общество способно выделить из общест.прозв на транспорт.Так же на тариф влияет госуд.(через налоговую и кредитную политику)
|
27 Общественное воспроизводство: сущность, типы и результат. Национальное богатство и национальный доход. Производство – это процесс создания материальных благ для существования и развития общества. Постоянное повторение, непрерывное возобновление процессов производства – это и есть воспроизводство. Воспроизводство бывает простое и расширенное. Под простым воспроизводством понимается процесс производства, возобновляемый в неизменных масштабах. Расширенное воспроизводство это когда происходит возобновление производства во все увеличивающихся масштабах. Для нормально развивающейся экономики характерно расширенное воспроизводство, предполагающее не только увеличивающие размеры хозяйствования, но и способствующее появлению нового процесса – процесса накопления капитала. Накопленный капитал – это часть прибыли, идущая на приобретение дополнительных факторов производства в определенных пропорциях (рабочая сила все более высокой квалификации, новые технологии, более прогрессивные средства производства и т.д.). Генеральной тенденцией развития производительных сил является сопутствующее ему (развитию) расширенное воспроизводство. Последнее объективно возможно, так как закономерно растет производительная сила труда. Расширенное воспроизводство одновременно необходимо в силу действия закона возвышения потребностей и естественного роста народонаселения. Глубокий и продолжительный экономический кризис в России привел к нарушению нормального воспроизводственного процесса. С 1990 года до конца 1999 года валовой внутренний продукт страны (ВВП) сократился на 44%, и хотя с этого времени в стране наблюдается ощутимый экономический рост (прирост ВВП в 1999 году составил 5,4%, в 2000 году – 8,3%, в 2001г.-5,1%, в 2002г. – 4%), среднегодовые темпы прироста ВВП за 1990 – 2001 г.г. оказались отрицательными (-3,7%). Норма валового накопления, определяющая темпы экономического роста, упала с 30,1% в 1990 г. до 15,5% в 1999 году. Решительный перелом наступил только в 2002 году, когда норма накопления достигла 21%. К закономерностям расширенного воспроизводства относятся: единство фаз производства, распределения, обмена и потребления общественного продукта при определяющей роли фазы производства; разделение общественного производства на два подразделения – производство средств производства и производство предметов потребления, существование определенного соотношения между ними; деление совокупного общественного продукта на фонд возмещения потребляемых средств производства, фонд накопления и фонд потребления. Источником расширенного воспроизводства является прибавочный продукт. Результатом общественного производства является национальное богатство, которое представляет собой экономический потенциал общества в определенных территориальных границах. По своему составу национальное богатство состоит из: ► природного богатства (недра, вода, полезные ископаемые, пахотные земли, леса); ►накопленного овеществленного прошлого труда (в виде зданий, сооружений, машин, оборудования и т.д.); ►рабочей силы соответствующей квалификации; ►путей сообщения, являющихся неотъемлемой частью экономического потенциала страны и ее национального богатства. Национальное богатство - это основа социально- экономического развития общества, предпосылка осуществления расширенного воспроизводства. Национальное богатство охватывает: имущество (основные и оборотные фонды, домашнее имущество), природные богатства (земля, запасы минеральных и лесных ресурсов), невещественное богатство (потенциал здоровья нации, ее духовное богатство, образовательный и научный потенциалы, формирующие интеллектуальную собственность). Показателями, характеризующими расширенное воспроизводство являются: ■валовой национальный продукт (ВНП); ■ валовой внутренний продукт (ВВП); ■чистый национальный продукт (ЧНП); ■национальный доход (НД); ■доход граждан (ДГ); ■реальный доход граждан (РД) и т.п. Чистый национальный продукт (ЧНП) используется для характеристики чистого объема годового производства и определяется путем вычитания из ВНП амортизационных отчислений (стоимости износа основного капитала). ЧНП = ВНП - Ао, где Ао – амортизационные отчисления. Если из ЧНП вычесть чистые косвенные налоги на бизнес, т.е. косвенные налоги за вычетом субсидий бизнесу, получим национальный доход (НД): НД = ЧНП – Кн. Национальный доход (НД) – это вновь созданная за год стоимость, чистый «заработанный доход» общества. В практике различают произведенный и использованный национальный доход. Произведенный национальный доход – это весь объем вновь созданной стоимости товаров и услуг. Использованный национальный доход – это произведенный доход за вычетом потерь (от стихийных бедствий, чрезвычайных ситуаций, ущерба при хранении и т. д.) и внешнеторгового сальдо. В российской практике национальный доход разделяется на два фонда: фонд потребления и фонд накопления. Фонд потребления — это часть национального дохода, обеспечивающая удовлетворение материальных, культурных потребностей населения и потребности общества в целом (на образование, оборону и т.д.) |
28 ВВП и ВНП. Номинальный и реальный ВНП. Методы расчета макроэкономических показателей. Валовой национальный продукт – это основной показатель экономического состояния общества, который представляет собой рыночную стоимость всех конечных товаров и услуг, произведенных национальными субъектами, независимо от их территориального местонахождения, в течение года. ВНП может быть рассчитан тремя способами: по добавленной стоимости, по расходу и по доходу. Добавленная стоимость - это рыночная цена объема всей произведенной продукции фирмами за вычетом стоимости, потребленных сырья и материалов, приобретенных у поставщиков. В качестве соизмерителей используются цены, обычно цены года, выбранного в качестве базисного ВНП, в результате получаем стоимостную оценку, но характеризует он масштабы производственной деятельности. Кроме суммирования добавленных стоимостей ВНП может быть также рассчитан путем сложения совокупных расходов, необходимых для производства всей конечной продукции, либо путем сложения доходов, полученных от производства данного объема продукции. Стоимость ВНП, полученная путем сложения совокупных расходов должна быть в точности равна ВНП, рассчитанного по сумме доходов. Расходный метод сводится к расчету по конечному продукту и определяется как: ВНП = С + Yq + + Xn , С – личные потребительские расходы, которые состоят из расходов на товары длительного потребления, товары текущего возобновляемого потребления и услуги; Yq – инвестиционные расходы, связанные с расходами на приобретение оборудования предприятиями, строительством, изменением запасов или валовые частные внутренние инвестиции; - закупка товаров и услуг, в т.ч. и расходы на ресурсы, закупаемые государством; Xn - чистый экспорт. Чистый экспорт отражает результаты торговли с другими странами, разность стоимостных объемов экспорта и импорта товаров и услуг. При равновесии в сфере внешней торговли стоимостные объемы экспорта и импорта равны, и величина чистого экспорта равна нулю, в этом случае ВНП будет равен сумме внутренних расходов (С + Yq +). При расчете ВНП по доходам суммируются все виды факторных доходов и два платежа не связанные с доходом, это амортизационные отчисления, называемые отчислениями на потребление капитала и чистые косвенные налоги на бизнес, т.е. налоги за минусом субсидий. В составе ВНП обычно выделяют следующие виды факторных доходов: •оплата труда (заработная плата, премии); •доходы собственников (доходы не корпоративных предприятий, мелких магазинов, ферм, товариществ и др.); •рентные доходы, включая условно начисленную арендную плату владельцев недвижимости, которую они платят сами по себе; •прибыль корпораций (остающаяся после оплаты труда и процентов за кредит); •чистый процент (как разница между процентными платежами фирм другим секторам экономики и процентными платежами, полученными фирмами от других секторов – домашних хозяйств, государства, включая выплаты процентов по государственному долгу). связь между показателями ВНП и ВВП. ВНП = ВВП + чистые факторные доходы из-за рубежа. Чистые факторные доходы из-за рубежа равны разности между доходами, полученными гражданами данной страны за рубежом и доходами иностранцев, полученными на территории данной страны. Валовой внутренний продукт (ВВП) - это суммарная рыночная стоимость конечных товаров и услуг, произведенных внутри страны и только с использованием факторов производства данной страны, т.е. ВВП = ВНП минус факторные доходы страны за границей плюс факторные доходы, полученные зарубежными инвесторами в данной стране. ВНП, рассчитанный по действительным ценам, называется номинальным ВНП. А ВНП, скорректированный на изменение цен и рассчитанный по базовым ценам, называется реальным ВНП. Отношение номинального ВНП к реальному ВНП образует показатель «дефлятор ВНП». Сходства ВНП и ВВП: 1) оба показателя опред-ся как стоимости объекта произв-ва за определенный период времени; 2) оба показателя отражают результат деятельности как в сфере мат-го произв-ва, так и в сфере немат-го произв-ва. Различия ВНП и ВВП: 1) ВВП опред-ся по т.н. «территориальному признаку», т.е. все, что произведено в данной стране, включается в ВВП независимо от нац-ой принадл-ти предприятий; 2) ВНП опред-ся по т.н. «национальному признаку», т.е. включает все то, что произведено нац-ми предприятиями, независимо от их местонахождения. ВНП отличается от ВВП на сумму доходов от вложенного зарубежом капитала за минусом доходов, вывезенных из страны иностранными предприятиями. ВВП=ВНП-Х, Х – чистый экспорт.
|
 .
 где Δ TR
– прирост общей выручки; ΔQ
– прирост объема производства.
Максимизация прибыли может быть
достигнута при максимальной разнице
между общей выручкой (доходом TR)
и общими издержками (ТС) за период
продаж. Для иллюстрации принципа
сопоставления общего дохода и общих
издержек воспользуемся графиком

|
29 Уровень и качество жизни, показатели их определяющие. Понятие «уровень жизни» населения характеризует степень удовлетворения физических, духовных и социальных потребностей людей. Уровень жизни населения – это уровень потребления материальных благ (обеспеченность населения промышленными продуктами, продуктами питания, жилищем и т. п.). Выделяют «минимальный уровень потребления», «рациональный уровень потребления» и «физиологический уровень потребления». «Рациональный уровень потребления» определяется исходя из удовлетворения разумных потребностей человека. Входящий в него набор товаров и услуг обеспечивает полное и гармоничное физиологическое и социальное развитие индивида. «Минимальный уровень потребления» рассчитывается исходя из минимального уровня потребностей. Его величина определяется набором товаров и услуг неквалифицированного работника и его иждивенцев. Для этого берутся наиболее низкие цены и не учитываются предметы роскоши, алкогольные напитки и деликатесы. «Физиологический уровень потребления» – это уровень, ниже которого человек не может существовать физически. С ним связано понятие «уровень бедности». Это доля населения, которая получает доход ниже установленного правительством официального уровня, граничащего с бедностью. Оценки уровня качества жизни изменяются во времени и в пространстве: тот уровень, который 30–40 лет назад считался высоким, сегодня может быть отнесен к «черте бедности», а тот уровень, который считается высоким для одних стран, неприемлем для других, и т. д. Одним из первых оценку уровня жизни осуществил немецкий статистик Эрнст Энгель (1821–896), установивший зависимость доли потребления продуктов питания от уровня доходов семьи. Закон Энгеля (Engel's law) –это закономерность, в соответствии с которой при увеличении дохода потребители повышают расходы на предметы роскоши в большей степени, а расходы на товары первой необходимости –в меньшей степени, чем увеличивается доход. Таким образом, рост дохода приводит к снижению доли расходов потребителя на товары первой необходимости (например, основные продукты питания) и к увеличению доли расходов потребителей на предметы роскоши (например, видеокамеры, автомобили). Вывод из закона Энгеля: при прочих равных условиях доля дохода, расходуемая на пищу, является показателем уровня благосостояния данной группы населения. Для оценки уровня жизни используются количественные и качественные показатели. ООН рекомендует использовать показатели, которые объединены в 12 групп. ■Рождаемость, смертность и другие демографические характеристики населения. ■Санитарно-гигиенические условия жизни. ■Потребление продовольственных товаров. ■Жилищные условия. ■Образование и культура. ■Условия труда и занятость. ■Доходы и расходы населения. ■Стоимость жизни и потребительские цены. ■Транспортные цены. ■Организация отдыха. ■Социальное обеспечение. ■Свобода человека. Для международного сопоставления уровня жизни в разных странах используется производство национального дохода и валового внутреннего продукта на душу населения. По сравнению с показателем «уровень жизни» более сложным является показатель качества жизни. Он включает в себя помимо уровня жизни такие показатели, как условия и безопасность труда, культурный уровень, физическое развитие и др. Этот показатель измеряется с помощью «чистого экономического благосостояния». Для точной оценки благосостояния общества ООН рекомендует использовать «индекс человеческого развития», для чего определяются 3 компонента. Здоровье: продолжительность жизни человека. Культурный уровень: число лет обучения каждого жителя в возрасте 25 лет и старше. Общие ресурсы потребления и накопления в стране: валовой национальный продукт (ВНП) на душу населения. |
30 Экономический рост: понятие, типы, факторы, показатели. Экономический рост(ЭР) – это главная эк-ая проблема, стоящая перед всеми странами. По динамике ЭР можно судить о развитии национальных экономик, жизненном уровне населения, о том как решаются проблемы ограниченности ресурсов стран. Под ЭР принято понимать количественное увеличение и качественное совершенствование общественного продукта и факторов производства за определенный период (обычно год). Различают три типа ЭР: экстенсивный, интенсивный и смешанный (реальный). Экстенсивный тип ЭР – это увеличение национального продукта за счет привлечения дополнительных факторов производства на прежней технической основе. Преимущества этого типа ЭР заключаются: 1) в простоте обеспечения ЭР; 2) в быстроте освоения природных ресурсов; 3) создании условий для относительно высокой занятости населения. Недостатками его являются: 1) порождение технического застоя; 2) возможность появления стагнации производства (застой и неподвижность в производстве и торговле); 3) усиление затратного характера развития производства. Интенсивный тип роста – это увеличение национального производства страны за счет совершенствования техники и технологии. Особенности интенсивного типа экономического роста проявляются: 1) в повышении наукоемкости производства; 2) широком распространении использования научно-технической информации; 3) в преодолении преград экономического роста, порожденных ограниченностью ресурсов; 4) в повышении эффективности общественного производства. В реальной жизни не существует либо одного, либо другого типа экономического роста, они перемешаны и представлены смешанным типом. Смешанный (реальный) тип роста – это развитие производства (производственных мощностей) за счет увеличения количества используемых факторов производства и совершенствования техники и технологии. Характерной особенностью смешанного типа роста является следующее: развитие экономики в реальной действительности и расширение производственных мощностей всегда сопровождается улучшением качественных характеристик средств производства. Характерной особенностью долговременного экономического развития России является преобладание экстенсивного типа роста. В целом оно было связано до поры до времени с огромной территорией, в том числе неосвоенной, богатыми месторождениями полезных ископаемых. Ныне возможности расширения производства на экстенсивной основе существенно сузилась, а интенсификация не имеет альтернативы. Россия значительно уступает передовым странам мира по производительности труда в промышленности, сельском хозяйстве, по применению ресурсосберегающих и безотходных технологий. Недостаточен уровень механизации труда в сельском хозяйстве, в строительстве, в других отраслях. Сырьевая структура экспорта связана со слабой конкурентоспособностью отечественной готовой продукции и наносит урон экономической безопасности страны. Решительный переход к интенсивному типу роста связан с дефицитом накоплений. Тем более важно скорейшее преодоление кризиса и финансовой неустойчивости наших предприятий, улучшение состояния государственного бюджета. Показатели экономического роста подразделяются на динамические и статические, качественные и количественные. Динамические показатели характеризуют темпы роста производства до определенного времени, устанавливают скорость расширения производства и выявляют потенциальные производственные возможности стран. Статические показатели отражают существующие условия равновесного состояния различных процессов, позволяют определить исходную базу экономического развития стран и используются для сравнения уровня расширения производства. Интегрирующим показателем качества экономического роста является уровень жизни. Уровень жизни характеризуется физическими, духовными, социальными потребностями. Определяется он объемом ВНП, приходящегося на душу населения, объемом потребления материальных благ и услуг на душу населения. Существуют и частные показатели уровня жизни, исчисляемые в натуральном выражении и имеющие конкретные исторические границы (в XIXв это были товары первой необходимости, в XX в – это количество автомобилей, холодильников, телевизоров и т.д., приходящихся на душу населения, а в XXI – количество компьютерной техники, недвижимости и т.п.). Для характеристики уровня жизни используют и показатель структуры семейных доходов. Если доля расходов на питание в совокупном бюджете семьи меньше 20%, то это говорит о высоком уровне жизни, при превышении 50% - о низком уровне. Суммирующий качественный показатель экономического роста – это качество жизни. Этот показатель включает совокупность социальных, культурных, моральных ценностей, дающих человеку возможность жить в гармонии с обществом, природной средой и самим собой.
|
31 Эффективность общественного производства и ее показатели Общественный продукт – результат производственной деятельности людей. Соизмерение результата с затратами общественного труда на их создание характеризует эффективность производства. Она выражает соотношение массы произведенных потребительных стоимостей к совокупным затратам факторов производства, в которых воплощен овеществленный и живой труд. В наиболее общей форме эффективность производства можно выразить следующим образом Э = П / Т, где Э - эффективность производства, П - результат производства (продукт), Т - затраты факторов производства (овеществленный и живой труд). Для характеристики эффективности производства используются также более конкретные показатели, с помощью которых измеряется результативность применения отдельных видов ресурсов – производительность труда (Пт), трудоемкость (Те), фондоотдача (Фо), фондоемкость (Фе), материалоотдача (Мо) и материалоемкость (Ме): Пт = П / Тж Те = Тж / П Фо = П / Ко Фе = Ко / П Мо = П / Мп Ме = Мп / П где Тж – затраты живого труда (чистая продукция), Ко - затраты основного капитала (амортизация), Мп - затраты предметов труда (материалы). (Все эти показатели даются преимущественно в денежном выражении, т.е. в ценах). При экстенсивном типе экономического роста критерии эффективности преимущественно стабильны; при интенсивном, наоборот, - изменяются: повышается качество продукции, возрастает производительность труда, снижаются затраты материалов и средств труда, в результате растет эффективность производства. На практике, в конкретных условиях, динамика тех или иных слагаемых эффективности, а иногда и их общая направленность, могут быть различными, даже противодействующими. Так, повышение качества продукции часто требует применения более дорогого сырья. Каждая отрасль экономики может иметь свои особые, специфические показатели, позволяющие более объективно судить о качестве производственной деятельности. Эффективность может измеряться на различных уровнях экономики: народнохозяйственном, отраслевом, региональном, на уровне предприятия, отдельного рабочего места, даже – отдельных единиц продукции (дома, суда, мосты). Следует рассчитывать эффективность не только как чисто экономический критерий, но и как социально-экономический результат. Поэтому общую эффективность как социально-экономическую категорию нужно подразделять на экономическую (экономический эффект) и социальную (социальный эффект). Экономическую и социальную эффективность не следует противопоставлять друг другу, они составляют органическое единство. Рост экономической эффективности служит основанием достижения высоких, в сравнении с затратами, социальных результатов. Они же, в свою очередь, оказывают все возрастающее влияние на экономическую эффективность. Однако, поскольку ресурсы общества в каждый данный момент ограничены, в реальных условиях возникают определенные коллизии между экономическими и социальными факторами эффективности. Техника безопасности, например, требует значительного увеличения затрат и трудовых, и материальных, и финансовых, иногда в ущерб эффективности производства; наоборот, технические решения в большинстве случаев первоначально игнорируют нужды охраны труда, защиту окружающей среды, социально-бытовое обеспечение и т.д. Оптимальное сочетание этих проблем требует наличия эффективно действующей системы контроля со стороны государства и общественности. |
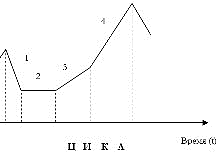
32 Равновесие и цикличность развития экономики. Фазы циклов. Антикризисная политика государства. Особенности проявления кризисов в 2008-2014 гг. в РФ. Экономический рост не является постоянным и непрерывным. Цикл – это период взлета и падения экономической динамики. Он проявляется в непрерывном колебании хозяйственной конъюнктуры, при котором рост объема производства и торговли сменяется их спадом, повышение деловой активности – ее понижением. Периоды экономического подъема характеризуются преимущественно экстенсивными факторами роста, а спады понуждают людей к поиску путей интенсификации производства и обращения, повышения их эффективности. Таким образом, цикличность — это не только форма движения и развития хозяйственной системы, но и фактор экономического развития. Под экономическим циклом понимается период развития хозяйства от одного кризиса до следующего. Этот цикл охватывает четыре фазы: кризис, депрессия, оживление и подъем. Фазы
цикла: 1Кризис (спад) 2Депрессия 3Оживление 4Подъем (бум) Исходный пункт экономического цикла – фаза кризиса, спад производства и всех соответствующих хозяйственных структур. Эта фаза характеризуется резким падением темпов развития не только отдельных звеньев экономики, но быстро охватывает все национальное хозяйство; на трудящихся обрушиваются массовые увольнения с работы; катастрофически разрушается кредитно-финансовая система. Спад достигает предельного уровня падения, за которым, как правило, следует затяжной период, называемый депрессией. Последняя отличается застойным состоянием всего хозяйства, отсутствием собственных резервов и кредита, слабой загрузкой производственных мощностей фирм и минимальным спросом на их продукцию, массовой безработицей и прозябанием торговли. Оживление экономики происходит сначала медленно, постоянно ускоряясь. Появляются заказы на продукцию, накапливаются ресурсы для инвестиций, возникают рабочие места и сокращается безработица, растет потребительский спрос, оживает торговля. Темпы экономического роста возрастают, переходя к быстро прогрессирующему подъему. Подъем, или бум, - пик экономической активности в данном цикле развития страны. Напряжение темпов движения всех звеньев национального хозяйства достигает предела возможностей. В оборот во все возрастающем масштабе вовлекаются все сбережения и накопления; на пределе кредитная система; спрос на инвестиции продолжает нарастать. Сокращается безработица, растет численность трудящихся, а, вместе с тем, заработная плата; быстро развертывается рынок товаров и услуг. Хозяйственный оборот поглощает все наличные резервы – финансовые, материальные, трудовые. Возрастает дефицит во всем и как результат – тенденция к повышению цен и трудности реализации. И вдруг в разгар бума перенапряженная экономика останавливается и на страну обрушивается очередной спад. Принято различать следующие типы экономических циклов: Краткосрочный экономический цикл. Он имеет преимущественно конъюнктурный характер, продолжительность 2-3 года, типичен только для отдельных отраслей производства, например - сельское хозяйство, строительство, добывающая промышленность. Среднесрочный экономический цикл. Охватывает главным образом промышленность и связанные с нею отрасли, в частности - железнодорожный и морской транспорт; характеризует общую продолжительность делового цикла; в современных условиях длится около 7-8 лет, определяется средними сроками массового обновления промышленного оборудования. Долгосрочный экономический цикл (так называемый «длинные волны «Н.Д.Кондратьева). Продолжительность до 50-60 лет и более. Связан с коренными скачками в развитии производительных сил - революция пара, электрификация, современная научно-техническая революция и т.д. Цикличность развития рыночной экономики - следствие конфликта между условиями производства и реализации, противоречия между производством, стремящимся к расширению, и не успевающим за ним ростом платежеспособного спроса. Изменение соотношения совокупного предложения и спроса разрешается в экономическом кризисе, который, с одной стороны, приводит к нарушению равновесия и пропорций, к общему спаду, а с другой, служит толчком к техническому прогрессу и экономическому равновесию на новом уровне. В ходе цикла динамика производства неразрывно связана с движением основного капитала. Массовое обновление морально изношенного оборудования при выходе из кризиса позволяет удешевить производство, вернуть его прибыльность и тем самым начать новый хозяйственный цикл. Обновление основного капитала является материальной основой продолжительности цикла и глубины спада. В XX веке экономические циклы приобрели всемирный размах, возникло новое явление – мировой кризис. В современных условиях процесс воспроизводства характеризуется сочетанием традиционной цикличности, называемой рецессией, которая сопровождается падением объема производства, безработицей, хронической недогрузкой производственных мощностей и т. д., с инфляцией и общим экономическим застоем. Это так называемый – стагфляционный кризис, т. е. кризис в условиях глубокого застоя, усугубляемого неконтролируемой инфляцией, катастрофическим ростом цен и падением жизненного уровня народа. Монополизация производства и рынка позволяет государству активно контролировать и воздействовать на все звенья экономики. Основная роль в этом отводится фискально-налоговой и финансово- монетарной политике, которую осуществляют, естественно, государственные органы. Имеющиеся в распоряжении государства кредитно-денежные и бюджетно-налоговые рычаги позволяют ему конструктивно воздействовать на все звенья воспроизводственного процесса. Главные рычаги – удешевление кредита и снижение налогов, льготы на инвестиции и новую технику и т. п. Ускорение сроков обновления техники за счет форсирования амортизации приводит к уменьшению длительности цикла; в современных условиях интервалы между спадами сократились до 5 - 8 лет, а продолжительность депрессии до 6 – 12 месяцев. В свою очередь, глубина кризисов сокращается путем расширения экспорта. Удается также добиваться асинхронности цикличных колебаний различных отраслей национального хозяйства, за счет резервов товаров и валюты, сохраняя равновесие в международной торговле. Таким образом, антикризисная политика государства, смягчая цикличность, с одной стороны, и с другой, - стимулируя технический прогресс, тем самым активно способствует общему росту экономики и повышению его эффективности.
|
|
33 Рынок труда на современном этапе, его структура и специфика. Безработица: формы, причины, последствия. Рынок труда – это система экономических механизмов, норм и институтов, обеспечивающих воспроизводство рабочей силы и использование труда. Как на всяком рынке, на рынке труда формируются предложения труда и спрос на труд определенного вида. Рынок труда может функционировать в любых условиях. Структуры рынка труда: Конкурентная. Большое количество фирм, множество работников одинаковой квалификации, невозможность для фирм и работников контролировать уровень зарплаты. Совокупный спрос на труд на рынке совершенной конкуренции определяется путем суммирования спроса на труд индивидуальных фирм. А фирма, решая вопрос о том, какое количество рабочих ей нужно нанять, должна определить цену спроса на труд, т. е. заработную плату. Цена же спроса на труд зависит от предельной производительности труда, т. е. прироста продукции, полученного в результате найма дополнительной единицы труда. Дополнительная продукция, полученная в результате найма дополнительных работников, называется предельным продуктом. Доход от предельного продукта можно определить, умножив предельный продукт на цену единицы продукции. Этот доход называется предельным доходом от предельного продукта. Предельный продукт показывает, как изменяется объем выпуска продукции в результате найма каждого дополнительного работника. До тех пор, пока доход от предельного продукта больше выплачиваемой заработной платы, есть смысл нанимать дополнительных работников. Таким образом, спрос на труд на рынке совершенной конкуренции определяется двумя показателями: заработной платой и стоимостью предельного продукта. Монополистическая. Наличие одного покупателя, который может влиять на величину зарплаты. Олигопсония. Наличие 3-х – 4-х фирм-нанимателей. Профсоюзная. Коллективная продажа рабочей силы через профсоюзы, которые могут влиять на зарплату. Специфика рынка труда заключается в том, что: Товар является специфическим: труд представляет собой объединение ряда показателей, таких как уровень образования, квалификация, возраст и пол работника, опыт работы. Обладать способностью к труду может человек, имеющий соответствующее состояние здоровья, навыки и т.д. Труд бывает физический, умственный, творческий. Специфичность предложения, т.к. цена труда должна включать в себя возможность воспроизводства рабочей силы (цена не должна опускаться ниже прожиточного уровня). Введение минимальной оплаты труда – возможность гарантировать воспроизводство населения. Под занятостью понимается численность взрослого трудоспособного населения, обеспеченного работой. Та часть взрослого трудоспособного населения, которая не имеет или ищет работу, образует безработицу. Суммарная численность занятых и безработных составляет общие ресурсы труда в экономике, или рабочую силу. Нереальной является ситуация, при которой в каждый данный момент все трудоспособное население было бы занято. Тому есть объективные причины. Во-первых, люди всегда будут переезжать из одной местности в другую, переходить с одного места службы на другое, искать и ожидать работу. Люди, не имеющие работы по этим причинам, образуют фрикционную безработицу. Фрикционная безработица – это безработица, связанная с объективно необходимым движением рабочей силы. Во-вторых, технологические изменения в производстве вызывают структурные изменения в спросе на рабочую силу. Новой структуре рабочих мест не соответствует сложившаяся структура рабочей силы, что вызывает вытеснение из производства части работников, которые формируют структурную безработицу. Структурная безработица – это безработица, вызванная несоответствием структуры рабочей силы структуре рабочих мест. Фрикционный и структурный виды безработицы неизбежны, поэтому занятость населения при наличии в стране такой безработицы считается полной. Полная занятость населения – это занятость при наличии в экономике фрикционной и структурной безработицы. Значит, «полная занятость» не означает абсолютного отсутствия безработицы. Существует вид безработицы, связанный с циклическим характером рыночного хозяйства, – циклическая безработица. Циклическая безработица – это безработица, вызываемая экономическим спадом. Занятость считается полной при отсутствии циклической безработицы. Уровень безработицы при полной занятости называется «естественным уровнем безработицы». В мировой практике для подсчета экономических потерь от безработицы используется закон Оукена, согласно которому превышение текущего уровня безработицы на 1 % над уровнем естественной безработицы вызывает падение валового национального продукта на 2,5 % в сравнении с потенциальным валовым национальным продуктом. 2,5 % – коэффициент Оукена. Уровень безработицы характеризуется нормой, которая рассчитывается как отношение общего числа безработных к численности рабочей силы в процентах:
Безработица имеет экономические и социальные последствия. Происходит отставание объема ВНП по сравнению с тем объемом, который общество могло бы иметь при своих потенциальных возможностях. Происходит неравномерное распределение издержек безработицы среди различных социальных групп населения. Теряется квалификация работников. Государственное регулирование рынка труда осуществляется по трем направлениям. Трудоустройство незанятого населения и оказание помощи в профподготовке и переподготовке через биржи труда. Стимулирование образования гибкого рынка труда, суть которого – в более полном учете особенностей разных социальных групп (женщины, пенсионеры, молодежь). Правовое обеспечение трудовых отношений. Социальная защита пострадавших от безработицы людей. Таким образом, рыночной системе в равной мере противопоказаны и «полная занятость», и слишком высокий уровень безработицы. При «естественном уровне безработицы» говорят об эффективной полной занятости, означающей определенное соотношение между занятостью и безработицей.
|
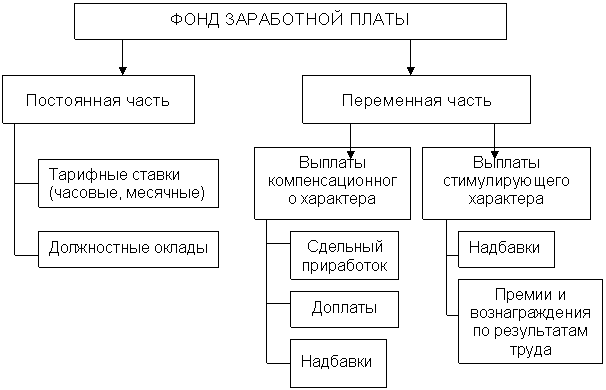
34 Оплата труда: сущность, функции и формы. Современные формы и системы оплаты труда. Номинальная и реальная заработная плата. Особенности оплаты труда на железнодорожном транспорте Заработная плата - это денежное выражение основной части создаваемого на предприятиях необходимого продукта, поступающего в индивидуальное потребление его работников в соответствии с количеством и качеством затраченного ими труда. Она составляет значительную часть доходов населения и служит основным источником удовлетворения постоянно растущих потребностей работающих. Сущность заработной платы проявляется в функциях: 1. воспроизводственная, заключающаяся в обеспечении работников и их семей необходимыми жизненными благами для воспроизводства рабочей силы; 2. стимулирующая, сущность которой состоит в установлении зависимости заработной платы работника от его трудового вклада, результатов деятельности предприятия, причем работник должен постоянно быть заинтересованным в постоянном улучшении результатов своего труда; 3. распределительная, предназначенная для распределения средств на оплату труда (фонд потребления) между наемными работниками и собственниками средств производства; 4. формирование платежеспособного спроса, предусматривает установление необходимых пропорций между товарным предложением и спросом. Существуют две основные формы в организации заработной платы: повременная и сдельная. При повременной форме зарплата рассчитывается за фактически отработанное время по установленным ставкам с учетом квалификации, качества и условий труда. Ставки могут быть часовые, дневные, недельные и месячные. Повременная оплата применяется в тех случаях, когда: а) результаты труда не поддаются точному учету; б) работа заключается в выполнении определенных обязанностей; в) выход продукции обусловлен самим технологическим процессом и непосредственно не зависит от работника, функции которого сводятся лишь к наладке, наблюдению и контролю за работой оборудования. При сдельной форме оплаты труда заработная плата начисляется за количество и качество изготовленной продукции в соответствии с установленными расценками (платой за производство единицы продукции). Различают номинальную и реальную заработную плату. Номинальная заработная плата - это количество денег, получаемое рабочим за выполненную работу или за единицу рабочего времени (час, день, неделю и т.д.) Реальная заработная плата - это количество товаров и услуг, которое можно приобрести за номинальную зарплату. Она находится в прямой пропорциональной зависимости от величины номинальной заработной платы и обратной пропорциональной зависимости от уровня цен на товары и услуги. Основные направления формирования корпоративной системы оплаты труда в ОАО «РЖД». Положение о корпоративной системе оплаты труда, принятое ОАО «РЖД» в 2006 г., постоянно совершенствуется и дополняется новыми направлениями с целью развития и улучшения организации оплаты труда в отрасли. При планировании фонда заработной платы работников железнодорожного транспорта следует учитывать его состав с позиций влияния на его изменение различных факторов – объема выполняемых работ, условий труда, качества труда и др. Состав фонда заработной платы работников железнодорожного транспорта в укрупненном виде представлен на рис.
|
35 Доходы населения и их источники. Социальная политика государства. Доход – это сумма денежных средств, получаемых за определенный промежуток времени и предназначаемых для приобретения благ и услуг на цели личного потребления. Основными факторами, оказывающими влияние на величину дохода, являются: заработная плата, динамика розничных цен, степень насыщенности рынка товарами и др. Источниками денежных доходов служат заработная плата, доходы от собственности (дивиденды, проценты, рента), социальные выплаты –трансферты (пенсии, пособия по безработице и т. п.). Значимость каждого из этих источников для различных социальных групп различна: для одних главными являются заработная плата и трансфертные платежи (лица наемного труда); для других – доход от собственности. Данные свидетельствуют о том, что в России значительно увеличились доходы от собственности, составив 45 % личных доходов; на долю заработной платы приходится лишь 55 %. Эти цифры свидетельствуют о ненормальной ситуации в социальной среде. Для сравнения: в США структура личных доходов составляет соответственно 25 и 75 %. В экономической литературе существуют два основных подхода к определению источников доходов: с позиции теории трудовой стоимости и с позиции теории факторов производства. Представители теории трудовой стоимости (А. Смит, Д. Рикардо, К. Маркс) исходят из того, что единственным источником стоимости является живой труд в сфере материального производства. Значит, доход создается только трудом рабочих: необходимым и прибавочным. Необходимый труд возмещается в форме зарплаты (доход рабочего), прибавочный труд принимает форму прибыли (доход капиталиста). Доходы, создаваемые в сфере материального производства в процессе создания и распределения национального дохода, являются первичными. Работники непроизводственной сферы получают доходы в процессе перераспределения национального дохода. Эти доходы называются производными (вторичными). Второй подход основан на господствующей в современной зарубежной экономической науке теории факторов производства. Согласно этой теории, каждый фактор (труд, земля, капитал) получает свой, соответствующий его доле доход в виде заработной платы, земельной ренты, процента на капитал. Для оценки уровня доходов используются показатели номинального, реального и располагаемого доходов. Номинальный доход характеризуется количеством полученных денег; располагаемый доход меньше номинального на сумму налогов и обязательных платежей; реальный характеризуется количеством товаров и услуг, которые можно приобрести на эти деньги. Чем выше цены, тем ниже реальный доход, и наоборот. Реальный доход измеряется с помощью индекса цен. Для определения индекса цен вводится понятие «потребительской корзины», т. е. совокупной цены товаров и услуг определенного набора. Индекс цен получают путем соотношения цены «потребительской корзины» в данном периоде с аналогичной «корзиной» в базовом периоде. Выделяют рациональную и минимальную «потребительские корзины». Долю населения, чьи доходы меньше стоимости минимальной «корзины», определяют как живущих за «чертой бедности». Доля населения, находящегося за «чертой бедности», характеризует общий уровень жизни в стране. |
36 Финансовый рынок: понятие, структура и инструменты. Финансовый рынок в экономической теории — система отношений, возникающая в процессе обмена экономических благ с использованием денег в качестве актива-посредника. Финансово-денежный сектор как самостоятельный элемент денежного хозяйства формирует финансовый рынок. Мировой финансовый рынок — это совокупность национальных и международных рынков, обеспечивающих направление, аккумуляцию и перераспределение денежных капиталов между субъектами рынка посредством финансовых учреждений с целью достижения нормального соотношения между предложением и спросом на капитал. Денежный сектор, в состав которого входят финансовый и кредитный, представляет собой специфический рынок с его оборотами и доходами. Мировой финансовый рынок оказывает обществу финансовые услуги, снабжая его в нужный момент и в нужном месте деньгами. Другими словами, специфическим товаром на финансовом рынке выступают деньги. В качестве товара деньги обращаются в таких секторах мирового финансового рынка, как кредитный, рынок ценных бумаг, валютный, страховой и т. д. Мировой финансовый рынок по своей экономической сущности представляет собой систему определенных отношений и своеобразный механизм сбора и перераспределения на конкурентной основе финансовых ресурсов между странами, регионами, отраслями и институциональными единицами. Финансовый рынок можно разделить на несколько секторов, которые состоят из следующих видов рынков: •капиталов, где перераспределяются средства путем аккумуляции временно свободных денег и их направления в какие-либо проекты •кредитного, предоставляющего ссуды на различный срок •валютного, где происходит купля-продажи иностранной валюты и валютных ценностей (ценные бумаги, природные драгоценные камни и металлы) •фондового, на котором продаются и покупаются ценные бумаги •страхового, где денежные средства перераспределяются путем внесения взносов в целевые фонды, используемые для выплат возмещения в тех или иных страховых случаях На практике не всегда можно провести четкие границы между секторами. Финансовый рынок обеспечивает движение и аккумуляцию денежных ресурсов с помощью использования таких инструментов, как: •ценные бумаги (акции, чеки, векселя, облигации) и производные от них(деривативы) – опционы, фьючерсы, варранты, депозитарные расписки, стипы. •Страховые полисы •Кредитные карты •Сертификаты •Расчетные валютные документы и прочие обслуживающие документы и. т.д. Таким образом, в данной сфере экономических отношений происходит перераспределение денежных средств с целью эффективного их использования. |
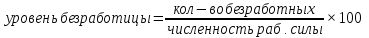
|
37 Сущность и функции кредита. Принципы кредитования. Формы кредита. Роль кредита в становлении и развитии рыночных отношений. Логика производства такова, что деньги постоянно должны находиться в обороте. При этом у одних фирм в какой-то момент денежные средства временно высвобождаются, а в это же время другие фирмы испытывают потребность в деньгах, которых не имеют. Это противоречие разрешается с помощью кредита. Основу кредита составляет особый тип сделки, называемый ссудой. В широком смысле кредит (лат. creditum – ссуда, долг) – это сделка между экономическими партнерами, принимающая форму ссуды, т. е. предоставления имущества или денег другому лицу (физическому или юридическому) на условиях отсрочки возврата и с уплатой процента. Следует обратить внимание на то, что широкое понимание кредита предполагает не только денежную, но и имущественную ссуду. Кредит в узком смысле слова – это движение ссудного капитала, осуществляемое на началах срочности, возвратности и платности. Узкое понимание кредита предполагает только денежную ссуду. Плата за ссуду является ценой ссуды и имеет форму процента. Источниками кредита являются внутренние средства фирмы, высвобождаемые в процессе кругооборота. В процессе кругооборота основного капитала происходит постепенное накопление его стоимости в амортизационный фонд. До приобретения новых средств производства он может быть предоставлен в кредит. Часть оборотного капитала высвобождается в денежной форме в связи с несовпадением времени продажи изготовленной продукции и покупки нового сырья. Она тоже может быть использована в качестве ссуды. Временно свободным денежным капиталом могут стать деньги, предназначенные для выплаты заработной платы, пока срок выплаты не наступил. Для расширения производства, т. е. капитализации прибыли, нужно накопить ее в достаточном количестве, а до этого она может быть отдана в ссуду. Кредит выполняет две важные функции. •При помощи кредита происходит перераспределение денежных средств между фирмами, районами и отраслями. Реализация этой функции позволяет продуктивно использовать временно свободные денежные средства. •Кредит дает возможность заменить в обращении действительные деньги кредитными деньгами (банкнотами) и кредитными операциями (безналичными расчетами) и этим сократить издержки обращения. В зависимости от способа кредитования, а также пространственно-временных характеристик процесса кредитования кредит классифицируют по разнообразным формам. По способу кредитования различают натуральный и денежный кредиты. При натуральном кредите объектами кредита могут быть инвестиционные товары, потребительские товары, сырье, ресурсы, предметы производственного потребления. Объектами денежного кредита выступают денежные покупательные средства, денежный капитал, акции, векселя, облигации и другие долговые обязательства. По сроку кредитования различают: ■краткосрочный кредит, при котором ссуда выдается на срок до 1 года; ■среднесрочный со сроком от 2 до 5 лет; ■долгосрочный – от 6 до 10 лет; ■долгосрочный специальный – от 20 до 40 лет. По характеру кредитного пространства кредит может быть межгосударственным, государственным, банковским, коммерческим, потребительским, ипотечным. •Межгосударственный (международный) кредит – это движение ссудного капитала в сфере международных экономических отношений. Он имеет либо товарную, либо денежную (валютную) форму. Кредиторами и заемщиками могут быть правительства, банки, частные фирмы. •Государственный кредит предполагает ссуду, которую предоставляет государство населению и частному бизнесу. Источником средств государственного кредита являются облигации госзаймов. •Банковский кредит предоставляют кредитно-финансовые учреждения (банки, фонды и т. д.) любым хозяйствующим субъектам (фирмам, частным предпринимателям и т. д.) в виде денежных ссуд. Это кредит судного капитала, его объект – деньги. •Коммерческий кредит – это кредит, предоставляемый одними хозяйствующими субъектами (фирмами, организациями и т. д.) другим в виде продажи товаров с отсрочкой платежа. Это кредит товарами. Его объект – товарный капитал. Он ускоряет процесс товарного обращения, сокращает денежную массу, необходимую для обращения. •Потребительский кредит – это кредит, который предоставляется частным лицам на определенный срок (от 1 года до 3 лет) под определенный, чаще всего высокий, процент (до 30 %). Этот кредит выступает или в форме продажи товаров с отсрочкой платежа через розничные магазины, или в форме предоставления банковской ссуды. •Ипотечный кредит предоставляется в форме ипотеки, т. е. денежной ссуды, выдаваемой банками частным лицам под залог недвижимости. Источником для этого кредита служат ипотечные облигации, выпускаемые банками и предприятиями. Субъектами кредитных отношений выступают и государства, и предприятия, и домашние хозяйства, и банки, и страховые компании, и различные фонды, и церковь, и т. д. Между ними складываются кредитные отношения. Они могут быть эффективными лишь на основе материальной заинтересованности всех участников кредита, которая предполагает высокие проценты и по ссуде, и по депозитам. |
38 Виды ценных бумаг и их классификация. Рынок ценных бумаг. Фондовая биржа. Ценная бумага – это документ, который удостоверяет право собственности на какой-либо вид капитала и приносит своему владельцу доход. Ценные бумаги могут выпускаться как государством, так и корпорациями. Их называют фиктивным капиталом в отличие от реального, который вложен и функционирует в производстве. Ценные бумаги представляют собой как бы бумажный дубликат реального капитала. Однако, появившись, фиктивный капитал начинает жить самостоятельной жизнью. Ценные бумаги принято делить на две группы: свидетельства о собственности и свидетельства о займе.К первой группе относятся: акции, опционные свидетельства, финансовые фьючерсы, ордера, права (варранты), коносаменты и т. п. Из этой группы наиболее распространенным видом ценных бумаг является акция. 1. Акция – ценная бумага, свидетельствующая о внесении определенной суммы денег в капитал акционерного общества (АО) и дающая право ее владельцу на получение прибыли-дивиденда. Акции подразделяются на именные и предъявительские, простые и привилегированные, безголосые, одноголосые и многоголосые. Именная акция выписывается на имя определенного владельца и регистрируется в учетной книге акционерного общества. Достоинством именных акций является возможность их учета и контроля. Недостатком – их низкая «подвижность», так как смена владельца требует перерегистрации. Акции на предъявителя свободно продаются и покупаются на рынке ценных бумаг. Простая акция дает право голоса на собрании акционеров, а размер получаемого по ней дохода зависит от результатов работы АО за год и ничем другим не гарантирован. Привилегированная акция гарантирует доход независимо от результатов хозяйственной деятельности АО – в этом ее привилегия. Но именно по этой причине владельцы такой акции не заинтересованы в увеличении прибыли АО, поэтому привилегированная акция не дает права голоса на собрании акционеров. Различие между безголосыми, одноголосыми и многоголосыми акциями очевидно. Обычно безголосые акции продаются широкой публике. Это позволяет учредителям АО привлечь огромные денежные средства и в то же время сохранить за собой контроль над компанией. В России выпускаются только одноголосые акции. Первый раз акция выпускается в обращение по номинальной стоимости, т. е. той сумме денег, которая указана на акции при учреждении АО. Однако в последующем, при перепродаже акции, устанавливается ее рыночная цена, или курс акции. Курс акций зависит от соотношения спроса и предложения на акции данной корпорации, но колеблется вокруг расчетного курса акции, который определяется по формуле:
Если курсовая стоимость акций превышает номинальную, то разница между суммой, полученной от продажи акций, и суммой действительно вложенного в АО капитала составит учредительскую прибыль, присваиваемую учредителями АО. Опционное свидетельство – это ценная бумага о контракте, предоставляющая право покупать или продавать конкретный товар по установленной цене в течение определенного времени. Финансовый фьючерс – это ценная бумага, свидетельствующая об обязательстве ее владельца на осуществление купли-продажи в будущем определенного документа по заранее фиксированной цене. Коносамент – документ, устанавливающий взаимоотношения перевозчика и грузовладельца в процессе транспортировки груза (наиболее употребим в судоходстве). Варрант – свидетельство, выдаваемое владельцу товара при сдаче его на склад. Ко второй группе ценных бумаг относятся: векселя, банкноты, чеки, а также облигации, депозитные и сберегательные сертификаты 1. Облигация – это ценная бумага, дающая право ее владельцу на получение дохода в форме выигрыша. Выпускать их может как государство, так и органы местного самоуправления, фирмы, фонды и т. п. Облигации могут быть долгосрочными (на 3–5 лет) и краткосрочными (3–6 месяцев). По истечении срока облигации погашаются по номинальной стоимости, а держатель облигации получает доход в виде фиксированного процента от нарицательной стоимости. Государственные и муниципальные облигации способствуют привлечению средств, необходимых для финансирования бюджетного дефицита и решения региональных проблем. Корпоративные облигации аккумулируют денежные средства населения для развития производства на своих негосударственных предприятиях. 2. Депозитный и сберегательный сертификат – это разновидность срочных банковских вкладов. Депозитный сертификат отличается от сберегательного тем, что клиенту выдается не книжка, а сертификат (удостоверение), выполняющий роль долговой расписки банка. Принято считать, что ценные бумаги проходят три фазы жизненного цикла: •подготовительный этап, который связан с открытием нового предприятия; •первичное размещение ценных бумаг, или «первичный рынок». В этот период покупателями являются население, инвестиционные фонды, трастовые компании и т. п.; •вторичное размещение ценных бумаг, или «вторичный рынок». В этот период осуществляется купля-продажа ценных бумаг, прошедших первичное размещение. Вторичный рынок состоит из «уличного» рынка и биржи. Купля-продажа ценных бумаг осуществляется на основе их биржевого курса, т. е. продажной цены на бирже, которая колеблется в зависимости от спроса и предложения на них. Скупка ценных бумаг по низким ценам и продажа по высокому курсу позволяет получать биржевую прибыль. На бирже осуществляется регистрация стихийно сложившихся курсов ценных бумаг, она называется биржевой котировкой. Ценные бумаги, поступающие на биржу, проходят процедуру листинга, которая предполагает их отбор и допущение к торгам. Ценные бумаги, не внесенные в листинг, продаются на «уличном» рынке. Типичной операцией фондового рынка является расчет индекса Доу-Джонса. Он исчисляется как средняя арифметическая цен акций 30 крупных корпораций. |
39 Возникновение банков. Развитие коммерческих банков в России, их сущность, организация и функции. Банк (от итал. banco — скамья, лавка, стол, на которых менялы раскладывали монеты) — финансово-кредитное учреждение, производящее разнообразные виды операций с деньгами и ценными бумагами и оказывающее финансовые услуги правительству, юридическим и физическим лицам. Банк — это коммерческое юридическое лицо, которое: ■создано в целях извлечения прибыли, ■право осуществлять банковские операции, ■ имеет исключительное право на привлечение денежных средств юридических и физических лиц с целью их последующего размещения от своего имени; а также на открытие и ведение банковских счетов юридических и физических лиц, ■действует на основании специального разрешения (лицензии) полномочных государственных органов (в России — Банка России), ■не имеет права осуществлять производственную, торговую, страховую деятельность 1.Возникновение банков. Первые банки, являвшиеся предшественниками современных банков, возникли во Флоренции и Венеции (1587г.) на основе меняльного дела – обмена денег различных городов и стран. Главными операциями банков был прием денежных вкладов, предоставление ссуд государству, торговцами и безналичные расчеты. Суть последних заключалась в перенесении суммы с одного счета на другой в книгах банкира в присутствии обоих клиентов. Позднее по этому принципу были организованны банки в Амстердаме (1609г.) и Гамбурге (1619г.) Это была примитивная форма банковского дела. Банки обслуживали преимущественно торговлю и расчеты; они недостаточно были связаны с производством, кругооборотом промышленного капитала. Не была развита у них и такая важная функция, как выпуск кредитных денег. Современного типа банки возникли на базе отношений в связи с потребностями воспроизводства, кругооборота промышленного и торгового капитала. Разрушение натурального хозяйства, рост торговли и товарного обмена резко повысили значение денежных расчетов и кредита. Переход к наемному труду в широких масштабах приводил к тому, что все большая часть доходов выплачивалась в денежной форме. Возник регулярный денежный оборот, оборот и техническое обслуживание которого взяли на себя банки. 2. Сущность банка. По поводу сущности банка можно свести к двум важнейшим: «банк-учреждение» и «банк-предприятие». В случае если банк — ϶ᴛᴏ учреждение, то банковский сотрудник — чиновник, а клиент — проситель. Этому соответствует административный тип отношений . Этот тип отношений был характерен для административно-командной экономики. В случае если же банк — предприятие, то банковский сотрудник — производитель, а клиент — покупатель. Это партнерский тип отношений, характерный для рыночного хозяйства. Сущность центрального банка С экономической позиции центральный банк — типичное учреждение, выполняющее регулирующие, контролирующие и информационно-исследовательские функции. Отношения центрального банка с коммерческими банками строятся на административных принципах, что тем не менее не входит в противоречие с основой рыночной экономики. В контакт же с конечными потребителями банковских услуг центральный банк практически не вступает. Таким образом, центральный банк — ϶ᴛᴏ денежно-кредитное учреждение, находящееся на верхнем уровне двухуровневой банковской системы и выполняющее задачи эмиссионного центра страны, «банка банков», банка правительства, главного расчетного центра страны и органа регулирования экономики. Сущность коммерческого банка Совсем другое дело — банк коммерческий. Выполняя ϲʙᴏи основные функции — аккумуляция временно ϲʙᴏбодных денежных средств, размещение привлеченных средств и расчетно-кассовое обслуживание клиентуры, — он выступает как типичное предприятие, доходы и само будущее кᴏᴛᴏᴩого зависит от того, насколько хорошо он обслуживает клиентов. В случае если какой-либо коммерческий банк в рыночной экономике вдруг начнет вести себя как учреждение, ничего хорошего из ϶ᴛᴏго не выйдет. Исходя из ϶ᴛᴏго коммерческий банк можно определить как денежно-кредитное предприятие, находящееся на нижнем уровне двухуровневой банковской системы и занимающееся оказанием на платной (коммерческой) основе банковских услуг физическим и юридическим лицам в условиях рыночной конкуренции с другими коммерческими банками. 3. Функции банков. 1) функция мобилизации, аккумуляции временно свободных денежных средств. Ряд особенностей такой аккумуляции. Банк собирает не столько свои, сколько чужие временно свободные средства. Собранные денежные ресурсы используют им не на свои, а на чужие потребности. Собственность на аккумулируемые и перераспределяемые ресурсы сохраняется за первоначальным кредитором (клиентами банка). Аккумуляция средств становится одним из основных видов деятельности банка. На ее проведение в современных условиях требуется специальное разрешение – лицензия. 2) функция регулирования денежного оборота. Банки выступают центрами, через которые проходит платежный оборот различных хозяйственных субъектов. Благодаря системе расчетов банки создают для своих клиентов возможность совершать обмен, оборот денежных средств и капитала. Через банки проходит оборот как отдельно взятого субъекта, так и экономики страны в целом. Через них осуществляется перелив денежных средств и капиталов от одного субъекта к другому, от одной отрасти народного хозяйства к другой. 3) посредническая функция в осуществлении платежей и кредитовании. Деятельность банка понимается как посредника в платежах. Через банки проходят платежи предприятий, организаций, населения. Находясь между клиентами, совершая по их поручению платежи, банк выполняет тем самым посредническую миссию. Банк может аккумулировать небольшие резервы временно свободных денежных средств многих клиентов и, суммировав их, направить огромные денежные ресурсы – только одному субъекту. Банк может брать деньги у клиентов на короткий срок, а выдавать их на длительное время. Он может аккумулировать ресурсы в одном секторе экономики какого-либо региона, а перераспределить их в другие отрасли и совершенно другие регионы. Находясь в центре экономической жизни, банк, таким образом, получает возможность трансформировать или изменять размер, сроки и направления капиталов в соответствии с возникающими потребностями хозяйства. Посредническая функция с учетом всего этого становится скорее функцией трансформации ресурсов .
|
40 Операции коммерческого банка, банковская прибыль и ее источники. Типовые операции коммерческих банков можно классифицировать следующим образом: 1. Пассивные – формирование банковских ресурсов; 2. Активные – использование банковских ресурсов; 3. Комиссионно-посреднические и доверительные операции: Пассивные операции – это операции по привлечению (мобилизации) денежных средств, которые являются основой дальнейшей банковской деятельности. Для коммерческого банка проведение пассивных операций является первичным по отношению к активным, так как монопольное право эмиссии принадлежит центральным банкам. Выделяют 4 формы пассивных операций банка: 1. Операции формирования и увеличения уставного капитала банка; 2. Операции формирования прибыли, фондов банков; 3. Депозитные операции банка - привлечение денежных средств юридических и физических лиц во вклады (депозиты) на банковские счета; 4. Недепозитные (внедепозитные) операции - эмиссия собственных ценных бумаг, привлечение межбанковских кредитов. Депозитные операции коммерческого банка – операции привлечения денежных средств юридических и физических лиц во вклады (депозиты) на банковские счета привлечение средств во вклады (депозиты) зависит в значительной степени от вкладчиков, а не самого банка. Активные операции банков – это операции по размещению привлеченных денежных средств с целью получения дохода. К активным операциям относятся весьма разнообразные сделки, объединяемые в одну группу потому, что банк, совершая их, обеспечивает клиенту возможность получения необходимых ему средств, а себе – получение доходов, прибыли. Это достигается разными способами: либо банк предоставляет клиенту средства по кредитному договору, либо покупает у него долговое требование к третьему лицу или к третьим лицам (учетная или дисконтная операция), либо принимает на себя ответственность за клиента перед третьим лицом (гарантийный, акцептный кредит). Активы КБ можно разделить на 5 категории: 1) денежные средства, кассовая наличность и приравненные к ней средства (денежный капитал); 2) инвестиции в ценные бумаги (фиктивный капитал); 3) ссуды; 4) здания и оборудование (капитализированные средства); 5) дебиторская задолженность и прочие активы (иммобилизованные средства) Основными активными операциями коммерческого банка являются: 1. учетно-ссудные операции; 2. Операции с ценными бумагами; 3. Инвестиционные операции. Учетно-ссудные операции составляют основу деятельности банка, являются основным источником доходов. Основными принципами проведения учетно-ссудных операций являются: обеспеченность, возвратность, срочность, платежность и целевой характер. Наиболее простой формой проведения ссудной операции является выдача ссуд с использованием ссудного счета. При этом сумма предоставляемого кредита перечисляется со ссудного счета на расчетные счета клиента. Операции с ценными бумагами, обладая сравнительно меньшей доходностью по сравнению со ссудными операциями, проводятся исходя из стремления банка регулировать своею платежеспособность и ликвидность. Вложения в ликвидные ценные бумаги позволяют банку при необходимости легко реализовать их и совершить платежи по корреспондентскому счету. Достаточно часто портфель ликвидных ценных бумаг называют "подушкой ликвидности". В ходе проведения инвестиционных операций коммерческие банки выступают в качестве инвестора, приобретая права по совместной хозяйственной деятельности. Качество активов банка определяется целесообразной структурой его активов, диверсификацией активных операций, ликвидностью, объёмом рисковых активов, объёмом критических и неполноценных активов и признаками изменчивости активов. С учетом ликвидности активы банка делятся на: 1. Высоколиквидные активы – денежные средства и вложения в высоколиквидные ценные бумаги, то есть финансовые активы, которые должны быть получены в течение ближайшего календарного дня и (или) могут быть незамедлительно востребованы банком и (или) в случае необходимости могут быть реализованы банком в целях незамедлительного получения денежных средств. 2. Ликвидные (текущие) активы, то есть финансовые активы, которые должны быть получены банком и (или) могут быть востребованы в течение ближайших 30 календарных дней и (или) в случае необходимости реализованы банком в течение ближайших 30 календарных дней в целях получения денежных средств в указанные сроки 3. Долгосрочные активы – активы (кредитные требования) с оставшимся сроком до даты погашения свыше 365 или 366 календарных дней, за вычетом сформированного резерва на возможные потери по указанным кредитным требованиям. Прибыль коммерческого банка формируется главным образом за счет разницы между тем процентом, который он получает за предоставленные им в ссуду деньги, и тем процентом, который он выплачивает по принимаемым вкладам. Банки не могут выдавать в качестве ссуды все имеющиеся у них деньги вкладчиков, поскольку последние имеют право отозвать свои средства в любой момент. Поэтому коммерческие банки должны сохранять определенную фиксированную часть депозитов, которая именуется обязательными резервами. Коммерческие банки держат обязательные резервы в виде вкладов в Центральном банке страны. Объем этих резервов выражается в процентном отношении к совокупной величине бессрочных вкладов и называется нормой обязательных резервов, которая устанавливается ЦБ. Если норма обязательных резервов равна 15%, а вклады в банке 1 млн. руб. то он должен хранить 150 тыс. руб. в качестве обязательного резерва. Остальные 850 тыс. руб. могут быть использованы для предоставления кредитов. Многие банки имеют специальные сейфы, в которых хранят ценности своих клиентов. Источниками доходов коммерческого банка являются различные виды банковского бизнеса. Ссудный бизнес включает предоставление ссуд клиентам и передачу во временное пользование свободных ресурсов другим коммерческим банкам за процентное вознаграждение, которая может иметь форму межбанковского кредита или срочного депозита в другом банке. Дисконт бизнес основан на операциях по покупке банком неоплаченных векселей, чеков и требований со скидкой (дисконтом). Его разновидность — факторинговые операции, учет векселей. Охранный бизнес основан на трастовых (доверительных) и агентских услугах, которым соответствуют определенные банковские операции. Этот бизнес дает банку доход в форме комиссии за управление имуществом клиента (недвижимостью, ценными бумагами, средствами на счете) или за выполнение конкретных операций по поручению, связанных с этим имуществом. Бизнес с ценными бумагами предполагает выпуск банком ценных бумаг и их реализацию на рынке, ведение по поручению клиента реестра его ценных бумаг, вложение в ценные бумаги других эмитентов для получения постоянного дохода или перепродажи, оказание услуг по приватизации. Доход банка от этого вида бизнеса складывается из курсовой разницы при продаже ценных бумаг, дивидендов, процентного дохода по долговым обязательствам, дохода от перепродажи ценных бумаг (спекулятивный доход), комиссионного вознаграждения за услуги по приватизации, за ведение реестра ценных бумаг и проч., а также за счет положительных разниц регулярной переоценки пакета ценных бумаг банка. Гарантийная деятельность банка дает доход в прямой денежной форме или связана с опосредованной выгодой. За выдачу в разных формах гарантий й поручительств своим клиентам при осуществлении ими расчетов и получения кредита банк может получать комиссионное вознаграждение в денежной форме. Возможна й бесплатная гарантийная деятельность, когда клиент выгоден для банка с точки зрения поддержания имиджа, получения выгодных услуг, привлечения ресурсов и т.д. Относительно стабильными считаются процентные и комиссионные доходы от банковских услуг, не стабильными — доходы от операций с ценными бумагами на вторичном рынке, от непредвиденных операций и переоценки активов. |