Курсовая работа (т): Политика оптимизации дохода предприятий
Политика оптимизации дохода предприятий
Министерство науки и образования Украины
Крымский экономический институт
Киевский национальный экономический университет
им.
В.Гетьмана
Контрольная работа
по дисциплине : «Ситуационный менеджмент в сфере курортных и туристических услуг»
Тема:
Политика оптимизации дохода предприятий
Выполнил:
студентка 4-го курса ЗФО
группы МО-41-10
Умеров Эрвин
г.Симферополь, 2014г
СОДЕРЖАНИЕ
Введение
Глава 1. Прибыль и её роль в рыночной экономике
.1 Прибыль: понятие и функции
.2 Экономическая сущность прибыли и её виды
.3 Планирование и распределение прибыли
Глава 2. Оптимизация прибыли
.1 Минимизация налогов как способ оптимизации прибыли
.2 Причины и последствия нерациональной оптимизации прибыли
Заключение
Список литературы
ВВЕДЕНИЕ
В настоящее время деятельность каждого предприятия, все зависимости от размера и форм собственности, является предметом внимания обширного круга участников рыночных отношений (организаций и лиц), заинтересованных в результатах деятельности предприятия; обоснованности политики распределения и использования прибыли.
Основным инструментом для определения эффективности деятельности служит финансовый анализ, при помощи которого можно объективно оценить внутренние и внешние отношения анализируемого объекта: охарактеризовать его платежеспособность, эффективность и доходность деятельности, перспективы развития, а затем по его результатам принять обоснованные решения.
Известно, что целью деятельности фирмы (предприятия) в современной экономике является получение прибыли. Именно при этом условии фирма может стабильно существовать и обеспечивать себе основу для роста. Стабильная прибыль фирмы проявляется в виде дивиденда на вложенный капитал, способствует привлечению новых инвесторов и, следовательно, увеличению собственного капитала фирмы. Поэтому становится ясным интерес к проблемам прибыльности деятельности фирмы.
Прибыль как категория экономики является чистым доходом, полученным в результате осуществления предпринимательской деятельности.
Результатом соединения факторов производства (труда, капитала, природных ресурсов) и полезной производительной деятельности хозяйствующих субъектов является произведенная продукция, которая становится товаром при условии ее реализации потребителю.
Прибыльное успешное предприятие возможно лишь в случае правильно спланированных расходов, верно распределенной прибыли, и «кристальной» репутации налогоплательщика.
Выбранная тема курсовой работы всегда остается актуальной, т.к. прибыль является главной целью любого хозяйствующего субъекта.
Цель курсовой работы: дать количественную оценку причин, вызывающих изменение прибыли, налоговых платежей из прибыли, выявить тенденции и пропорции, сложившиеся в распределении прибыли, а также выявить влияние использования прибыли на финансовое положение предприятия.
Оптимизация распределения прибыли, т.е. проводимая на предприятии финансовая политика распределения прибыли должна обеспечить рост оборота, увеличение собственного капитала, достижение оптимальной структуры капитала.
оптимизация доход прибыль
ГЛАВА 1. ПРИБЫЛЬ И ЕЁ РОЛЬ В РЫНОЧНОЙ ЭКОНОМИКЕ
.1 Прибыль: понятие и функции
Как экономическая категория прибыль отражает чистый доход, созданный в сфере материального производства. Значение прибыли состоит в том, что прибыль является показателем, наиболее полно отражающим эффективность производства, объем и качество производимой продукции, состояние производительности труда, уровень себестоимости. Многоаспектное значение прибыли усиливается с переходом к рыночной экономике.
Прибыль - это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности. Как экономическая категория она характеризует финансовый результат предпринимательской деятельности предприятия и выполняет воспроизводственную, стимулирующую и контрольную функции. Прибыль является показателем, наиболее полно отражающим эффективность производства, объем и качество произведенной продукции, состояние производительности труда, уровень себестоимости. Прибыль важный источник расширения производства и других внутрихозяйственных потребностей. Часть прибыли используется для материального стимулирования работающих и удовлетворения их социальных запросов.
Прибыль как важнейшая категория рыночных отношений выполняет определенные функции.
. Она отражает конечный финансовый результат, т.е. характеризует экономический эффект, полученный в результате деятельности организации. Получение прибыли в организации означает, что полученные доходы превышают все расходы, связанные с ее деятельностью.
. Стимулирующая функция состоит в том, что прибыль одновременно является финансовым результатом и основным элементом финансовых ресурсов организации. Доля чистой прибыли, оставшейся в распоряжении организации после уплаты налогов и других обязательных платежей, должна быть достаточной для финансирования расширения производственной деятельности, научно-технического и социального развития организации.
. Прибыль служит одним из источников
формирования бюджетов разных уровней. Она поступает в бюджеты в виде налогов и
наряду с другими доходными поступлениями используется для финансирования
удовлетворения совместных общественных потребностей, обеспечения выполнения
государством своих функций, государственных инвестиционных, производственных,
научно-технических и социальных программ.
.2 Экономическая сущность прибыли и её виды
Основой рыночного механизма являются экономические показатели, необходимые для планирования и объективной оценки производственно-хозяйственной деятельности предприятия, образования и использования специальных фондов, соизмерения затрат и результатов на отдельных стадиях воспроизводственного процесса. В условиях перехода к рыночной экономике главную роль в системе экономических показателей играет прибыль.
Получение прибыли играет большую роль в стимулировании развития производства. Но в силу определенных обстоятельств или упущений в работе (невыполнение договорных обязательств, незнание нормативных документов, регулирующих финансовую деятельность предприятия) предприятие может понести убытки. Прибыль - это обобщающий показатель, наличие которого свидетельствует об эффективности производства, о благополучном финансовом состоянии.
Финансовое состояние предприятий - это характеристика его конкурентоспособности (т.е. платежеспособности, кредитоспособности), использования финансовых ресурсов и капитала, выполнения обязательств перед государством и другими организациями. Рост прибыли создает финансовую основу для осуществления расширенного воспроизводства предприятия и удовлетворения социальных и материальных потребностей учредителей и работников.
Базой порядка формирования прибыли служит принятая для всех предприятий, независимо от форм собственности, единая модель. (рис.1.)
Прибыль, которая учитывает все результаты
производственно-хозяйственной деятельности предприятия, называется балансовая
прибыль. Она включает, - прибыль от реализации продукции (работ, услуг),
прибыль от прочей реализации, доходов по внереализационным операциям,
уменьшенным на сумму расходов по этим операциям.
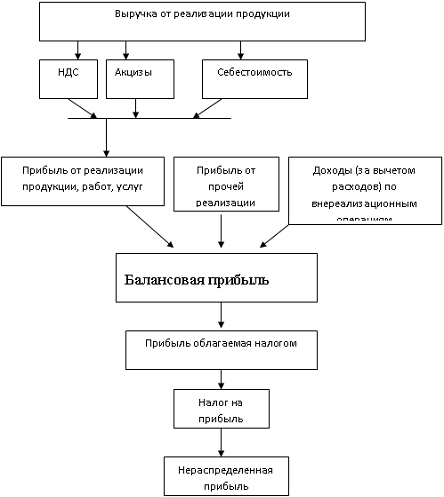
Рисунок 1 - Схема формирования прибыли хозяйствующего субъекта
Кроме того, различают прибыль, облагаемую налогом, и прибыль, не облагаемую налогом. После формирования прибыли предприятие производит уплату налогов, а оставшаяся часть прибыли в распоряжении предприятия, т.е. после уплаты налога на прибыль, называется чистой прибылью. Чистая прибыль, представляет собой разность между балансовой прибылью и налоговыми платежами за счет нее. Этой прибылью предприятие может распоряжаться по собственному усмотрению, на производственное развитие, социальное развитие, поощрение работников и дивиденды по акциям, остальная нераспределенная прибыль, оставаясь в распоряжении предприятия направляется на увеличение собственного капитала фирмы и может быть перераспределена в резервный фонд - фонд непредвиденных потерь, убытков, накопительный фонд - формирование средств для производственного развития, фонд потребления - средства для премирования сотрудников, оказание материальной помощи, фонд соц. развития - на различные праздничные мероприятия.
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Обобщенно наиболее важные показатели финансовых результатов деятельности предприятия представлены в отчете о прибылях и убытках.
Прибыль представляет собой конечный финансовый результат, характеризующий производственно-хозяйственную деятельность всего предприятия, то есть составляет основу экономического развития предприятия.
За счет нее выполняется часть обязательств перед бюджетом, банками и другими предприятиями. Таким образом, прибыль становится важнейшей для оценки производственной и финансовой деятельности предприятия. Она характеризует сметы его деловой активности и финансовое благополучие.
За счет отчислений от прибыли в бюджет формируется основная часть финансовых ресурсов государства, региональных и местных органов власти, и от их увеличения в значительной мере зависят темпы экономического развития страны, отдельных регионов, приумножения общественного богатства и, в конечном счете, повышения жизненного уровня населения. Прибыль представляет собой разность между суммой доходов и убытков, полученных от разных хозяйственных операций. Именно поэтому она характеризует конечный финансовый результат деятельности предприятий.
Основным показателем прибыли, используемой для оценки производственно-хозяйственной деятельности, выступает: балансовая прибыль, прибыль от реализации выпускаемой продукции, валовая прибыль, налогооблагаемая прибыль, прибыль, остающаяся в распоряжении предприятия или чистая прибыль.
Так как основную часть прибыли предприятия получают от реализации выпускаемой продукции, сумма прибыли находится под взаимодействием многочисленных факторов: изменения объема, ассортимента, качества, структуры произведенной и реализованной продукции, себестоимости отдельных изделий, уровня цен, эффективности использования производственных ресурсов.
Кроме того, на нее оказывают влияние соблюдение договорных обязательств, состояние расчетов между поставщиками и покупателями и др. Из прибыли производятся отчисления в бюджет, уплачиваются проценты по кредитам банка.
Главное предназначение прибыли в современных условиях хозяйствования - отражение эффективности производственно-сбытовой деятельности предприятия. Это обусловлено тем, что в величине прибыли должно находить отражение соответствие индивидуальных затрат предприятия, связанных с производством и реализацией своей продукции и выступающих в форме себестоимости, общественно необходимых затрат, косвенным выражением которых должна явиться цена изделия. Увеличение прибыли в условиях стабильности оптовых цен свидетельствуют о снижении индивидуальных затрат предприятия на производство и реализацию продукции.
В современных условиях повышается значение прибыли как объекта распределения, созданного в сфере материального производства чистого дохода между предприятиями и государством, различными отраслями народного хозяйства и предприятиями одной отрасли, между сферой материального производства и непроизводственной сферой, между предприятиями и его работниками.
Работа предприятия в условиях перехода к рыночной экономике связана с повышением стимулирующей роли прибыли. Использование прибыли в качестве основного оценочного показателя способствует росту объема производства и реализации продукции, повышению его качества, улучшению использования имеющихся производственных ресурсов. Усиление роли прибыли обусловлено также действующей системой ее распределения, в соответствии с которой повышается заинтересованность предприятий в увеличении не только общей суммы прибыли, но и особенно той ее части, которая остается в распоряжении предприятии и используется в качестве главного источника средств, направляемых на производственное и социальное развитие, а также на материальное поощрение работников в соответствии с качеством затраченного труда.
Таким образом, прибыль играет решающую роль в стимулировании дальнейшего повышения эффективности производства, усиления материальной заинтересованности работников в достижении высоких результатов деятельности своего предприятия. Дальнейшее усиление распределительной и стимулирующей роли прибыли связано с совершенствованием механизма ее распределения.
Однако, прибыль не может рассматриваться в качестве единственного и универсального показателя эффективности производства.
Если темпы роста стоимостных показателей превышают темпы роста производства конкретных видов продукции в натуральном выражении, имеет место снижение эффективности использования производственных ресурсов в расчете на единицу его полезного эффекта. Это находит выражение и в повышении материалоемкости, трудоемкости, зарплатоемкости, фондоемкости и, в конечном счете, себестоимости единицы конкретных видов продукции в натуральных измерениях. В величине и темпах роста прибыли недостаточно полно отражается изменение объема и эффективности использования основных фондов и оборотных средств.
Изменение экономических показателей за любой временной период происходит под влиянием множества разнообразных факторов. Многообразие факторов, влияющих на прибыль, требует их классификации, которая в то же время имеет важное значение для определения основных направлений, поиска резервов повышения эффективности хозяйствования.
Факторы, влияющие на прибыль, могут классифицироваться по разным признакам. Так выделяют внешние и внутренние факторы. К внутренним относятся факторы, которые зависят от деятельности самого предприятия и характеризуют различные стороны работы данного коллектива. К внешним факторам относятся факторы, которые не зависят от деятельности самого предприятия, но некоторые из них могут оказывать существенное влияние на темпы роста прибыли и рентабельности производства.
В свою очередь внутренние факторы подразделяются на производственные и внепроизводственные. Внепроизводственные факторы связаны в основном с коммерческой, природоохранной, претензионной и другими аналогичными видами деятельности предприятия, а производственные факторы отражают наличие и использование основных элементов производственного процесса, участвующих в формировании прибыли - это средства труда, предметы труда и сам труд.
По каждому из этих элементов выделяются группы экстенсивных и интенсивных факторов.
К экстенсивным относятся факторы, которые отражают объем производственных ресурсов (например, изменения численности работников, стоимости основных фондов), их использования по времени (изменение продолжительности рабочего дня, коэффициента сменности оборудования и др.), а также непроизводственное использование ресурсов (затраты материалов на брак, потери из-за отходов).
К интенсивным относятся факторы, отражающие эффективность использования ресурсов или способствующих этому (например, повышение квалификации работников, производительности оборудования, внедрение прогрессивных технологий).