Курсовая работа (т): Развитие инфляции в России
На товары, производимые для продажи на внутреннем рынке (составляют практически половину выпуска промышленности), в прогнозный период динамика цен будет, в основном, определяться уровнем внутреннего спроса и уровнем конкуренции. Влияние издержек окажет влияние на цены социально значимых товаров, на которые, по определению, спрос неэластичен по цене. Замораживание тарифов на товары и услуги инфраструктурного сектора незначительно повлияет на динамику цен, однако даст возможность несколько улучшить финансовое положение потребителей.
Основное влияние на динамику внутренних цен в сельском хозяйстве оказывают цены мирового рынка на зерно и продовольствие.
По основным экспортным товарам растениеводства динамика цен будет определяться мировыми ценами на зерно, масличные культуры, сахар. Динамика внутренних цен в животноводстве обусловлена в основном ценами импорта, в связи с чем уменьшение издержек на энергоносители практически не скажется на динамике цен, однако может повысить конкурентоспособность и объем производства отечественной продукции.
Выпадающие доходы субъектов естественных монополий в результате замораживания регулируемых цен (тарифов) в 2014 году и до середины 2015 года на уровне цен второго полугодия 2013 г. будут перераспределены между отраслями - основными потребителями данных товаров и услуг на протяжении всего прогнозного периода 2014-2016 годов.
По оценке, экономия издержек в 2014-2015 годах ежегодно будет увеличивать прибыль промышленных потребителей на 3-4,5 п. пункта. В 2016 году эффект понизится до 0,7 п. пункта. В целом в экономике прибыль потребителей возрастет на 2-3 п.п. в 2014-2015 годах и на 0,7-1 п.п. в 2016 году.
Основной выигрыш от «замораживания» тарифов в 2014 году получат производители сырья, в первую очередь экспортоориентированные отрасли (нефтяной комплекс, угольная, металлургическая отрасли) а также производители строительных материалов в основном за счет сокращения транспортировки производимых ими товаров.
От снижения цен на газ основной эффект помимо электроэнергетики получит незначительное число производств, использующих газ в качестве сырья - производители удобрений, отдельные производства черных металлов, ориентированные на экспорт. Некоторый выигрыш также получат производители цемента, сахарная промышленность. В теплоэнергетике снижение цен на газ относительно других сценариев позволит уменьшить газовую составляющую (25% в затратах), однако не компенсирует выпадающие доходы от нулевой индексации тарифов на теплоэнергию.
Что касается цен на электроэнергию, то эффект от их более низкой динамики получат потребители всех секторов экономики. Наибольший эффект - в металлургическом комплексе, торговле, нефтяном комплексе и в организациях ЖКХ.
При реализации варианта, предусматривающего ограничение роста тарифов для населения по сравнению со сценарными условиями, экономия затрат на оплату за газо- и электроснабжение, тепла и других коммунальных услуг также будет у населения.
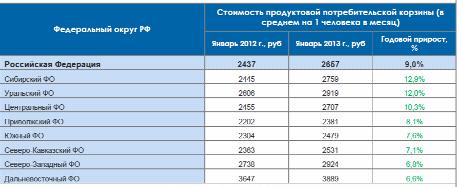
Средняя годовая инфляция среди продуктов питания в России в
2012-2013 гг. составила 9%. По темпам продуктовой инфляции в РФ лидируют
Сибирский (+12,9%), Уральский (+12,0%) и Центральный (+10,3%) федеральные
округа. Наименьшее изменение коснулось самого «дорогого» Дальневосточного ФО
(+6,6%) (таблица).
Рейтинг федеральных округов РФ по стоимости продуктовых потребительских корзин в январе 2012 и 2013 гг. (руб., %)
Стоит отметить, что только 3 вышеперечисленные федеральных
округа имеют продуктовую инфляцию выше среднего по России, стоимость
продуктовой корзины в остальных территориальных образованиях растут темпами
ниже общероссийского (рис. 11).
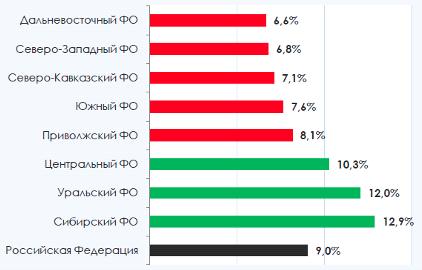
Рис. 11. ТОП федеральных округов Рф по темпам продуктовой
инфляции в 2012/2013 гг.
Темпы прироста стоимости в РФ в 2012-2013 гг. по регионам: 2,3%-17,0% (Приложение 3).
В разрезе регионов Российской Федерации наибольшие темпы
роста за 2012-2013 гг. зафиксированы в Кемеровской области (+17,0%), Республике
Алтай (+16,5%) и Томской области (+15,2%) (рис. 12).
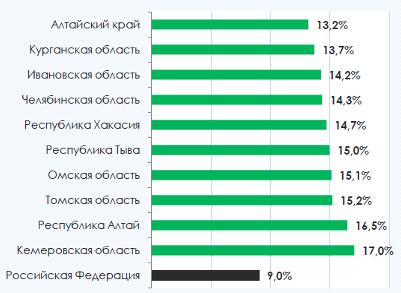
Рис. 12. ТОП 10 регионов РФ с наибольшей продуктовой
инфляцией в 2012-2013 гг., %
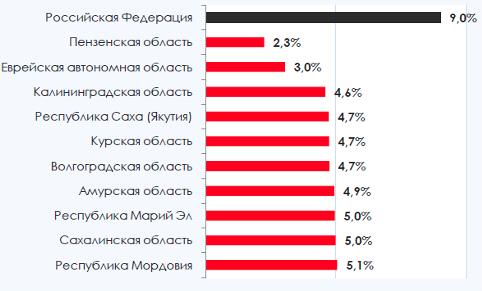
Рис. 13. ТОП 10 наиболее стабильных регионов РФ по показателю
продуктовой инфляции в 2012-2013 гг.
Минимальная продуктовая инфляция в 2012-2013 гг. зафиксирована в Пензенской области (+2,3%), Еврейской а. о. (+3,0%) и Калининградской области (+4,6%) (рис. 18).
3. Перспективные направления преодоления инфляции
3.1 Сущность и необходимость антиинфляционной политики
Сложность обуздания инфляции в России заключается в том, что даже антиинфляционные решения правительства или меры по стабилизации экономики приводят к росту цен через инфляционные ожидания, монополистическое ценообразование, неэффективную структуру экономики, широко распространенное недобросовестное поведение экономических агентов и т.д., особенность которых в России - реакция на информацию не только о прямых, но и о косвенных факторах инфляции.
В цели антиинфляционной политики должен входить комплекс мер, направленных на регулирование трех компонентов инфляции: совокупного спроса, издержек производителей и инфляционных ожиданий. Поэтому необходима координация мер денежно-кредитной политики, государственной политики по стимулированию экономического роста, структурной, антимонопольной и социальной политики. Причем антиинфляционные цели внутри денежно-кредитной политики не должны подавлять стимулирующий эффект.
Важнейшим долгосрочным фактором снижения инфляции в России является инновационное развитие. Денежные средства, направленные на модернизацию экономики, не вызовут усиления инфляции при их целевом использовании.
Для реализации перечисленных выше мер необходима налаженность работы рыночных институтов и решение других трансформационных проблем.
Для реализации перечисленных выше мер необходима налаженность работы рыночных институтов и решение других трансформационных проблем.
Условием успешной антиинфляционной политики в России являются продолжение реформ и формирование цивилизованных рыночных отношений.
Во-первых, необходима смена целевой ориентации экономической политики с подавления инфляции любой ценой на рост ВВП. Во-вторых, следует принимать меры по развитию финансовых институтов и стимулированию сбережений граждан. Необходимо учитывать, что без подъема национального производства невозможно реальное оздоровление финансовой, денежной, банковской системы. В-третьих, - необходимы повышение конкуренции и борьба с монополиями на отдельных рынках.
Целевую функцию антиинфляционной политики следует разделить на временные горизонты. На краткосрочные цели антиинфляционной политики - таргетирование денежной массы или инфляции - необходимо воздействовать монетарным инструментарием. Так как разбалансированная и высокомонополизированная российская экономика остро реагирует на монетарный фактор, приоритет сдерживания следует отдать инструментам кредитно-денежной политики.
На среднесрочном горизонте решаются проблемы инфляции издержек посредством бюджетно-налогового инструментария, что совпадет с целями стимулирующей политики. Для достижения долгосрочной цели - устранение разбалансированности экономической системы - необходима помощь государственной политики по стимулированию экономического развития на основе модернизации экономики, политики развития рыночных институтов и дальнейшее совершенствование законодательства.
При сдерживании внешних факторов инфляции необходимо более эффективное регулирование внешнеэкономической деятельности, валютного рынка и стабилизация курса рубля, совершенствование экспортного и валютного контроля.
Многие страны сконцентрировали внимание в своей экономической стратегии на таком режиме денежно-кредитной политики, который был основан на достижении ценовой стабильности путем прямого регулирования показателей инфляции. Таргетирование инфляции, являясь гибким методом, дает возможность на практике применять постулаты различных теорий инфляции в зависимости от изменяющейся мировой экономической конъюнктуры. Таргетирование инфляции, в сочетании с плавающим валютным курсом, является для центрального банка фактором преодоления конфликтов денежно-кредитной политики, удержания инфляции на определенном уровне с учетом умеренной положительной динамики экономического развития, изменений макроэкономических показателей.
Во взглядах зарубежных экономистов достаточно длительное время преобладала точка зрения, согласно которой таргетирование инфляции - представляет собой жесткий режим денежно-кредитной политики с позиций выполнения предпосылок внедрения и условий успешной реализации. Такими условиями являются следующие: институциональная независимость центрального банка, приоритетность цели ценовой стабильности, иерархия целей денежно-кредитной политики, подотчетность центрального банка органам власти и экономическим агентам, информационная прозрачность денежно-кредитной политики, макроэкономическая и финансовая стабильность.
Опыт стран с формирующимися рынками демонстрирует, что именно переход к таргетированию инфляции явился стимулом внутреннего экономического и институционально-правового реформирования. В странах с изначально сложными социально-экономическими условиями после внедрения таргетирования инфляции наблюдалось достаточно быстрое улучшение макроэкономических показателей.
В 2015 году Центробанк намерен перейти к режиму инфляционного таргетирования и отменить валютный коридор: рубль отпустят в свободное плавание. Однако такие планы озвучивались и ранее.
Планируется, что ЦБ с 2015 года перейдет к таргетированию инфляции, отменив валютный коридор. Такой план заложен в проект основных направлений денежно-кредитной политики на 2013-2015 годы.
Таким образом, рубль отправится в свободное плавание. Что касается плавающего курса и отмены валютного коридора, то это будет симметрично.
Отмена валютного коридора напрямую связана с инфляционным таргетированием. При введении таргетирования необходимо отменить регулирование валютного курса. Это взаимосвязано между собой.
Однако разговоры о том, что Центробанк может перейти к таргетированию инфляции велись и ранее: начиная с середины двухтысячных, представители ЦБ регулярно делают подобные заявления. Для отмены валютного коридора у ЦБ должен быть достаточный набор инструментов, чтобы действенно осуществлять механизм передачи своей денежной политики в экономику, в банковскую систему. Имеются определенные сомнения, что когда активы банковской системы составляют примерно 50-60% ВВП, такой механизм передачи будет эффективным.
Однако некоторые эксперты считают, что слова по-прежнему останутся словами. Таргетирование инфляции и отмена коридора - вполне возможна. Однако нельзя исключать, что в итоге это может быть отложено на несколько лет. Как можно судить по прошлым заявлениям, ориентиры такого рода из года в год откладывались. И если ожидается вторая волна кризиса, то не исключено, что Центробанк решит повременить с этим, чтобы была возможность вмешаться и несколько увеличить объем валютных интервенций.
ЦБ в последние два года достаточно неактивно присутствует на рынке. Рубль уже, по сути, в свободном плавании. Но поскольку цены на нефть колеблются в достаточно узком интервале, от 80 до 120 долларов, это, в общем-то, приводит к колебаниям валютного курса в определенном интервале. Где-то от 29 до 34 рублей за доллар. На данный момент у рынка нет потребности тестировать какие-то обязательства ЦБ по поддержке валютного курса. Но отмена коридора с 2015 года будет означать, что у ЦБ не будет этих обязательств, и в случае какого-то драматичного падения цен на нефть или, наоборот, очень сильного роста цен на нефть, валютный курс должен будет следовать за этим индикатором.
И все же, катастрофичный сценарий для рубля рисовать не стоит, потому что развитые страны сейчас крайне заинтересованы в сохранении достаточно слабых курсов своих валют.
Тем не менее, у нас остается чувствительность к ценам на нефть, и приблизительно 10 долларов изменение цены на нефть - это порядка полутора рублей к доллару изменения валютного курса. Поэтому здесь эта чувствительность очень значима, и остается надеяться, что цены на нефть останутся в районе 100 долларов за баррель.
Первый зампред Центробанка также признал, что рост цен по итогам этого года превысит границу 6%, определенную ранее. Тем временем эксперты опасаются, что инфляционные процессы вышли из-под контроля государства.
Однако Центробанк озвучил оптимистичные планы: согласно проекту основных направлений денежно-кредитной политики на следующие три года, ориентир по инфляции на 2014-2015 годы находится в диапазоне от 4 до 5%.
Таким образом, к 2014 году предполагается вернуться к показателю, заложенному в действующем документе: в 2014 году уровень инфляции заложен на уровне 4-5%.
Стоит отметить, что в 2011 году инфляция в России замедлилась до исторического минимума в 6,1%.
Однако многие экономисты считают, что прогноз Центробанка
слишком оптимистичен, и инфляция будет расти. Инфляционные процессы вышли из-под
контроля. При этом оснований бежать из рубля в иностранную валюту, наверное,
нет. Уход ЦБ с валютного рынка вовсе не означает, что страну ждет девальвация,
и рубль сразу станет резко нестабильным.
3.2 Направления совершенствования российской
антиинфляционной политики
В современных условиях выработка антиинфляционных мер должна базироваться на трактовке инфляции как многофакторного процесса. Успешно решить проблему роста потребительских цен удастся при условии разработки и реализации комплекса антиинфляционных мероприятий, тесно увязанных со структурной политикой.
Приоритетной задачей регуляторов должно быть поддержание сбалансированного роста экономики, занятости и доходов населения. Следует быть готовыми к тому, что рост экономики и тем более его ускорение будут сопряжены с неизбежным повышением уровня цен. Другое дело, что необходимо использовать весь набор экономических рычагов, которые обеспечивали бы торможение указанного роста инфляции.
Комплекс антиинфляционных мер правительства при их правильной балансировке может привести к положительному результату. В этой связи необходимо отметить, что заслуживают внимания следующие наиболее важные меры:
ограничение роста тарифов естественных монополий;
контроль над бюджетными расходами;
стимулирование производства (в том числе сельскохозяйственного), а также формирование стабильных правил регулирования импорта;
поддержка инвестиционной активности и конкуренции;
прочие меры.
Антиинфляционная политика, как и любая политика, должна постоянно развиваться. Анализ современного состояния проводимой антиинфляционной политики, а также исследование влияющих на нее факторов, позволили сформулировать направления совершенствования антиинфляционной политики в современной России (Приложение 4).
Каждое из перечисленных направлений антиинфляционной политики включает в себя комплекс мер, реализация которых даст возможность обеспечить устойчивость функционирования и дальнейшее развитие экономики, а также достижение поставленных целей «Концепции долгосрочного социально-экономического развития Российской Федерации на период до 2020 года».