Дипломная (вкр): Совершенствование банковского обслуживания физических лиц на региональном уровне
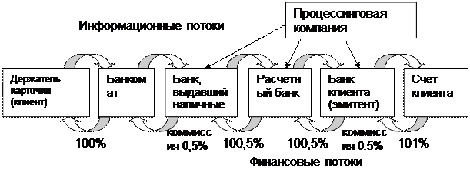
Рисунок 5 - Движение информационных и денежных потоков в
платежной системе при выдаче наличных денег
Для магазинных операций в системах вводится так называемая "плата за обмен" (interchange fee). Ее цель - компенсировать банку-эмитенту период между списанием суммы в пользу магазина и ее оплатой держателем карточки.
Основные потери от мошенничества с пластиковыми картами несут банки-эмитенты, так как практически все известные методы мошенничества построены именно на несанкционированном списании средств со счетов клиентов эмитента. Банки, обслуживающие торгово-сервисную сеть, несут убытки только в случае нарушения формальных правил обслуживания пластиковых карт. Если в случае мошенничества формальные правила приема карт платежной системы не были нарушены, возмещение потерь банку-эмитенту происходит либо по решению арбитража платежной системы, либо по взаимной договоренности банков (обычно за счет торговой точки) [17,c.316].
Все случаи возникновения потери банка можно разделить на три категории:
. Потери из-за мошеннических действий вне системы банка:
овердрафт на счету клиента из-за мошеннических действий клиента при массовых закупках по карточке ниже авторизационных лимитов магазинов;
списание средств со счетов клиентов по поддельным картам;
списание средств со счетов клиентов по утраченным картам;
списание средств со счетов клиентов по фальшивым финансовым документам.
. Потери из-за мошеннических действий в системе банка:
несанкционированная установка на карточку кредитного лимита, позволяющая увеличить авторизационный остаток на СКС с последующим снятием средств;
несанкционированная установка в авторизационной системе специального статуса счета, позволяющего в определенных пределах снимать средства с карточки (фактически кредитный лимит);
несанкционированное пополнение счета карточки;
выпуск параллельной карточки-двойника;
несанкционированный выпуск новых пластиковых карт (например, с нулевым балансом и пр.).
. Потери из-за технологических сбоев и ошибок:
несоблюдение требований платежной системы по оформлению платежей;
несоблюдение требований платежной системы по передаче информации.
Если говорить о минимизации потерь банка-эмитента, можно выделить следующие основные моменты обеспечения безопасности:
обеспечение физической и технологической безопасности процесса производства карточек, процессирования транзакций и обеспечения процесса авторизации;
обеспечение оптимального уровня проверки персональных данных потенциальных держателей пластиковых карт;
обеспечение информационно-аналитической деятельности по раннему выявлению мошеннических действий с пластиковыми картами [17,c.325].
Накопление платежных документов, их сортирование и распределение данных о платежных трансакциях определяется понятием клиринг. Выполнение платежа требует также отображения самого платежа в учетной документации или собственного расчета. Расчет можно определить как завершение платежа или выполнения обязательств между двумя сторонами.
Расчет осуществляется путем безотзывного перевода средств с одного счета на другой через определенное учреждение (банк), которое отвечает за выполнение расчетов. Во многих случаях для выполнения расчета нужно проверить соблюдение определенных условий (например, наличие соответствующих средств на счете или соответствие платежного инструмента установленным требованиям). В этой связи платеж в течение определенного времени может являться условно проведенным или условным, так как в течение этого периода он мог быть аннулирован или не проведен до конца по ряду причин. Расчет считается окончательным, если он является необратимым и безусловным [17,c.312].
Расчет между банками по платежам клиентов и собственным обязательствам может осуществляться двумя способами - на чистой основе, на валовой основе.
При расчетах на чистой основе осуществляется взаимозачет (клиринг) разнообразных платежных поручений, которые отправляют и получают банки участники платежной системы. В установленные сроки, как правило, в конце каждого рабочего дня расчет производится в форме одноразового дебетования (снятия средств) или кредитования (получения средств) по сумме чистого итога дневных операций.
Клиринг может осуществляться на двусторонней и многосторонней основе. Во внутрибанковской системе эту функцию выполняет структурное подразделение центрального учреждения, в межбанковской платежной системе функцию клиринга выполняет специализированное подразделение - посредник. Чаще всего расчетные платы, создаваемые и управляемые центральным банком через его региональные отделения. Расчеты на чистой основе позволяют снизить требования к ликвидности, поскольку потребности в денежных средствах удовлетворяются чаще всего за счет взаимного кредитования банков - участников. Однако, это преимущество несет в себе и риск нарушения ликвидности платежной системы в целом, поскольку неплатежеспособность одного из участников может создать проблему ликвидности для других участников и ситуацию, когда не один платеж в системе невозможно будет урегулировать - "эффект домино" [18,c.352].
При расчетах на валовой основе выполняются отдельные расчеты по каждой трансакции. При этом выполняется проверка каждого платежного документа: устанавливается наличие у плательщика средств для покрытия платежа в момент его инициирования. В случае отсутствия средств платежное поручение возвращается отправителю или задерживается в исполнении до наступления средств на его счет.
Преимущество этого подхода заключается в том, что расчет становится окончательным раньше, чем в случае взаимозачета. Недостаток состоит в том, что такая организация платежей (расчетов) требует значительного запаса ликвидности, поскольку платежи, которые поступают другим клиентам, не могут использоваться для отправления платежа данного отдельного клиента, инициируемого платеж. Это также усложняет процедуру обработки платежей, поскольку платежные документы приходиться обрабатывать по одному.
Подводя итоги и сравнивая механизмы расчетов на чистой и валовой основе можно выделить четыре отличия:
в окончательности платежей;
в рисках, связанных с позиции партнера;
в требованиях к ликвидности;
в степени сложности обработки.
Итак, платежная система в понимании закона "О
национальной платежной системе" это - совокупность организаций,
взаимодействующих по правилам платежной системы в целях осуществления
перевода денежных средств, включающая оператора платежной
системы, операторов услуг платежной инфраструктуры и участников
платежной системы, из которых как минимум три организации являются
операторами по переводу денежных средств.
1.3 Перспективы развития российского рынка банковских карт в условиях формирования национальной платежной системы
На сегодняшний день развитие карточных платежных систем приобретает стратегический характер. В современном мире вследствие активного развития финансовых услуг, платежные системы приобретают особое значение.
Финансовая инфраструктура имеет для каждой страны стратегическое и символическое значение. Она способствует регистрации, клирингу и расчету финансовых операций, от её успешного функционирования зависит эффективность экономических рынков, так как она имеет существенное значение в поддержании всей финансовой стабильности. Важнейшей инфраструктурой, играющей ключевую роль в преодолении технологической отсталости страны в финансовом развитии, играет платежная система. Изменения, происходящие в последние годы в российской платежной инфраструктуре, а также внешнеполитические факторы не могли не затронуть систему розничных платежей в нашей стране.
В настоящее время многие страны уделяют большое внимание развитию рынка розничных платежных услуг, повышению эффективности розничных платежных систем, а также поддержанию инноваций, способствующих увеличению доступности платежных услуг для населения. Безопасная и эффективная деятельность розничных платежных систем является важным условием поддержания общественного доверия к национальной валюте, а уровень развития платежной инфраструктуры в современных условиях немаловажно влияет на развитие торговли и вовлеченность населения в финансовую сферу [3].
Подавляющее число платежных карт в России иностранные и соответственно все транзакции по ним отражаются на серверах за пределами нашей страны - это предполагает существование проблемы национальной безопасности. Так, 85% рынка составляют карточки международных платежных систем Visa и MasterCard. Рынок управляется и регулируется по правилам этих систем, а банкам для поддержания конкурентоспособности необходимо обеспечивать соответствие своих программ этим правилам.
В марте 2014 года, после того как США ввели санкции против России в связи с событиями на Украине международные платёжные системы "Visa" и "MasterCard" без каких-либо уведомлений прекратили оказывать услуги по обслуживанию платежных карт, эмитированных несколькими российскими банками. В платежных системах свои действия объяснили введением американских санкций.
Казначейство США ввело санкции против некоторых российских физических лиц и организаций, - пояснили в Visa. В целях соответствия законодательству США компания VisaInternationalServiceAssociation обязана приостановить доступ к сети Visa для таких организаций [5].
Основными акционерами Visa и MasterCard являются американские банки, обязанные выполнить предписание минфина США, указали в компаниях.
Таким образом, вновь стало актуальным формирование национальной системы платёжных карт, независимой от международных отношений. Были подготовлены поправки в Федеральный закон "О национальной платёжной системе" с целью инфраструктурно и информационно замкнуть процедуру проведения денежных переводов внутри России. Идея заключается в том, чтобы сервер находился на территории нашей страны с целью запретить передачу иностранным государствам информации о внутрироссийских платёжных транзакциях.
В связи с этим Президент и правительство Российской Федерации поставили задачу создания национальной платёжной системы в России [4].
Следует признать, проблема формирования национальной системы платежных карт это проблема экономической самостоятельности России, особенно в условиях выставления санкций со стороны западного мира.
История данного вопроса начинается с того, что три года назад правительство России разработало закон "О национальной платежной системе" №161-ФЗ, содержащий первоначально на стадии законопроекта главу о создании национальной системы платежных карт (НСПК), которая рассматривалась как альтернатива для таких международных платежных систем как VISA и MasterCard. Стоит отметить, во многих странах существует собственная карточная платежная система, к примеру, в Белоруссии это национальная платёжная система Белкарт, в Индии существует система Rupay, UnionPay - национальная платёжная система Китая, в Японии действует собственная платежная система JCB (JapanCreditBureau).
Следует отметить, первоначальная редакция законопроекта, включающая главу о создании НСПК, затронула интересы американских компаний VISA и MasterCard, которые в случае утверждения российского закона потеряли бы часть прибыли. Бывший посол США в России Джон Байерли высказал следующее мнение: " Этот законопроект продолжает неблагоприятно отражаться на лидерах рынка платежных карт США Visa и MasterCard, вне зависимости от того, присоединятся они к национальной системе платежных карт или нет.
Если они присоединяются, оператор НСПК будет взимать плату, оставляя им сбор оплаты за обработку только когда держатели карт выезжают за границу - крошечную часть рынка.
Если они не присоединятся, а предпочтут конкурировать с картами НСПК, они будут обязаны создать центры обработки платежей в России, что само по себе очень большие инвестиции, и конкурировать с системой, которая, вероятно, будет поддерживаться крупнейшими государственными банками России".
Специалист посольства США по экономическим вопросам МаттиасМитмен утверждал, что законопроект ставил компании Visa и MasterCard в невыгодное положение. По его оценкам российские банки, которые будут операторами новой платежной системы, будут ежегодно собирать комиссию в размере около4 млрд долларов США. Это деньги, которых лишатся такие платежные"гиганты", как Visa и MasterCard [9].
В итоге идея формирования национальной системы платежных карт ушла в федеральный закон № 210-ФЗ "Об организации предоставления государственных и муниципальных услуг" в виде создания универсальной электронной карты с многочисленными социальными приложениями.
Таким образом, уже в 2011 году было известно, что американские компании зарабатывают на российском рынке около 6 млрд. долл. в год и что всё это предполагает необходимость манипулирования ситуацией на российском рынке и оказания давления на регуляторов.
Национальная платежная система должна отвечать требованиям устойчивости, эффективности и безопасности. Именно эти три конкретных задачи необходимо решить.
Существующая модель карточного рынка, к сожалению, не соответствует этим требованиям.
Сложившаяся политическая обстановка и экономические условия обусловили необходимость возврата идеи создания независимой национальной розничной платежной системы. В настоящее время проводимая государственная политика ставит целью формирование национальных платежных расчетных центров на территории России, т.е. национализация расчетов с целью недопущения отражения информации о сделках на серверах "за рубежом". Задачей государства становится национализация расчетов, а уже национальный бизнес, в свою очередь, должен заработать на этом рынке вместо тех же VISA и MasterCard, которые монополизировали рынок в этой сфере на территории России [7].
Принятые поправки к закону "О национальной платежной системе" предполагают размещение международными платежными системами обеспечительного взноса на счетах Банка России, равный двухдневному обороту системы на территории России. Для Visa это примерно 1,9 млрд. долл., для MasterCard - 1 млрд. долл. Проценты на эти средства, фактически выведенные из обращения компании, не начисляются. Кроме того, таким платежным системам придется создать в России процессинговые центры, а также уплачивать штрафы до 10% от размещенных в ЦБ депозитов в случае отказа от предоставления услуг в одностороннем порядке.
Таким образом, в государственной думе были уверены, что новые положения закона предоставят Банку России отличный инструмент оказания давления на международные платежные системы [1].
Однако, по подсчетам аналитиков, доля российского рынка в совокупной прибыли Visa и MasterCard составляет примерно2,8%.
В конце мая 2014 г. генеральный директор платежной системы Visa Чарли Шарф заявил, что Visa готова отказаться от работы в России, если ее заставят размещать в Банке России обеспечительный взнос на сотни миллионов долларов. Министр финансов России Антон Силуанов сообщил, что платежные системы Visa и MasterCard продолжат работать на территории России. "Мы не можем отказаться от этих систем, так как более 90% пользователей платежных систем работают с ними". Таким образом, объективно, что называется, они нужны нам сегодня больше, чем мы им. А следовательно, закон "О национальной платежной системе" может стать отличным инструментом как раз в руках иностранных систем. Именно они могут грозить нам своим уходом. [4]