Дипломная (вкр): Совершенствование банковского обслуживания физических лиц на региональном уровне
Компромиссным решением использования VISA и MasterCard на территории России по итогам переговоров между представителями данных систем и Россией, например, может быть строительство базовой инфраструктуры на территории России. Это позволит избежать влияния на функционирование и бизнес платежных систем политических решений.
Сейчас необходимо понять, каким образом лучше выстраивать модель развития национальной системы платежных карт в нашей стране, а также кто будет её собственником.
Важно, чтобы в целях быстрого обеспечения безопасности проведения платежей такая система была основана на обдуманных решениях.
Не стоит забывать, что НСПК это прежде всего финансовая инфраструктура. Главный вопрос формирования единой платежной системы заключается в проблеме объединения банковского процессинга. То есть единая система подразумевает под собой единый процессинг, который, в свою очередь, предполагает наличие целого инфраструктурного комплекса [6].
Обсуждения по данному вопросу продолжаются на уровне Правительства РФ, в целях рассмотрения и выбора пути построения и развития НСПК.
Так, Банк России предлагает сформировать некоммерческую организацию, в которую смогут войти российские банки и работающие в России платёжные системы. Однако без интереса коммерческого характера любая некоммерческая организация будет выглядеть системой-балластом, в которой будут совершенно коммерчески ориентированные банки и для которых эта система будет только лишней расходной статьей. Поэтому, перспектива формирования некоммерческой структуры в основе платежной системы России является неоптимальной.
Предложения Сбербанка России заключается в применении уже существующей платёжной системы ПРО100, оператором которой является ОАО "Универсальная электронная карта". Однако модель, в которой Сбербанк является главным владельцем компании, эмитирующей платежные карты, является неидеальной по причине того что другие банки могут не согласиться участвовать в такой системе из-за соображений конкуренции, то есть в таком случае коммерческим банкам придется конкурировать со Сбербанком в его же системе. Для решения такой проблемы, необходимо всего лишь, чтобы система была выведена из собственности Сбербанка и должна быть образована как независимая организация с большим количеством участников.
Глава Сбербанка сообщил, что в скором будущем Сбербанк готов перестать контролировать оператора платёжной системы ПРО100 и в её уставный капитал смогут войти все желающие банки. Стоит отметить, комиссия за услуги данной платежной системы будет меньше, чем у VISA или MasterCard [8].
Карты системы ПРО100 основываются на международных банковских стандартах, а это значит, что после небольшого перепрограммирования и усовершенствования они вполне могут использовать ту банковскую инфраструктуру, что и системы VISA или MasterCard. При этом, в отличие от зарубежных систем, платежи через ПРО100 будут проводиться в процессинговых центрах, расположенных на территории нашей страны и, соответственно информация о проведенных транзакциях не будет покидать пределы страны.
С технологической точки зрения система ПРО100 применяет на своих картах такие международные стандарты безопасности как GlobalPlatform и EMV, адаптированные с учетом требований ФСБ, ФСТЭК, ЦБ РФ.
Изначально цель создания платежной системы ПРО100 - формирование специализированного финансового продукта, занимающего свою нишу вместе с международными системами Visa и MasterCard, а не стремящегося их заменить.
Сегодня важно не заменить международные платежные системы, а создать им альтернативу в виде национальной системы платежных карт. Если вести речь о формировании отсутствующего сейчас на рынке элемента инфраструктуры, то теоретически это возможно двумя способами - революционным, т.е. с нуля, и эволюционным, с учетом того, что уже создано за годы развития российского карточного рынка.
Для российского рынка следует поставить задачу следующим образом: каждый российский гражданин, являясь владельцем карты, должен иметь возможность расплатиться ею так же легко, как и наличными. Причем не карта российской национальной платежной системы, а любая российская карта - МПС, НПС, неважно какая. Важно, чтобы она принималась везде. Для этого банкам нужно будет самим преодолеть технологические барьеры, договориться о тарифах, создать надсистемные структуры, которые позволят эти вопросы решить. В процессе должна быть максимально задействована вся инфраструктура, которая уже есть на рынке.
В заключение следует сказать, что создание национальной системы платежных карт в России на сегодняшний день является внеэкономической потребностью, но это как раз тот случай, когда такая внеэкономическая потребность окупается, пусть и в долгосрочной перспективе.
Таким образом, с точки зрения обеспечения безопасности создание такой системы обязательно для нашей страны.
Итак, подводя итоги первой главы, можно сказать, что с началом развития в России системы коммерческих банков, пластиковые расчетные карты медленно, но неуклонно завоевывают популярность и в нашей стране.
Настоящая работа призвана обобщить как исторические корни расчетных систем пластиковых карт, так и их финансовую основу, перспективу развития.
Платежная система в понимании закона "О национальной платежной системе" это - совокупность организаций, взаимодействующих по правилам платежной системы в целях осуществления перевода денежных средств, включающая оператора платежной системы, операторов услуг платежной инфраструктуры и участников платежной системы, из которых как минимум три организации являются операторами по переводу денежных средств.
Банк России признает платежную систему значимой либо социально значимой:
при регистрации Банком России оператора платежной системы;
при осуществлении Банком России надзора и наблюдения в национальной платежной системе;
на основании письменного заявления оператора платежной системы с приложением документов, подтверждающих соответствие платежной системы установленным критериям значимости.
Создание национальной системы платежных карт в России на сегодняшний день является внеэкономической потребностью, но это как раз тот случай, когда такая внеэкономическая потребность окупается, пусть и в долгосрочной перспективе.
Таким образом, с точки зрения обеспечения безопасности
создание такой системы обязательно для нашей страны.
2. Анализ финансового состояния ОАО КБ "Банк Уссури"
2.1 Организационно-экономическая характеристика банка
Открытое акционерное общество Коммерческий банк "Уссури" образовано в 1990 году. На сегодняшний день оно является универсальной кредитно-финансовой организацией, которая работает как с корпоративными клиентами-представителями бизнеса, так и с частными лицами. Сеть подразделений банка "Уссури" охватывает города Владивосток, Хабаровск, Комсомольск-на-Амуре и Южно-Сахалинск.
Общие сведения о банке представлены в таблице 1
Таблица 1 - Общие сведения о банке
Наименование:
Коммерческий
банк "Уссури", ОАО
Страна:
РОССИЯ
Регион:
Хабаровский
край
Банковская
лицензия:
№596 от
18.03.2002
ИНН:
2723010607
ОКПО или др.:
9271290
Данные
госрегистрации:
№1022700002654
от 26.11.2002, УМНС РФ по Хабаровскому краю
Юридический
адрес:
Российская
Федерация, 680013, город Хабаровск, улица Карла Маркса, дом 96 А
Почтовый адрес:
Российская
Федерация, 680013, город Хабаровск, улица Карла Маркса, дом 96 А
Web сайт:
www.ussurybank.ru
<#"784386.files/image006.gif">
Рисунок 6 - Структурный анализ активов
бухгалтерского баланса ОАО КБ "Банк Уссури"
Наиболее значимую долю в активах банка
составили:
Ссудная задолженность - в 2012 году 78.2%,
в 2013 году 80,8%, в 2014 году 80,5%:
В 2012 году Кредиты и прочие размещенные
средства (78.2%) в том числе:
Кредиты юр. лицам и индивидуальным
предпринимателям (25.4%)
Кредиты физ. лицам (45.2%)
В том числе свыше 1 года (44.0%)
В 2013 году Кредиты и прочие размещенные
средства (80.8%) в том числе:
Кредиты юр. лицам и индивидуальным
предпринимателям (37.5%)
В том числе свыше 1 года (24.2%)
Кредиты физ. лицам (38.0%)
В том числе свыше 1 года (36.9%)
В 2014 году Кредиты и прочие размещенные
средства (80.5%) в том числе:
Кредиты юр. лицам и индивидуальным
предпринимателям (33.6%)
В том числе свыше 1 года (20.7%)
Кредиты физ. лицам (36.1%)
В том числе свыше 1 года (34.9%)
Наименьшую часть задолженности занимают
прочие активы. Их доля равна 0,2% в 2012 году, по 0,1% в 2013 и в 2014 годах.
Денежные средства банка занимают долю
актива в 6,1%, 7,4%, 6,3% соответственно в 2012, 2013 и 2014 годах.
Также можно проследить динамику активов в
целом на рисунке 7.
Рисунок 7 - Динамика активов бухгалтерского баланса ОАО КБ
"Банк Уссури"
На рисунке 7 видно, что за все три анализируемых года активы
стабильно увеличивались. За 2013г. по сравнению с 2012г. произошло увеличение
активов на 504538 тыс. руб., а за 2014г. по сравнению с 2013г активы
увеличились на 342008 тыс. руб. Увеличение произошло за счет привлечения новых
клиентов, за счет увеличения вкладов физических лиц, так же за счет увеличения
чистой ссудной задолженности. Банк активно привлекает свободные денежные
средства и успешно ими управляет.
Следующий этап анализа бухгалтерского баланса - это анализ
пассивов баланса, который представлен в таблице 6.
Таблица 6 - Анализ пассивов бухгалтерского баланса ОАО КБ
"Банк Уссури"
Наименование
статей
Показатели
Отклонение
2012 год
2013 год
2014 год
2013г-2012 г
2014г-2013г
Источники
собственных средств
251 991
<#"784386.files/image008.gif">
Рисунок 8 - Структурный анализ пассивов бухгалтерского баланса ОАО
КБ "Банк Уссури"
Наиболее значимую долю в пассивах баланса
составили:
Привлеченные средства в 2012 году - 88.9%,
в 2013 году - 89,2%, в 2014 году - 86,3%.
Из них в 2012 году Средства клиентов, не
являющихся кредитными организациями (88.9%) в том числе:
Средства юр. лиц (22.9%)
Вклады физ. лиц (65.9%)
В том числе Срочные депозиты физ. лиц
(65.0%)
В том числе свыше 1 года (63.5%)
В 20123 году Средства клиентов, не
являющихся кредитными организациями (88.7%) в том числе:
Средства юр. лиц (28.4%)
Срочные депозиты юр. лиц (22.7%)
в т. ч. свыше 1 года (20.5%)
Вклады физ. лиц (60.3%)
В том числе Срочные депозиты физ. лиц
(59.1%)
В том числе свыше 1 года (58.2%)
В 2014 году Средства клиентов, не
являющихся кредитными организациями (86.0%), в том числе:
Вклады физ. лиц (67.2%)
В том числе Срочные депозиты физ. лиц
(64.9%)
В том числе. свыше 1 года (51.4%)
Наименьшую долю составляют прочие
обязательства - по 0,2% в 2012 и 2013 годах и 0,3% в 2014 году.
Проследим динамику всех пассивов, т.е. обязательств и
источников собственных средств на рисунке 9.
Рисунок 9 - Динамика пассивов бухгалтерского баланса ОАО КБ
"Банк Уссури"
На рисунке 9 видно, что большую часть из всех активов занимают
обязательства, которые за 2013г. по сравнению с 2012г. увеличились на 483497
тыс. руб., и за 2014г по сравнению с 2013г. увеличились на 269612 тыс. руб.
Таким образом, активы баланса за 2013г. составили 3460006 тыс.
руб., что на 504538 тыс. руб. больше чем в 2012г. В 2014г активы составили
3802014 тыс. руб., что на 342008 тыс. руб. больше чем в 2013г. Увеличение
активов произошло за счет привлечения новых клиентов, увеличения вкладов
населения, увеличения выдачи кредитов. Увеличение активов свидетельствует о
том, что банк находится в хорошем экономическом положении
Пассивы также увеличились на 504538 тыс. руб. за период с 2012 г.
по 2013 г. И на конец 2014 г. составили 3802014 тыс. руб. Увеличение пассивов
говорит о том, что, привлекая новых вкладчиков банк должен по истечения срока
вклада уплатить проценты, а также увеличение произошло за счет увеличение риска
не платежей по кредитам.
Показатели рентабельности характеризуют
финансовые результаты и эффективность деятельности кредитной организации и
представляют собой результаты соотношения прибыли и используемых на ее
получение средств.
Рентабельность кредитной организации следует
рассматривать во взаимосвязи с показателями ликвидности и структурой актива и
пассива баланса. Для успешного функционирования кредитной организации
необходимо обеспечить оптимальное соотношение прибыльности и ликвидности,
соотнесенное с рисками банковской деятельности и с качеством кредитного
портфеля.
Для того чтобы сопоставить результативность привлечения и
размещения ресурсов ОАО КБ "Банк Уссури" и оценить эффективность его
портфеля, проанализируем рентабельность его операций
Анализ структуры доходов и расходов ОАО КБ "Банк
Уссури" представлен в таблице 8
Таблица 8 - Анализ структуры доходов и расходов ОАО КБ
"Банк Уссури"
Наименование
статей
Показатели
Отклонение
2012 год
2013 год
2014 год
2013г-2012 г
2014г-2013г
1
2
3
4
5
6
Доходы
Процентные
доходы
336 310
<#"784386.files/image010.gif">. Банк "Уссури" предлагает пластиковые карты Visa
Gold,Visa Classic, Visa Electron, международной платежной системы Visa. Карты
имеют микропроцессор (чип), что обеспечивает максимальную защиту.
Круглосуточная служба клиентской поддержки, позволяет оперативно блокировать
карту в случае потери или несанкционированного доступа.
Дизайн карт представлен в виде серии
"Достопримечательности Хабаровска". Достопримечательность города -
мост через реку Амур представленый на карте Visa Electron (рис.10) является
самым большим мостовым переходом в стране.Electron - самые распространенные в
мире электронные дебетовые карты, доступные для студентов, пенсионеров и всех
людей, имеющих небольшие доходы.
Рисунок 10 - Карта Visa Electron ОАО КБ "Банк Уссури
оплачивать товары и услуги по всему миру в торговых сетях (в
том числе без авторизации);
свободно осуществлять любые удаленные транзакции в интернете,
покупать товары, бронировать гостиницы или билеты, и т.д.;
получать скидки в десятках тысяч мест по всему миру, клубах,
магазинах, отелях, бутиках, казино, ресторанах, автосалонах, и т.д.;
получать проценты на остаток по счету
Рисунок 11 - Карта "VISA Gold"ОАО КБ "Банк
Уссури
"VISA Classic" карты, наиболее удобные для людей
среднего достатка и являющиеся отличной заменой громоздкому кошельку.
карта принимается во всем мире во всех торговых точках Visa
можно снимать наличные в любом банкомате Visa, в том числе за
границей
обеспечен высокий уровень безопасности и контроля
появляется возможность использования в Интернете, а также
оплаты товаров по телефону
Рисунок 12 - Карта "VISA Classic"ОАО КБ "Банк
Уссури
Банк предлагает выгодные условия по зарплатным проектам.
В соответствии с решением Правления КБ "Уссури" ОАО
(Протокол Правления №1 от 10.01.2012 года) принято решение установить с 10
января 2012 года:
процентную ставку за использование овердрафта для держателей
карт, выпущенных в рамках зарплатных проектов, в размере 17.95% годовых;
процентную ставку на остаток денежных средств по счетам карт,
выпущенных в рамках зарплатных проектов, в размере 1% годовых, с ежеквартальным
причислением процентов.
Стать держателем зарплатной карты от Банка Уссури можно в
случае, если компания заключит с банком договор на обслуживание в рамках
зарплатного проекта.
Преимущества зарплатной карты:
возможность овердрафтного кредитования
доступ к средствам на карте 24 часа в сутки по всему миру.
карты международной платежной системы VISA Int., принимаются
к оплате в торговых точках по всему миру, а так же сети интернет. Оплата
товаров и услуг - без комиссий
в любой момент вы можете получить наличные в отделениях и
банкоматах Банка Уссури, а так же банках-партнерах без комиссий. Банк Уссури
является участником Объединенной расчетной системы (ОРС), что позволяет
держателю карты пользоваться банкоматной сетью ОРС как собственной. Сегодня
число точек обслуживания ОРС более 26 тысяч по всей стране.
круглосуточная служба клиентской поддержки позволяет
оперативно блокировать карту в случае потери.
бесплатное смс-информирование о совершенных по карте
операциях.
карты со встроенным микропроцессором, обеспечивающие
безопасность при проведении расчетов и гарантию от мошенничества.
Сегодня предлагаются новые кредитные карты от Банка Уссури с
лучшими видами города Хабаровск.
Преимущества кредитной карты:
Пользоваться заемными средствами можно бесплатно - льготный
период кредитования до 51 дней
Большой кредитный лимит - сумма кредита до 1 000 000 рублей
Без комиссий - при безналичных расчетах по карте
Бесплатный выпуск карты
Бесплатное СМС-информирование - оповещение о совершенных
платежах, о минимальном ежемесячном платеже
Возобновляемая кредитная линия - теперь, после восстановления
кредитного лимита можно повторно использовать эти же средства
Гашение задолженности по Кредиту может быть осуществлено
наличными денежными средствами, путем дополнительного взноса на счет карты в
любом отделении Банка или безналичным перечислением средств на счет банковской
карты.
Срок кредитной карты - до 9 лет
Сумма кредита: от 30 000 до 1 000 000 руб.
Льготный период - от 21 до 51 дней
При лимите до 300 000 руб. выдается карта Visa Classic или
Visa Gold (по желанию клиента)
При лимите от 300 000 до 1 000 000 руб. выдается только карта
Visa Gold.
Без обеспечения и без документального подтверждения доходов
Страхование жизни Заёмщика не является обязательным условием
Ставки по Кредитным Картам представлены в таблице 11
Таблица 11 - Ставки по Кредитным Картам ОАО КБ "Банк
Уссури
Ставки по Кредитным Картам по программам Повторный,
Корпоративный, Бюджетный представлены в таблице 12.
Таблица 12 - Кредитные карты по программам повторный,
корпоративный, бюджетный
Процентная
ставка, % годовых
1
2
3
30 000 - 300
000 руб.
С грейс
периодом
25,45
30 000 - 300
000 руб.
Без грейс
периода
23,95
300 000 - 1 000
000 руб.
С грейс
периодом
22,45
300 000 - 1 000
000 руб.
Без грейс
периода
18,95
Неустойка за неуплату по кредиту взимается в размере 0,05% в
день от суммы просроченной задолженности согласно договору
За анализируемый период с 2012года по 2014 год Банк продолжил
реализацию проекта "Пластиковые карты" в направлении повышения
качества внедряемого продукта. Как и в 2011 году увеличение объемов эмиссии
карт не было основной задачей Банка. Работы велись в основном над
совершенствованием технологий, чтобы предложенный потребителю продукт был
современный, и отвечал всем требованиям рынка.
В 2012 году Банк завершил начатое в 2011-ом вступление в
Платежную Систему "Объединенная расчетная система" ("ОРС"),
что позволило значительно расширить сеть обслуживания держателей карт на
условиях "собственной сети";
Был внедрен новый продукт, предполагающий ежемесячное
перечисление процентов со вклада на карту.
В целях расширения продуктовой линейки и дальнейшего
наращивания кредитного портфеля Банка был проработан новый продукт - кредитные
карты. В четвертом квартале прошедшего года в АБС были реализованы необходимые
настройки, и в декабре в рамках тестирования были эмитированы первые кредитные
карты.
Была проведена подготовительная работа по внедрению системы
интернетбанкинга для держателей карт. Были урегулированы все необходимые
договорные отношения с процессинговым центром и Платежной Системой HandyBank (а также расчетным
банком "Новый Символ" ЗАО). Были осуществлены все технические
настройки по реализации интернетбанкинга между Банком, Платежной Системой и
Процессингом. Были осуществлены тестовые операции.
Эмиссия личных дебетовых карт была введена в промышленную
эксплуатацию. Были подготовлены и утверждены необходимые нормативные документы.
Было проведено обучение экономистов по обслуживанию физических лиц и главных
бухгалтеров ВСП.
В анализируемом периоде велась непрерывная работа по
настройке автоматизированной банковской системы RS-Bank, реализовано:
обработка операций по картам Банка в сети НКО
"ОРС";
обработка операций в устройствах Банка по картам участников
НКО "ОРС";
взимание комиссиям за снятие наличных средств с карты за счет
овердрафта;
обработка операций, совершенных в валюте отличной от валюты
счета карты;
доработка АРМ "Принятие решений" в части
рассмотрения заявок о предоставлении овердрафта;
настройка системы в части работы с кредитными картами.
Совместно с Процессингом было (ЗАО "КОКК")
реализовано:
переход на новую технологию SMS информирования, что
позволило направлять держателям карт SMS по установлению / изменению кредитного лимита (в
том числе лимита овердрафта);
параметризация настроек в части деления карт на дебетовые и
овердрафтные, что позволило получать корректные данные для формирования
отчетности ЦБ РФ по форме 250 "Сведения о деятельности кредитных
организаций (филиалов) в части расчетов с использованием банковских и платежных
карт".
На 01.01.2013 года всего было эмитировано 572 карты, что на
229 штук больше чем за 2011 год (на 01.01.2011 эмитировано 343 карты)
На 01.01.2014 года эмитировано 653 карты, что на 81 карту
больше, чем в 2012 году.
На 01.01.2015 года эмитировано 685 карт, что на 32 штуки
больше, чем в 2013 году.
Динамика эмитированных ОАО КБ "Банк Уссури карт за 2012
- 2014 годы представлена на рисунке 13.
Рисунок 13 - Динамика эмитированных карт ОАО КБ "Банк Уссури
за 2012 - 2014 годы
По типам карт эмиссия представлена в таблице 13.
Таблица 13 - Объем эмиссии карт за 2012 - 2014 годы
Остатки средств на счетах держателей карт представлены в
таблице 14
Таблица 14 - Остатки средств на счетах держателей карт тыс.
руб.
Виды карт
2012 г.
213г.
2014г.
Отклонение
2013г. к 2012г.,%
Отклонение
2014г. к 2013г.,%
VISA
Gold
1300
1380
1420
106
103
VISA
Classic
1252
1315
1360
105
103
VISA Electron
1862
1920
2015
103
105
Всего
4414
4615
4795
104
104
Итак, Остатки на счетах держателей карт имеют тенденцию роста
на 104% как в 2013 году, так и в 2014 году.
В 2013 году предпочтение было отдано карте VISA Gold, в 2014 году - карте VISA Electron.
Динамика дохода от операций с пластиковыми картами ОАО КБ
"Банк Уссури за 2012 - 2014 годы представлена на рисунке 14.
Рисунок 14 - Динамика дохода от операций с пластиковыми картами
ОАО КБ "Банк Уссури за 2012 - 2014 годы
Доход от операций с пластиковыми картами VISA в 2012 году составил 212
тыс. руб., в 2013 году - 338 тыс. руб, что на 126 тыс. руб. больше, а в2014 году
доход составил 415 тыс. руб., что на 77 тыс руб. больше, чем в 2013 году.
Таким образом, обобщая работу ОАО КБ "Банк Уссури"
сделаем следующие выводы.
КБ "Уссури" ОАО - универсальный региональный Банк,
предоставляющий весь комплекс банковских услуг для физических и юридических
лиц.
Миссия Банка заключается в стратегическом партнерстве с
клиентами Банка, направленном на предоставление клиентам доступных и
качественных банковских услуг на основе современных технологий при
одновременном соблюдении интересов Банка, как коммерческой организации.
Продукты банка "Уссури", которые включают доходные
депозиты, кредиты на выгодных условиях, покупку и продажу валюты, позволяют ему
сотрудничать с разными категориями населения Дальнего Востока России.
Для частных клиентов предлагаются различные виды
кредитования: потребительский, бюджетный, ипотека и кредит на авто. Своим
VIP-клиентам банк "Уссури" предоставляет индивидуально
ориентированное обслуживание персональным менеджером и содействует оказанию
дополнительных услуг в банках-партнерах.
Банк "Уссури" предлагает пластиковые карты Visa
Gold,Visa Classic, Visa Electron, международной платежной системы Visa. Карты
имеют микропроцессор (чип), что обеспечивает максимальную защиту.
Круглосуточная служба клиентской поддержки, позволяет оперативно блокировать
карту в случае потери или несанкционированного доступа.
За анализируемый период с 2012 года по 2014 год Банк
продолжил реализацию проекта "Пластиковые карты" в направлении
повышения качества внедряемого продукта.
Анализ финансовой деятельности и
статистические данные за прошедший год кредитной организации Открытое
акционерное общество Коммерческий банк "Уссури" свидетельствуют об
отсутствии негативных тенденций, способных повлиять на финансовую устойчивость
банка в перспективе.
Надежности и текущему финансовому состоянию банка можно
поставить оценку"хорошо".
Все стремительнее в нашу жизнь входят банковские пластиковые
карты, заменяя собой наличные деньги. Хранить дома или носить с собой крупные
суммы денег не очень удобно и бывает далеко не безопасно. Пластиковые карты -
это современно и удобно.
В настоящее время более 200 стран мира
используют пластиковые карты в платежном обороте, что позволяет сделать вывод о
том, что пластиковые карты являются важнейшим элементом так называемой
"технологической революции" в банковском деле. Именно пластиковые
карточки в ряде случаев выступают ключевым элементом электронных банковских
систем. Они вышли на передовые позиции в организации денежного оборота
индустриально развитых стран Запада, постепенно вытесняя чеки и чековые книжки.
В целях сокращения наличного денежного
оборота ОАО КБ "Банк Уссури", внедрения передовых форм расчетов,
необходимо активизировать работу по совершенствованию расчетов с использованием
банковских карт.
В России пластиковые карты как платежный
инструмент переживают период стремительного развития. Это объясняется
следующими факторами:
) Межбанковская конкуренция в нашей
стране: финансовый рынок в нашей стране еще недостаточно насыщен, обладает
большим потенциалом для банковской деятельности по сравнению с ведущими рынками
мира. Поэтому российские банки конкурируют не столько за место на рынке, за
"пассивы", за большее количество клиентов вообще, сколько за
лидирующее положение на высокоразвитых рынках, за выгодный для банка слой
клиентуры.
) Обслуживая данный круг клиентуры,
российские банки сталкиваются с необходимостью восстанавливать связи и
производить расчеты через зарубежные банки, придерживаться стандартов, принятых
в мировой банковской практике в целях интеграции с мировой банковской системой;
но чтобы стать партнером зарубежного банка в обслуживании общих клиентов,
нашему банку необходимо достичь высокого уровня своего развития, в т. ч. в
сфере новых технологий;
) Анализируя опыт развития
денежно-кредитной сферы на Западе, можно сделать вывод, что в перспективе и
наша страна будет широко использовать пластиковые карточки в качестве
инструмента денежного обращения и расчетов. При этом нашим банкам нужно
ориентироваться на более массового потребителя. Современные российские
пластиковые карточки можно определить в основном как дебетовые, предназначенные
для получения денежных средств в банкоматах и для оплаты покупок в пока еще
небольшом количестве соответствующим образом оборудованных магазинах.
Имея пластиковую карту, можно позволить себе все, что и при
наличии обычных денежных средств, и даже больше:
. получать денежные средства в банкомате или отделении банка,
а затем их тратить на свои нужды,
. производить расчеты пластиковыми картами за услуги или
покупку товара в магазинах, авиакомпаниях, туристических фирмах, поликлиниках,
страховых фирмах и т.д. И при этом воспользоваться различными скидками этих
предприятий и фирм;
. производить с помощью пластиковой карты безналичное
перечисление средств за услуги сотовой связи через банкоматы,
. оплата пластиковыми картами покупок товаров через Интернет
- магазины, оплата пластиковыми карточками Интернет услуг через банкоматы,
. получить через Интернет выписку о движении средств по
вашему карточному (банковскому) счету.
. избавиться от хлопот и неудобств, связанных поездками в
командировку и с пересечением границ и обменом валюты.
К сожалению, для российского пользователя банковская карта
представляет собой скорее больше не платежный инструмент, а средство снятия
наличных денег.
Это объясняется рядом причин, которые и предопределили
проблемы, существующие на рынке пластиковых карт в России.
Во-первых, отсутствие разветвленной сети банкоматов - это
основной сдерживающий фактор повсеместного использования пластиковых карт. Даже
снятие наличных не всегда просто осуществить. В удобном для вас месте
(ближайшем банкомате или пункте выдачи наличных денежных средств
"своего" банка, выдавшего карту) может не оказаться нужной суммы, и
придется куда-то ехать. Между тем бесплатно можно снять деньги только в
"своем" банке, а за снятие денег в"чужом" банке придется
заплатить комиссию, причем комиссию возьмет"свой" банк, но и
с"чужим" банком, установившим банкомат, он тоже поделится. Кроме
того, по инициативе "чужого" банка, установившего банкомат, в ряде
случаев взимается дополнительная комиссия за снятие наличных.
Таким образом, за получение наличных в "чужом"
банке придется заплатить в общей сложности довольно высокий процент. В ряде
регионов развитие инфраструктуры по обслуживанию банковских карт различных
платежных систем отстает от темпов эмиссии карт.
Однако за последние годы наблюдается активный рост количества
банкоматов и точек розничной торговли, где можно оплатить покупки, что также
способствует росту количества пользователей пластиковых карт.
Вторая проблема - это высокий уровень тарифов по обслуживанию
банковских карт. Например, при использовании рублевой карты за границей
приходится нести дополнительные затраты по конвертации. Зависеть они будут от
курса платежной системы (ПС), по которому она рассчитывается с банками, от
курса банка-эмитента и его дополнительной комиссии, взимаемой с владельцев пластиков.
При оплате товаров, услуг или снятии денег в банкоматах и
пунктах выдачи наличных валюта операции сначала переводится в валюту расчетов
банка-эквайера с платежной системой - курс устанавливает сама ПС, и простому
потребителю его узнать невозможно, так как эту информацию системы считают своей
коммерческой тайной. Потом валюта расчетов трансформируется в валюту счета
клиента по курсу банка-эмитента. Если все три валюты (проведенной операции,
расчетов с ПС и счета карты) разные, возникает двойная конвертация, в
результате которой владельцу карты приходится расплачиваться по крайне
невыгодному для него курсу.
Третья проблема - это мошенничество при использовании
пластиковой карты. Конечно, осознавая слабую защищенность операций с
пластиковыми картами, населения стремится обезопасить заработанные деньги.
Поэтому, для стимуляции населения к использованию пластиковых карт, в России
были придуманы зарплатные проекты, но и это не мотивировало людей к внедрению в
свою жизнь столь удобного банковского продукта - пластиковой карты.
В экономике роль безналичных расчетов для
организации состоит в том, что они выступают условием завершения сделок или
выполнения принятых ранее обязательств, способствуют обеспечению кругооборота
товара (услуг) и денег, объединяющего всю экономику.
Для коммерческих банков расчеты - один из
главных участков деятельности, во многом обслуживающий их процветание. По
данным банков, наибольший удельный вес в общей сумме доходов составляют доходы
от оказания услуг по переводу денежных средств. От качества расчетно-кассового
обслуживания зависят устойчивость и приток клиентуры и мобилизация крупных и
нередко бесплатных ресурсов для проведения активных операций. Расчетные
операции занимают около две трети всего операционного времени работы банков.
Объем требований клиента к банку
отражается на его расчетном (текущем) счете. На корреспондентских счетах банков
отражаются уже суммы требований к банкам-корреспондентам. Сложность и важность
расчетных взаимоотношений предопределяет необходимость установления
единообразия посредством регулирования. Это требует выработки единой концепции
стандартизации и сертификации банковской деятельности. В рамках этой концепции,
как свидетельствует международная и отечественная практика.
Особое место в совершенствовании
безналичных расчетов занимает повсеместное внедрение новаций в проведение
безналичных расчетов.
Суть инновационных изменений в этой сфере
можно свести к следующему:
"многоканальная деятельность"
при сочетании новых и традиционных технологий и инструментов;
самообслуживание;
дистанционное обслуживание;
использование Интернета (виртуальные
банковские и финансовые технологии управления банковским счетом);
создание телефонных центров;
предоставление новых банковских продуктов
(услуг) на базе новых технологий
Во многих развитых странах все больше
операций проводится клиентами без посещения банка. Во Франции, например, прямую
связь с банком имеют около 300 тыс. клиентов. В США все крупные банки
предлагают своим клиентам обслуживание на дому.
Современные тенденции развития безналичных
расчетов обусловлены интенсивным развитием современных информационных
технологий и основаны не на развитии новых форм платежных инструкций, а на
создании принципиально нового механизма безналичного денежного обращения на
основе использования так называемой безбумажной технологии [19, с. 19].
Поэтому очень важным является дальнейшее
развитие безналичных расчетных операций с использованием различных
коммуникационных систем: почтовой, телеграфной, телетайпной, телексной и
других, а также электронной связи, когда носителями платежных инструментов
являются электронные импульсы и дискеты.
Во многих странах сегодня повсеместно
применяются IT-технологии и развивается e-banking. Эти услуги предоставляют
клиенту возможность удаленного управления своим счетом с использованием тех или
иных телекоммуникационных сетей. В нашей стране уже несколько лет существует
индустрия интернет-банкинга. Вряд ли ее обороты можно назвать очень большими,
однако данная услуга успешно развивается и доказала свою перспективность в
Беларуси. Несмотря на недоверие большинства населения к Интернет-технологиям,
число клиентов, предпочитающих дистанционный способ общения с банком постепенно
увеличивается. Специалисты банков отмечают, что клиенты все чаще используют
Интернет не только для проверки финансового состояния, но и в качестве
инструмента для работы с банковскими продуктами.
Интернет-банкинг является наиболее
совершенным и перспективным воплощением технологии домашний интернет. В отличие
от системы "Клиент-банк", Интернет-банкинг не привязан к конкретному
компьютеру с установленным программным обеспечением. Клиент может
активизировать систему с любого компьютера при помощи электронного пароля или
электронного ключа. Таким образом, он может получить банковские услуги в любом
месте земного шара и на любом компьютере. В нашей стране подобные услуги
оказываются банками только корпоративным клиентам - юридическим лицам. Банки
позволяют клиенту получать в электронном виде выписки со счета, переводить
средства на любой счет в другом банке, а так же по специальным шаблонам
осуществлять коммунальные платежи, оплачивать счета за связь.
Модернизация телекоммуникационных систем,
используемых для осуществления дистанционного обслуживания банковских клиентов,
обусловила появление новой концепции организации банковской деятельности Dialog
banking, согласно которой моно - и многофункциональные информационные автоматы
освобождают сотрудников от рутинной работы, а сами сотрудники ориентируются на
контактное интеллектуальное обслуживание клиентов.
Создание зон самообслуживания позволяет
резко снизить нагрузку на специалистов операционного зала банка и
соответственно сократить количество исполнителей. Создаются и полностью
автоматизированные филиалы, представляющие собой помещение, оснащенное специальным
банковским оборудованием. Они могут располагаться в жилых зданиях, на
территории магазинов, промышленных объектов, вокзалов и оказывают услуги в
автоматическом режиме 24 часа в сутки.
Развитие системы безналичных расчетов в РФ
находит государственную поддержку. Ведь именно государство должно быть
заинтересовано в широком привлечении средств населения в банки, сокращении
наличной денежной массы и затрат на ее поддержание, сокращении масштабов
теневого экономического оборота и контроле за операциями на потребительском
рынке.
Поэтому органы власти заинтересованы в
развитии платежной системы нашей страны. Действующая в республике платежная
система нуждается в некоторых усовершенствованиях в плане повышения
эффективности управления платежными потоками со стороны банков и создания
оператором системы - Национальным банком - условий, способствующих снижению
объемов денежных средств (или ликвидности), которые необходимы банкам для
безостановочного прохождения платежей [25].
Следует отметить, что Центральный банк
Российской Федерации уделяет особое значение развитию платежной системы и в
заявлении Правительства Российской Федерации и Центрального банка Российской
Федерации о "Стратегии развития банковского сектора Российской Федерации
на период до 2015 года" были озвучены основные задачи, условия их решения
и меры по их реализации для создания высокоэффективной платежной системы.
Рассмотрим эти задачи.
Задача первая. Проведение мероприятий по
расширению безналичных расчетов, внедрение современных технологий и методов
передачи информации, повышение защищенности информационных систем, обеспечение
эффективного и надежного обслуживания всех участников расчетов.
Задача вторая. Разработка Банком России
системы валовых расчетов, осуществляемых в режиме реального времени. Такая
система предназначена для проведения крупных, срочных, приоритетных платежей,
генерируемых межбанковскими рынками, рынками ценных бумаг и другими
пользователями, и позволит существенно повысить роль платежной системы России в
обеспечении эффективной работы финансовых рынков и осуществить в дальнейшем ее
интеграцию с международными платежными системами.
Задача третья. Совершенствование тарифной
политики в сфере предоставления платежной системой России услуг пользователям,
включая органы федерального казначейства.
Задача четвертая. Осуществление разработки
и внедрение унифицированных форматов электронных документов, используемых при
проведении расчетов.
Задача пятая. Совершенствование
регулирования действующих в стране частных платежных систем, обеспечивающих
внутрибанковские расчеты, расчеты на основе межбанковских корреспондентских
отношений и клиринговые (неттинговые) расчеты.
Задача шестая. Для сокращения наличного
денежного оборота развитие правовой и методологической базы, способствующей
внедрению безналичных инструментов платежа с использованием специальных
средств, базирующихся на современных информационных технологиях, включая
платежные карты.
Задача седьмая. Создание клиринговых
систем, которые смогут предоставлять дополнительные платежные услуги с
использованием платежных карт и тем самым способствовать распространению их в
Российской Федерации.
Задача восьмая. Развитие и расширение
применения документарных форм расчетов, включая аккредитивы.
Задача девятая. Унификация
законодательства Российской Федерации и норм банковского регулирования в
соответствии с международными правилами и практикой в области документарных
операций.
Со стороны Национального банка должен быть
обеспечен эффективный постоянный надзор за функционированием системы безналичных
расчетов по розничным платежам, направленный на формирование заинтересованности
населения в предлагаемых банками розничных услугах и укрепление доверия к
национальной валюте.
С целью повысить эффективность, надежность
и безопасность функционирования национальной платежной системы, своевременного
и качественного осуществления расчетов продолжается работа по совершенствованию
нормативно-правовой базы платежной системы, расширению набора инструментов
монетарного регулирования.
Для повышения эффективности банковских услуг ОАО КБ
"Банк Уссури" по пластиковым картам целесообразно внедрить ряд
банковских проектов по предоставлению разнообразных дополнительных сервисов.
Организация работы ОАО КБ "Банк Уссури" в области
операций с пластиковыми картами построена следующим образом.
Заключение Договора осуществляется путем присоединения
Клиента к Правилам Банка. Документальным подтверждением оферты, сделанной
Клиентом является передача в Банк заполненного и собственноручно подписанного
Заявления на открытие карточного счёта и предоставление банковской карты.
Подписывая Заявление, Клиент подтверждает, что он ознакомлен
и полностью согласен со всеми положениями Правил, действующими Тарифами,
Памяткой держателя карты "О мерах безопасного использования банковских
карт" и обязуется их исполнять.
Банк открывает Клиенту Карточный счёт на основании надлежащим
образом оформленного Заявления и иных предоставленных Клиентом документов
(необходимых для его идентификации и открытия Счёта в соответствии с
действующим законодательством РФ и внутрибанковскими нормативными документами),
после принятия Банком положительного решения об открытии Карточного счёта.
Банк открывает Клиенту Карточный счёт и обеспечивает расчёты
по нему в соответствии с действующим законодательством Российской Федерации,
внутрибанковскими нормативными документами.
Банк выдаёт Клиенту Уведомление, которое является для Клиента
единственным документом, подтверждающим факт заключения Сторонами Договора
(факт акцепта Банком оферты Клиента).
В Уведомлении об открытии счёта Банк указывает реквизиты
Карточного счёта.
Клиент, поставивший свою подпись на Заявлении и получивший
Уведомление об открытии Карточного счёта, обязуется обеспечить использование
Карты/Карт в строгом соответствии с Правилами и сохранность переданного ему
Уведомления, удостоверяющего, факт заключения Клиентом Договора, в течение
всего срока его действия, а также не менее 3 лет со дня его прекращения.
Клиент обязуется не использовать Карточный счёт для
совершения операций, связанных с осуществлением предпринимательской
деятельности, либо иных операций, противоречащих действующему законодательству
Российской Федерации.
Предоставление персонифицированной Карты Держателю
осуществляется в срок не более 7 (семи) рабочих дней со дня поступления в Банк
надлежащим образом оформленного Заявления и иных документов, необходимых для
открытия Карточного счёта в соответствии с требованиями действующего
законодательства Российской Федерации и внутрибанковских нормативных
документов, а также денежных средств, необходимых для оплаты комиссионного
вознаграждения и внесения первоначального взноса (при наличии), установленных
Тарифами Банка.
Сумма комиссионного вознаграждения, взимаемая при первичном
предоставлении Карты до открытия Клиенту Карточного счёта, может зачисляться
Клиентом при подаче Заявления на его текущий счёт, открытый в Банке.
Настоящим Клиент на условиях заранее данного акцепта и без
дополнительных распоряжений поручает Банку списывать средства с текущего счёта
Клиента в уплату комиссионного вознаграждения за предоставление банковской
карты выбранной категории в соответствии с Тарифами Банка.
Карта является собственностью Банка и по его первому
требованию должна быть немедленно возвращена в Банк.
Банк гарантирует соответствие Карт требованиям Международной
платежной системы и возможность использования Карт для оплаты товаров, работ
и/или услуг и получения наличных денежных средств, в соответствии с правилами
данной Платежной системы.
Срок действия Карты устанавливается Банком. Карта
действительна по последний день месяца года, указанного на её лицевой стороне,
включительно.
По окончании срока действия Карты и при наличии на Карточном
счёте денежных средств, достаточных для оплаты соответствующей комиссии, Банк
предоставляет Карту с новым сроком действия без дополнительных инструкций и
заявлений со стороны Клиента и списывает комиссию с Карточного счёта Клиента. О
своём намерении не переоформлять Карту на новый срок действия Клиент
информирует Банк в письменной форме не менее чем за 40 (сорок) дней до
окончания срока действия Карты.
Одновременно с Картой Держателю под роспись предоставляется
конверт с ПИН-кодом.
В случае обнаружения утери (хищения, изъятия и т.п.) и/или
предполагаемого использования Карты неуполномоченными лицами Держатель обязан
незамедлительно после обнаружения факта утраты известить об этом Банк по
телефону Службы клиентской поддержки: 8-800-100-45-70, звонок на данный номер
бесплатный. Служба помощи принимает сообщениями об утрате карты, подозрении на
мошенническое использование карты или ее реквизитов, проводит блокировку карты
и консультирует о дальнейшем порядке действий.
Всякое устное извещение об утрате / краже / ином изъятии, а
также незаконном использовании Карты должно быть подтверждено последующим
письменным сообщением Держателя (в подразделении Банка с подробным изложением
обстоятельств утраты / кражи / иного изъятия, а также сведений о незаконном
использовании).
Предоставление Карты взамен утраченной / скомпрометированной
осуществляется на основании поступившего в Банк письменного заявления Держателя
(по форме утверждённой Банком).
В случае утраты Карты за границей Российской Федерации
Держатель может обратиться в Службу экстренной помощи платежной системы
MasterCard Europe (MCGS) для экстренной замены Карты, получения наличных
средств или принятия мер по блокировке Карты. Комиссионное вознаграждение за
указанные услуги будет списано с Карточного счёта Держателя в размере,
установленном Платежными системами и / или Тарифами Банка.
В случае трёх неправильных попыток набора ПИН-кода Карта автоматически
блокируется, проведение операций с использованием ПИН-кода по Карточному счёту
приостанавливается. Для разблокировки Карты и возобновления операций по
Карточному счёту Держатель должен обратиться в любое подразделение Банка для
составления соответствующего заявления.
Зачисление средств на Карточный счёт может быть произведено в
наличной или безналичной формах Клиентом, а также иными лицами в соответствии с
требованиями действующего законодательства Российской Федерации.
Банк зачисляет поступившие на Карточный счёт денежные
средства не позднее дня, следующего за днем поступления в банк соответствующего
платежного документа.
Банк осуществляет расчёты с Клиентом по операциям совершенным
с использованием Карт на основании Реестра операций, получаемого из
Процессингового центра, не позднее дня, следующего за днем поступления в Банк
соответствующего указанного документа.
Клиент поручает Банку списывать на условиях заранее данного
акцепта без дополнительных распоряжений со стороны Клиента следующие средства:
суммы обязательств Клиента перед Банком, срок исполнения
которых наступил;
суммы, выставленные к оплате Клиенту платежной системой в
реестре операций;
суммы комиссионного вознаграждения в соответствии с
действующими Тарифами, а также суммы комиссионного вознаграждения,
установленного платежными системами и другими банками;
для оплаты несанкционированного овердрафта;
для оплаты штрафов, погашения овердрафта и штрафных
процентов, согласно действующим Тарифам Банка;
для оплаты фактически проведенных Банком расходов, связанных
с предотвращением незаконного использования Карты, как Держателем карты, так и
третьими лицами (блокирование карты, постановка в стоп-лист, изъятие Карты и
т.п.);
суммы, ошибочно зачисленные на Карточный счёт Клиента;
налоги и сборы, взимаемые при проведении операций по
Карточному счёту, в соответствии с действующим законодательством Российской
Федерации;
на основании исполнительных и приравненных к ним документов и
в иных случаях, установленных действующим законодательством и настоящими
Правилами.
Банк всегда в полном объеме оплачивает операции совершенные с
использованием Карт на основании Реестра операций, независимо от достаточности
средств на Карточном счёте. В части, недостающей для полной оплаты операций
совершенных с использованием Карт на основании Реестра операций, и уплаты всех
установленных Тарифами комиссий, пеней и штрафов, у Клиента возникает
перерасход средств по Карточному счёту (несанкционированный овердрафт), на
сумму которого начисляются установленные действующими Тарифами пени или штрафы.
При наличии у Клиента договора об овердрафтном кредитовании Карточного счёта,
перерасход средств по Карточному счёту образуется при превышении установленных
вышеуказанным договором лимитов кредитования.
Любые поступления денежных средств на Карточный счёт Клиента
автоматически уменьшают сумму задолженности при возникновении овердрафта
(санкционированного/несанкционированного). Банк самостоятельно устанавливает
очередность погашения образовавшейся задолженности.
Клиент пополняет Карточный счёт в срок не позднее 30
календарных дней с даты образования несанкционированного овердрафта в размере,
достаточном для погашения суммы задолженности по несанкционированному
овердрафту и суммы процентов, начисленных Банком за каждый день существования
задолженности с даты, следующей за датой образования задолженности по дату её
погашения включительно, а также иных платежей в пользу Банка в соответствии с
настоящими Правилами и Тарифами Банка.
Банк списывает с Карточного счёта, поступившие денежные средства,
и направляет их в погашение задолженности Клиента. Средства списываются по мере
их поступления в размере, достаточном для погашения текущей задолженности
Клиента в полном объеме (при достаточности средств на Карточном счёте), либо в
объеме имеющихся на Карточном счёте средств (при их недостаточности для
погашения задолженности в полном объеме).
Денежные средства, находящиеся на Карточном счёте, могут быть
использованы Клиентом только для расчётов с использованием Карты или ее
реквизитов. Операции по Карточному счёту без использования Карты допускаются
при пополнении Карточного счёта, уплате комиссий Банка и возврате Клиенту
остатка денежных средств при закрытии Карточного счёта.
В случае наложения ареста на Карточный счёт или выставлении
каких-либо требований в случаях, предусмотренных действующим законодательством
РФ, Клиент обязан компенсировать Банку суммы операций, подлежащих списанию с
Карточного счёта после наложения ареста на него или при выставлении каких-либо
требований к Карточному счёту.
В случае если валюта Карточного счёта отличается от валюты, в
которой совершена операция, Банк осуществляет списание с Карточного счёта в
соответствии с действующими Тарифами с учетом курса международной платежной
системы на дату обработки платежной системой операции по банковской карте. Дата
обработки операции может не совпадать с фактической датой совершения операции.
Возникшая вследствие этого разница курсов валют, не может быть предметом
претензии со стороны Клиента.
В случае совершения операции наличного и/или безналичного
пополнения Карточного счёта в валюте, отличной от валюты Карточного счёта,
Клиент предоставляет Банку право без дополнительного распоряжения/уведомления
производить конвертацию средств в валюту Карточного счёта, согласно обменному
курсу и Тарифам Банка.
Закрытие Карточного счёта и истребование Клиентом остатка
средств осуществляется по истечении 45 (Сорока пяти) дней с момента подачи
заявления о закрытии Карточного счёта и возврата всех основных и дополнительных
Карт в Банк.
На остаток средств на Карточном счёте Банк начисляет проценты
по ставке и на условиях, определенных в Тарифах. При начислении процентов по
Карточном счёту месяц принимается равным фактическому количеству дней, год -
действительному числу календарных дней в году. Проценты на остаток денежных
средств на Карточном счёте начисляются со дня, следующего за днем поступления
суммы на Карточный счёт, по день окончания срока размещения денежных средств на
Карточном счёте включительно. Проценты начисляются и выплачиваются ежемесячно,
в последний рабочий день календарного месяца и при закрытии Карточного счёта, в
безналичном порядке путем перечисления на Карточный счёт.
В случае издания Банком России нормативно-правовых актов,
предусматривающих изменение порядка бухгалтерского учета операций, совершаемых
с использованием банковских карт, Клиент предоставляет Банку право (без
дополнительных распоряжений со стороны Клиента) в одностороннем порядке с
последующим уведомлением Клиента открыть новый счёт для учёта операций с
использованием банковских карт, перенести остаток денежных средств с ранее
открытого Карточного счёта на вновь открытый счёт Клиента, а также закрыть
ранее открытый Карточный счёт Клиента с соблюдением требований
нормативно-правовых актов Банка России.
По Карточному счёту отражаются все операции, совершаемые по
всем Картам, выпущенным в рамках заключенного Банком и Клиентом Договора. В
целях информирования Клиента о проведенных по Карточному счёту операциях и о
размере задолженности Банк ежемесячно, не позднее 3-го рабочего дня месяца,
следующего за отчетным, формирует Клиенту выписку. Выписка, в которой отражены
все операции по Карточному счёту, может быть предоставлена только Клиенту или
лицу, уполномоченному Клиентом.
Клиент обязан получать выписки при личной явке в Банк не реже
одного раза в месяц в срок не позднее 5-го рабочего дня месяца, следующего за
отчётным. По истечении вышеуказанного срока выписка по Картонному счёту
считается полученной Клиентом.
При личной явке выписка выдается Клиенту или иному лицу на
основании доверенности, оформленной в соответствии действующим
законодательством Российской Федерации.
Клиент без каких-либо дополнительных распоряжений со своей
стороны даёт согласие на получение информации об операциях, проведённых по
Карточному счёту, в случае предоставления ему Банком возможности постоянного
доступа к информации по Карточному счёту, в том числе в целях получения
выписки, о чём Клиент будет уведомлен Банком дополнительно.
Клиент / Держатель дополнительной Карты может:
получить информацию о последних операциях и остатке на
Карточном счёте/Карте, выбрав соответствующее меню на мониторе банкомата,
другого предназначенного для этого устройства самообслуживания Банка или
посредством СМС-услуг, направив соответствующий запрос в Процессинговый центр;
получить информацию об остатке средств на Карточном
счёте/Карте по телефону Службы клиентской поддержки: (4212) 450-700
(круглосуточно), используя кодовое слово (указанное в Заявлении). Изменение
пароля для обращения в Службу клиентской поддержки осуществляется Держателем
при его личном обращении в подразделение Банка при предъявлении Держателем
Карты и документа, удостоверяющего личность;
воспользоваться услугами смс-информирования.
Рассматривая организацию работы ОАО КБ "Банк
Уссури" в области операций с пластиковыми картами, можно выделить
следующие проблемы:
1. преобладание карт, выданных в рамках
зарплатных проектов, больше 70% карт. Этот показатель, характеризует одну из
важнейших проблем банковского сектора - отсутствие клиентоориентированности в
предложении продуктовой линейки. Банк не имеет возможности удовлетворить
потребности населения и заинтересовать в том или ином продукте, мотивируя к
покупке пластиковой карты. Однако, для большинства крупных банков
удовлетворение потребностей населения, является первостепенным, ведь только так
можно заинтересовать и продать банковские продукты;
. узкая продуктовая линейка пластиковых
карт, как для населения, так и для организаций, в качестве зарплатных проектов.
Продукты банка не охватывают такие целевые аудитории, как молодежь и
пенсионеры, для которых многие банки разрабатывают отдельные продукты. Можно
сделать вывод, что ОАО КБ "Банк Уссури" есть куда стремиться и
развиваться, наращивая число держателей карт;
. отсутствие рекламы пластиковых карт
среди населения, в СМИ и на телевидении. Данная проблема, влияет на выбор
клиентом банка для открытия карточного счета, и, соответственно, на число
клиентов банка;
. слабое развитие эквайринга в торговых
сетях. В ОАО КБ "Банк Уссури" отсутствует свой процессинговый центр,
который осуществляет расчеты по операциям с пластиком через POS-терминалы в
ТСП. На данный момент, банк осуществляет процессинг операций с пластиковыми
картами, через всемирно известную компанию UNITED CARD SERVICE [10], данный
способ значительно увеличивает комиссию за interchange, взимаемую с ТСП,
соответственно, эквайринг данного банка является менее конкурентноспособным по
сравнению с остальными банками.
В итоге, из-за совокупности проблем в
пластиковом бизнесе ОАО КБ "Банк Уссури" не может занять уверенную
высокую позицию на рынке банковских услуг и получать дополнительный доход от
операций с пластиковыми картами, определяемый экспертами в 135 тыс. руб. На наш
взгляд, решение поставленных проблем особенно необходимо, так как,
совершенствуя любое направление в деятельности банка, он повышает свой имидж и
формирует позитивное, доверительное отношение.
Хотелось бы заметить, что проблемы в
области операций с пластиковыми картами, к сожалению, существуют и добиться
конечной цели - преобладание безналичных расчетов над наличными, возможно,
только при качественной и плодотворной работе в данном направлении в течение
нескольких лет. Причём данная задача должна решаться крупными представителями
банковского сектора, и первостепенно пропагандировать использование банковских
пластиковых карт в повседневной оплате товаров и услуг. И самым важным является
тот факт, что пластиковые карты смогут заменить наличные только в том случае,
если их использование будет минимально дешёвым, если инфраструктура будет
развита на столько, что позволит сделать операции с картами более удобными и,
соответственно, если безопасность будет на высшем уровне. Только при
соблюдении, данных условий, возможно внедрение карт повсеместно.
Перспективность развития сектора банковских карт, как
направление работы банков, общепризнанна в мировой практике.
Высокотехнологичные методы работы с клиентом позволяют перевести работу на
качественно новый уровень, предоставляя более широкий спектр услуг, все более
широким массам населения.
Модернизация расчетов, совершенствование банковских
технологий в целях создания современной системы расчетов является одним из
основных направлений деятельности ОАО КБ "Банк Уссури. Цель - создание
современной автоматизированной системы расчетов, работающей преимущественно в
режиме реального времени.
Расширение эквайринговой сети - одно из приоритетных
направлений в деятельности банка, которое должно по возможности охватывать весь
перечень карточных продуктов.
Предоставление эквайринговых услуг предприятиям торговли и
сервиса предполагают организацию возможности приема к оплате за товары и услуги
пластиковых карт различных систем. Рентабельность этого направления бизнеса для
банка непосредственно связана с размерами направленных денежных потоков в
торговую сеть. Но наиболее привлекательные предприятия торговли, в которых
проходит основной оборот по картам, предъявляют высокие требования к качеству
обслуживания со стороны банка-эквайера и возможности интеграции предлагаемых
решений в общую систему учета предприятия.
Вероятность возникновения мошеннической операции существует в
равной степени во всех банках России.
Самые простые рекомендации, для того чтобы избежать кражи
денег с карты должны быть оговорены в памятке ее держателя:
− старайтесь пользоваться привычными банкоматами или
выбирайте банкоматы в крупных торговых центрах или отделениях банка;
постарайтесь не пользоваться"подозрительными" банкоматами или
банкоматами, которые расположены на улице;
− перед использованием банкомата осмотритесь вокруг, не
следует использовать "пластик" в присутствии подозрительных людей,
или если банкомат выглядит небезопасно или слишком изолированно;
− ни в коем случае никому не сообщайте ПИН-код к своей
пластиковой карте, ни сотруднику банка, ни отзывчивому прохожему, который
изъявляет желание помочь вам с банкоматом, в случае возникновения у вас
каких-либо проблем;
− следует убедиться, что люди, которые ожидают своей
очереди снять деньги, находятся на достаточном от вас расстоянии; в любом
случае постарайтесь прикрывать рукой клавиатуру, когда вводите свой ПИН-код;
− банкомат не должен выглядеть подозрительно; следует
проверить, не прикреплены ли к банкомату какие-либо дополнительные устройства;
на экране банкомата не должно быть никаких дополнительных инструкций, а также
вызывающих сомнение пустых экранов;
− не позволяйте никому отвлекать вас при пользовании
банкоматом, не откликайтесь на предложение о помощи в совершении операции или
разрешения какой-либо другой сложившейся ситуации;
− воспользуйтесь другим банкоматом, если требуется
усилие для погружения карты в отверстие банкомата, или в случае, если вы
чувствуете, что банкомат работает не так, как обычно;
− немедленно сообщите в банк по телефону горячей линии,
если ваша карта осталась в банкомате или с ней что-либо произошло, в случае
если вы не помните телефон своего банка, то обратитесь в другой банк (телефон
должен быть указан на банкомате). В случае обращения в другой банк необходимо
помнить номер карты, поэтому сохраняйте отдельно номер вашей карты;
− необходимо регулярно проверять выписки с вашего
банковского счета, а также остаток по карте; в случае малейшего несоответствия
необходимо незамедлительно обратиться в банк за разъяснениями;
− в некоторых случаях целесообразнее заплатить комиссию
за снятие наличных средств в чужом банкомате, нежели пользоваться сомнительными
устройствами для получения наличных.
Платежные системы, в свою очередь, разрабатывают стандарты
безопасности, применение которых снижает риски мошенничества (такие, как PCI
DSS, PA DSS, PCI PED и др.), и обязывают все компании их исполнять. Это
касается торгово-сервисных организаций, непосредственно принимающих пластиковые
карты к оплате, а также банков, процессинговых центров, платежных шлюзов и
других организаций, через которые проходят платежи по пластиковым картам. Не
забыты и разработчики программного обеспечения для обработки и проведения
платежей по картам, а также разработчики устройств ввода PIN-кода, для которых
недавно были приняты новые стандарты безопасности.
Банки, которые авторизуют платежи, и те банки, которые
выпускают сами карты, также активно работают над снижением рисков: внедряют
системы
мониторинга платежей, позволяющие выявить мошеннические транзакции,
разрабатывают правила проведения платежей для торговых точек, предоставляют
сервис мгновенного оповещения держателя карты о снятии у него средств по SMS и
т.п.
Для организации защиты сетевых соединений с банкоматами
следует иметь национальную защиту. Российская компания "Техносерв"
предлагает реализовать схему организации связи, представленную на иллюстрации
(рис. 15).
Рисунок 15 - Схема организации связи
Для организации защищенного соединения на стороне платежного
терминала (банкомата) используется StoneGate Multi-Link VPN SGV-200. Одним
интерфейсом StoneGate подключается к банкомату, другими, через нескольких
провайдеров, во внешнюю публичную сеть, например, в сеть Интернет через CDMA и
GPRS. Особенностью применения данного устройства является еще и то, что
VPN-модуль позволяет организовывать только VPN-соединения, не позволяя пропускать
через себя открытые соединения, что гарантирует защищенность банкомата от
несанкционированных вторжений.
Внедрение новых банковских продуктов и технологий связано с
активной работой банка по расширению спектра услуг для своих клиентов и выходом
на новые рынки и технологии.
Работу с клиентами - физическими лицами следует строить
следующим образом, представленным в таблице 15.
Таблица 15 - Стратегия работы ОАО КБ "Банк Уссури"
с клиентами - физическими лицами
Виды
мероприятий
Ожидаемый
результат
Особое внимание
- VIP-клиентам, которым будет предоставляться возможность воспользоваться
картами VISA Gold на льготных условиях.
Привлечение
VIP-клиентов.
Продвижение
карточек VISA "Пенсионная".
Привлечение
пенсионеров, резервы работы с которыми далеко не исчерпаны.
Популяризация
карт VISA - "Молодежная" и VISA - "Студенческая",
ориентированных на представителей молодого поколения.
формирование
устойчивого стереотипа и подготовки будущей клиентской базы.
Выплата пенсий и социальных пособий на счета банковских карт,
с учетом емкости данного рынка, значительно увеличит объемы эмиссии карт,
выпуск и обслуживание которых невозможны без создания собственного
процессингового центра.
И, наконец, низкий уровень информированности граждан о
продуктах, предлагаемых теми или иными банками. Данная проблема может быть
решена путем эффективной рекламы.
В настоящее время соотношение между безналичными платежами по
картам и операциями по снятию наличных в ОАО КБ "Банк Уссури" пока
остается неизменным и составляет10% на90%.
Стимулом к использованию пластиковых карт в ОАО КБ "Банк
Уссури" будет сочетание двух условий. Первое: механизм расчетов по карте
должен быть не менее удобен, чем с использованием наличных денежных средств.
Второе: пользование картами должно быть доступным, то есть минимальным по
стоимости и выгодным клиенту.
Тем не менее, несмотря на наличие препятствий и трудностей, а
также на довольно крупные начальные затраты, связанные с запуском и отработкой
технологий использования пластиковых карт, ОАО КБ "Банк Уссури" всё
активнее использует этот инструмент для реализации стратегических целей по
развитию ритейлового бизнеса.
Банк расширяет сеть банкоматов, становится участником ОРС,
тем самым содействует в создании комфортных условий для клиентов банков,
являющихся держателями пластиковых карт. Но как видно из анализа пластикового
бизнеса банка, в ОАО КБ "Банк Уссури" существуют проблемы, для
разрешения которых, по нашему мнению, необходимо внедрение следующих
направлений совершенствования:
. расширить продуктовую линейку банка, при этом адаптировать
продукты под конкретную целевую аудиторию, охватить сегмент молодежи и людей
пенсионного возраста, сотрудничая, например, с ВУЗами. Добиться увеличения
эмиссии карт для физических лиц, в противовес зарплатным проектам;
. активно внедрять программы лояльности для пользователей
пластиковыми картами, стимулировать совершению максимального количества
транзакций по карте, что даст возможность банку получать дополнительную
прибыль;
. разработать и внедрить кобрендинговые карточные продукты,
которые набирают популярность, как за рубежом, так и в России. На сегодняшний
день, наиболее популярными являются кобренды с предприятиями торговли или
авиаперевозчиками. Возможно, создать мультибрендинговую кредитную карту для
автомобилистов;
. развивать эквайринг, построить собственный ПЦ по обработке
операций с пластиковыми картами. Такой ПЦ поможет снизить проценты за эквайринг
для предприятий торговли и услуг, и, следовательно, привлечь большее количество
предприятий на сотрудничество в данной сфере. А банк в свою очередь, сможет
увеличить доходы и партнерские отношения;
. начать развитие партнерских отношений с организациями,
осуществляющими микрокредитование по средствам пластиковых карт. Банк в этих
отношениях будет заниматься выпуском пластиковых карт, персонализацию,
обслуживание и зачисление, соответственно банк будет получать доходы
сопряженные с операциями по картам, при этом с минимально низким уровнем риска,
что немаловажно для банка;
. начать эмиссию карт VISA Classic Unembossed в рамках
зарплатных проектов, что позволит получить дополнительную прибыль банка от
транзакций совершенных с пластиковыми картами в предприятиях торговли и услуг;
. начать работы с кредитными картами, совместив её, например.
с мульти - или кобрендинговым проектом. Данные карты являются очень популярными
среди населения зарубежных стран и приносят выгоду всем участникам договорных
отношений в рамках этого проекта. Кроме того, данная новинка, так же сможет
привлечь клиентов к услугам данного банка;
. уделить особое внимание дизайну пластиковой карты, т.к. в
условиях рынка, каждое отличие товара от конкурентов, может стать его
преимуществом, тем более, когда продуктовая линейка пластиковых примерно схожа.
Так же хотелось бы обозначить, что на наш взгляд, применение
банком наших предложений по совершенствованию операций с пластиковыми картами,
поможет вывести банк на новый уровень и сделать его более клиент
ориентированным. Банк сможет повысить доходность пластиковых карт и
удовлетворять потребности клиентов, мотивируя их на обслуживание только в ОАО
КБ "Банк Уссури". Тем более в условиях возрастающей конкуренции, банк
должен обладать конкурентными преимуществами и быть нацелен предоставление
клиентам:
максимально широкой продуктовой линейки, для удовлетворения
потребностей всех потенциальных клиентов;
адаптированные продукты под конкретный сегмент населения, с
разработанной ценовой политикой;
безопасность использования продуктов, предоставляя
действенные способы защиты операций;
высокий уровень и качество обслуживание всех клиентов, как
фактических, так и потенциальных;
широкую банковскую инфраструктуру, банкоматы, call - центр,
видео консультации, и т.п.
На наш взгляд, соблюдение указанных стандартов банковской
деятельности и внедрение новых направлений совершенствования операций с
пластиковыми картами, сделают банк высоко конкурентным в пластиковой банковской
индустрии.
Как утверждает большинство специалистов: "Будущее
банковских услуг - за пластиковыми картами". И это действительно так, -
несмотря на целый ряд проблем, российский рынок пластиковых карт развивается
достаточно быстрыми темпами и внушает большие надежды.
В условиях современной конкурентной борьбы на рынке розничных
финансовых услуг огромное значение приобретает широкая продуктовая линейка
предлагаемая банками населению. При этом важным фактором конкурентоспособности
продуктов и услуг, предоставляемых тем или иным кредитным институтом, является
их гибкость, способность удовлетворять различные потребности клиентов в
зависимости от изменения конъюнктуры и поведенческих настроений клиентов.
Исходя из предложенных в подразделе 3.2 проектных мероприятий
проведем экономическое обоснование для каждого мероприятия и определим предполагаемые
доход и прибыль от внедрения данных проектных мероприятий.
ОАО КБ "Банк Уссури" следует предложить крупным
предприятиям и организациям города перевести выдачу зарплаты, пенсий и
стипендий не через кассу предприятия, а путем зачисления на пластиковые карты,
к карте прикрепить счет с револьверным кредитом или с допустимым минусом,
который будет рассчитываться пропорционально заработной плате.
Это решение определит экономическую выгоду банка в качестве
привлечения огромной доли клиентов, приобщения к культуре банковского
обслуживания, привлечения ежемесячно большой денежной массы.
При работе с VIP-клиентами следует разослать пластиковые
карты с револьверным кредитом, например, Visa Classic с лимитом в 30 000 рублей
своим клиентам, хоть раз бравшим в банке кредит и аккуратно по нему
расплатившимся. Клиент бесплатно получает карту международной платежной системы
VISA, которую можно использовать как для снятия наличных средств, так и для
оплаты товаров и услуг в России и по всему миру.
Соглашение о предоставлении револьверного кредита оформляется
аналогично кредитной линии - фактически заемщику открывается кредитная линия на
срок от одного года до двух лет.
Банку это решение позволит удерживать старых клиентов и
привлекает новых. Экономическая выгода от комиссий за обслуживание очевидна.
На наш взгляд, для осуществления предложения расширить
эквайринговую сеть, следует включить в нее не только супермаркеты, но и аптеки.
Это позволит пенсионерам охотнее использовать карту для оплаты товаров и услуг.
Для активизации молодежи необходимо включить в эквайринговую сеть спортклубы,
кинотеатры, интернет-кафе. Для более широкого использования пластиковых карт
как средства платежа следует ускорить переход на EMV-стандарты, что позволит
включить в эквайринговую сеть и такие многие дискаунтеры.
Банку это решение позволит удерживать старых клиентов и
привлекать новых. Экономическая выгода очевидна.
Реализация предложения компании "Техносерв"
реализовать схему организации связи, гарантирующую защищенность банкомата от несанкционированных
вторжений позволит банку повысить уровень конкурентоспособности путем доверия
клиентов. Данное решение позволит удерживать старых клиентов и привлекает
"новых". Экономическая выгода от комиссий за обслуживание очевидна.
Расчет экономической выгоды от предложенных мероприятий
представлен в таблице 16. Мероприятие
Потенциальное
количество клиентов, тыс. чел.
Доходы от
внедрения мероприятия, тыс. руб.
Предложение
револьверного кредита к зарплатной карте
488
53
Предложение
револьверного кредита VIP-клиентам
115
35
Расширение
эквайринговой сети
85
29
Реализация
предложения компании "Техносерв"
53
18
Итого по
предприятию
135
Итак, внедрение вышеназванных мероприятий способно повысить
доход банка на 135 тыс. руб.
Из анализа, проведенного во второй главе, следует, что ОАО КБ
"Банк Уссури" имеет конструктивную программу развития бизнеса
банковских карт. К сожалению, в данной программе мало внимания уделено
непосредственно ее продвижению, т.е. рекламно-информационной поддержке.
Основной задачей рекламно-информационной поддержки является
создание у общественности (потенциальных владельцев пластиковых карт ОАО КБ
"Банк Уссури") четкого стереотипа удобства и безопасности, пластиковых
карт ОАО КБ "Банк Уссури", по сравнению с наличными деньгами и
аналогичными услугами других банков. Фиксация данного стереотипа может быть
достигнута с помощью всех коммуникативных каналов (ТВ, радио, пресса, наружная
реклама, презентации на местах использования продукта (филиалы Сбербанка,
предприятия сферы услуг и торговли, предприятия, нуждающиеся в зарплатных
проектах)), которые способны эффективно воздействовать на наибольшую часть
аудитории.
Для обеспечения клиентов и потенциальных клиентов наиболее
полной информацией о предоставляемой ОАО КБ "Банк Уссури" услуге
необходимо:
снабдить места выдачи и обслуживания пластиковых карт
рекламно-
информационным материалом (стикеры на помещениях и окнах
обслуживания, инструктивный и презентационный материал по пользованию и
применению продукта, дорожные и уличные указатели на банкоматы, филиалы);
регулярно проводить сезонные комплексные рекламные кампании
по продвижению банковских карт ОАО КБ "Банк Уссури" (теле - и
аудиоролики, рекламные модули и статьи в прессе, наружная реклама продукта в
местах наибольшего скопления населения, стимулирование дисконтными кампаниями
совместно с партнерами по проекту);
проведение прямой рекламы, направленной на руководителей
стабильно работающих предприятий (рассылка по почте пакетов с презентационным
материалом, проведение семинаров и презентаций с руководителями предприятий);
создание информационных поводов для продвижения и фиксации
бренда пластиковой карты Сбербанка для инициации публикаций и выступлений в
печатных и электронных СМИ;
использование новейших информационных технологий (Интернет,
использование банкоматов для проката видеорекламы пользования пластиковой
картой).
Вся информация о спросе на предлагаемые услуги должна
оперативно поступать в ответственное подразделение, это необходимо для анализа
эффективности прилагаемых усилий по фиксации бренда пластиковых продуктов и
соответственно, увеличения объема эмиссии всего спектра карточных продуктов ОАО
КБ "Банк Уссури".
Работа персонала непосредственно с клиентом является
первостепенным фактором успешности рекламно-информационных мероприятий. С
учетом вышесказанного большое внимание необходимо уделить повышению уровня
специалистов работающих непосредственно с клиентами в отделениях банка.
Расчет изменения затрат за счет улучшения
организации работы с клиентами представлен в таблице 17.
Таблица 17 - Расчет изменения затрат за счет
улучшения организации работы с клиентами
Мероприятие
Затраты до
модернизации
Затраты после
модернизации
Экономия, тыс.
руб.
Повышение уровня
специалистов
125692
113056
12636
Переход на
новые нормы времени
292712
166352
126360
Итого по
предприятию
418404
279408
138996
Затраты на рекламу ОАО КБ "Банк Уссури" распределим
следующим образом, представленным в таблице 18.
Таблица 18 - Распределение рекламных средств ОАО КБ
"Банк Уссури"
Вид рекламы
Стоимость, руб
% от общей
стоимости
Телевизионная
реклама
126020
42,5
Наружная
реклама
51830
17,4
Реклама в сети
Интернет
95600
32,2
Прямая почтовая
реклама
23000
7,7
Итого рекламные
затраты
296450
100
Экономическая эффективность - экономический результат,
полученный в результате применения рекламного средства или проведения рекламной
кампании.
Абсолютно точно определить эффективность отдельных средств
рекламы и рекламной кампании в целом практически невозможно. Однако и
приблизительные подсчёты оправдывают себя.
Основным методом для анализа экономической
эффективности служат статистические и бухгалтерские данные.
Основными сложностями в определении
экономического эффекта являются:
любая реклама или рекламная кампания, как
правило, не дает полного эффекта сразу;
рост выручки или прибыли может быть вызван
другими (нерекламными) причинами.
Для подсчёта экономической эффективности
ОАО КБ "Банк Уссури" предлагаются следующие методы:
Расчёт рентабельности (рекламирования):
Р = (П / З) х·100 %, (1)
П - прибыль, полученная от рекламы;
З - затраты на рекламу.
Р = (67800/296450) х 100 = 22,8%
Итак, рентабельность рекламирования ОАО КБ "Банк
Уссури" составила 22,8%.
Можно сделать выводы, что все указанные мероприятия способны
оказывать эффективное воздействие на потенциальную аудиторию при условии
квалифицированного обслуживания персоналом банка и персоналом партнерских
организаций.
Итак, рассматривая организацию работы ОАО
КБ "Банк Уссури" в области операций с пластиковыми картами были
выделены проблемы в работе с банковскими картами, к которым относятся:
преобладание карт, выданных в рамках
зарплатных проектов;
узкая продуктовая линейка пластиковых
карт, как для населения, так и для организаций, в качестве зарплатных проектов;
отсутствие рекламы пластиковых карт среди
населения, в СМИ и на телевидении;
слабое развитие эквайринга в торговых
сетях;
отсутствие эффективной рекламы.
В целях совершенствования работы банка с
пластиковыми картами разработаны мероприятия по развитию и повышению
безналичных расчетов с использованием банковских карт.
Все предложенные мероприятия способны оказывать эффективное
воздействие на потенциальную аудиторию при условии квалифицированного
обслуживания персоналом банка и персоналом партнерских организаций.
Основными целями финансовой политики России являются
преодоление существенных различий между субъектами РФ по факторам развития и
уровню жизни, максимальное использование потенциала межрегионального сотрудничества.
Их достижение требует обеспечения необходимых средств для производства,
потребления и исключения неоправданных привилегий каким-либо территориям;
устранение финансовых барьеров на пути движения товаров, услуг, передачи
экономических полномочий и ответственности соответствующим руководителям.
Расширение банковского дела предопределяет
необходимость построения стратегии развития. Современный коммерческий банк как
финансовый посредник обеспечивает межотраслевое и межтерриториальное
перераспределение денежного капитала. Именно поэтому стратегия развития
пластиковых платежных инструментов должна учитывать особенности рынка
пластиковых карт той или иной территории, региона.
Надо признать: российские банкиры в
последнее время перестали ориентироваться исключительно на экстенсивный рост и
все больше раскручивают новые возможности пластиковых карт. Необходимо заметить
то, что всё чаще люди нашей страны прибегают к помощи пластиковых карт при
расчёте за совершенные покупки в развивающихся торговых сетях, входящих в
структуру эквайрингового рынка страны. Пластиковые карточки превращаются в
визитную карту жителей России, начиная от пенсионеров и заканчивая студентами.
Существующая простота и удобство обращения
в сфере карточной системы подталкивают многих людей, идущих в ногу со временем,
к обращению в банк для приобретения пластиковых карт, используемых ими как в
повседневной жизни, так и для отоваривания заработной платы. Такая форма оплаты
жизненных потребностей, популярная во многих странах всего мира, постепенно
начинает укореняться и в нашей стране.
Многие пластиковые карты имеют
международный уровень и принимаются к оплате разнообразными банками мира, что
делает эту систему вдвойне выгодной для туристов и бизнесменов. Конечно,
отечественная система пластиковых карт не так развита, и не имеет многих
разновидностей финансовых схем обслуживания, так как в России этот вид
деятельности только-только начинает приживаться. Несомненно, будущее
пластикового бизнеса зависит как от регионов, так и от крупных городов, где бурно
происходит развитие этой сферы для юридических и физических лиц.
Мы часто встречаем очереди у банкоматов -
казалось бы, это явный признак развития пластикового рынка, однако такие дни,
как правило, совпадают с днями выдачи заработной платы на многих предприятиях и
не могут служить показателем роста. Вторая особенность этого момента
заключается в том, что слишком маленький процент банкоматов приходится на душу
населения в некоторых районах и областях нашей страны. Но зачастую некоторые
финансово-кредитные организации поднимают комиссионный процент обслуживания для
держателей карточек не родственных структур. Хоть ставка и не велика, но люди
просто не желают дарить свои заработанные средства и поэтому вынуждены искать
банкомат своей организации, где, как правило, уже собралась очередь клиентов.
Проблема решения этого вопроса стоит
остро, поэтому необходимо создание банковских альянсов. Однако реальные шаги в
данном направлении сделаны только в Центральном федеральном округе. Несмотря на
многочисленные декларации банкиров о необходимости согласованных действий на
рынке пластиковых карт, консолидирующей системы по-прежнему нет.
Обращаясь к опыту западных стран, мы можем
увидеть, что именно направление пластиковых карт в разветвлённой эквайринговой
сети является самым развитым и нужным в решении накопивших задач. А у нас в
этой сфере наблюдается заметное отставание и нежелание многих банкиров
вкладывать денежные средства в ее развитие, так как старая система хоть и
порочна, но работает стабильно, принося прибыли и не требуя большого внимания.
Региональная структура карточного рынка
России достаточно неоднородна. Федеральные округа - это территориальное
образование, сформированное по геополитическому принципу. В то же время, нельзя
не заметить, что условия функционирования банков на этих территориях
неодинаковы. Как считают ведущие экономисты нашей страны, основным препятствием
в развитии удобной межбанковской программы является недостаточная развитость
инфраструктуры обслуживания владельцев пластиковых карт.
В настоящее время в РФ более 90 процентов
всех пластиковых карт оформляется для получения заработной платы через
эквайринговую сеть
Однако, по мнению многих социологов, люди
по старинке предпочитают пользоваться наличными средствами, а карточки
воспринимают как кусок пластика. Именно поэтому они пользуются ими один раз в
месяц при снятии заработной платы, но делают это без удовольствия, ратуя на
навязанную новацию их работодателей.
Большинство экспертов останавливаются на
том, что стратегическое развитие платежных инструментов зависит от развития
ритейлового рынка, основным инструментом которого является пластиковая карта.
Банки, стремясь увеличить прибыль, предпринимают попытки внедрения новейших
технологий в сфере привлечения массового клиента. Следствием этого является
растущее число банкоматов и терминалов в торговых сетях, расширяющийся
ассортимент пластиковых карт, эмитируемых банком.
Попытки привлечь розничного клиента ведут
к увеличению количества карт, улучшению пластиковой политики банка. А это, в
свою очередь, увеличивает число розничных клиентов. Грамотно построенная
политика банка в сфере пластиковых карт несет в себе и аналогичную деятельность
менеджеров банка, маркетинговую деятельность и т.д.
В целом эквайринговый рынок в России пока
находится в состоянии демпинга. Многие опасаются, что расходы на развитие сетей
в дальнейшем могут быть перераспределены на плечи людей, обладающих
пластиковыми картами. Однако, несмотря на все трудности, банки в последнее
время расширяют свои сети в сфере эквайринговых услуг. Несомненным лидером
здесь остаётся Сбербанк.
Мы можем сделать вывод, что подобная
банковская стратегия оправдана, так как потенциал развития карточного рынка
довольно большой. Об этом свидетельствует все возрастающее число эмитированных
карт в разных регионах России, увеличение числа транзакций с использованием
банковских пластиковых карт. В то же время, в стране не принята единая
стратегия, программа развития карточного бизнеса на государственном,
региональном уровнях, что является необходимым в условиях недостаточной
информированности населения о преимуществах использования пластиковых карточных
продуктов.
В рамках настоящей дипломной работы были решены следующие
задачи:
изучен порядок обслуживание физических лиц с использованием
банковских карт;
изучены платёжные системы и определены её участники;
определены перспективы развития российского рынка банковских
карт в условиях формирования национальной платежной системы;
проанализировано финансовое состояние ОАО КБ "Банк
Уссури";
предложен комплекс рекомендаций по совершенствованию
банковского обслуживания физических лиц в ОАО КБ "Банк Уссури"
Посредством решения задач была достигнута главная цель работы
- разработка теоретических подходов и практических рекомендаций по
совершенствованию банковского обслуживания физических лиц на региональном
уровне.
Открытое акционерное общество Коммерческий банк
"Уссури" образовано в 1990 году. На сегодняшний день оно является
универсальной кредитно-финансовой организацией, которая работает как с
корпоративными клиентами-представителями бизнеса, так и с частными лицами. Сеть
подразделений банка "Уссури" охватывает города Владивосток,
Хабаровск, Комсомольск-на-Амуре и Южно-Сахалинск.
Анализ финансовой деятельности и
статистические данные за прошедший год кредитной организации Открытое
акционерное общество Коммерческий банк "Уссури" свидетельствуют об
отсутствии негативных тенденций, способных повлиять на финансовую устойчивость
банка в перспективе.
Надежности и текущему финансовому
состоянию банка можно поставить оценку "хорошо".
Банк "Уссури" предлагает своим
клиентам пластиковые карты Visa Gold,Visa Classic, Visa Electron, международной
платежной системы Visa.
За анализируемый период с 2012 года по
2014 год Банк продолжил реализацию проекта "Пластиковые карты" в
направлении повышения качества внедряемого продукта.
Рассматривая организацию работы ОАО КБ
"Банк Уссури" в области операций с пластиковыми картами были выделены
проблемы в работе с банковскими картами и разработаны мероприятия по развитию и
повышению безналичных расчетов с использованием банковских карт.
1. Закон
о НПС может оказаться пострашнее всяких санкций.12.05.2014. [Электронный
ресурс]. -
http://bankir.ru/novosti/s/zakon-o-nps-mozhet-okazatsya-postrashnee-vsyakikh-sanktsii-10075496
(дата обращения: 25.06.2014).
2. Ольховский
В.А., Галимова Г.А. Роль платежно-расчетных систем в обеспечении стабильности и
развития рынка финансовых услуг // Фундаментальные науки. - 2014. - №9. -
С.1579-1584.
. Платежные
и расчетные системы. Анализ и статистика. Выпуск 42. Рынок розничных платежных
услуг: поведение потребителей. ЦБ РФ. - 2014, 64 с.
. СМП
Банк потерял 4 млрд руб. в результате санкций Visa и MasterCard.24.03.2014
[Электронный ресурс]. - http://rbcdaily.ru/finance/562949990932882 (дата
обращения: 06.09.2014).
. Создание
Национальной Системы Платежных Карт. [Электронный ресурс]. -
http://www.myshared.ru/slide/646827/ (дата обращения: 01.07.2014).
. Федоров
Е. А." Национальная платёжная система - это вопрос самостоятельности
России". [Электронный ресурс]. - http://tomsk. fm/watch/287036/ (дата
обращения: 24.06.2014).
. УЭК
может заменить Visa и MasterCard в России. [Электронный ресурс]. - www.kommersant.ru/doc/2443958 (дата обращения:
25.06.2014).
8. WikiLeaks cables: US 'lobbied Russia on behalf of Visa and
MasterCard' [Электронный ресурс]. -
http://www.theguardian.com/world/2010/dec/08/wikileaks-us-russia-visa-mastercard
(дата обращения: 17.06.2014).
9. Банк
России обеспокоен завышенными тарифами, которые банки устанавливают по карточным
платежам [Электронный ресурс]. - Режим доступа: http://www.rbcdaily.ru/2009/09/18/finance/431826
. Какие
технологии используют мошенники с кредитными картами? [Электронный ресурс]. -
Режим доступа: http://www.credit.ru/publication/7600/
. Отправляясь
за границу с пластиковой картой, просчитайте возможные затраты на конвертацию и
изучите уровень мошенничества в стране пребывания [Электронный ресурс]. - Режим
доступа: http://finansmag.ru/71208
. Решение
для сети банкоматов [Электронный ресурс]. - Режим доступа: http://www.technoserv.ru/ru/solutions/is/solutions/network/atm/
. Ищенко
С.В. Государственно-правовое регулирование обращения банковских карт в
Российской федерации // Право и экономика. - №11. - 2010. - с.65-68 16
14. Кирьянов
М. Сегодня и завтра банковских карт и безналичных платежей // Банковское дело.
- №11. - 2009 г. - с 91-95.17 Ищенко С.В. Государственно-правовое регулирование
обращения банковских карт в Российской федерации // Право и экономика. - №11. -
2010. - с.65-68
15. Банковское
дело: Учебник /Под ред.О.И. Лаврушина. М.: Финансы и статистика, 2008. - 245с.
. Иванов
А.Н. Банковские услуги: зарубежный и российский опыт. - М.: Финансы и
статистика, 2007. - 352c.
. Иванов
А.Н. Мировой опыт развития банковских услуг и пути его применения в России:
Автореф. дис. канд. экон. наук. - М., 2007-386c.
. Банковское
дело / Под ред. Бабичевой Ю.А. - М.: Экономика, 2008. - 340 с.
. Ширинская
Е.Б. Операции коммерческих банков: российский и зарубежный опыт. - М.: Финансы
и статистика, 1995.
. Банки
и банковские операции / Под ред. Е.Ф. Жукова. - М.: Банки и биржи, ЮНИТИ, 2008.
- 140 с.
21. Официальный
сайт ОАО КБ "Банк Уссури" www.ussurybank.ru
<http://www.ussurybank.ru/>
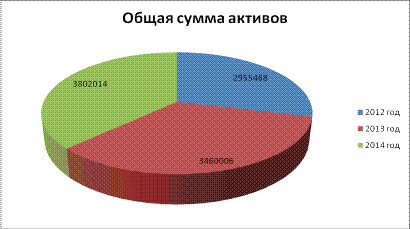
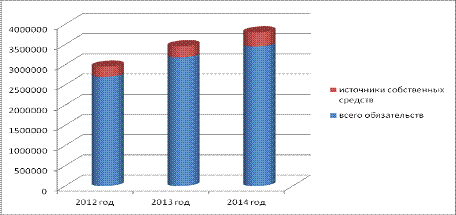
.3 Анализ
рентабельности операций (активов, пассивов) за 2012 - 2014 гг
"VISA
Gold" - "золотые" карты. Преимущества карты "VISA
Gold" (рис.11) заключаются в том, что с ее приобретением появляется
возможность:
Преимущества
карты "VISA Classic" (рис.12) заключаются в следующем:
2.5 Анализ
показателей работы с банковскими картами
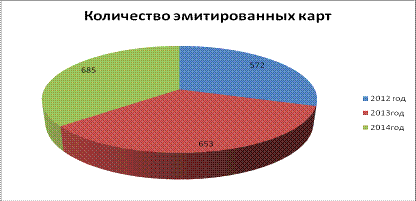
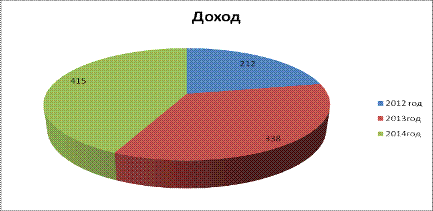
3.
Совершенствование обслуживания физических лиц в ОАО КБ "Банк Уссури"
3.1
Существующие проблемы в работе с банковскими картами
3.2
Мероприятия по развитию и повышению эффективности безналичных расчётов с
использованием банковских карт
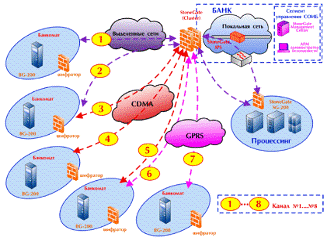
3.3
Экономическое обоснование мероприятий и предложений
Заключение
Список
используемых источников