Курсовая работа (т): Статистико-экономический анализ оплаты труда в НП СПК Гвардейская Красноармейского района
Из таблицы видно, что количество работников на предприятии сократилась на 19 человек (31,7%). Сокращение работников произошло по следующим категориям: количество постоянных работников сократилось на 15 человек (30,6%).Из них количество трактористов-машинистов сократилось на 7 человек (53,8%), скотников КРС на 2 человека (28,6%), работников свиноводства на 2 человека (33,3%). Количество операторов машинного доения осталось неизменным. Количество служащих сократилось на 4 человека (36,4%). Из них количество руководителей уменьшилось на 4 человека (80%), специалистов на 2 человека (40%).
Основные фонды - часть производственных фондов предприятия, многократно участвующая в процессе производства не изменяя своей натуральной формы, и постепенно переносящая свою стоимость частями на производимую продукцию в соответствии с утратой их стоимости.
Состав и структура основных фондов в НП СПК
«Гвардейская» представлены в таблице 4.
Таблица 4. Состав и структура основных фондов в НП СПК «Гвардейская»
|
Виды фондов |
2009 год |
2010 год |
2011 год |
|||
|
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
|
Здания |
10795 |
50,77 |
10795 |
50,96 |
10795 |
53,54 |
|
Сооружения |
6927 |
32,58 |
6927 |
32,70 |
6927 |
34,36 |
|
Машины и оборудование |
2027 |
9,53 |
2027 |
9,57 |
2027 |
10,05 |
|
Транспортные средства |
252 |
1,19 |
252 |
1,19 |
252 |
1,25 |
|
Производственный и хозяйственный инвентарь |
145 |
0,68 |
145 |
0,68 |
15 |
0,07 |
|
Рабочий скот |
31 |
0,15 |
21 |
0,10 |
43 |
0,21 |
|
Продуктивный скот |
1085 |
5,10 |
1018 |
4,81 |
275 |
1,36 |
|
ИТОГО |
21262 |
100,00 |
21185 |
100,00 |
20161 |
100,00 |
Стоимость основных средств сократилась на 1101тыс. руб. (5,2%). Стоимость зданий, сооружений, машин и оборудования, транспортных средств осталась неизменной. Производственный и хозяйственный инвентарь сократил стоимость на 130 тыс. руб. (89,6%), продуктивный скот на 810 тыс. руб. (74,7%). Рабочий скот увеличил стоимость на 12 тыс. руб. (38,7%).
.3
Финансовые
результаты производственно-хозяйственной деятельности и финансовое состояние
предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности.
Прибыль - это часть чистого дохода, созданного в процессе производства и реализованного в сфере обращения. Количественно она представляет собой разность между выручкой и полной себестоимостью реализованной продукции.
Величина прибыли зависит от объема реализованной продукции, ее себестоимости и реализационных цен.
Рентабельность производственной деятельности представляет собой отношение прибыли к сумме затрат по производству и реализации продукции (полной себестоимости). Она показывает, сколько прибыли имеет предприятие с каждого рубля, затраченного на производство и реализацию продукции.
Финансовые результаты производственной
деятельности НП СПК «Гвардейская» представлены в таблице 5.
Таблица 5. Результаты финансовой деятельности НП СПК «Гвардейская»
|
Показатели |
2009 год |
2010 год |
2011 год |
|
I.Отрасль растениеводства |
|
|
|
|
1. Полная себестоимость, тыс. руб. |
1289 |
1302 |
377 |
|
2. Выручка, тыс. руб. |
1183 |
1044 |
578 |
|
3. Прибыль (+) |
|
|
201 |
|
Убыток (-) |
106 |
258 |
|
|
4. Уровень рентабельности, % |
-8,2 |
-19,8 |
53,3 |
|
II. Отрасль животноводства |
|
|
|
|
1. Полная себестоимость, тыс. руб. |
1027 |
2052 |
2554 |
|
2. Выручка, тыс. руб. |
1043 |
1412 |
1394 |
|
3. Прибыль (+) |
16 |
|
|
|
Убыток (-) |
|
640 |
1160 |
|
4. Уровень рентабельности, % |
1,6 |
-31,2 |
-45,4 |
|
III. Итого по хозяйству |
|
|
|
|
1. Полная себестоимость, тыс. руб. |
2316 |
3354 |
2974 |
|
2. Выручка, тыс. руб. |
2226 |
2456 |
2272 |
|
3. Прибыль (+) |
|
|
|
|
Убыток (-) |
90 |
898 |
702 |
|
4. Уровень рентабельности, % |
-3,9 |
-26,8 |
-23,6 |
По данным таблицы видно, что за последние 3 года уровень рентабельности был отрицательным. Хозяйство может обанкротится.
Глава 3. Анализ фонда и уровня оплаты труда в НП СПК «Гвардейская»
3.1
Динамика
и структура фонда заработной платы
Таблица 6. Состав и структура фонда заработной платы
|
Показатель |
2007 год |
2008 год |
2009 год |
2010 год |
2011 год |
|||||
|
|
тыс.руб. |
% |
тыс.руб |
% |
тыс.руб |
% |
тыс.руб |
% |
тыс.руб |
% |
|
трактористы-машинисты |
114 |
17,3 |
210 |
30 |
213 |
26,69 |
264 |
31,32 |
201 |
24,1 |
|
операторы машинного доения |
40 |
6,07 |
30 |
4,29 |
41 |
5,14 |
58 |
6,88 |
54 |
6,47 |
|
скотники КРС |
86 |
13,05 |
80 |
11,43 |
120 |
15,04 |
120 |
14,23 |
98 |
11,75 |
|
работники свиноводства |
66 |
10,02 |
76 |
10,86 |
100 |
12,53 |
100 |
11,86 |
96 |
11,51 |
|
Служащие |
103 |
15,63 |
125 |
17,86 |
160 |
20,05 |
100 |
11,86 |
192 |
23,02 |
|
Всего |
659 |
100 |
700 |
100 |
798 |
100 |
843 |
100 |
834 |
100 |
Из таблицы 6 мы видим, что наибольшая зарплата у служащих и трактористов-машинистов.
Рассчитаем показатели динамики изменения фонда заработной платы: абсолютный прирост, темп роста, темп прироста.
Базисный абсолютный прирост: A= yi- y1,
Где yi - текущий уровень;
y1 - базисный уровень;
Базисный.
год А1=700-659=41 тыс. руб.
год А2=798-659= 139 тыс.руб.
год А3=843-659= 184 тыс.руб.
год А4=834-659= 175 тыс. руб.
Цепной.
год А1=700-659=41 тыс. руб.
год А2=798-700=98 тыс. руб.
год А3=843-798=45 тыс.руб.
год А4=834-843=-9 тыс.руб.
Темп роста - отношение текущего уровня к базисному.
Базисные темпы роста рассчитывают по формуле:
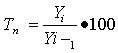
год Тр1=700/659=106,2%
год Тр2=798/659=121,1%
год Тр3=843/659=127,9%
год Тр4=834/659=126,6%
Цепной темп роста:
год Тр1=700/659=106,2%
год Тр2=798/700=114%
год Тр3=843/798=105,6%
год Тр4 =834/843=98,9%
Темп прироста - это отношение абсолютного прироста к базисному уровню. Между темпом прироста и темпом роста существует взаимосвязь:
Базисные темпы прироста:
Iпр1=106,2-100= 6,2%
Iпр2=121,1-100= 21,1%
Iпр3=127,9-100=27,9%
Iпр4=126,6-100= 26,6%
Цепные темпы прироста:
Iпр1=106,2-100= 6,2%
Iпр2=114-100=14 %
Iпр3=105,6-100= 5,6%
Iпр4=98,9-100=-1,1%
Средний абсолютный прирост:
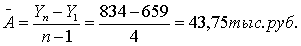
где Yn - конечный уровень ряда динамики;
Y1- начальный уровень ряда;
n- число уровней ряда динамики.
Средний темп роста:
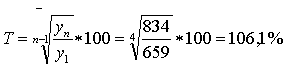
Средний темп прироста:
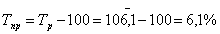
Таким образом, средние показатели динамики позволяют сделать вывод о том, что в целом в анализируемый период произошло увеличение фонда заработной платы на 43,75 тыс. руб. ежегодно или на 6,1%
Абсолютный перерасход фонда
заработной платы за счет изменения численности работающих:
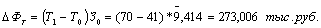
Где Т1, Т0 - численность работающих соответственно в отчетном и базисном периодах;З0- средняя годовая заработная плата в расчете на одного работающего в базисном периоде.
Абсолютный перерасход фонда
заработной платы за счет изменения средней заработной платы одного работающего:
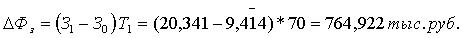
Где З1- средняя годовая заработная плата в расчете на одного работающего в отчетном периоде.
Абсолютный перерасход фонда
заработной платы за счет обоих факторов:
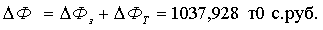
Где Ф1 и Ф0- годовой фонд заработной платы соответственно в отчетном и базисном периодах.
Абсолютный перерасход фонда
заработной платы с учетом изменения объема товарной продукции:
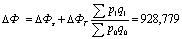 тыс. руб.
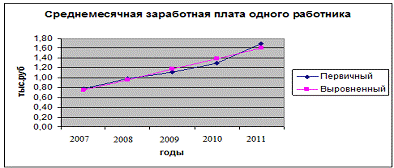
Для выявления тенденции в динамике явления, статистика разработала ряд методов. Наиболее совершенный из них - аналитическое выравнивание ряда динамики.
Для выявления тенденции в изменении
размера заработной платы в расчете на одного работника проведем выравнивание
динамического ряда по уравнению прямой:
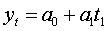
где yt - выровненная стоимость;
а0 и а1 - параметры уравнения;
t - номер уровня.
Для нахождения неизвестных
параметров решим систему уравнений:
a0n+a1∑t=∑y0∑t+a1∑t2=∑ty
где n-число исследуемых лет;
у - фактические уровни ряда.
Чтобы упростить вычисление
неизвестных параметров а0 и а1 присвоим уровням номера,
которые в сумме дадут ноль (-2,-1,0,1,2). После подстановки значения ∑t=0 новая
упрощенная система примет вид:
a0n=∑y
a1∑t2=∑ty
отсюда
a0=∑y/n,
a1=∑ty/∑t2
Исходные и расчетные данные для
выравнивания динамического ряда по уравнению прямой сведем в таблицу 7.
Таблица 7. Исходные и расчетные данные для аналитического выравнивания
|
Годы |
Среднемесячная заработная плата в расчете на одного работника, у |
Номер года, t |
ty |
t2 |
yt |
|
2007 |
0,78 |
-2 |
-1,56 |
4 |
0,746 |
|
2008 |
0,99 |
-1 |
-0,99 |
1 |
0,961 |
|
2009 |
1,11 |
0 |
0 |
1,176 |
|
|
2010 |
1,3 |
1 |
1,3 |
1 |
1,391 |
|
2011 |
1.7 |
2 |
3,4 |
4 |
1,606 |
|
Итого |
∑y=5,88 |
∑t=0 |
∑ty=2,15 |
∑t2=10 |
∑yt=5,88 |
Исходя из полученных данных, вычислим неизвестные параметры уравнения:
a0=5,88/5=1,176
a1=2,15/10=0,215
Уравнение примет вид:
У1=1,176+0,215t
Параметр a1=0,215 есть средний абсолютный прирост. Он показывает, что в анализируемом периоде среднемесячная заработная плата в расчете на одного работника увеличивается на 0,215 тыс. руб.
Подставляя значения а0 и а1 в найденное уравнение, рассчитаем теоретическую величину среднемесячную заработную плату в расчете на одного работника:
год: у1=1,176+0,215*(-2)= 0,746 тыс. руб.
год: у2=1,176+0,215*(-1)=0,961 тыс. руб.
год: у3=1,176+0,215*0=1,176 тыс. руб
год: у4=1,176+0,215*1=1,391 тыс.руб.
год: у5=1,176+0,215*2=1,606 тыс. руб.
Таким образом, среднемесячная заработная плата в
расчете на одного работника в анализируемом периоде имеет тенденцию к
увеличению. Средний абсолютный прирост равен 0,215тыс.руб. в год.