Курсовая работа (т): Валютний ризик та методи його хеджування
. ф’ючерси - це торгівля стандартними контрактами;
. обов’язковою умовою ф’ючерса є гарантійний депозит;
. розрахунки між контрагентами здійснюються через клірингову палату при валютній біржі, що виступає посередником між сторонами й одночасно гарантом угоди.
Перевагою ф'ючерса перед форвардним контрактом - це висока ліквідність і постійне котирування на валютному ринку. При допомозі ф'ючерсів контрагенти мають можливість страхувати свої валютні операції.
Валютний своп (currency swap) - валютна операція, яка поєднує купівлю або продаж валюти на умовах "свот" із одночасним продажем (або купівлею) тієї ж валюти на певний термін на умовах "форвард", тобто здійснюється комбінація двох протилежних конверсійних угод на однакові суми, але з різними датами валютування. Наприклад якщо банк має запаси доларів США, а йому тимчасово (на 6 місяців) потрібні японські єни, то він може продати долари за єни з негайною оплатою (операція спот) і одночасно укласти угоду про зворотну купівлю такої ж суми доларів США через 6 місяців у свого партнера.
Розрізняють класичні операції "своп" та їх різновиди у вигляді опціонних, валютно-відсоткових свопів, свопи з борговим зобовими зобов’язаннями тощо. Класичні "свопи" залежно від послідовності виконання операцій "спот" і "форвард" поділяються на репорт і депорт. Репорт це продаж валюти на умовах "спот" і одночасна купівля на умовах "форвард". Депорт - купівля валюти на умовах "спот" і продаж на умовах "форвард". Операція коли купівля/продаж валюти здійснюється на основі двох угод за курсом "аутрайт", називається "форвард - форвард "або "форвардний своп". У разі укладання угоди "своп" дата виконання ближчої угоди називається датою валютування, а дата виконання зворотної угоди (віддаленої в часі) - датою завершення свопу (maturity). [27]
У світовій практиці поняття
"валютних свопів" трактується дуже широко, оскільки під час
здійснення угоди "своп" на практиці часто не постачаються обумовлені
суми, а ведеться розрахунок компенсаційних платежів. Покупець, який купив
валюту з вищими відсотковими ставками сплачує своєму контрагентові компенсацію,
визначену різницею у відсоткових ставках за формулою:
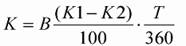
де, К - сума компенсаційних витрат;
В - сума контракту;
Т - стандартний термін дії угоди;
К1 - розрахункова відсоткова ставка;
К2 - відсоткова ставка обумовлена в контракті.
Проте останнім часом набувають поширення валютні свопи, які не передбачають компенсаційних витрат, а відбувається залік сум грошових коштів, що передаються контрагентам.
До таких угод відносять:
"валютні опціонні свопи", за якими один із учасників угоди має право протягом певного періоду підвищити номінальну вартість свопу (currency option swap);
"амортизовані свопи", угоди за якими змінюють номінальну вартість конракту (amortizing swap);
"двовалютні свопи", за якими номінальні суми й відсоткові ставки виражені в різних валютах.
Угоди "своп" є міжбанківськими операціями і мають багато спільного з операціями "аутрайт". Вони використовуються для нейтралізації (мінімізації) валютних ризиків під час здійснення операції "аутрайт". Вони широко здійснюються не тільки між комерційними банками, а теж між центральними банками у вигляді угоди про взаємне кредитування в національних валютах. На цьому сегменті ринку домінують транснаціональні банки, які виступають посередниками під час здійснення угод. Необхідність забезпечення надійних методів хеджування валютних ризиків сприяє пошукові нових видів "свопів", які поєднують форвардні, ф’ючерсні та опціонні угоди.
Валютний опціон - термінова угода двох сторін - продавця і покупця опціону, внаслідок якої покупець отримує право (а не зобов'язання) купити у продавця або продати йому в майбутньому визначену суму інвалюти за обумовленим валютним курсом чи за курсом визначеним на день обміну. Такий фіксований курс називають ціною виконання.
Покупець опціону має право вибору (але не примушує його) реалізувати опціон або ж відмовитись від нього залежно від того на скільки сприятливими для нього будуть коливання валютного курсу. За право вибору покупець сплачує продавцю опціонну премію - це плата за страхування ризику.
Продавець опціону зобов’язаний виконати валютну операцію за курсом обміну (ціною виконання), та забезпечити покупцеві виконання умов угоди. [27]
Залежно від характеру прав, яких може набути покупець опціону розрізняють:
опціон "кол" (call) - контракт, що надає покупцеві опціону право купити певну суму однієї валюти в обмін на іншу;
опціон "пут"(put) - це контракт що надає покупцеві опціону право продати певну суму однієї валюти в обмін на іншу.
. Покупці опціону "кол":
імпортери, які зобов’язані виконати платіж в іноземній валюті;
вкладники, які бажають вигідно розмістити в банку певну суму грошей.
. Покупці опціону "пут":
експортери, які очікують поступлення на рахунок в іноземній валюті
вкладники, які бажають покрити ризик іноземної валюти власного портфеля цінних паперів.
Якщо опціон виконано, то продавець опціону "кол" повинен продати валюту власникові (покупцю) опціону, а продавець опціону "пут" мусить купити валюту у власника опціону. Це є обов’язковою угодою виконання опціонної угоди.
Якщо опціон завершено, то
результати (прибуток/збиток) визначається за формулою:
Р=(Кп-Кв)Б - П
де, Р - прибуток (збитки);
Кп - поточні курси валюти;
Кв - ціна використання (курс зафіксований в опціонній угоді);
Б - сума опціонного контракту (базовий актив) П - вартість опціону (премія).
Загальним правилом визнання доцільності здійснення опціонної угоди є зіставлення поточного валютного курсу на день виконання опціону з ціною використання. Якщо спот курс буде нижчим за ціну використання, то вигідно здійснити опціон "пут", а "кол" - навпаки, коли поточний курс перевищить ціну використання. Отже можна вважати, що прибуток і ризик продавця опціону прямо протилежні прибуткові і ризику покупця.
Для позабіржових опціонів ціна використання і розмір премії визначається покупцем і продавцем за домовленістю. Останнім часом з'явилася специфічна форма позабіржових опціонів із нульовою вартістю - їх називають "циліндром" або "коларом". Це зумовлено подальшим розвитком ринку опціонів, посиленням партнерства й довіри між контрагентами та банками, що дозволяє уникнути в торгівлі опціонами спекулятивних мотивів і зосередити увагу на головній функції опціонних угод - хеджуванні валютних ризиків.
Похідні фінансові інструменти - свопи, опціони, форварди та фючерси з’явились на євроринку в 70-х роках і стали органічним доповненням до основних фінансових інструментів євроринку. Вони сприяють ефективніше управляти фінансовими ризиками, робити фінансове посередництво на міжнародному ринку більш безпечним.
Вони дали змогу як позичальникам, так і кредиторам захиститись від процентного та валютного ризиків, використати арбітражні можливості євроринків, а при сприятливій кон’юнктурі ринку реалізувати спекулятивні стратегії.
Валютний арбітраж - це продаж певної валюти на одному валютному ринку з одночасною купівлею цієї ж валюти на іншому ринку.
. Арбітраж не передбачає ризику від спекуляції, оскільки арбітражер (особа, що займається арбітражними функціями) повністю компенсує продаж на одному ринку купівлею на іншому [27].
. Арбітраж також підтримує узгодженість крос - курсів між двома інвалютами за допомогою третьої (переважно долари США). Міжбанківська торгівля через долар США усуває невідповідності між доларовими котируваннями іноземних валют та їх крос - курсами.
. Арбітраж сприяє формуванню інтегрованого глобального ринку валют.
. Миттєвий електронний зв’язок зробив арбітраж більш мобільним і ефективнішим, оскільки арбітражери(головним чином банки) покладаються на комп’ютерні інформаційні системи і комп’ютерні програми для проведення арбітражних операцій.
Розрізняють часовий і просторовий (локальний) валютний арбітраж.
Часовий валютний арбітраж - це валютна операція з метою одержання прибутку від різниці валютних курсів у часі.
Просторовий (локальний) валютний арбітраж передбачає одержання доходу за рахунок різниці курсу валют на двох різних територіально віддалених ринках.
Кожний з них у свою чергу може бути простим і складним (крос-курсовим). Простий арбітраж виконується з двома валютами, складний (крос-курсовий) - з трьома і більше валютами. [27]
Слід підкреслити, що
арбітражні операції мають велике економічне значення для всього фінансового
ринку, оскільки втручання арбітражерів дає змогу забезпечити взаємозв’язок
курсів валют і регулювання ринку, що сприяє тимчасовому вирівнюванню валютних
курсів на регіональних ринках.
Розділ 3. Прогнозування валютного ризику
Висока та непередбачувана волатильність обмінних курсів на валютному ринку, нестабільність економічного та політичного середовища функціонування банків в Україні обумовлюють високу складність управління валютним ризиком в банках нашої країни. Саме тому управління валютним ризиком є одним з першочергових завдань менеджменту.
Волатильність - статистичний показник, що характеризує тенденцію ринкової ціни або доходу змінюватися з часом. Є одним з найважливіших фінансових показників в управлінні фінансовими ризиками, де становить собою міру ризику використання фінансового інструмента за заданий проміжок часу. [29]
Очікувана волатильність - волатильність, яка прогнозується на основі діючої фінансової вартості інструменту, маючи на увазі, що вартість на ринку цього інструменту фінансів, відображає прогнозовані ризики.
Історична волатильність - це об’єм, рівний стандартному відхиленню від вартості фінансового інструменту, за прогнозований часовий інтервал, розрахований на основі даних історії його вартості.
Динамічна торгівля на ринку форекс неможлива без врахування волатильності ринку. Валютний ринок форекс контролюється трейдерами цілодобово. Форекс трейдер фільтрує розбіжності в різні часові проміжки доби й використовує це в торгівлі. Валютні пари мають прогнозовану волатильність, тобто мінливість, що трейдер може використовувати у своїх інтересах.
Волатильність ділиться на:
. Торгово - сесійну.
. Добову.
Для дослідження прибутковості та волатильності будемо користуватися даними відношення EUR до UAH згідно з даними Національного Банку України в середовищі MatLab.
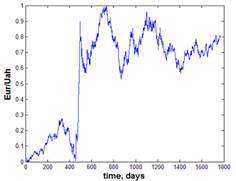
Рис. 3.1. Динаміка змін курсу Евро
відносно українській гривні
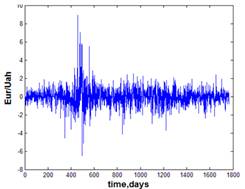
Рис. 3.2. Нормалізовані
прибутковості обраного часового ряду
На рис. 3.2. відображено поведінку
нормалізованих прибутковостей. Звернімо увагу, що флуктуації нормалізованих
прибутковостей практично не перевищують величину ± 3σ
, що є цілком нормальним для незалежних подій.
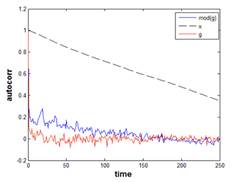
Рис. 3.3. Зміна з часовим рядом автокореляційних функцій для вихідного ряду x, нормалізованих прибутковостей g та їх модулів mod(g)
З рисунку можна бачити, що вихідні дані ряду сильно корельовані між собою. Таке значення можна пояснити сильним впливом попередніх значень ціни на наступні або досить високою стабільністю економічного положення.
З рисунку добре видно, що для
прибутковостей пам'ять (як довга, так і коротка) відсутня взагалі, оскільки всі
значення коливаються біля значення 0.
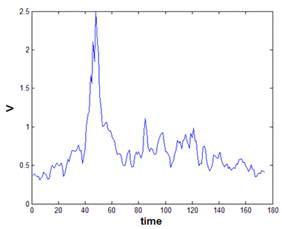
Рис. 3.4. Розрахована волатильність
для модулів прибутковостей
Можемо бачити на рисунку тенденцію вартісті EUR до UAH змінюватися з часом.
Оцінка ризику Value at Risk (VaR) за допомогою історичного моделювання
Всі методи прогнозування валютного ризику можна умовно розділити на дві групи:
* статистичні методи , в основі яких лежить кількісний аналіз
* експертні методи, засновані на якісному аналізі
За основу кількісної оцінки валютних ризиків прийнято метод Value at Risk (VaR), визначення функціонального зв'язку ймовірності настання ризику від зовнішніх показників. Методика VAR методу використовується такими міжнародними інститутами як, Банк міжнародних розрахунків, банківська федерація Європейського Співтовариства та іншими для обчислення достатності капіталу. Ця методика використовується багатьма європейськими банками для вимірювання ринкових ризиків (куди входить і валютний ризик) банку.- це величина збитків , яка з імовірністю рівня довірчого інтервалу (наприклад 99%), що не буде перевищена. Відповідно в 1% подій збиток може скласти величину перевищує VaR. Метод VaR по суті є розвитком класичного методу вимірювання ризику, заснованому на обчисленні середньоквадратичного відхилення з подальшим застосуванням нормального закону розподілу.
Переваги оцінки валютних ризиків за допомогою методу VaR володіє наступними перевагами, тому що він дозволяє:
* розрахувати ризики для всіх можливих ринків
* розрахувати ризик втрат відповідно до ймовірністю їх появи
Говорячи загальними словами, VaR можна визначити як статистичну оцінку максимальних втрат портфеля інвестора при заданому розподілі факторів ринку за певний проміжок часу майже у всіх випадках (за винятком малого відсотка ситуацій).
При обчисленні VaR потрібно
визначити базові елементи, які впливають на його величину: імовірнісний
розподіл ринкових факторів, довірчий інтервал, тобто ймовірність, з якою втрати
не повинні перевищувати VaR, період утримання позицій (holding period). Формула
розрахунку VaR:
VAR = k * σ * Y
Де k - коефіцієнт, певного довірчого інтервалу,- вартісний обсяг активу,
σ - волатильність курсу валюти.
Волатильність дорівнює квадратному кореню з дисперсії: заходи розкиду валюти від своєї середньої. Наступний крок у розрахунку показника VaR - вибір довірчого інтервалу, кількісну характеристику точності прогнозу. Для кожного довірчого інтервалу існує свій коефіцієнт (множник k). Найбільш часто використовується - 95% довірчий інтервал (коефіцієнт 1,65) і 97,5% (коефіцієнт 1,96) і 99% (коефіцієнт 2,33) інтервали. Зазначені інтервали визначають ймовірність перевищення розрахункового VaR.
Є три методи розрахунку VaR: метод варіації - коваріації (аналітичний), моделювання на історії, статистичне моделювання (зване методом Монте -Карло). Для обчислення VaR найчастіше використовують метод варіації - коваріації (розібраний вище). Його широке використання пов'язане з тим, що його просто використовувати, а результати точності розрахунку виявляються на високому рівні. Використовувати цей метод можливо тільки, якщо досліджувані статистичні дані відповідають нормальному закону розподілу, що в реальності має означати відсутність будь-яких істотних відхилень значень цін від середнього рівня. Аналітичний метод розрахунку VaR можна реалізувати на будь-якому комп'ютері, однак при його використанні треба рахуватися зі стаціонарним нормальним розподілом , що робить його малопридатним для російських умов.
Крім стандартного відхилення, інвестиційні кампанії розраховують такий показник ризику як VaR (Value at Risk). Цей показник характеризує величину можливого збитку з обраної ймовірністю за певний проміжок часу. Value - at - Risk розраховується 3-ма методами:
Варіація / ковариация (або кореляція або параметричний метод)
Історичне моделювання (дельта нормальний метод, "ручний розрахунок")
Розробка та впровадження моделей VAR відбувається стрімким чином. В інвестиційних компаніях і банках методологія VAR може застосовуватися принаймні в 4-х напрямках діяльності.
. Внутрішній моніторинг ринкових ризиків. Інституційні інвестори можуть обчислювати і робити моніторинг значень VAR по декількох рівнях: агрегованим портфеля, по класу активу, по емітенту, по контрагенту, по трейдеру / портфельному менеджеру і т.д. З точки зору моніторингу точність оцінювання величини VAR йде на другий план оскільки в даному випадку важлива величина відносного, а не абсолютного значення VAR, тобто VAR керуючого або VAR портфеля в порівнянні з VAR еталонного портфеля, індексу, іншого менеджера або того ж менеджера в попередні моменти часу.