Курсовая работа (т): Влияние налоговой системы на поведение субъектов на рынке труда
Еще одним важным принципом формирования налоговой системы является ориентирование налоговой системы, а в ней - каждого налога на «свой» объект, что позволяет устранять двойное налогообложение.
В налоговой системе также должна быть определена ответственность за уклонение от уплаты налогов.
Наконец, налоги должны быть разделены по уровням изъятия: федеральный, муниципальный (местный) и т. п.
Выбирая конкретный вид налога,
применяя различные налоговые ставки, дифференцируя принципы взыскания налогов,
определяя разных плательщиков налогов, государство имеет возможность построить
такую налоговую систему, которая поможет не только формировать госбюджет, но и
проводить экономическую политику в зависимости от конъюнктуры
макроэкономического развития.
. Теоретические основы налоговой
системы
Налоговая система - один из главных элементов рыночной экономики. Она выступает главным инструментом воздействия государства на развитие хозяйства, определения приоритетов социального и экономического развития.
Налоговую систему можно представить как совокупность налогов, сборов, пошлин и других платежей, установленных законодательством и обязательных к уплате.
С институциональных позиций налоговая система выступает как система организаций, которые занимаются регулированием налоговых отношений. В такие инстанции, которые осуществляют так называемое налоговое администрирование, время от времени приходится обращаться всем налогоплательщикам.
Одновременно налоговая система предстает как налоговый механизм, включающий совокупность средств и методов организационно-правового характера, направленных на выполнение действий налогового законодательства. Посредством налогового механизма обеспечиваются устойчивость и целевая направленность функционирования налоговой системы, реализуются установленные законодательством правила налогообложения.
Налоговая система страны предстает как совокупность принципов, форм и методов установления, изменения» сбора и отмены налогов, соответствующих действующему законодательству.
Принципы построения цивилизованной налоговой системы. К системным принципам налогообложения сегодня относятся:
·принцип получаемых выгод;
·платежеспособность и всеобщность;
·справедливость и нейтральность, стабильность;
·доходчивость и гибкость, оптимальность;
- обоснованность выбора источника уплаты и объекта налогообложения.
Первые два принципа определяют порядок дифференциации налогов. Так, принцип получаемых выгод означает, что чем больше выгод получает физическое или юридическое лицо от деятельности государства, от пользования общественными благами, тем больше должна быть сумма уплачиваемых налогов.
Принцип платежеспособности означает, что можно требовать уплаты налога лишь у того, кто имеет соответствующую экономическую возможность. Сумма налога должна зависеть от величины дохода (или богатства) налогоплательщика.
Поэтому бедные слои населения платят более низкие налоги или вообще их не платят. А вот богатые люди обязаны платить, как говорится, «на полную катушку». Почему? Считается, что величина их личного богатства доказывает, что «правительственным продуктом» они пользуются и интенсивно, и более удачливо.
В итоге современная система налогообложения призвана нивелировать неравномерность распределения доходов в обществе.
На рис. 2.1 биссектриса центрального
утла OA выступает как некая линия полного равенства.
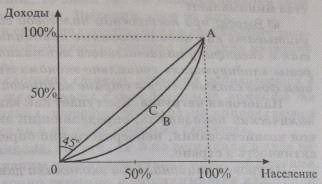
Рис. 2.1 Влияние налогов на
выравнивание степени социального неравенства
Однако в реальной жизни распределение доходов далеко от уравниловки и, как правило, отражается достаточно крутой линией ОВА.
Реализация принципа платежеспособности приводит к тому, что после уплаты налогов неравномерность распределения доходов в обществе заметно сглаживается (см. линию ОСА).
Принцип горизонтальной справедливости сводится к тому, что лица, находящиеся в равном материальном положении, в системе налогообложения должны трактоваться одинаково.
Принцип вертикальной справедливости сводится к тому, что находящиеся в неравном экономическом положении граждане страны должны трактоваться неодинаково. Тот, кто получает больше дохода и кто богаче, тот должен платить больше налогов. При этом следует учитывать сложившиеся национальные традиции, уровень развития экономического сознания.
Принцип нейтральности означает, что по возможности система налогов не должна оказывать прямого влияния на принятие различными лицами экономических решений или такое влияние должно быть минимальным.
Принцип эффективности ориентирует на то, что система налогообложения призвана способствовать достижению устойчивого и долговременного экономического роста, учитывать остроту «лидирующих» проблем.
Принцип доходчивости означает, что налоговая система должна быть понятной налогоплательщику, а принципы исчисления и взимания налогов должны исключать возможность их произвольного толкования.
Принцип оптимальности предполагает, что расходы по управлению налогами и соблюдению налогового законодательства минимальны
Отметим, что при построении налоговой системы необходимо учитывать как цивилизованные принципы налогообложения, так и специфику национального менталитета, степень остроты «лидирующих» социально-экономических проблем на общем фоне сложившейся в стране налоговой нагрузки.
Налоговая нагрузка выступает как важнейший макроэкономический показатель, определяющий экономические условия хозяйствования, непосредственно определяющий деловую активность в стране.
На уровне национальной экономики данный показатель определяется как удельный вес государственных налогов и сборов в объеме ВВП. Т. е. данный показатель отражает ту долю ВВП, которую государство присваивает через механизм налогового перераспределения.
В наше время обнаруживается четкая закономерность: чем богаче страна, тем большая часть ВВП изымается в пользу государства через налоговую систему. Не случайно сегодня высокоразвитые страны зачастую трактуются не иначе как « налоговые государства. Расширение и активизация функций государства создают общую предпосылку для повышения налоговой нагрузки.
На уровне предприятия показатель налоговой нагрузки можно рассчитать как удельный вес всех налоговых изъятий в денежной выручке, полученной от реализации продукции за определенный период времени, или в цене единицы товара, или в добавленной стоимости обработки.
Заниженная налоговая нагрузка затрудняет государству выполнение соответствующих функций, зачастую грозит хроническим дефицитом бюджета и наращиванием государственного долга.
Завышенная налоговая нагрузка грозит возникновением так называемого «эффекта Лаффера».
Желание государства через повышение ставок налогов получить в казну больше дохода иногда похоже на необузданное желание поросенка в одиночку съесть в корыте весь корм. Но ненасытного поросенка быстро осудят его соплеменники, вытеснив к краю корыта.
Что же касается желания государства непрерывно повышать налоги и таким простым способом укреплять собственное финансовое положение, то здесь так же обнаруживаются свои естественные ограничители. Выделим один из них.
Оказывается, в сфере налогообложения срабатывает весьма поучительная закономерность, которая получила название эффекта Лаффера: «чем больше налоговая ставка, которая используется в налогообложении, тем меньше с определенного момента те налоговые поступления, которые добровольно направляются налогоплательщиками в государственный бюджет».
Графический анализ. На рис. 2.2 по вертикали в виде некого уровня L обозначим начальную ставку налогообложения, которая еще достаточно терпимо воспринимается налогоплательщиками. Понятно, что дальнейшее повышение налоговой ставки, даже при сохранении прежней налогооблагаемой базы, будет сопровождаться увеличением объема налоговых поступлений в бюджет (см. значения на оси ординат).
налоговый занятость бюджет
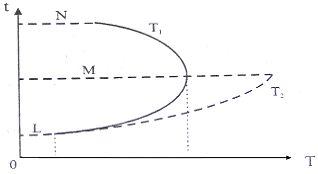
Рис. 2.2 Графическое изображение «эффекта Лаффера»
Таким образом, реальная жизнь свидетельствует о том, что масса собираемых налогов зависит не только от применяемой ставки, но и от налоговой базы. Такая налогооблагаемая база имеет свойство сокращаться. Потому что, во-первых, под давлением возрастающих налогов часть экономики уходит в тень. Во-вторых, из-за высокого налогообложения в стране сокращается деловая активность. На лицо кризис налоговой системы.
Для преодоления кризиса налоговой системы необходимо:
) снизить налоговую ставку до уровня предельной налоговой ставки М (см. рис. 2.2);
2) снизить ставку налогов на высокие доходы, т. е. превратить налогообложение в менее «прогрессивное»;
3) совершенствовать систему сбора налогов, повышать финансовую дисциплину и преодолеть те причины, которые провоцируют уклонение от уплаты налогов;
4) стимулировать рост объема предложения, повышать эффективность национального производства и расширять налогооблагаемую базу за счет внедрения «эффективной налоговой ставки».
Последние обстоятельства позволят сдвинуть кривую Лаффера вправо и при том же уровне налоговой ставки получать в бюджет больше налогов (на рис. 2.2 см. линию Т2).
В условиях переходной экономики сдвиг кривой Лаффера вправо можно обеспечить таким простым способом, как отмена различных налоговых льгот, которые порой приобрет тотальный характер. Тем более, что «выбивание» в коридорах государственной власти налоговых льгот и преференций зачастую возводится в ранг разновидности национального спорта.
В сложившихся экономических условиях «эффективная налоговая ставка» есть некий предел, превышение которого подавляет стимулы к активизации экономической деятельности и сдерживает предпринимательскую инициативу.
При анализе налоговой системы страны следует выделять эффективность налоговой системы в широком и в узком смысле слова.
В широком смысле слова эффективность налоговой системы обнаруживается через способность данной финансовой системы выполнять соответствующие функции на уровне всей национальной экономики. При этом бюджетное доходообразование и формирование в стране оптимального экономического (инвестиционного) климата - два основных компонента при определении эффективности национальной налоговой системы.
Безусловно, налоговая система оказывает значительное воздействие на макроэкономические процессы. Но не станем переоценивать преобразующий потенциал налоговой системы, приписывать ей несвойственные «лечебные эффекты». К примеру, повсеместное отсутствие в национальной экономике эффективного собственника невозможно компенсировать лишь одним реформированием налоговой системы. Здесь нужны иные действия - реформирование экономических отношений. Сделать это крайне сложно, так как уже само отсутствие рачительного хозяина всегда сдерживает модернизацию налоговой системы.
Сегодня особые требования к налоговой системе предъявляются с учетом необходимости обеспечивать высокую конкурентную способность отечественных товаров на внутреннем и внешнем рынках. Если налоговая система тормозит экспорт и не препятствует интервенции импортных товаров, то такая система не йожет быть признанна эффективной с позиций соблюдения общенациональных интересов.
В узком смысле слова эффективность налоговой системы определяется степенью исключения в данной системе внутренних противоречий. Мы обращаем внимание на достижение оптимального соотношения между прямыми и косвенными налогами, между налоговыми сборами с юридических и физических лиц, на масштаб налоговых льгот, характер применяемых штрафных санкций, уровень сложности расчета налогооблагаемой базы, а также на наличие в данной системе тех лазеек, которые используются для ухода от налогообложения.
При оценке эффективности налоговой системы с таких позиций мы обращаем внимание на размеры непроизводительных расходов, связанных с содержанием налоговой системы.
В социальном смысле налоговая система всегда означает большее или меньшее вторжение в частную жизнь гражданина страны. Поэтому эффективная налоговая система предполагает минимизацию требований к личной жизни граждан, активное содействие обеспечению в обществе максимальной социальной справедливости.
Вывод: так как экономическая
ситуация в стране непрерывно изменяется, то существует необходимость постоянно
совершенствовать налоговую систему и повышать ее эффективность с учетом задач
современной фискальной политики.
3. Налоговая система Республики
Беларусь и её влияние на систему занятости
Основа налоговой системы - Закон «О налогах и сборах, взимаемых в бюджет Республики Беларусь», а также специальные акты налогового законодательства в разрезе видов налогов.
Налоговое законодательство Республики Беларусь - система принятых на основании и в соответствии с Конституцией Республики Беларусь нормативных правовых актов, которая включает:
Налоговый Кодекс Республики Беларусь и принятые в соответствии с ним законы, регулирующие вопросы налогообложения;
· декреты, указы и распоряжения Президента Республики Беларусь, содержащие вопросы налогообложения;
· международные договоры Республики Беларусь;
· постановления Правительства Республики Беларусь, регулирующие вопросы налогообложения и принимаемые на основании и во исполнение настоящего Кодекса, принятых в соответствии с ним законов, регулирующих вопросы налогообложения, и актов Президента Республики Беларусь;
· нормативные правовые акты республиканских органов государственного управления, органов местного управления и самоуправления, регулирующие вопросы налогообложения и издаваемые в случаях и пределах, предусмотренных настоящим Кодексом, а также принятыми в соответствии с ним законами, регулирующими вопросы налогообложения, актами Президента Республики Беларусь и постановлениями Правительства Республики Беларусь.
Основные принципы налогообложения в Республике Беларусь
. Каждое лицо обязано уплачивать законно установленные налоги, сборы (пошлины), по которым это лицо признается плательщиком.
. Ни на кого не может быть возложена обязанность уплачивать налоги, сборы (пошлины), а также обладающие установленными настоящим Кодексом признаками налогов, сборов (пошлин) иные взносы и платежи, не предусмотренные настоящим Кодексом либо установленные в ином порядке, чем это определено Конституцией Республики Беларусь, настоящим Кодексом, принятыми в соответствии с ним законами, регулирующими вопросы налогообложения, актами Президента Республики Беларусь.
. Налогообложение в Республике Беларусь основывается на признании всеобщности и равенства.
. Не допускается установление налогов, сборов (пошлин) и льгот по их уплате, наносящих ущерб национальной безопасности Республики Беларусь, ее территориальной целостности, политической и экономической стабильности, в том числе нарушающих единое экономическое пространство Республики Беларусь, ограничивающих свободное передвижение физических лиц, перемещение товаров (работ, услуг) или финансовых средств в пределах территории Республики Беларусь либо создающих в нарушение Конституции Республики Беларусь и принятых в соответствии с ней законодательных актов иные препятствия для осуществления предпринимательской и другой деятельности организаций и физических лиц, кроме запрещенной законодательными актами.