Материал: Задачи по теме Основные фонды
1. Основные фонды предприятия
1.1. Показатели эффективности использования основных фондов
1) показатели технического состояния (коэффициенты износа и годности);
2) показатели движения (коэффициенты ввода или обновления, выбытия);
3) экономические или обобщающие показатели (фондоотдача, фондоемкость, фондорентабельность, фондовооруженность).
 ,
(1.1)
где
 коэффициент
износа основных фондов;
 амортизация
основных фондов, начисленная за весь
период их эксплуатации, р.;
 первоначальная
стоимость основных фондов (средств), р.
 или
 .
(1.2)
 ,
(1.3)
где
 коэффициент
обновления основных фондов;
 стоимость
основных фондов (средств), введенных за
период, р.;
 стоимость
основных фондов (средств) на конец
периода, р.
 ,
(1.4)
где
 коэффициент
обновления основных фондов;
 стоимость
основных фондов, выбывших за период,
р.;
 стоимость
основных фондов на начало периода, р.

 (1.5)
где
 фондоотдача
основных производственных фондов,
р./р.;
 объем
продукции в стоимостном (р.) / натуральном
выражении, ед.;
 среднегодовая
стоимость основных производственных
фондов, р.
 ,
(1.6)
где
 фондоемкость
основных производственных фондов,
р./р.
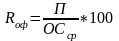 ,
(1.7)
где
 рентабельность
основных производственных фондов, %;
 бухгалтерская
прибыль / прибыль от реализации продукции
/ чистая прибыль, р.
Задача 1. Требуется:
1) Рассчитать сумму амортизационных отчислений по основным средствам предприятия за год с учетом их движения.
2) Определить и оценить показатели эффективности использования основных фондов:
а) технического состояния – на конец года;
б) движения – за год;
в) обобщающие показатели.
Исходные данные:
1) Стоимость основных фондов на начало года по балансу, млн. р./СПИ, лет:
− здания – 607/40;
− сооружения и передаточные устройства – 55,8/20;
− силовые машины и оборудование – 7,5/10;
− транспортные средства – 23,4/8;
− вычислительная техника – 0,52/5;
− хозяйственный инвентарь – 2,4/6.
2) В текущем году планируется ввод в эксплуатацию следующих объектов (стоимость, млн. р./ срок ввода, месяц):
− здания – 23/декабрь;
− сооружения и передаточные устройства – 5,5/ июль;
− хозяйственный инвентарь – 0,5/май.
3) В текущем году планируется выбытие ряда объектов (стоимость, млн. р./ срок выбытия, месяц):
− силовые машины и оборудование – 1,2/ август;
− сооружения и передаточные устройства – 3,4/ июль;
− хозяйственный инвентарь – 0,4/ ноябрь.
4) Выручка от реализации продукции за год 1250 млн. р. Прибыль – 5 % от выручки. Основной контингент предприятия составляет 240 чел.
Задача 2. В холдинг входит 5 промышленных предприятий. Объем производства продукции на этих предприятиях и движение основных производственных фондов приведены в табл. 1.1.
Таблица 1.1
Показатели работы холдинга
№ |
Базисный год |
Отчетный год |
||||||
Выручка, млн. р. |
Средне- годовая стоимость ОПФ, млн. р. |
Стоимость ОПФ на конец года, млн. р. |
Выручка, млн. р. |
Ввод ОПФ |
Выбытие ОПФ |
|||
Стои-мость, млн. р. |
месяц ввода |
Стои-мость, млн. р. |
месяц выбытия |
|||||
1 |
15 |
6,25 |
6,5 |
16,5 |
0,6 |
VI |
0,09 |
V |
2 |
42 |
14,5 |
15,0 |
42,2 |
1,0 |
III |
0,21 |
X |
3 |
36 |
9,8 |
10,3 |
37,8 |
0,9 |
XI |
0,12 |
I |
4 |
10 |
5,0 |
5,3 |
10,5 |
0,4 |
IX |
0,07 |
XII |
5 |
21 |
7,0 |
7,5 |
22,57 |
0,5 |
VII |
0,1 |
II |
Определить фондоотдачу:
1) по каждому заводу и её изменение в отчетном году по сравнению с базисным годом;
2) по холдингу и её изменение в отчетном году по сравнению с базисным годом;
3) по холдингу при условии, что фондоотдача на заводах, где она снизилась, осталась бы в отчетном году на уровне базисного года.
1.2. Методы начисления амортизационных отчислений
– для целей бухгалтерского учета (линейный, регрессивный или метод уменьшаемого остатка, кумулятивный или способ списания стоимости по сумме чисел лет срока полезного использования, способ списания стоимости пропорционально объему продукции);
– для целей налогового учета (линейный и нелинейный).
1) линейный метод:
 где
 ;
(1.8)
где
 первоначальная
стоимость основных средств, р.;
 годовая
норма амортизации, %;
 срок
полезного использования, лет.
2) регрессивный метод (ументшеного остатка/):
 ,
где
;
(1.9)
где
 остаточная
стоимость основных средств, р.;
 коэффициент
ускорения (в интервале от 1 до 2).
3) кумулятивный метод:
 ,
где
 ;
(1.10)
где
 число
лет, оставшихся до конца срока службы
объекта;
 сумма
чисел лет срока полезного использования
объекта основных средств.
4) метод списания стоимости пропорционально объему продукции:
,
где
 ;
(1.11)
где
 объем
продукции в соответствующем году, ед.;
 объем
продукции за весь период срока полезного
использования, ед.
5) линейный метод для целей налогового учета:
где ; (1.12)
где срок полезного использования, мес.
6) нелинейный метод:
Амортизация начисляется не по отдельным объектам, а по десяти амортизационным группам (ст. 259.2 НК РФ), при этом нормы установлены законодательно (табл. 1.2).
Таблица 1.2