Реферат: Законодательство о налогах и сборах
Каждый принятый нормативно-правовый акт налогового
законодательства должен соответствовать Налоговому кодексу, о чем прописано в
статье 6.
Заключение
Согласно п. 1 ст. 8 НК РФ, - под налогом понимается обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств в целях финансового обеспечения деятельности государства и (или) муниципальных образований; сбор - это обязательный взнос, взимаемый с организаций и физических лиц, уплата которого является одним из условий совершения в отношении плательщиков сборов государственными органами, органами местного самоуправления, иными уполномоченными органами и должностными лицами юридически значимых действий, включая предоставление определенных прав или выдачу разрешений (лицензий). Налоги являются безвозмездными платежами, сборы, в отличие от налогов, подразумевают возмездное совершение государственными (муниципальными) органами юридически значимых действий, таких как предоставление определенных прав или выдачу разрешений (лицензий).
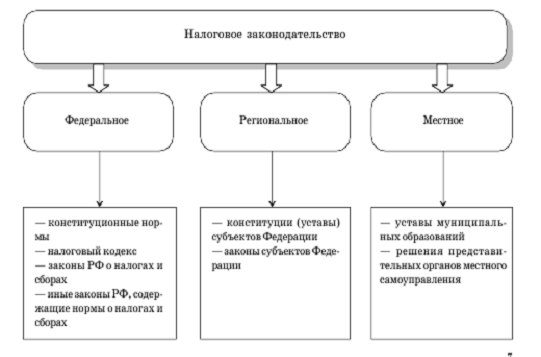
В соответствии со ст. 2 НК РФ, законодательство о налогах и сборах регулирует властные отношения по установлению, введению и взиманию налогов и сборов в РФ, а также отношения, возникающие в процессе осуществления налогового контроля и привлечения к ответственности за совершение налогового правонарушения. Законодательство о налогах и сборах включает три уровня:
) федеральное законодательство РФ о налогах и сборах состоит из НК РФ и принятых в соответствии с ним федеральных законов о налогах и сборах;
) региональное законодательство состоит из законов о налогах и сборах субъектов РФ, принятых в соответствии с НК РФ;
) местное законодательство включает нормативные правовые акты муниципальных образований о местных налогах и сборах, решения и иные акты представительных органов местного самоуправления, принимаемые в соответствии с НК РФ.
Базовым документом, на основании которого действуют акты и законы о налогах и сборах на каждом уровне (федеральном, региональном, местном) является НК РФ. Нормы, устанавливаемые законодательством о налогах и сборах нижестоящего уровня, должны приниматься во исполнение и не противоречить нормам вышестоящего уровня и НК РФ.
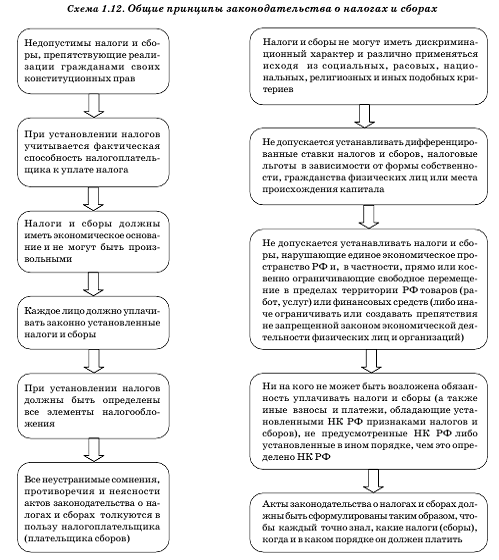
Эффективное правовое регулирование отношений между публичной властью и налогоплательщиками не возможно без четкого закрепления основополагающих принципов законодательства о налогах и сборах. Эти принципы закреплены в ст. 3 НК РФ, важнейшими из них являются принципы: законности налогообложения и сборов, всеобщности, равенства, справедливости, экономической обоснованности, определенности, соразмерности.
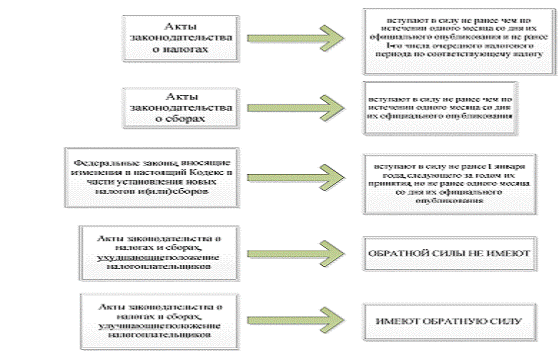
Каждый налог должен быть законно установлен, т.е. пройти все этапы согласования и утверждения предусмотренной процедуры. Вступление в силу налоговых норм подчиняется следующим правилам: акты налогового законодательства вступают в силу не ранее чем по истечении одного месяца со дня их официального опубликования и не ранее 1-го числа очередного налогового периода по соответствующему налогу; акты законодательства о сборах вступают в силу не ранее чем по истечении одного месяца со дня их официального опубликования; изменения, вносимые в НК РФ, а также акты налогового законодательства субъектов РФ и представительных муниципальных образований, вводящие налоги, вступают в силу не ранее 1 января года, следующего за годом принятия, но не ранее одного месяца со дня их официального опубликования.
Нормативно-правовые акты налогового законодательства имеют обратную силу, если устраняют или смягчают ответственность за налоговые нарушения либо предусматривающие дополнительную защиту участников налоговых отношений. Если акты законодательства о налогах и сборах устанавливают новые налоги и (или) сборы, увеличивают налоговые ставки, размеры сборов, устанавливают или отягчают ответственность за налоговые правонарушения, устанавливают новые обязанности или иным образом ухудшают положение участников налоговых отношений, то они не имеют обратной силы.
Каждый принятый нормативно-правовый акт
налогового законодательства должен соответствовать Налоговому кодексу, о чем
прописано в статье 6.
Список используемых источников
Налоговый кодекс Российской Федерации (часть первая) от 31.07.1998 № 146-ФЗ (ред. от 28.06.2014) // СЗ РФ от № 31. - 03.08.1998. - Ст. 3824.
Об арбитражных судах в Российской Федерации: ФКЗ от 28.04.1995 № 1-ФКЗ (ред. от 23.06.2014) // Собрание законодательства РФ от 01.05.1995. - № 18. - Ст. 1589.
О судебной системе Российской Федерации: ФКЗ от 31.12.1996 № 1-ФКЗ (ред. от 05.02.2014) // Собрание законодательства РФ от 06.01.1997. - № 1. - Ст. 1.О некоторых вопросах, связанных с введением в действие части первой НК РФ: Постановление Пленума ВС РФ № 41и ВАС РФ № 9от 11.06.1999 // Вестник ВАС РФ. - 1999. - № 8.
Болотина Е.В. Налоговое право: альбом схем / Е.В. Болотина. - СПб.: ГУАП, 2011. - 44 с.
Жидкова Е.Ю. Налоги и налогообложение: учеб. пособие / Е.Ю. Жидкова. - М.: Эксмо, 2009. - 480 с.
Лермонтов Ю.М. Постатейный комментарий к части первой Налогового кодекса Российской Федерации // СПС КонсультантПлюс. 2013.
Меденцов А.С. Налоги и налогообложение / А.С. Меденцов. - М.: Аллель, 2009. - 64 с.
Рыманов А.Ю. Налоги и налогообложение: Учеб. пособие. - М.: ИНФРА-М, 2009. - 331 с.
Шавров
А.В. Финансовое право Российской Федерации: Учебно-методический комплекс / А.В.
Шавров. - М.: Изд. центр ЕАОИ, 2008. - 318 с.
Приложение 1
Отличительные признаки сборов и налогов
|
Признак |
Налог |
Сбор |
|
Индивидуальная возмездность |
Налоги индивидуально безвозмездны и не предполагают персонально-обменных отношений налогоплательщика с государством. Какое-либо встречное удовлетворение для частного лица здесь не предусматривается |
Сборы уплачиваются в связи с оказанием их плательщику государством некоторых публично-правовых услуг, в которых плательщик индивидуально заинтересован. Например: выдача лицензий, регистрационные действия, совершение нотариальных действий |
|
Свобода выбора |
Отсутствует, т.к. уплата налога установлена законом и является обязанностью, а не правом |
Уплата сбора связана со свободой выбора, например: автор изобретения может подать заявку на выдачу патента и только тогда будет обязан уплатить пошлину, а может и не претендовать на приобретение соответствующих прав, льгот и преимуществ, вытекающих из патента |
|
Взнос, а не платеж |
Налог всегда выступает только в виде денежного платежа |
Сбор может быть внесен различными способами. |
|
Компенсационный характер |
Цель налогообложения - покрытие совокупных расходов публичной власти. Согласно ст. 8 НК РФ налог уплачивается для финансового обеспечения деятельности государства и муниципальных образований |
Целевое назначение сбора - компенсировать дополнительные издержки государства на оказание плательщику индивидуально-конкретных услуг публично-правового характера |
|
Ограниченный состав элементов |
Налог считается установленным лишь тогда, когда исчерпывающе определены налогоплательщики и все перечисленные в НК РФ элементы налогообложения, включая объект налогообложения, налоговую базу, налоговый период, налоговую ставку, порядок исчисления налога, порядок и сроки его уплаты, а в необходимых случаях - налоговые льготы |
При установлении сборов их плательщики и элементы обложения определяются применительно к конкретным сборам |
|
Нерегулярный характер |
Уплата налога предполагает определенную регулярность, систематичность, периодичность |
Сборы носят разовый характер, уплачиваются в строго определенных ситуациях |
|
Предварительный характер уплаты |
Объект налога как юридический факт особого рода возникает у налогоплательщика до исполнения налоговой обязанности |
Объект сбора как право на юридически значимые действия со стороны государства - уже после уплаты сбора, по принципу «утром деньги - вечером стулья» |
|
Соразмерность |
При установлении налогов учитывается фактическая способность налогоплательщика к уплате налога |
Размер сбора одинаков для всех плательщиков, в отношении которых государством совершаются одинаковые действия |
|
Штрафные санкции |
Неуплата налога влечет за собой принудительное изъятие недоимки и пени, а также привлечение налогоплательщика или иных субъектов к налоговой ответственности |
Приложение 2
Система налогового законодательства
Приложение 3
Общие принципы законодательства о налогах и сборах
Приложение 4
Особенности действия актов законодательства о налогах и сборах
во времени