Материал: 1154
где F – прирост фондоотдачи; Р – прирост производительности труда;М – прирост материалоотдачи; и1 – удельный вес оплаченного труда; и2 – удельный вес овеществленного труда, перенесенного с основных фондов; и3 – удельный вес овеществленного труда, воплощенного в стоимости потребленного сырья и материалов.
Наряду с оценкой эффективности на основе динамического норматива, оценка качества деятельности может быть рассчитана переходом от одного режима функционирования системы к другому. Эта оценка выражает связь между приростом эффективности, порожденным структурными изменениями в системе, и величиной самих структурных изменений:
К(Zo Z1) |
m |
, |
(22) |
M |
где Zo – фактический порядок темпов роста показателей в начале перехода; Z1 – фактический порядок темпов роста показателей на конец перехода; m
– количество инверсий в упорядочении Z1 относительно Z0; М – общее количество инверсий в упорядочении Z1 относительно Z0.
Оценка общего (интегрального) результата самоорганизации системы необходимо определять по следующей формуле:
R F |
1 |
, |
(23) |
|
K |
||||
|
|
|
где R – результативность; К – количество; F – эффективность.
6.4.2.Экономическая оценка коллективного инженерно-технического труда
Представляет интерес подход к показателю эффективности коллективного инженерно-управленческого труда:
Э |
В |
, |
(24) |
Зпл Фоб Ефос |
где В – объем конечной продукции, руб.; Зпл – затраты на оплату работников, руб.; Фоб – текущие затраты на оборотные фонды, руб.; фос - стоимость основных промышленно-производственных фондов, руб.
Определить достигнутый уровень экономической эффективности организации в базисном году и по годам можно по формуле
105
|
|
|
Зво |
|
Зво |
|
|
|
У |
К1 К2 |
|
|
|
, |
(25) |
||
|
|
|
||||||
|
|
|
С Ен(Фо Фа ) Фа Фо |
Кам Z |
|
|||
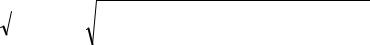
где К1 - коэффициент затратоотдачи; К2 - коэффициент ресурсоотдачи; С – себестоимость выполненного объема работ в расчетном году, тыс. руб.; Ен
– нормативный коэффициент экономической эффективности капитальных вложений; Фа – среднегодовая стоимость активной части основных производственных фондов, тыс. руб.; Ф0 – среднегодовая стоимость оборотных средств, тыс. руб.; Кам - коэффициент замещения живого труда основными фондами, тыс.руб./чел. год; Z - среднегодовая численность работников, занятых на основном и подсобных производствах, чел.; Зво - затраты на выполненные объемы работ.
6.4.3. Эффективность системы управления
Эффективность системы управления можно определить по формуле
Э |
|
Цп |
|
|
Ц(1 Сб С) |
|
Ц(1 Сб-СС |
, (26) |
|
|
К1 Зоп К2 Зтр |
Зоб К1 Зоп К2 Зтр Зку |
|||||
су |
|
З Зоб |
|
|
||||
где Эсу - эффективная система управления организацией (комплексом);Цп
– обобщающий показатель результата производства на уровне организации (комплекса), руб.; Ц – непосредственно собственная продукция организации, реализуемая на рынке, руб.; Сб, С – текущие затраты (себестоимость продукции) на единицу непосредственно собственной продукции в базисном и анализируемом периодах соответственно; Зоб – затраты на производство вещественных оборотных фондов, руб.; Зоп – затраты на производство основных производственных фондов, руб.; Зтр – затраты на производство трудовых ресурсов, включая персонал управления, руб.; К1 – уровень кооперирования (доля покупных изделий полуфабрикатов, материалов в себестоимости продукции); К2 – уровень технической оснащенности производства.
6.5. Особенности расчета экономической эффективности инвестиций
6.5.1. Общие положения
Известно, что инвестиции необходимы как для полного научнотехнического и производственного цикла создания продукции (услуги), так
106
и его элементов или стадий. Реализация результатов инвестиционных проектов может оказывать влияние хотя бы на один из рынков: финансовый, материальный, ресурсный, трудовой, а также на социальноэкономическую, бюджетную и экономическую обстановку.
Экономичность или эффективность (результативность) подразумевает получение больших результатов из доступных ограниченных ресурсов. Показателем эффективности различного рода является отношение результата к затратам:
Е = Р/З, |
(27) |
где Р – результат, тыс. руб.; З - затраты, обеспечивающие получение результата, тыс. руб.
Показатель эффекта, (тыс. руб.), отражает разность между результатами и затратами:
Э = Р – З. |
(28) |
При оценке эффективности инвестиционных проектов и их отборе для финансирования отражается международная практика ЮНИДО и предлагается система показателей применительно к интересам участников.
Эффективность инвестиций рассчитывается по показателям, введенным в систему. К ним относятся:
1.Показатели коммерческой (финансовой) эффективности, отражающие финансовые последствия реализации проекта для его непосредственных участников.
2.Показатели бюджетной эффективности, отражающие финансовые последствия для федерального, регионального и местного бюджетов.
3.Показатели экономической эффективности, учитывающие затраты
ирезультаты.
Данная система показателей опирается на основные принципы, сложившиеся в мировой практике, и оценку эффективности инвестиционных проектов применительно к переходному этапу рыночной экономики.
Основными из этих принципов являются:
-моделирование потоков продукции, ресурсов и денежных средств;
-учет результатов анализа рынка, финансового состояния предприятия, влияния результатов реализации инвестиционного проекта на окружающую среду и т.д.;
-определение эффекта посредством сопоставления предстоящих обобщенных результатов и затрат с ориентацией эффекта на достижение необходимой нормы дохода на капитал или иных показателей;
107
-приведение предстоящих разновременных расходов и доходов к условиям их соизмеримости по экономической ценности в начальном периоде;
-учет инфляции и др. факторов, влияющих на ценность используемых денежных средств;
-учет неопределенности и риска, связанных с осуществлением про-
екта.
6.5.2. Основные показатели оценки эффективности инвестиций
Показатели эффективности могут быть как качественными, так и количественными, которые характеризует ее уровень; статистическими, динамическими, простыми, сложными, а также охватывать год или другой временной интервал: расчетный период, включающий несколько интервалов времени. Показатели рассчитываются как с дисконтированием, так и без него.
Сравнение различных вариантов инвестиционных проектов и выбор лучшего из них рекомендуется производить с использованием различных показателей, к которым относятся:
-частый дисконтированный доход (ЧДД);
-индекс доходности (ИД);
-внутренняя норма доходности (ВНД);
-срок окупаемости;
-другие показатели, отражающие специфику проекта.
При оценки эффективности инвестиционных проектов и их отборе для финансирования можно использовать ряд других показателей: интегральной эффективности затрат, точки безубыточности, простой нормы прибыли, капиталоотдачи и т.д. Для применения каждого из них необходимо ясное представление о том, какой вопрос экономической оценки проекта решается с его использованием и как осуществляется выбор решения.
Ни один из перечисленных критериев сам по себе не является достаточным для принятия инвестиционного проекта. Решение об инвестировании средств в проект должно приниматься с учетом значений всех перечисленных критериев и интересов всех участников инвестиционного проекта. Важную роль в этом решении должна играть также структура и распределение во времени капитала, привлекаемого для осуществления проекта, а также другие факторы, некоторые из которых поддаются только содержательному (а не формальному) учету.
Чистый дисконтированный доход. Чистый дисконтированный до-
ход определяется как сумма текущих эффектов за весь расчетный период, приведенная к начальному шагу (году, кварталу, месяцу), или как превышение интегральных результатов над интегральными затратами.
108
Если в течение расчетного периода не происходит инфляционного изменения цен или расчет производится в базовых ценах, то величина ЧДД для постоянной нормы дисконта вычисляется по формуле
|
|
т |
|
|
1 |
|
(29) |
|
Э |
ЧДД |
Σ (Р З |
) |
, |
||||
(1 Е)t |
||||||||
инт |
|
т о |
t t |
|
|
|
||
где Рt - результаты, достигаемые на шаге расчета t; Зt - затраты, осуществляемые на том же шаге; T - горизонт расчета (равный номеру шага расчета, на котором производится ликвидация объекта); Эt = (Рt –Зt) – эффект, достигаемый на шаге расчета t.
Если ЧДД инвестиционного проекта положителен, то проект является эффективным (при данной норме дисконта) и может рассматриваться вопрос о его принятии. Чем больше ЧДД, тем эффективнее проект. Если инвестиционный проект будет осуществлен при отрицательном ЧДД, инвестор понесет убытки, т.е. проект неэффективен.
На практике часто пользуются модифицированной формулой для определения ЧДД. Для этого из состава З исключают капитальные вложения и обозначают через: Кt – капиталовложения на шаге расчета t; К - сумму дисконтированных капиталовложений, т.е.
т |
|
1 |
|
(30) |
|
К Σ К |
|
, |
|||
t (1 Е)t |
|||||
t о |
|
|
|||
Через Зt - затраты на шаге расчета t при условии, что в них не входят капиталовложения.
В формулу для К убыток входит со знаком «плюс», а доход – со знаком «минус».
Тогда формула для ЧДД записывается в виде
ЧДД Σ(Р |
З ) |
1 |
, |
(31) |
|
(1 Е)t |
|||||
t |
t |
|
|
и выражает разницу между суммой приведенных эффектов и приведенной к тому же моменту времени величиной капитальных вложений К.
ЧДД понижается, если растет норма дисконта, процентная ставка, которую взяли в расчет.
Величина ЧДД понижается при прочих равных условиях при растущей величине Е. При использовании маленьких шагов функция ЧДД будет в виде кривой линии.
109