Материал: 1604
Затраты на смазочные материалы – 15% от затрат на топливо. Стоимость топлива определяется студентом самостоятельно на основе действующих цен.
Основной целью планирования средств на оплату труда является определение оптимального размера заработной платы исходя из результатов деятельности транспортной организации. В состав расходов на оплату труда включаются следующие выплаты: заработная плата исходя из должностных окладов, выплаты по системам премирования, доплата за качественные показатели работы.
Таблица 6
План затрат на оплату труда
Показатель |
|
|
Период |
|
|
Общая |
Количес |
Всего |
||
|
|
меся |
|
|
квартал |
|
сумма |
тво |
за год |
|
|
|
ц |
1 |
|
2 |
3 |
4 |
за год |
водител |
|
|
|
|
|
|
|
|
|
|
ей |
|
Оклад |
водителей, |
|
|
|
|
|
|
|
|
|
руб. |
|
|
|
|
|
|
|
|
|
|
Доплата, руб. |
|
|
|
|
|
|
|
|
|
|
Премия, руб. |
|
|
|
|
|
|
|
|
|
|
Районный |
|
|
|
|
|
|
|
|
|
|
коэффициент, руб. |
|
|
|
|
|
|
|
|
|
|
Заработная плата, |
|
|
|
|
|
|
|
|
|
|
руб. |
|
|
|
|
|
|
|
|
|
|
Взносы в ГВФ1, |
|
|
|
|
|
|
|
|
|
|
руб.: |
|
|
|
|
|
|
|
|
|
|
|
ПФР2 |
|
|
|
|
|
|
|
|
|
|
ФСС3 |
|
|
|
|
|
|
|
|
|
|
ФМСС4 |
|
|
|
|
|
|
|
|
|
Примечание.
1взносы в государственные внебюджетные фонды (взносы в ГВФ);
2пенсионный фонд России (ПФР);
3фонд социального страхования (ФСС);
4фонд обязательного медицинского страхования (ФМСС).
Оклад водителя студентом задается самостоятельно. Премия за качественные показатели работы – 15% от оклада водителей. Доплата за профессиональное мастерство – 20% от оклада водителей. Процент районного коэффициента берёгся от контрольной суммы: оклад водителя плюс премия плюс доплата. Заработная плата представляет
10
собой сумму оклада водителя, доплаты, премии, районного коэффициента. Общая сумма затрат на оплату труда за год определяется с учетом количества водителей на предприятии. Отчисления в ГВБ определяются в соответствии с установленной нормой в процентах к расходам по заработной плате.
При выполнении курсовой работы студенту необходимо самостоятельно уточнить ставку страховых взносов в государственные внебюджетные фонды и ставку районного коэффициента по Омской области.
|
Себестоимость реализации транспортных услуг |
Таблица 7 |
|||||||
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
Показатель |
|
|
|
Квартал |
|
Всего |
|||
|
|
|
1 |
2 |
|
3 |
4 |
за год |
|
Фонд |
оплаты |
труда |
|
|
|
|
|
|
|
водителей, руб. |
|
|
|
|
|
|
|
|
|
Взносы в ГВФ, руб. |
|
|
|
|
|
|
|
|
|
Затраты на топливо, руб. |
|
|
|
|
|
|
|
||
Затраты |
на смазочные |
|
|
|
|
|
|
|
|
Атериалы, руб. |
|
|
|
|
|
|
|
|
|
Ремонтный фонд, руб. |
|
|
|
|
|
|
|
||
Накладные расходы, руб. |
|
|
|
|
|
|
|
||
Общая сумма затрат, руб. |
|
|
|
|
|
|
|
||
Затраты на ремонтный фонд принимаются в размере 20% от суммы затрат на топливо и смазочные материалы. Накладные расходы составляют 25% от суммы затрат на оплату труда водителей, затрат на топливо, смазочные материалы, ремонтный фонд.
После таблиц необходимо сделать вывод.
3.5. Организационный план
Организационный план должен содержать краткую характеристику организационной структуры предприятия, функции и задачи структурных подразделений предприятия, порядок взаимодействия служб и исполнителей, информацию о форме собственности предприятия, квалификационных требованиях к персоналу.
11
3.6. Финансовый план
Финансовый план является заключительным и призван обобщить в стоимостном выражении материалы всех предыдущих разделов. Расчет показателей финансового плана осуществляется в виде прогнозного отчета о прибыли и убытках, плана движения денежных средств.
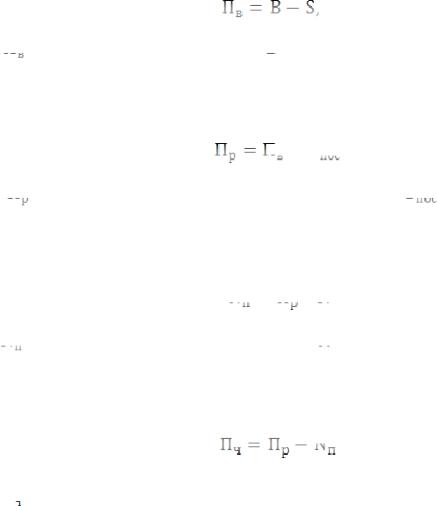
Определение показателей прогнозного плана о прибыли и убытках рекомендуется осуществлять в следующей последовательности:
1. Валовая прибыль
где 
 – валовая прибыль, руб. ;
 – выручка от реализации услуг, руб.;

 – себестоимость реализации услуг (переменные затраты), руб.
2. Прибыль от реализации услуг


 ,
где 
 – прибыль от реализации услуг, руб.;


 – постоянные затраты, руб.
3. Налог на прибыль


 ,
где 

 – сумма налога на прибыль, руб.;

 – ставка налога на прибыль (определяется студентом самостоятельно).
4. Чистая прибыль

 ,
где 


 чистая прибыль, руб.
Результаты расчетов представить в табл. 8.
12
|
|
Таблица 8 |
|
|
Прогнозный отчет о прибыли и убытках |
||
|
|
|
|
№ |
Показатель, руб. |
За текущий период |
|
|
|
|
|
1 |
Выручка от реализации (см. табл. 4) |
|
|
2 |
Себестоимость реализации |
|
|
3 |
Валовая прибыль |
|
|
4 |
Постоянные затраты |
|
|
5 |
Прибыль от реализации |
|
|
6 |
Налог на прибыль |
|
|
7 |
Чистая прибыль |
|
|
План движения денежных средств составляется для согласования во времени денежных средств с оттоком средств в виде издержек производства. План движения денежных средств используется для выплат, на обеспечение деятельности предприятия и отражает деятельность предприятия в динамике от периода к периоду. План движения денежных средств представлен в табл. 9.
|
План движения денежных средств |
|
Таблица 9 |
||||
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
Показатели, руб. |
|
Кварталы |
|
Всего |
||
|
|
1 |
2 |
3 |
4 |
за год |
|
1. Поступленияденежныхсредств, всего |
|
|
|
|
|
|
|
В том числе выручка от реализации |
|
|
|
|
|
|
|
услуг |
|
|
|
|
|
|
|
Итого по разделу 1 |
|
|
|
|
|
|
|
2. Денежные выплаты, всего |
|
|
|
|
|
|
|
В том числе: |
|
|
|
|
|
|
|
|
топливо |
|
|
|
|
|
|
|
смазочные материалы |
|
|
|
|
|
|
|
заработная плата водителей |
|
|
|
|
|
|
|
ремонтный фонд |
|
|
|
|
|
|
|
накладные расходы |
|
|
|
|
|
|
|
платежи в бюджет |
|
|
|
|
|
|
Итого по разделу 2 |
|
|
|
|
|
|
|
|
13 |
|
|
|
|
|
|
Сальдо денежных поступлений и выплат (итого по разделу 1 – итого по разделу 2)
Анализ безубыточности проекта на основе построения графика безубыточности позволит определить минимум реализации услуг, при которых доход от реализации транспортных услуг равен затратам предприятия.
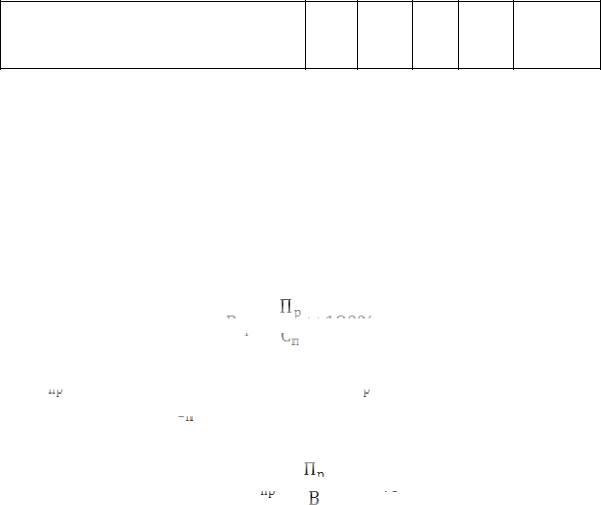
Расчет показателей рентабельности позволит оценить эффективность работы предприятия в целом, доходность данного направления деятельности. Оценка рентабельности предприятия производится с помощью показателей:
1) рентабельность продукции (услуг)


 ,
где 


 – рентабельность продукции;


 – прибыль от реализации продукции (услуг);


 – полная себестоимость транспортных услуг.
2) рентабельность продаж (оборота)


 ,
где  – выручка от реализации транспортных услуг.
В конце финансового плана необходимо сделать выводы.
14
Смотрите также:
| 02-20-GP-DNA-tech2-ГМО |
| 09 |
| 1 лабораторка |
| 1499 |
| 2107 |
| 3703 |
| 644 |
| 915 |
| 9857 |
| AL-амилоидоз |