Материал: 3835

Стоимость неустранимого функционального износа, вызванная несоответствием конструктивного решения современным стандартам, может быть определена капитализацией потерь в арендных платежах либо капитализацией сверхнормативных расходов на содержание объекта оценки. Метод прямой капитализации рассмотрен ниже.
Внешний экономический износ – это уменьшение стоимости имущества вследствие изменения внешней среды: социальных стандартов, законодательных условий, финансовых условий, демографической ситуации, градостроительных решений, экологической обстановки и другие. Расчёт внешнего износа осуществить любым доступным методом: методом парной продажи; методом капитализации потерь в арендных платежах; методом срока жизни.
Если величина всей совокупности видов накопленного износа превышает 50% полной восстановительной стоимости объекта оценки, используется следующая формула для расчёта:
1 – Ин = (100 – Иф) × (100 – Ифунк) × (100 – Ив), |
(4) |
где Ин – величина накопленного износа; Иф – физический износ; Ифунк – функциональный износ; Ив – внешний износ.
Определение стоимости земельного участка. В виду неразвитости рынка земельных участков, допускается определение стоимости земельного участка любыми возможными методами. Наиболее доступными являются метод прямой капитализации и метод остатка.
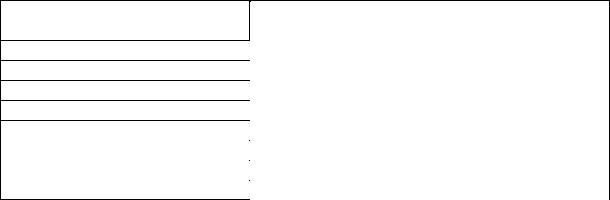
Расчёт рыночной стоимости земельного участка методом остатка может быть представлен в виде таблицы 4.9.
Таблица 4.9 – Расчёт рыночной стоимости земельного участка
|
Показатель |
Значение |
|
1 |
2 |
1. |
Чистый операционный доход, руб. в год |
|
2. |
Остаточная стоимость здания, руб. |
|
3. |
Коэффициент капитализации для здания, % |
|
4. |
Чистый операционный доход, относящийся к зданию, руб. (стр. 2 |
|
стр.3) |
|
|
Продолжение таблицы 4.9
|
1 |
2 |
5. |
Чистый операционный доход, относящийся к земельному участку, |
|
руб. |
|
|
6. |
Коэффициент капитализации для земельного участка, % |
|
7. |
Рыночная стоимость земельного участка, руб. (стр.5 / стр.6) |
|
Итоговый расчёт стоимости объекта оценки затратным подходом может быть представлен в виде таблицы 4.10.
Таблица 4.10 – Общая стоимость объекта оценки по затратному подходу составит
|
Показатель |
Стоимость, руб. |
1. |
Затраты на восстановление (восстановительная стоимость) |
|
здания |
|
|
2. |
Накопленный износ |
|
3. |
Стоимость участка земли |
|
4. |
Итого стоимость объекта оценки по затратному подходу |
|
(стр. 1 – стр.2 + стр.3) |
|
|
4.3. Сравнительный подход
При оценке недвижимости сравнительным подходом используются метод прямого сравнительного анализа продаж и метод валового рентного мультипликатора. Выбор метода оценки студентом осуществляется самостоятельно исходя из имеющихся данных.
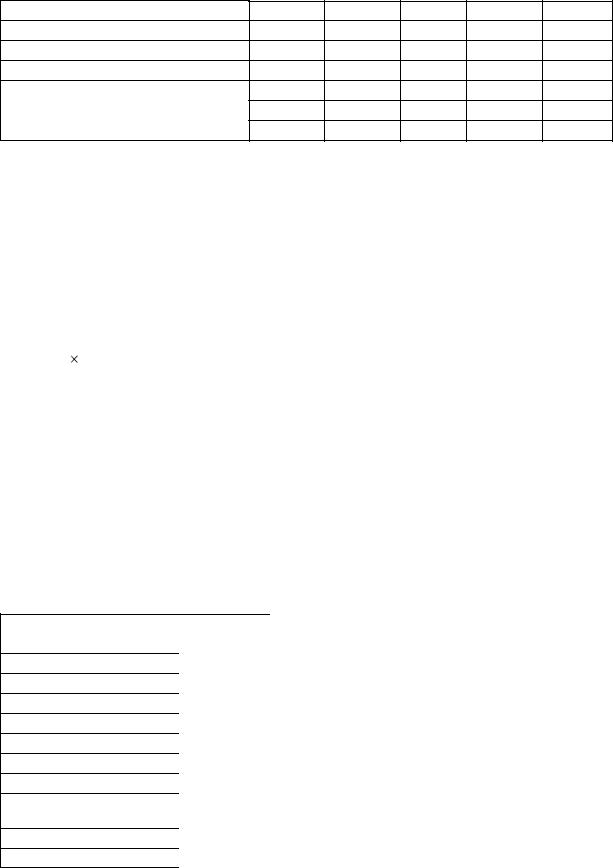
Метод прямого сравнительного анализа продаж. При использовании данного метода необходимо провести выбор объектов аналогов. Характеристики объектов-аналогов могут быть представлены в виде таблицы 4.11.
Таблица 4.11 − Характеристика объектов-аналогов*
Элемент сравнения
1
Источник информации
Цена предложения, руб.
Цена предложения, руб./м2
Общая площадь, м2
Местоположение объекта
Состояние подъездных путей
Условия рынка
Объект-аналог
№ 1 |
№ 2 |
№ 3 |
№ 4 |
№ 5 |
2 |
3 |
4 |
5 |
6 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Продолжение таблицы 4.11
1 |
2 |
3 |
4 |
5 |
6 |
Функциональное назначение
Состояние объекта
Инфраструктура территории
Наличие коммуникаций
Парковка
Охрана
*могут быть использованы другие характеристики, отражающие особенности сегмента рынка рассматриваемого в курсовой работе (они соответствуют элементам сравнения, выделяемым в таблице 4.12).
Стоимость объекта оценки провести в два этапа. Вначале определяется стоимость единицы сравнения (как правило, 1 м2), а затем стоимость всего объекта оценки по формуле
V= S C, |
(5) |
где V – стоимость объекта оценки, руб.; S – площадь объекта оценки, кв.м;
С– стоимость единицы сравнения, руб./кв.м.
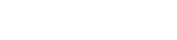
Расчёт стоимости 1 м2 площади объекта оценки может быть представлен в виде таблицы 4.12.
Таблица 4.12 – Определение стоимости объекта оценки методом сравнительных продаж
Элемент сравнения
1
Цена предложения, руб.
Общая площадь, м2
Цена предложения, руб./м2
Местоположение объекта
корректировка
скорректированная цена
Состояние подъездных путей
корректировка
скорректированная цена
Объект |
|
|
Объект-аналог |
|
|
||
оценки |
|
|
|
|
|
|
|
№ 1 |
№ 2 |
|
№ 3 |
|
№ 4 |
№ 5 |
|
|
|
|
|
|
|
|
|
2 |
3 |
4 |
|
5 |
|
6 |
7 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Продолжение таблицы 4.12
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
|
|
|
|
|
|
Условия рынка |
|
|
|
|
|
|
|
|
|
|
|
|
|
корректировка |
|
|
|
|
|
|
|
|
|
|
|
|
|
скорректированная цена |
|
|
|
|
|
|
|
|
|
|
|
|
|
Функциональное |
|
|
|
|
|
|
назначение |
|
|
|
|
|
|
корректировка |
|
|
|
|
|
|
|
|
|
|
|
|
|
скорректированная цена |
|
|
|
|
|
|
|
|
|
|
|
|
|
Состояние объекта |
|
|
|
|
|
|
|
|
|
|
|
|
|
корректировка |
|
|
|
|
|
|
|
|
|
|
|
|
|
скорректированная цена |
|
|
|
|
|
|
|
|
|
|
|
|
|
Инфраструктура |
|
|
|
|
|
|
территории |
|
|
|
|
|
|
корректировка |
|
|
|
|
|
|
|
|
|
|
|
|
|
скорректированная цена |
|
|
|
|
|
|
|
|
|
|
|
|
|
Наличие коммуникаций |
|
|
|
|
|
|
|
|
|
|
|
|
|
корректировка |
|
|
|
|
|
|
|
|
|
|
|
|
|
скорректированная цена |
|
|
|
|
|
|
|
|
|
|
|
|
|
Парковка |
|
|
|
|
|
|
|
|
|
|
|
|
|
корректировка |
|
|
|
|
|
|
|
|
|
|
|
|
|
скорректированная цена |
|
|
|
|
|
|
|
|
|
|
|
|
|
Охрана |
|
|
|
|
|
|
|
|
|
|
|
|
|
корректировка |
|
|
|
|
|
|
|
|
|
|
|
|
|
скорректированная цена |
|
|
|
|
|
|
|
|
|
|
|
|
|
Весовые коэффициенты |
|
|
|
|
|
|
|
|
|
|
|
|
|
Цена за 1 м2 |
|
|
|
|
|
|
В курсовой работе могут использоваться иные элементы сравнения и корректировки.
Все вносимые корректировки должны быть обоснованы. Способы расчёта корректировок представлены в работе.
Метод валового рентного мультипликатора. При использовании данного метода необходимо провести выбор объектов-аналогов. В отличие от предыдущего метода определения стоимости, необходимы дополнительные сведения о величине продуцируемого данным объектом оценки денежного потока (рентного дохода). Стоимость объекта оценки определяется по формуле
Vоо = Др × ВРМ, |
(6) |
где Vоо
Др ВРМ
–стоимость объекта оценки;
–рентный доход оцениваемого объекта;
–валовой рентный мультипликатор.
Расчёт валового рентного мультипликатора можно представить в виде таблицы 4.13.
Таблица 4.13 – Определение валового рентного мультипликатора
Объект-аналог |
Цена продажи |
Потенциальный |
Валовой рентный |
|
|
валовой доход |
мультипликатор |
|
|
|
|
|
|
|
|
|
|
|
|
Усреднённый валовой рентный мультипликатор |
|
||
|
|
|
|
4.4. Доходный подход
При оценке недвижимости доходным подходом используются метод дисконтированных денежных потоков (при нестабильных потоках) и метод прямой капитализации (при равновеликом потоке доходов). Выбор метода оценки студентом осуществляется самостоятельно исходя из имеющихся данных.
Выполняя оценку доходным подходом, необходимо помнить следующие теоретические положения:
1. Доход, который генерирует недвижимость, следует относить к обеим её частям: и к земле, и к улучшениям.
2.Доход, относимый к улучшениям, имеет две составляющие – доход на капитал и доход для возврата (возмещения) капитала.
3.Доход, относимый к земле, представляет собой доход только на капитал.
4.Доход от улучшений присутствует в общем доходе только в процессе экономической жизни этих улучшений и зависит от их остаточной стоимости, а доход, относимый к земле, постоянен и неограничен во времени.
5.Доход для возврата (возмещения) первоначальных инвестиций формируется только на базе стоимости улучшений, являющихся изнашиваемым активом.
6.Совокупный годовой доход собственника состоит из суммы доходов, которые генерируют земля, улучшения, и фонда возмещения.