Материал: 4234

26
-предоставление возможности учащимся сопоставлять разные точки зрения по рассматриваемому вопросу.
В результате проведения коллоквиума студент должен иметь представление:
-об уровне своих знаний по рассматриваемым вопросам в соответствии
стребованиями преподавателя и относительно других студентов группы;
-о недостатках самостоятельной проработки материала;
-о своем умении излагать материал;
-о своем умении вести дискуссию и доказывать свою точку зрения. Критерии оценки коллоквиума представлены в ФОС.
Тема 2.2 Дивидендная политика российских корпораций
1. Вопросы для самостоятельного изучения темы:
1. Краткая характеристика основных теорий дивидендной политики.
2. Типы дивидендной политики: консервативная, умеренная (компромиссная), агрессивная.
3. Особенности регулирования порядка выплаты дивидендов на российских предприятиях.
2. Практические задания для выполнения самостоятельной работы студентов
2.1 Решение типовых задач Пример 1. Номинальная стоимость акции – 1000 руб., уровень диви-
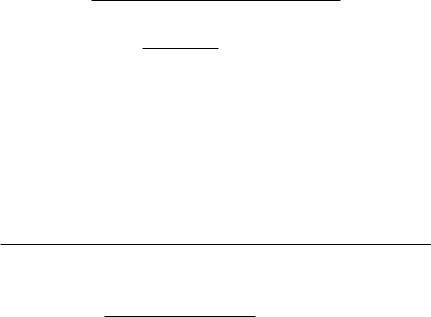
дендов – 20%, ожидаемая курсовая цена акции в конце периода ее реализации – 1100 руб., требуемая инвестором рыночная норма доходности – 15%, период использования акции – 3 года, периодичность выплаты дивидендов – раз в году. Определить курсовую цену акции.
Для определения текущей стоимости акций, используемых в течение определенного срока, используется следующая модель:
Ц а |
t |
Див |
|
|
|
Ц |
|
|
|
|
n |
n |
|
t |
n |
||
|
|
|
|
|
|
|
||
|
n 1 |
(1 r) |
|
|
(1 r) |
|
||
|
|
|
|
|
|
|
|
|
,
Ца – текущая цена акции; Див – предполагаемая к получению сумма дивидендов;
r – требуемая инвестором норма доходности, в долях ед.;
Цt – ожидаемая курсовая цена акции в конце периода ее реализации; п – число периодов использования акции.
Ц а |
|
1000 0,2 |
|
1000 0,2 |
|
1000 0,2 |
|
1100 |
1178 р. |
|
(1 0,15)1 |
(1 0,15)2 |
(1 0,15)3 |
(1 0,15)3 |
|||||||
|
|
|
|
|
|
27
Пример 2. Организация выплатила по обыкновенным акциям 100 млн. р. дивидендов. Рыночная стоимость акций составляет 4 млрд. р.
Определите величину дивиденда на акцию, выплаченных по акциям, если в обращении находится 400 тысяч штук.
Дивиденды на акцию (DPS) определяется следующим образом:
DPS |
Дивиденды к выплате |
|
Среднее число обыкновенных акций |
||
|
DPS
|
100 000 000 |
|
400 000 |
||
|
250
руб.
Выплачены дивиденды по 250 рублей на акцию.
Пример 3. Распределению среди акционеров в виде дивидендов подлежит 20 млн. р. чистой прибыли организации. В обращении находится 100 тысяч обыкновенных акций. Дивиденды, выплаченные по привилегированным акциям, составили 5 млн. руб. Определите чистую прибыль на акцию.
Формула расчета прибыли на одну акцию (EPS) имеет следующий вид:
ЕPS |
Чистая прибыль Дивиденды по привилег ированным акциям |
|
Количество обыкновенных акций |
||
|
Определим чистую прибыль на акцию:
ЕPS |
20 000 000 5 000 000 |
|
100 000 |
||
|
150
руб.
2.2 Задачи для самостоятельной работы Задача 1. Корпорация А имеет следующие показатели: чистая прибыль
– 40 млн. р., количество акций в обращении – 2000, сумма дивидендов – 20 млн. р. Определите величину дивиденда на акцию, чистую прибыль на акцию, дивидендный выход.
Задача 2. Прибыль акционерного общества, направляемая на выплату дивидендов, составляет 30 тыс. руб. Сумма оплаченных акций – 45 тыс. руб., в том числе привилегированных акций на сумму 5 000 руб. с фиксированным размером дивиденда 50% годовых. Рассчитать размер дивиденда, приходящегося на одну обыкновенную акцию, если ее номинал составляет 1 000 руб.
Задача 3. Номинальная стоимость акции – 2000 руб., уровень дивидендов – 30%, ожидаемая курсовая цена акции в конце периода ее реализации – 1500 руб., требуемая инвестором рыночная норма доходности – 15%, период использования акции – 3 года, периодичность выплаты дивидендов – раз в году. Определить курсовую цену акции.
Задача 4. Определите дивидендную доходность акций корпорации «Альфа», если имеются следующие данные:
28
|
|
|
Таблица 2.9 |
|
|
|
|
Дата выплаты |
Текущая рыночная |
Размер дивидендов на |
Дивидендная доход- |
|
цена акции, р. |
одну акцию |
ность, % |
2014 |
2,19975 |
0,17 |
|
2015 |
0,67740 |
0,004 |
|
2016 |
2,018 |
0,008253 |
|
2017 |
1,837 |
0,0188 |
|
3. Рекомендуемая литература по изучению темы дисциплины из списка: 2, 3.
Форма контроля практической работы – круглый стол.
Тема 2.3 Дивидендная и финансовая политика корпораций
1.Вопросы для самостоятельного изучения темы:
1.Выбор способов финансирования корпорации.
2.Диагностика финансового состояния как основа модели механизма эффективного управления финансами.
3.Перспективы развития корпорации. Определение потребности и обеспечение финансовыми ресурсами.
4.Учетная и налоговая политика корпорации.
5.Кредитная политика и управление заемными средствами.
6.Амортизационная политика и управление основным капиталом.
7.Ценовая политика корпорации.
8.Критерии оценки эффективности финансовой политики корпорации
2. Рекомендуемая литература по изучению темы дисциплины из списка: 1, 2, 3.
Форма контроля практического занятия – круглый стол, эссе.
Методические указания к эссе
Целесообразность использования этой формы текущего контроля подтверждается, прежде всего, тем, что она позволяет формировать и развивать у студентов навык выработки суждения, наличие которого является одним из основных критериев оценки качества магистра.
Использование формы эссе дает возможность преподавателям выявлять способность и умение студентов излагать изученный материал своими сло-
29
вами, оценивать уровень понимания и усвоения ими полученной информации.
При написании эссе студенты должны учитывать следующие методические требования:
-необходимо высказать собственную точку зрения, свое согласие или несогласие с имеющимися позициями и высказываниями по данному вопросу. Эссе не должно быть простым изложением полученных сведений;
-написание эссе должно быть основано на предварительном ознакомлении не менее чем с тремя различными произведениями (с указанием их авторов и названий);
-в эссе должны иметь место сопоставление и оценка различных точек зрения по рассматриваемому вопросу (с обязательной ссылкой на названия публикаций и их авторов);
-в эссе должно быть сведено до минимума или исключено дословное переписывание литературных источников, материал должен быть изложен своими словами;
-объем эссе, в зависимости от темы, может колебаться от 5 до 30 страниц (полуторный межстрочный интервал, шрифт Times New Roman, размер - 14).
Темы эссе и критерии оценки представлены в ФОС.
Тема 2.4 Составление финансовых планов и прогнозов
1.Вопросы для самостоятельного изучения темы:
1.Виды и содержание финансовых планов.
2.Принципы и методы финансового планирования.
3.Стратегическое финансовое планирование и развитие бизнеса.
4.Виды денежных потоков.
5.Формирование прогнозного отчета о движении денежных средств.
6.Прогнозный баланс.
7.Планирование доходов и расходов.
8.Текущее финансовое планирование.
9.Оперативное финансовое планирование.
10 Платежный календарь, его виды; кассовый план: его структура и этапы разработки.
11.Принципы построения системы бюджетирования.
12.Инфраструктура бюджетного процесса.
13.Формирование сводного бюджета корпорации, анализ и контроль исполнения бюджетов.

30
2. Практические задания для выполнения самостоятельной работы студентов
2.1 Решение типовых задач Пример 1. Составим прогнозный баланс активов и пассивов предприя-
тия и определим потребность во внешнем финансировании на основе следующей информации.
Объем продаж отчетного периода 200 тыс. р. Подавляющая часть запасов в балансе предприятия – это сырье и материалы. Предприятие ожидает увеличения объема продаж на 20%, ускорения дебиторской задолженности на 5%, снижения материальных затрат в расчете на единицу продукции на
2%.
Увеличение объема продаж обусловлено ростом физического объема продаж.
В прогнозный баланс закладывается 10-процентный уровень рентабельности продаж по чистой прибыли и норма выплаты дивидендов 45% чистой прибыли.
Увеличение объема продаж не требует роста внеоборотных активов. Исходный балансовый отчет представлен в табл. 2.10.
|
|
|
|
Таблица 2.10 |
|
|
Отчетный баланс предприятия |
|
|||
|
|
|
|
|
|
|
АКТИВ |
Сумма, |
|
ПАССИВ |
Сумма, |
|
|
тыс. р. |
|
|
тыс. р. |
|
1 |
2 |
|
3 |
4 |
1. Внеоборотные активы |
120 |
3. |
Собственный капитал |
80 |
|
2. Оборотные активы |
115 |
3.1 Нераспределенная прибыль |
25 |
||
2.1 |
Запасы |
50 |
4. |
Долгосрочные обязательства |
30 |
2.2 |
Дебиторская задолженность |
35 |
5. |
Краткосрочные займы |
10 |
2.3 |
Денежные средства |
30 |
5.1 Кредиторская задолженность |
90 |
|
|
БАЛАНС |
235 |
|
БАЛАНС |
235 |
1) Определим прогнозную величину денежных средств. Денежные средства изменяются пропорционально росту объема продаж:
30 · 1,2 = 36 тыс. р.
2) Определим индекс изменения дебиторской задолженности (IДЗ):
I |
|
|
|
I |
ОП |
|
|
|
|||
|
|
|
|
|
|
|
ДЗ |
|
I |
|
|
|
|
|
КобДЗ |
||
|
|
|
|
||
,
где IОП – индекс объема продаж;
IКобДЗ – индекс коэффициента оборачиваемости дебиторской задолженности.
Iдз = 1,2 / 1,05 = 1,14.