Материал: 5636
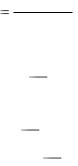
К экономическим факторам внутреннего характера, влияющим на издержки предприятий торговли и общественного питания, следует отнести изменения объёма, состава и структуры товаров, а также уровня производительности труда.
Оценку издержек обращения проводят по данным бухгалтерской и статистической отчётности, материалам текущего их учёта, первичных документов, внеучётных источников информации и личных наблюдений.
Интенсивность изменения уровня расходов характеризуется темпами их снижения или повышения и измеряется как отношение размера изменения уровня издержек к базисному уровню, выраженное в процентах. Темп изменения уровня издержек показывает, на сколько процентов снизился или повысился уровень издержек обращения по отношению к базисному, если последний принять за 100%.
Впроцессе анализа сопоставляют темпы изменения товарооборота и затрат. Если темпы роста товарооборота опережают увеличение суммы издержек, то обеспечивается снижение их уровня. Информация о среднегодовых темпах изменения издержек обращения и товарооборота в дальнейшем должна быть использована при разработке плана издержек обращения.
Расчёт абсолютной суммы экономии (перерасхода) издержек обращения должен быть дополнен расчётом относительной экономии (перерасхода).
Относительная экономия отражает изменение затрат в сравнении с изменением товарооборота. Её расчёт связан с тем, что размер условно-переменных издержек изменяется с изменением товарооборота, и рост товарооборота должен опережать увеличение затрат. Эта сумма опережения и отражает относительную экономию. Относительная экономия издержек обращения свидетельствует об эффективном использовании совокупных ресурсов на предприятии.
Впрактической деятельности чаще всего относительная экономия (перерасход) определяется умножением величины товарооборота на размер изменения уровня издержек обращения и делением на 100:
Эо О  УИ , 100
где Эо сумма относительной экономии (перерасхода) издержек обращения, руб.;
Офактический объём товарооборота отчетного года, руб.;
∆УИ размер изменения уровня издержек обращения, %.
76
Для оценки издержек обращения могут применяться такие показатели, как уровень издержкоотдачи (затратоотдачи) и уровень рентабельности.
Уровень издержкоотдачи является обратным по отношению к уровню издержек обращения и исчисляется отношением товарооборота к сумме издержек обращения. Он характеризует объём товарооборота, приходящийся на единицу издержек обращения предприятия, т. е. свидетельствует о результативности его текущих затрат.
Уровень рентабельности издержек обращения является одним из важных показателей эффективности текущих затрат торгового предприятия. Он определяется как отношение суммы прибыли к сумме издержек обращения, выраженное в процентах. Основные показатели, используемые при анализе издержек обращения, приведены в таблице.
На заключительном этапе оценки обобщаются полученные результаты всех произведённых расчётов и разрабатываются основные направления обеспечения на предприятии режима экономии. Под режимом экономии следует понимать систему форм и методов планомерного сокращения затрат материальных, трудовых и финансовых ресурсов относительно получаемого полезного результата.
В процессе обоснования таких направлений основное внимание должно быть уделено поиску и реализации резервов, которые связаны со сферой действия факторов, зависящих от деятельности данного торгового предприятия. Эти мероприятия могут быть связаны с совершенствованием управления товарооборотом, торгово-технологическими процессами, использованием материально-технической базы, персоналом предприятия.
Среди мероприятий, связанных с совершенствованием управления товарооборотом на предприятии, наибольший эффект в экономии издержек обращения дают: повышение в составе товарооборота удельного веса мелкооптовой продажи товаров; увеличение в общем объёме реализации удельного веса продажи товаров с низким уровнем издержкоёмкости; обоснованное нормирование потребности в товарных запасах в разрезе отдельных товарных групп; снижение удельного веса товарных запасов с высоким периодом обращения в днях в общей сумме товарных запасов; обеспечение достаточной широты и высокой устойчивости ассортимента товаров.
К мероприятиям, связанным с совершенствованием управления торгово-
77
технологическими процессами на предприятии и дающим наибольший эффект в экономии издержек, относятся: сокращение дальности перевозок товаров; использование прогрессивной технологии транспортирования и продажи товаров; внедрение прогрессивных методов продажи; сокращение звенности и рационализация потоков товародвижения внутри торгового предприятия.
Снижению нерациональных расходов способствуют также мероприятия, направленные на совершенствование управления использованием материальнотехнической базы предприятия, рациональное размещение оборудования, создание дополнительных рабочих мест, выбор оптимального режима работы.
В число мероприятий, направленных на совершенствование управления персоналом предприятия и способствующих снижению уровня расходов на оплату труда, входят: нормирование труда, разработка оптимального штатного расписания, выбор системы материального стимулирования, способной заинтересовать работников в конечных результатах труда и обеспечить опережающие темпы роста производительности труда над средней заработной платой.
Конкретные предложения по обеспечению режима экономии на предприятии должны быть сформулированы в плане мероприятий, направленных на экономию издержек обращения в планируемом периоде, и учтены при разработке плана издержек обращения.
Вопросы и задания для самопроверки
1.В чём проявляется сущность издержек обращения торгового предприятия?
2.По каким признакам и в каких целях классифицируют издержки обращения?
3.В чем состоит смысл группировки затрат по элементам?
4. Какие факторы оказывают влияние на сумму и уровень издержек обращения?
5. Какие задачи требуется решить предприятиям в процессе анализа издержек обращения?
6. Назовите основные показатели, используемые при анализе издержек обращения.
7. Какие основные направления экономии издержек обращения должны предусматривать предприятия в планируемом периоде?
78
Тема 6. Валовой доход торговой организации
6.1. Экономическая |
сущность валового дохода торговой |
организации |
|
Одним из главных условий успешного хозяйствования предприятий торговли на рынке является получение ими доходов, способствующих решению следующих основных задач:
1)возмещение издержек производства и обращения, что обеспечивает самоокупаемость текущей хозяйственной деятельности предприятий торговли;
2)формирование средств государственного и местного бюджетов, внебюджетных доходов за счёт выплаты налоговых платежей, помогающих выполнить финансовые обязательства торговых предприятий перед государством;
3)формирование прибыли, направляемой на производственное и социальное развитие предприятий торговли, обеспечивающее решение задачи самофинансирования в предстоящем периоде.
К одному из основных видов доходов относится валовой доход от реализации товаров, продукции.
Валовой доход показатель, характеризующий финансовый результат торговой деятельности и определяемый как превышение выручки от продажи товаров над затратами по их приобретению за определённый период времени.
Валовой доход представляет собой часть стоимости товаров, продукции и услуг, созданной в торговле и используемой для возмещения издержек и образования прибыли. В составе валового дохода выделяется чистая продукция это вновь созданная стоимость, состоящая из заработной платы, отчислений
на социальные нужды, прибыли.
Валовой доход исчисляется в абсолютном и относительном выражении. Абсолютным показателем валового дохода выступает его сумма, а
относительным |
процентное отношение суммы валового дохода к розничному |
|
товарообороту, |
в оптовой торговле |
к объёму оптового товарооборота с |
участием в расчётах.
Валовой доход по своему составу неоднороден. На предприятиях оптовой и розничной торговли наибольший удельный вес в нем имеют доходы от
79

реализации товаров. Для некоторых предприятий они являются единственным видом доходов. Валовые доходы от реализации услуг невелики, однако их косвенное влияние, проявляющееся в привлечении покупателей, значительно.
6.2 Торговая надбавка |
основной источник доходов торгового |
предприятия
Валовой доход от реализации создаётся за счёт торговых надбавок в оптовой
ирозничной торговле, являющихся особым структурным элементом цены товара (продукции) и отражающих долю предприятий в её формировании. Чем богаче общество, тем выше требования к качеству торгового обслуживания, а соответственно выше доля торговых надбавок в цене товара.
Торговая надбавка является ценой услуг предприятий торговли по доведению товара до потребителя и его реализации. Её основные цели состоят в возмещении текущих затрат материальных, трудовых и финансовых ресурсов, направленных на продвижение товара от производителя к потребителю и обеспечении рентабельности реализуемого товара. Достижение поставленных целей зависит от размера торговой надбавки, определяемого как внешними, так
ивнутренними границами её формирования.
Внешние границы формирования торговой надбавки обусловлены складывающейся конъюнктурой на потребительском рынке. Нижний предел формирования торговой надбавки зависит от цены оптового предложения производителей и оптовых посредников. Эти цены в определенной степени подвижны, так как в процессе совершения коммерческих сделок изменяются. Верхним пределом формирования торговой надбавки являются цены спроса покупателей товара (продукции), которые в такой же степени меняются в зависимости от уровня торгового обслуживания, условий оплаты и других факторов.
Внутренние границы формирования возможного диапазона торговой надбавки обусловлены её структурой, характеризующейся двумя основными элементами, показанными на рисунок 6.2.
Соотношение этих элементов в цене товара может варьироваться. Так, снижение уровня издержек может быть обеспечено за счёт роста объёма продажи товаров (продукции), изыскания резервов экономии.
80