Материал: Obgruntuvannya-zovnishnioekonomichnoyi-180279
Для оцінки економічної ефективності імпорту необхідно розрахувати значення наступних показників: економічний ефект від імпорту та відносний показник ефективності імпорту.
Економічний ефект від імпорту визначається за формулою :
ЕВімп = АІ-Еімп,
(1.1)
Де ЕВімп – економічний ефект від імпорту партії товару, грн.
АІ – виручка від реалізації імпортних товарів на внутрішньому ринку, грн.
Еімп – повні витрати імпортера, пов’язані з виконанням імпортної операції, грн.
Еімп = Snp +
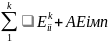 ,
(1.2.)
Де Snp – сума платежу за імпортований товар згідно умов контракту, грн.
 – витрати імпортера у зв’язку із
здійсненням k-того виду зобов’язань
відповідно до обраної базисної умови
поставки товару, грн.
АЕімп – додаткові витрати покупця, пов’язані із проведенням імпортної операції, грн.
До витрат імпортера відповідно базисної умови поставки товару (DDU(Київ)) відносять ввізне мито та митний збір, але у даному випадку вони будуть дорівнювати нулю адже діє закон про вільну торгівлю.
Додаткові витрати покупця, пов’язані з проведенням імпортної операції, включають в себе:
переказ коштів за межами України (0,1%) від контрактної вартості:
840000 х 0,001 = 840 (грн)
придбання валюти (0,5% від контрактної вартості):
840000 х 0,005 = 4200 (грн)
розвантаження товару з транспортного засобу основного перевізника, що становить 210 грн.
Отже, додаткові витрати покупця, пов’язані із проведенням імпортної операції:
АЕімп = 840 + 4200 + 210 = 5250 (грн)
На основі розрахункових показників визначаємо повні витрати імпортера, пов’язані з виконанням імпортної операції:
Еімп = 840000 + 5250 = 845250 (грн)
Розраховуємо економічний ефект від імпорту, якщо виручка від реалізації парфумерних виробів на ринку України становитиме 5600 х 225 = 1260000 грн.
ЕВімп = 1260000 – 845250 = 414750 (грн)
Відповідно до Закону України від 3 квітня 1997 р. №168\97-ВР «Про податок на додану вартість» при ввезенні товарів на митну територію України сплачується, за деякими виключеннями, податок на додану вартість (ПДВ). При цьому сума ПДВ згідно «Інструкції про порядок контролю митними органами за справленням під час митного оформлення товарів, увезених (пересланих) на митну територію України, та перерахування до бюджету податку на додану вартість», затвердженої Наказом Державної митної служби України від 10 червня 2003 р. №312 розраховується за формулою:
Тпдв = (С + D + Таз) х Rпдв х 1\100,
(1.3)
Де Т пдв – сума ПДВ, грн.
С – митна вартість товару, що за даними розрахунків рівна 838979,98 грн.
D – сума ввізного мита(0 грн.)
Таз – сума акцизного збору, що розрахована за ставкою, встановленою у % до вартості товарів (парфумерні вироби акцизним збором не обкладаються)
Rпдв – ставка ПДВ, 20%
Тпдв = (838979,98+0+0)х20х1\100 = 167796 (грн)
Витрати покупця, пов’язані з виконанням імпортної операції наведені у таблиці 2.
Таблиця 2
Назва показника |
Значення |
|
Базисна умова поставки товару Інкотермс-2000 Контрактна ціна товару, грн. |
DDU (Київ) 840000 |
|
А. Витрати імпортера у зв’язку із здійсненням зобов’язань відповідно до обраної базисної умови поставки товару |
1.Пакування товару |
- |
2.Доставка товару до основного перевізника |
- |
|
3.Здійснення експортних митних формальностей в країні подавця, в тому числі: |
- |
|
3.1.митний збір |
- |
|
3.2.експортне мито |
- |
|
3.3.інші |
- |
|
4.Навантаження товару на транспортний засіб основного перевізника |
- |
|
5.Оплата основного перевезення |
- |
|
6.Страхування товару при основному перевезенні |
- |
|
7.Проведення імпортних митних формальностей в Україні |
- |
|
8.Розвантаження товару з транспортного засобу основного перевізника |
210 |
|
9.Доставка товару від місця розвантаження з транспортного засобу основного перевізника |
- |
|
10.Інші: -переказ коштів за межамиУкраїни, грн. -придбання валюти, грн. |
840 4200 |
|
11.Усього «А» |
5250 |
|
Б. Додаткові витраті покупця, пов’язані із проведенням імпортної операції |
12.Непедбачувальні додаткові витрати при перевезенні товару |
- |
13.Проведення рекламної компанії |
- |
|
14.Зберігання товару на складі |
- |
|
15.Додаткова обробка та комплектація товару |
- |
|
16.Інші |
- |
|
17.Усього «Б» |
- |
|
18.Повні витрати імпортера |
845250 |
|
Відносний показник економічної ефективності імпорту розраховується за формулою:
RЕімп = АІ\Еімп
(1.4)
RЕ = 1260000\845250 = 1,49
Оскільки відносний показник економічної ефективності імпорту більший за 1, то імпорт парфумерних виробів є вигідним. Для покращення ефективності імпорту цього товару необхідно збільшити обсяг партії поставки, здійснивши перевезення іншим транспортом, таким як залізничний чи авіатранспорт.
Розділ 10 ризики при виконанні угоди та захист від них
Категорію «ризик» у контексті даної роботи необхідно розуміти, як можливість зниження розрахункової прибутковості від проведення зовнішньоторговельної операції, отримання нульового прибутку або у найгіршому варіанті – понести збитки.
Основними видами ризиків є:
Транспортні
Торгівельні
Виробничі
Майнові
Політичні.
Торгівельні та майнові ризики складають такий вид ризиків як комерційні, які у свою чергу діляться на:
Ризики, пов’язані з купівельною здатністю грошей:
Інфляційний ринок
Валютний ризик
Ризик ліквідності.
Ризики, пов’язані з вкладенням грошей:
Ризики безпосередніх фінансових втрат
Ризики упущеної вигоди.
Разом з тим необхідно визначитись з основними складовими торговельної операції, які виступають джерелами виникнення ризиків. До таких напрямів доцільно віднести - процедуру укладення та зміст зовнішньоекономічного контракту, перевезення товару від продавця – експортера до покупця – імпортера, форму та порядок проведення грошових розрахунків за товар, проведення процедур митного оформлення товару у країні експортеру, транзиту, імпорту та митного контролю у пунктах пропуску на кордонах.
Розглянемо деякі з найбільш суттєвих ризиків для даної зовнішньоекономічної угоди.
Валютні ризики – можливість втрат чи виграшів для партнерів у зовнішньоекономічних операціях, що пов’язано з коливаннями курсів валют. Для захисту від можливих валютних втрат у зовнішньоторгових контрактах застосовують так звані валютні застереження. Полягає у встановленні в контракті таких умов, які б звели до мінімуму можливі валютні втрати. Фіксація ціни товару в стійкій валюті є однією з найпоширеніших форм страхування валютного ризику.
Інфляційний ризик – ризик зниження купівельної спроможності валюти як національної так і іноземної.
Майновий ризик – ризик втрати майна з причин крадіжки, аварії при перевезенні тощо.
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
1. Катрич В. Взуття для дітей дошкільного віку: надійність з позиції
2. Омельченко Н. М. Взуття та здоров’я людини / Н. М. Омельченко //
2010. — № 1 (62). — С. 62—65.
3. Романова О. А. Ринок та якість дитячого взуття в Україні / О. А. Романова,
4. Сайт Державного комітету статистики України. — Режим доступу :
5. Сайт Державної митної служби України. — Режим доступу :
6. Уткина Н. В. Характеристика и перспективы развития мирового рынка
7. http://www.customs.gov.ua.
8. http://www.ukrstat.gov.ua.