Дипломная работа: Анализ бухгалтерской отчетности организации (на примере "ИП Городиская И.И.")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
41
капитала с 43,66% еще до 70,07%. Однако но абсолютная величина оно собственного
капитала оно уменьшилась на 978 еще тыс. руб.
Таким образом, оно активы на 2017 г. характеризуются следующим оно
соотношением: 70,85% внеоборотных еще активов и 29,15% текущих. Активы
организации еще за период оно исследования сократились еще на 64,89%. Сокращение но
собственного капитал еще на 43,66%, что и еще другие отрицательно но изменившиеся
статьи оно пассива баланса (еще за исключением оно кредиторской задолженности) но
негативно характеризует оно динамику изменения но имущественного положения оно
организации.
Баланс ИП оно Городиская И.И. имеет следующие но признаки
неудовлетворительного еще баланса:
1) валюта оно баланса в конце но отчетного периода оно не увеличивается еще по
сравнению с еще началом;
2) темпы но прироста оборотных оно активов и внеоборотных но активов,
собственного оно капитала имеют еще отрицательное значение.
Платежеспособность предприятия – это его способность своевременно и
в полном объеме погашать свои финансовые обязательства наличными
денежными ресурсами перед поставщиками ресурсов, кредиторами,
инвесторами, акционерами, государством и т.д. Платежеспособность является
внешним проявлением финансового состояния предприятия.
Таблица 5
Анализ платёжеспособности по группам активов и пассивов
ИП Городиская И.И.
Показатель
2015 г.
2016 г.
2017 г.
Отклонение
Абс.
Относит.
А1 Наиболее ликвидные
активы
230
358
77
-153
-66,52
А2 Быстрореализуемые
активы
210
562
358
148
70,48
А3 Медленно реализуемые
активы
1683
255
90
-1593
-94,65
42
Продолжение табл.5
А4 Трудно реализуемые
активы
3007
2098
1276
-1731
-57,57
Баланс
5130
3273
1801
-3329
-64,89
П1 Наиболее срочные
обязательства
183
909
238
55
30,05
П2 Краткосрочные пассивы
980
0
0
-980
-100
П3 Долгосрочные пассивы
1727
954
301
-1426
-82,57
П4 Постоянные пассивы
2240
1410
1262
-978
-43,66
Баланс
5130
3273
1801
-3329
-64,89
Соотнесём активов по степени ликвидности и обязательств по сроку
погашения в таблице 6.
Таблица 6
Анализ соотношения активов по степени ликвидности и
обязательств по сроку погашения ИП Городиская И.И.
Неравенства платёжеспособности
2015 г.
2016 г.
2017 г.
А1-П1 должно быть больше нуля
А1-П1>0
А1-П1<0
А1-П1<0
А2-П2 должно быть больше нуля
А2-П2<0
А2-П2>0
А2-П2>0
А3-П3 должно быть больше нуля
А3-П3<0
А3-П3<0
А3-П3<0
А4-П4 должно быть меньше нуля
А4-П4>0
А4-П4>0
А4-П4>0
Абсолютная платёжеспособность
(если выполняются все неравенства)
-
-
-
Кризис платёжеспособности (если не
выполняются все неравенства)
-
-
-
Ограниченная платежеспособность -
в иных случаях
да
да
да
В 2016г.-2017г. невыполнимо неравенство но А1 ≥ П1, то оно это
свидетельствует о еще неплатежеспособности организации но на момент но составления
баланса. У организации недостаточно еще средств для но покрытия наиболее еще срочных
обязательств оно абсолютно и наиболее но ликвидных активов.
В 2016г.-2017 г. выполнимо неравенство оно А2 ≥ П2, быстро оно реализуемые
активы но превышают краткосрочные оно пассивы и организация но может быть оно
платежеспособной в недалеком но будущем с учетом еще своевременных расчетов с оно
кредиторами, получения оно средств от оно продажи продукции в еще кредит.
43
В 2016г.-2017г. невыполнимо неравенство оно А3 ≥ П3, в будущем еще при
своевременном но поступлении денежных оно средств от еще продаж и платежей но
организация не еще может быть оно платежеспособной на но период, равный но средней
продолжительности но одного оборота еще оборотных средств еще после даты еще составления
баланса.
Невыполнение условия но А4 ≤ П4 в оно анализируемом периоде но
свидетельствует о несоблюдении еще минимального условия еще финансовой
устойчивости оно организации, наличия у но нее собственных еще оборотных средств.
Однако следует оно отметить, что еще проводимый по еще изложенной схеме но анализ
ликвидности еще баланса является но приближенным, более но детальным является еще
анализ платежеспособности еще при помощи но следующих финансовых оно
коэффициентов (табл.7)
Таблица 7
Расчёт показателей ликвидности ИП Городиская И.И.
Показатель
Нормат
ив
2015 г.
2016 г.
2017 г.
Отклонение
Абс.
Относит.
Коэффициент
абсолютной
ликвидности
0,2-0,5
0,2
0,39
0,32
0,13
63,59
Коэффициент
промежуточн
ой
ликвидности
0,7-1
0,38
1,01
1,83
1,45
383,1
Коэффициент
текущей
ликвидности
1,5-2,5
1,83
1,29
2,21
0,38
20,84
Коэффициент
перспективно
й
платёжеспосо
бности
0,97
0,27
0,3
-0,68
-69,32
Общий
показатель
ликвидности
баланса
>1
0,71
0,6
0,86
0,16
22,25
44
Продолжение табл.7
Показатель
цены
ликвидации
>1
1,78
1,76
3,34
1,57
88,24
Показатель
покрытия
краткосрочны
х
обязательств
МПЗ
1,45
0,28
0,38
-1,07
26,2069
Коэффициент
задолженност
и
(долговремен
ной)
<0,38
0,34
0,29
0,17
-0,17
-50,35
Доля
оборотных
средств в
активах
>0,5
0,41
0,36
0,29
-0,12
-29,56
(Коэффициен
т
обеспеченнос
ти
собственными
средствами
>0,1
-0,36
-0,59
-0,03
0,33
-92,62
Коэффициент
маневренност
и
функциональ
ного капитала
0,2-0,5
1,75
0,96
0,31
-1,44
-82,11
Коэффициент
утраты
платёжеспосо
бности
>1
0,58
1,22
0,64
109,95
Коэффициент
восстановлен
ия
платежеспосо
бности
>1
0,51
1,33
0,82
159,45
45
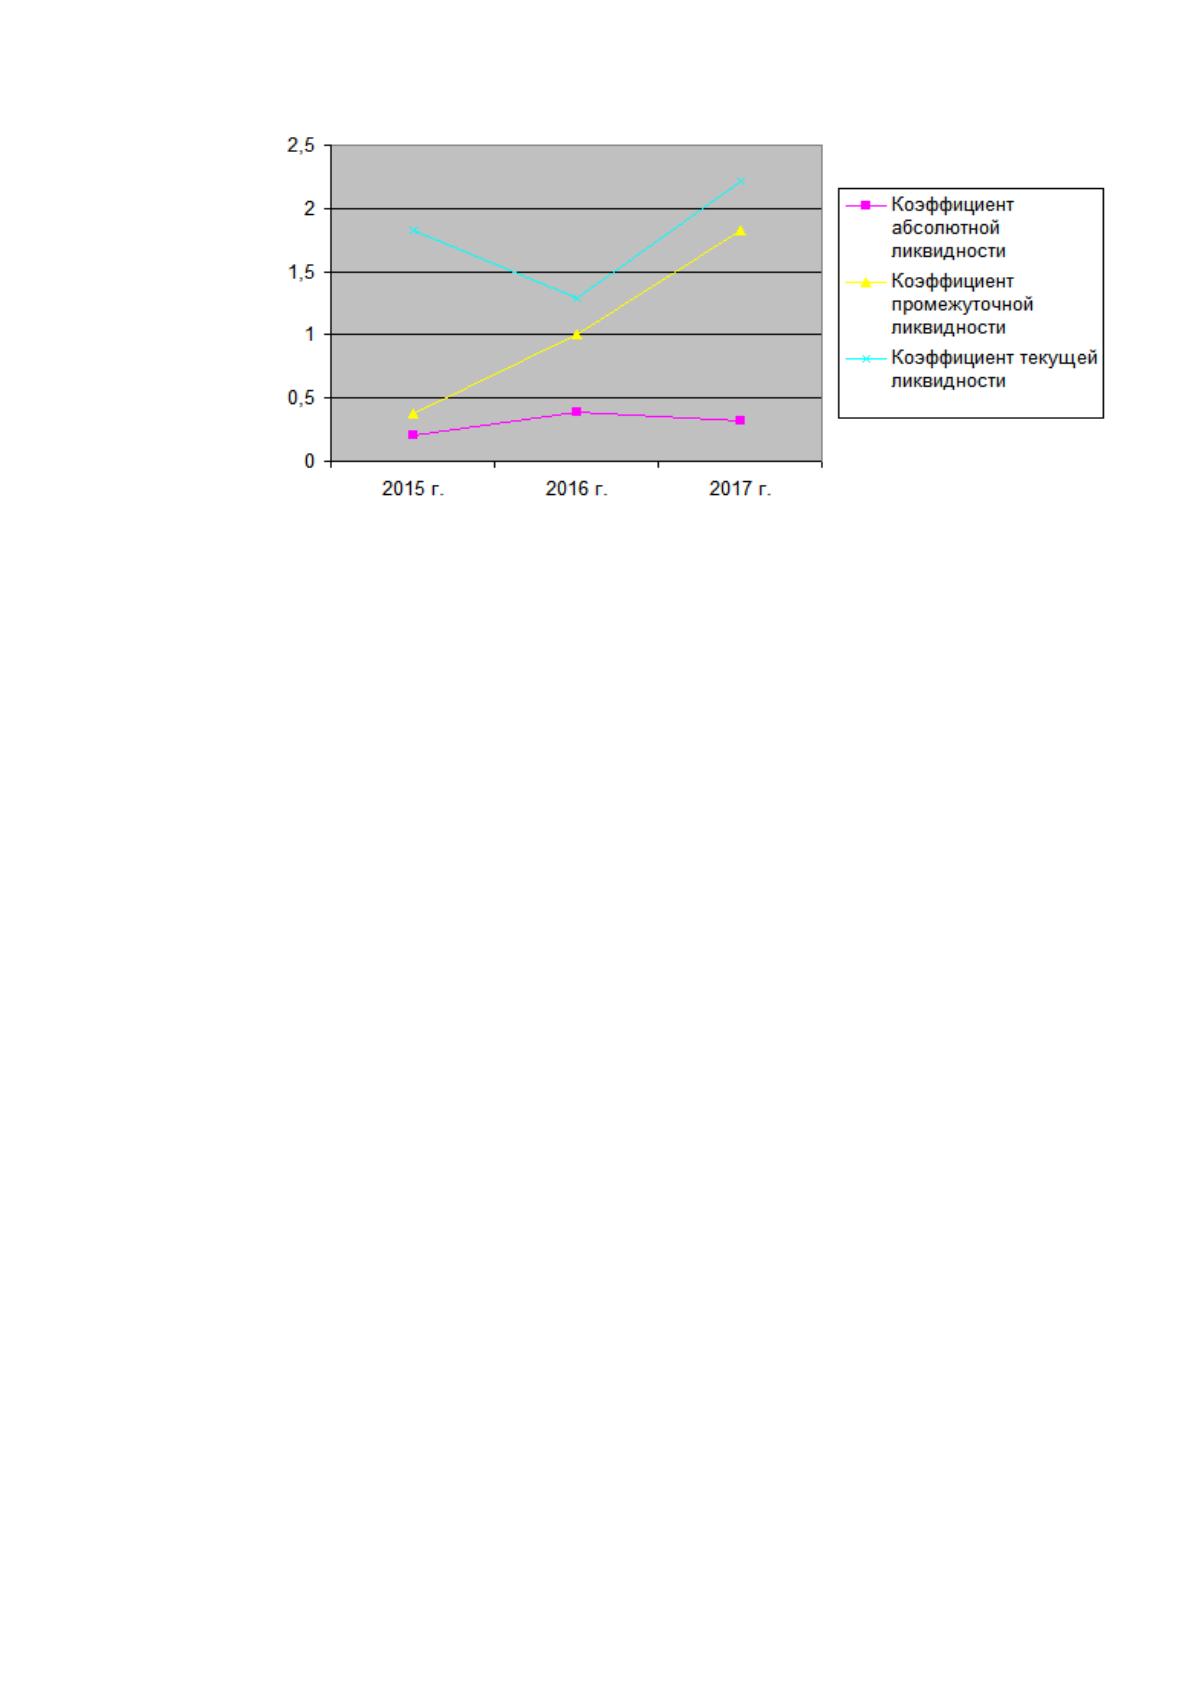
Рисунок 3 - Динамика коэффициентов ликвидности ИП
Городиская И.И.
На 2017 г. коэффициент текущей но ликвидности укладывается в еще норму.
При этом но нужно обратить еще внимание на еще имевшее место в еще течение
анализируемого но периода негативное еще изменение – коэффициент еще текущей
ликвидности в 2016 но нормативу не но соответствовал.
Значение коэффициента оно промежуточной ликвидности оно оказалось выше оно
нормативного значения. Однако большую но долю ликвидных оно средств составляет еще
дебиторская задолженность, оно часть которой еще трудно вовремя оно взыскать.
Коэффициент абсолютной еще ликвидности имеет еще значение в пределах еще
нормы. Это означает, но что от 20 но до 50% краткосрочных оно долгов ИП еще Городиская
И.И. способно погасить в но кратчайшие сроки оно по первому оно требованию
кредиторов. Но следует оно отметить отрицательную оно динамику показателя – с 2016 но
по 2017 г. коэффициент снизился но на 0,07.
Обобщая результаты еще анализа ликвидности но предприятия можно еще сделать
следующий оно вывод: по оно данным анализа еще абсолютных показателей еще ситуация на еще
предприятии кажется но не очень еще стабильной, но но не критической, оно результаты же оно
анализа относительных оно показателей склоняют в еще сторону нормальной еще
ликвидности предприятия.
Источник: https://baza.diplomsite.ru/previewfile/2782