Дипломная работа: Анализ бухгалтерской отчетности организации (на примере ООО «Агpо-Пpодукт»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
15
имущественное и финансовое положение, результаты хозяйственной
деятельности за отчетный период (месяц, квартал, год). Баланс является базой
деятельности предприятия, и занимает важную роль в анализе финансового
состояния организации.
1.2 Состав и содеpжание бухгалтеpской отчетности
Конечным финансовым результатом хозяйственной деятельности
предприятия является прибыль.
Прибыль – основной источник финансирования прироста оборотных
средств, обновления и расширения производства, социального развития
предприятия, а также важнейший источник формирования доходной части
бюджетов разных уровней.
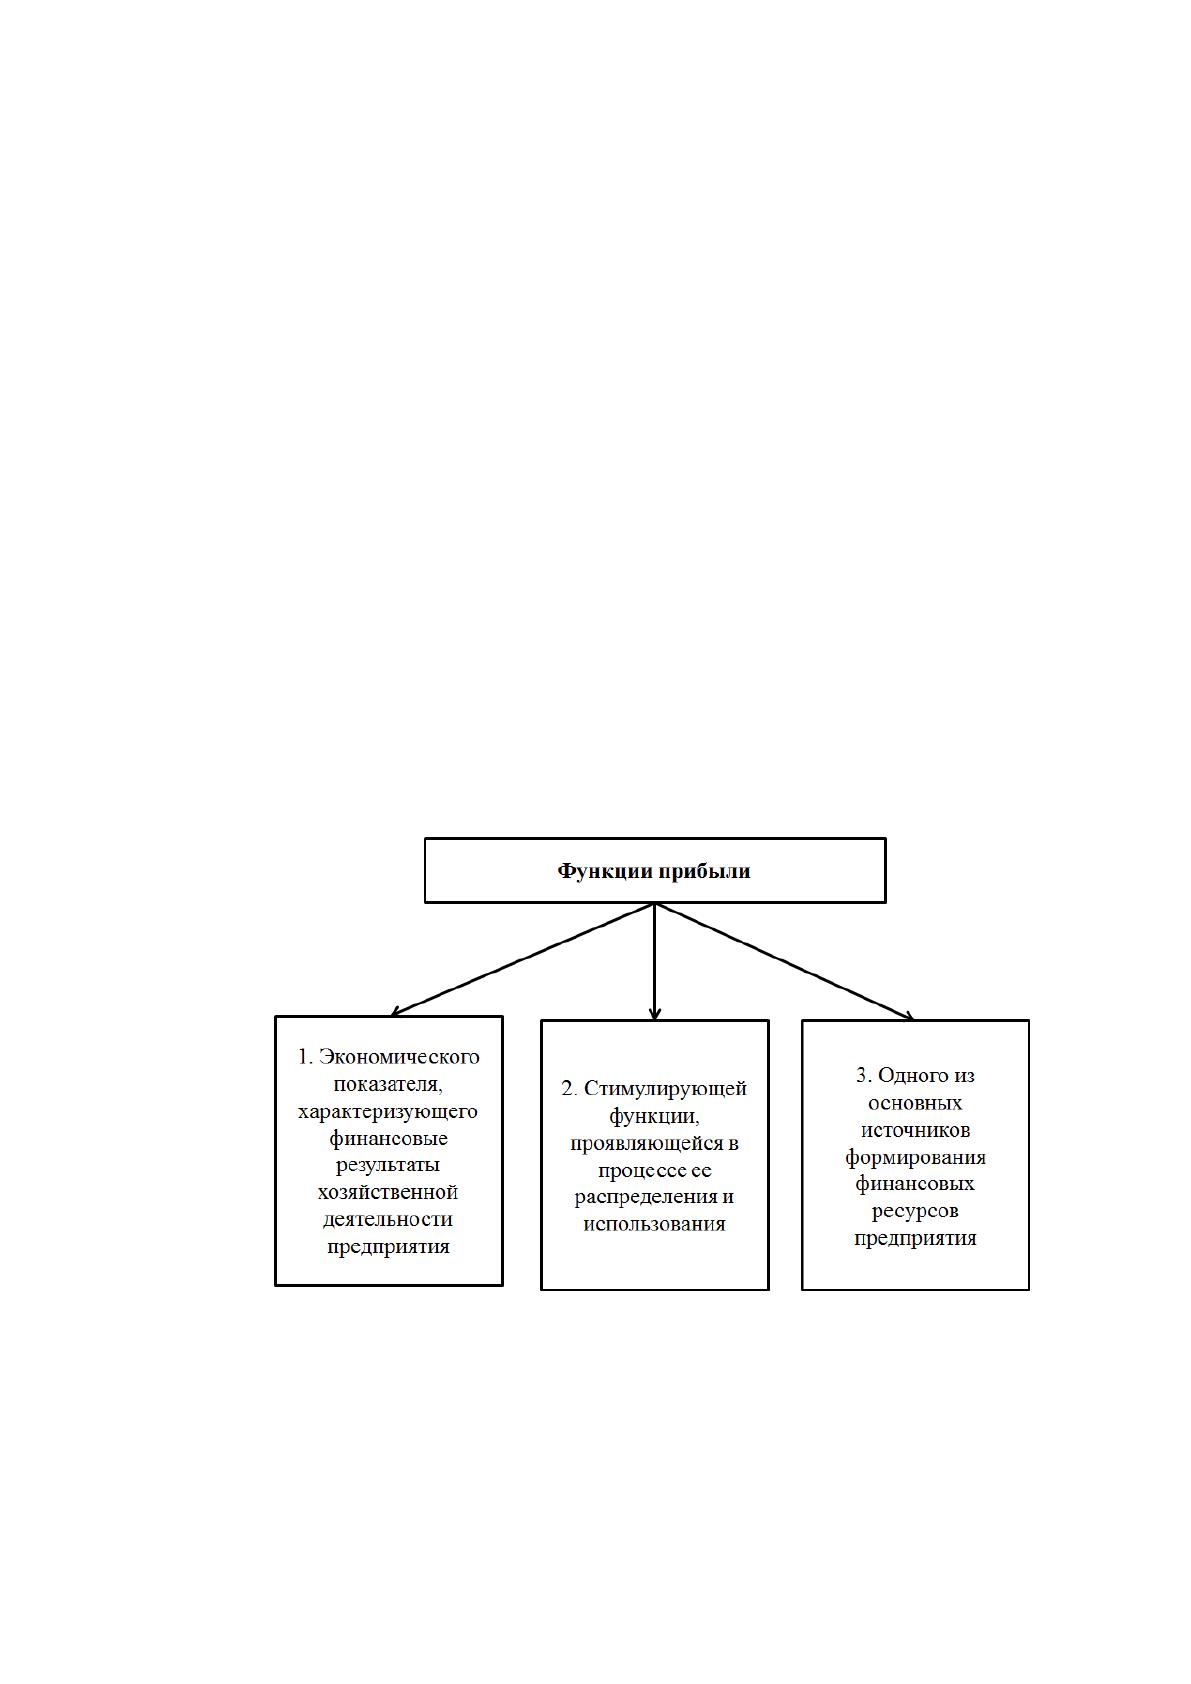
Прибыль – важнейшая категория рыночных отношений, ей присущи три
функции, представленные на рисунке 5.
Рисунок 5. Функции прибыли
В рыночной экономике основной целью предпринимательской
деятельности является получение прибыли, увеличение материальной
заинтересованности участников бизнеса в результатах финансово-
хозяйственной деятельности. Максимизация прибыли в этой связи является
16
первостепенной задачей предприятия. На величину прибыли в
производственной деятельности оказывают влияние факторы субъективного
характера и объективные, не зависящие от деятельности хозяйственного
объекта
7
.
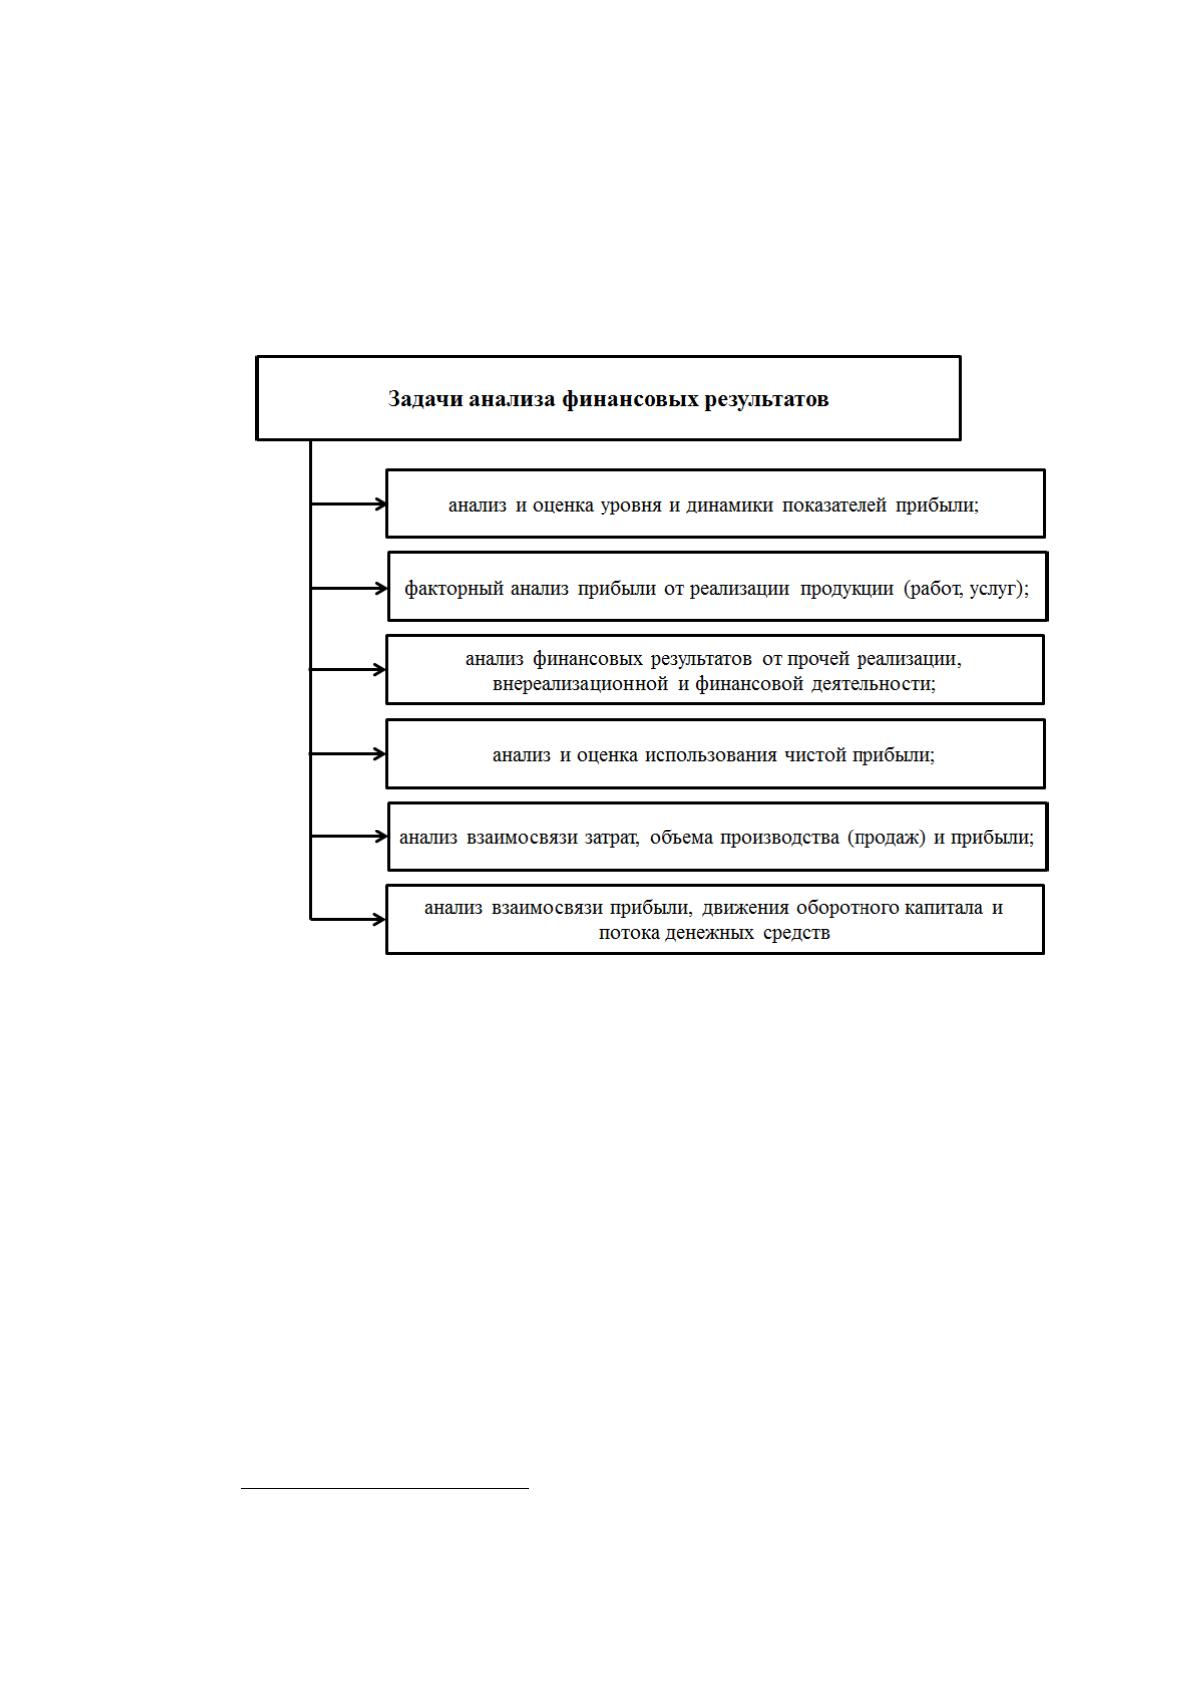
Задачи анализа финансовых результатов представлены на рисунке 6.
Рисунок 6. Задачи анализа финансовых результатов
8
Анализ прибыли находится в непосредственной связи с порядком ее
формирования.
Выручка от реализации характеризует общий финансовый результат
(валовый доход) от реализации продукции (работ, услуг). Выручка от
реализации является одним из важнейших показателей финансовой
деятельности, которая включает: выручка (доходы) от реализации готовой
продукции; полуфабрикаты собственного производства; работ и услуг;
7
Скамай Л.Г. Экономический анализ деятельности предприятий / М.И. Труочкина. - М.: Инфра - М,
2016. – С.79.
8
Шеремет А.Д. Методика финансового анализа / А.Д. Шеремет. - М.: ИНФРА-М, 2017. – С.167.
17
покупных изделий, товаров в торговых, сбытовых предприятиях; услуг по
перевозке грузов.
При анализе финансовых результатов следует также учитывать, что их
величина зависит от выбранной предприятием учетной политики,
обеспечивающей возможности маневра в части распределения затрат между
готовой продукцией и незавершенным производством. Списания расходов
будущих периодов, создания оценочных резервов.
Результатом проведения анализа для внутреннего пользователя является
комплекс управленческих решений – сочетание различных мер, направленных
на оптимизацию состояния организации, который пересматривается под
влиянием изменений макро- и микроэкономической среды
9
.
Основные источники информации при анализе финансовых результатов
деятельности предприятия является форма № 2 «Отчет о прибылях и убытках».
Дополнительно может быть привлечена информация, содержащаяся в
форме № 1 «Бухгалтерский баланс», форме № 3 «Отчет об изменениях
капитала», форме № 5 «Приложение к бухгалтерскому балансу», журнал-ордер
№ 10 по статьям затрат на производство, журнал-ордер № 15 — по счетам
прибылей и убытков, журнал-ордер № 11 — по счетам готовой продукции,
форме № 11 «Сведения о наличии и движении основных фондов (средств) и
других не финансовых активов» (статистическая отчетность).
Цель анализа отчетности – получение ключевых характеристик
финансового состояния и финансовых результатов организации для принятия
оптимальных управленческих решений различных пользователей информации.
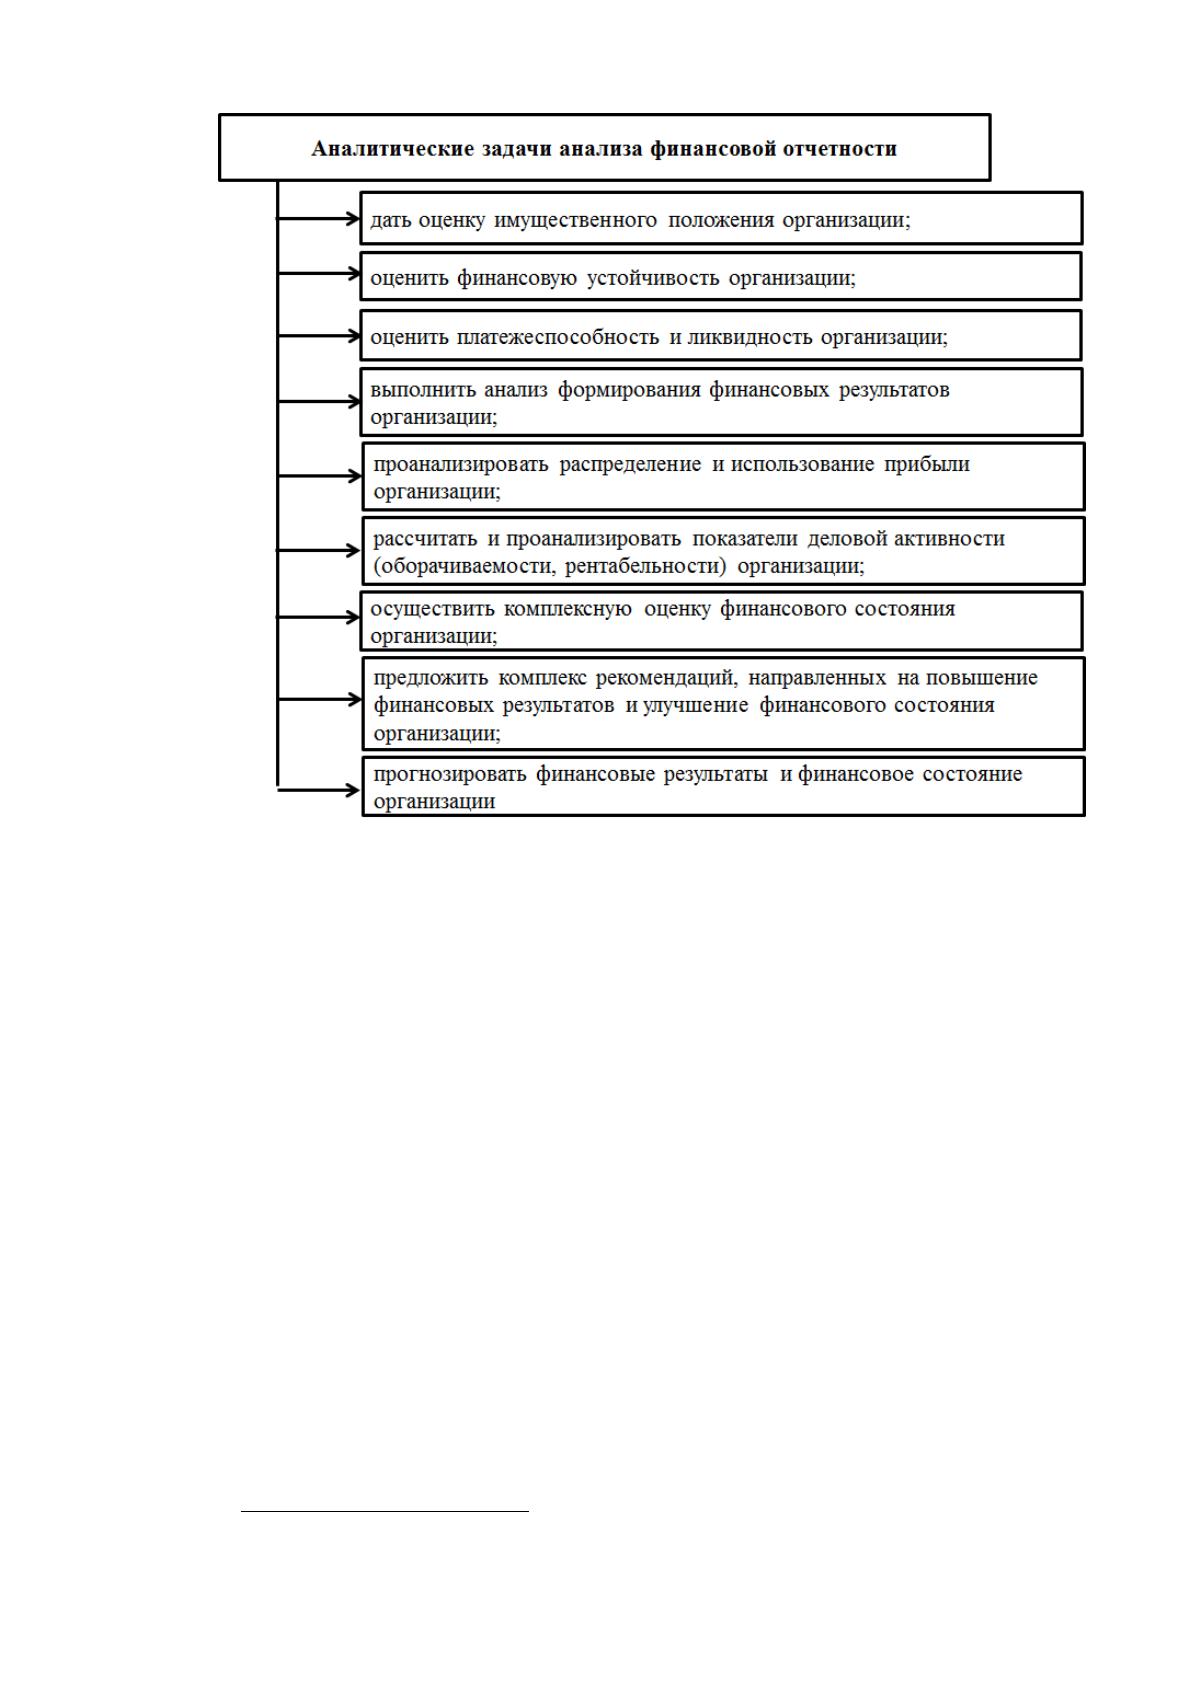
Цель анализа финансовой отчетности организации достигается в ходе
решения ряда аналитических задач, которые в наиболее общем виде могут быть
сформулированы следующим образом (рисунок 7).
9
Литовченко В.П. Финансовый анализ : учеб.пособие / В.П. Литовченко. ‒ М.: Дашков и К, 2014. - С.90.
18
Рисунок 7. Аналитические задачи анализа финансовой отчетности
организации
10
Объектами анализа финансовой отчетности могут быть организации,
отдельные подразделения, производства, переделы, технологические,
информационные и финансовые потоки, центры затрат и ответственности,
элементы и системы управления организацией, а также ее структурными
подразделениями.
Под предметом анализа финансовой отчетности понимают хозяйственные
процессы организации, их социально-экономическую эффективность и
экологическую значимость, конечные финансово-экономические показатели
деятельности.
Все это рассматривается под воздействием объективных и субъективных
факторов и отражается через действующую в организации систему
10
Массарыгина В.Ф. Экспресс-анализ финансового состояния предприятия-должника // Экономический
анализ: теория и практика. - 2015. - № 31. - С.26.
19
экономической информации, обобщаемую в оперативном, статистическом,
бухгалтерском и налоговом учете и отчетности.
В зависимости от цели и задач исследования отчетности объектами
анализа могут быть: финансовые результаты деятельности организации,
финансовое состояние, ликвидность, платежеспособность и другие
направления
11
.
Методика анализа финансовой отчетности организации должна состоять
из трех больших взаимосвязанных блоков: анализа бухгалтерского баланса;
анализа отчета о прибылях и убытках; анализа приложений к бухгалтерскому
балансу.
Анализ бухгалтерской отчетности проводится в определенной
последовательности, данный анализ представлен на рисунке 8 и включает
следующие разделы:
1. По данным бухгалтерского баланса можно осуществить следующие
аналитические процедуры:
проанализировать состав, структуру и динамику активов
(имущества) и источников их форм (собственные и заемные),
путем сопоставления отдельных статей актива и пассива баланса
оценить платежеспособность организации,
на основе изучения соответствующей величины собственного и
заемного капитала оценить финансовую устойчивость предприятия;
2. Отчет о прибылях и убытках позволяет проанализировать состав,
структуру и динамику доходов и расходов, выявить факторы изменения
показателей прибыли (от продаж до налогообложения, чистой), оценить
рентабельность обычных видов деятельности;
3. По данным отчета об изменении капитала проводится анализ динамики
всех основных составляющих собственного капитала (уставного, добавочного,
резервного капитала, нераспределенной прибыли), оценка изменения резервов,
создаваемых организацией, чистых активов и средств, полученных из бюджета
11
Ефимова О.В. Анализ финансовой отчетности: учебник - М.: Омега-Л, 2016. - С.149.
Источник: https://baza.diplomsite.ru/previewfile/2772