Дипломная работа: Анализ бухгалтерской отчетности организации (на примере ООО "Эколайн" г.Ижевска
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
25
В ходе вертикального анализа баланса определяются доли статей и
разделов баланса в итоге баланса. То есть определяется удельный вес каждой
статьи активов и пассивов.
Горизонтальный анализ показывает отклонение по каждой строке
баланса на различные даты, отклонение может рассчитываться в рублях и в
процентах. На результаты горизонтального анализа влияет не только развитие
предприятия, но и внешние факторы, такие как инфляция.
Одной из главных характеристик финансового состояния организации
является её платёжеспособность
26
.
Для оценки платёжеспособности предприятия необходимо определить
ликвидность баланса.
Ликвидность – это способность активов организации за короткое время
трансформироваться в денежную форму без существенной потери стоимости
27
.
Для определения ликвидности баланса активы группируются в порядке
убывания ликвидности, а пассивы – в порядке увеличения сроков их
погашения.
Выделяют группы активов:
А1 – наиболее ликвидные активы – это денежные средства и их
эквиваленты.
А2 – быстрореализуемые активы – это краткосрочные финансовые
вложения (кроме денежных эквивалентов), дебиторская задолженность со
сроком погашения до 12 месяцев.
А3 – медленно реализуемые активы – это запасы, НДС и дебиторская
задолженность сроком погашения более 12 месяцев.
А4 – труднореализуемые активы, к ним относятся все внеоборотные
активы.
Пассивы разделяют на:
26
Анализ финансовой отчётности: учебное пособие / коллектив авторов; под общ. Ред. В.И. Бариленко. С. 26.
27
Анализ финансовой отчётности: учебное пособие / коллектив авторов; под общ. Ред. В.И. Бариленко. С. 27.
26
П1 – наиболее срочные обязательства – это кредиторская
задолженность.
П2 – краткосрочные пассивы – краткосрочные обязательства, кредиты и
займы, отложенные налоговые обязательства.
П3 – долгосрочные пассивы, к ним относятся долгосрочные
обязательства (кроме отложенных налоговых обязательств).
П4 – постоянные пассивы – капитал и резервы, доходы будущих
периодов.
Баланс предприятия является абсолютно ликвидным, если выполняются
четыре условия:
А1≥П1;
А2≥П2;
А3≥П3;
А4≤П4.
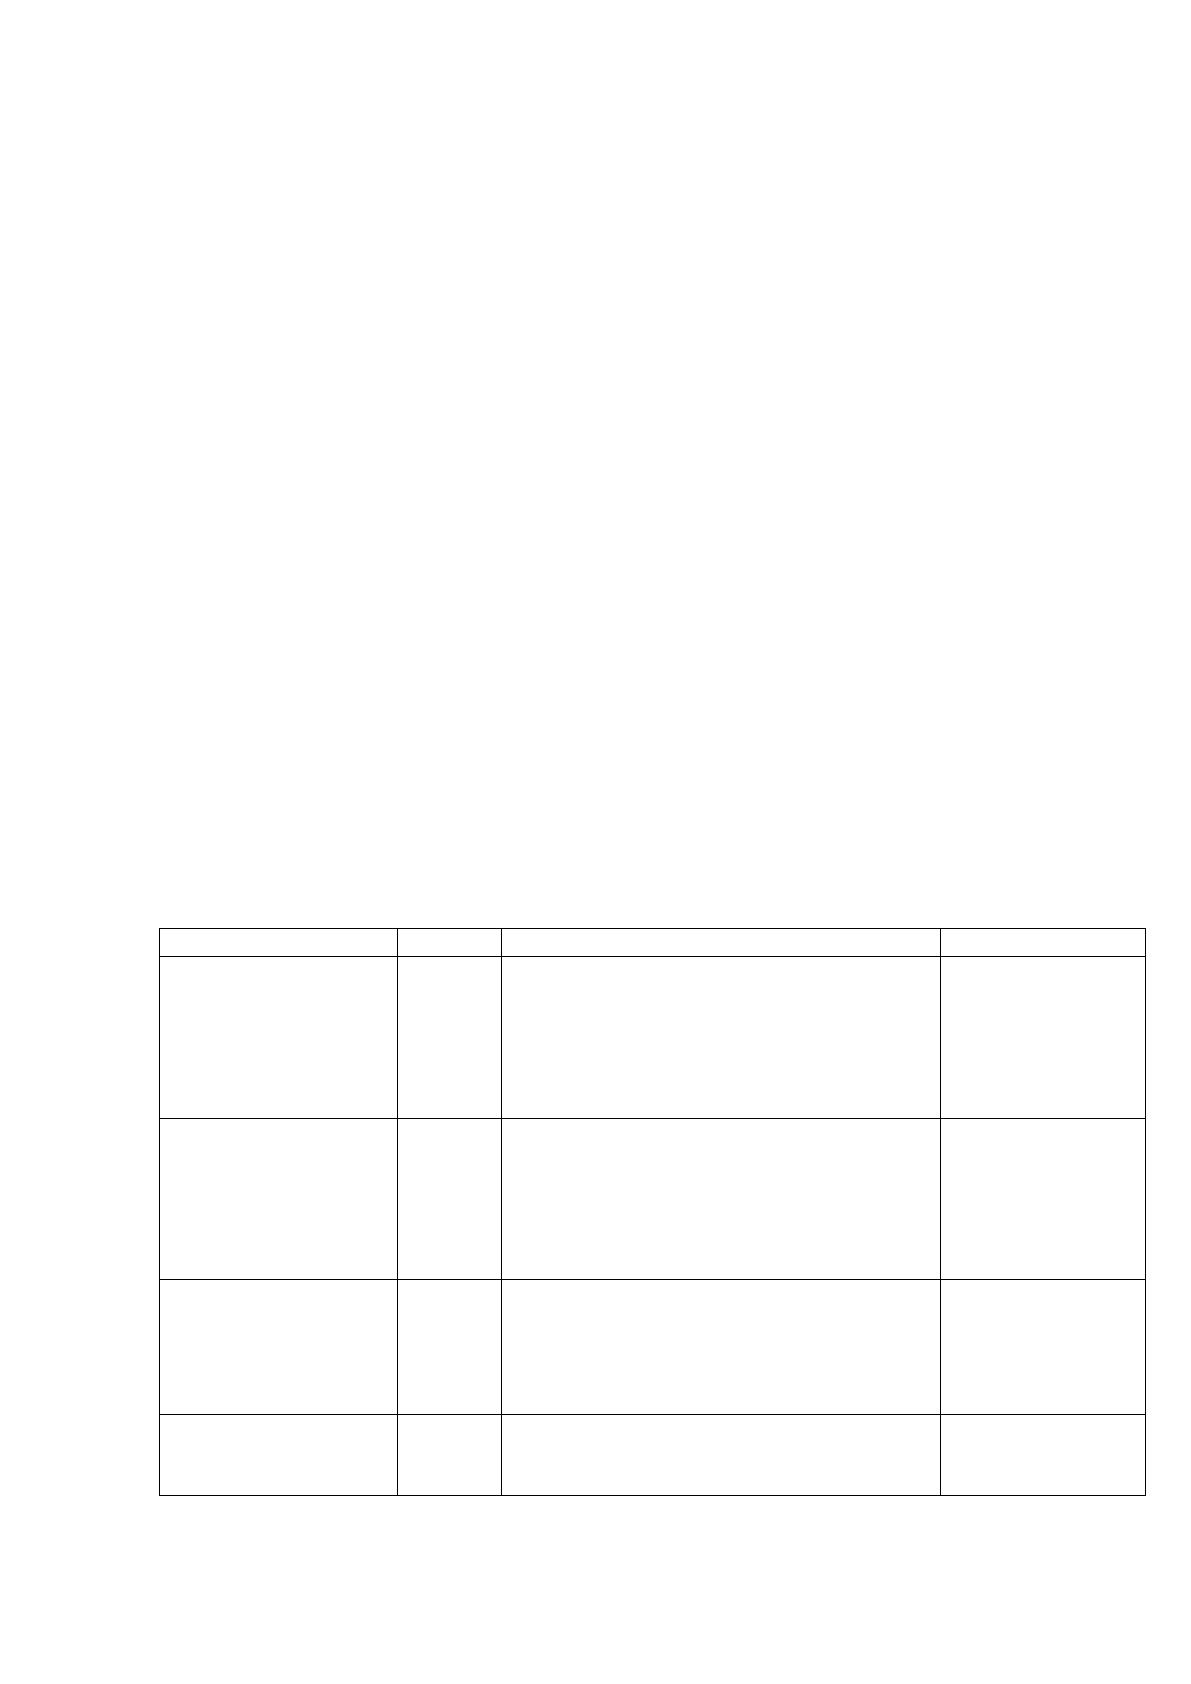
Финансовые коэффициенты ликвидности приведены в таблице 1.
Таблица 1
Финансовые коэффициенты ликвидности
Коэффициент
Норма
Пояснение
Формула
Быстрой
ликвидности
≥1
Доля текущей задолженности,
которую предприятие может
погасить за счёт собственного
имущества за непродолжительный
период времени.
(стр. 1230 +
стр. 1240 +
стр. 1250) /
(стр. 1510 +
стр. 1520 +
стр. 1550)
Абсолютной
ликвидности
≥0,2
Доля существующих краткосрочных
долгов, которую возможно погасить
за счёт средств предприятия в
кратчайшие сроки, использовав
для этого наиболее легко
реализуемое имущество.
(1250 +1240)
/1500
Текущей (общей)
ликвидности
≥2
Показывает, в какой части
имеющиеся в наличии оборотные
активы при их продаже по
рыночной цене покроют
краткосрочные обязательства.
1200 / 1500
Обеспеченности
собственными
средствами
>0,1
Отражает долю собственных
оборотных средств во всех
оборотных активах предприятия.
(стр. 1300 –
стр. 1100) /
стр. 1200
27
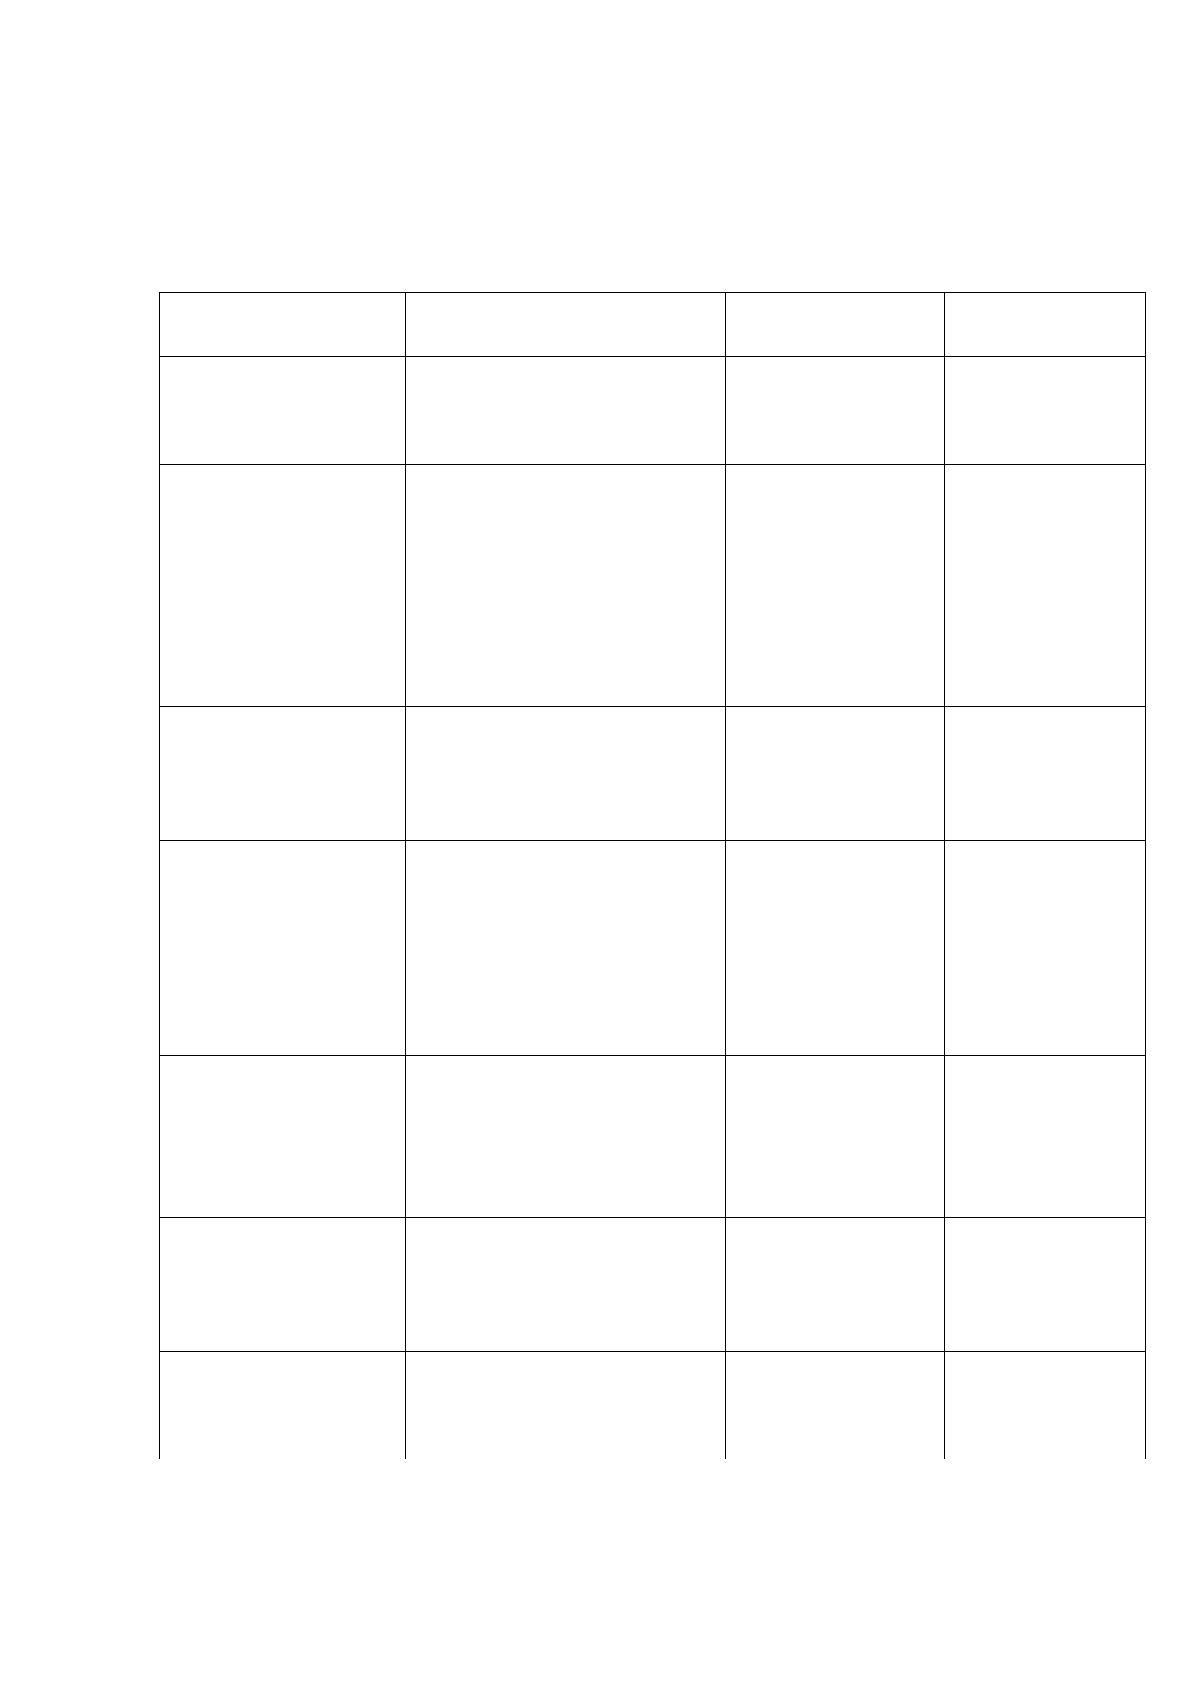
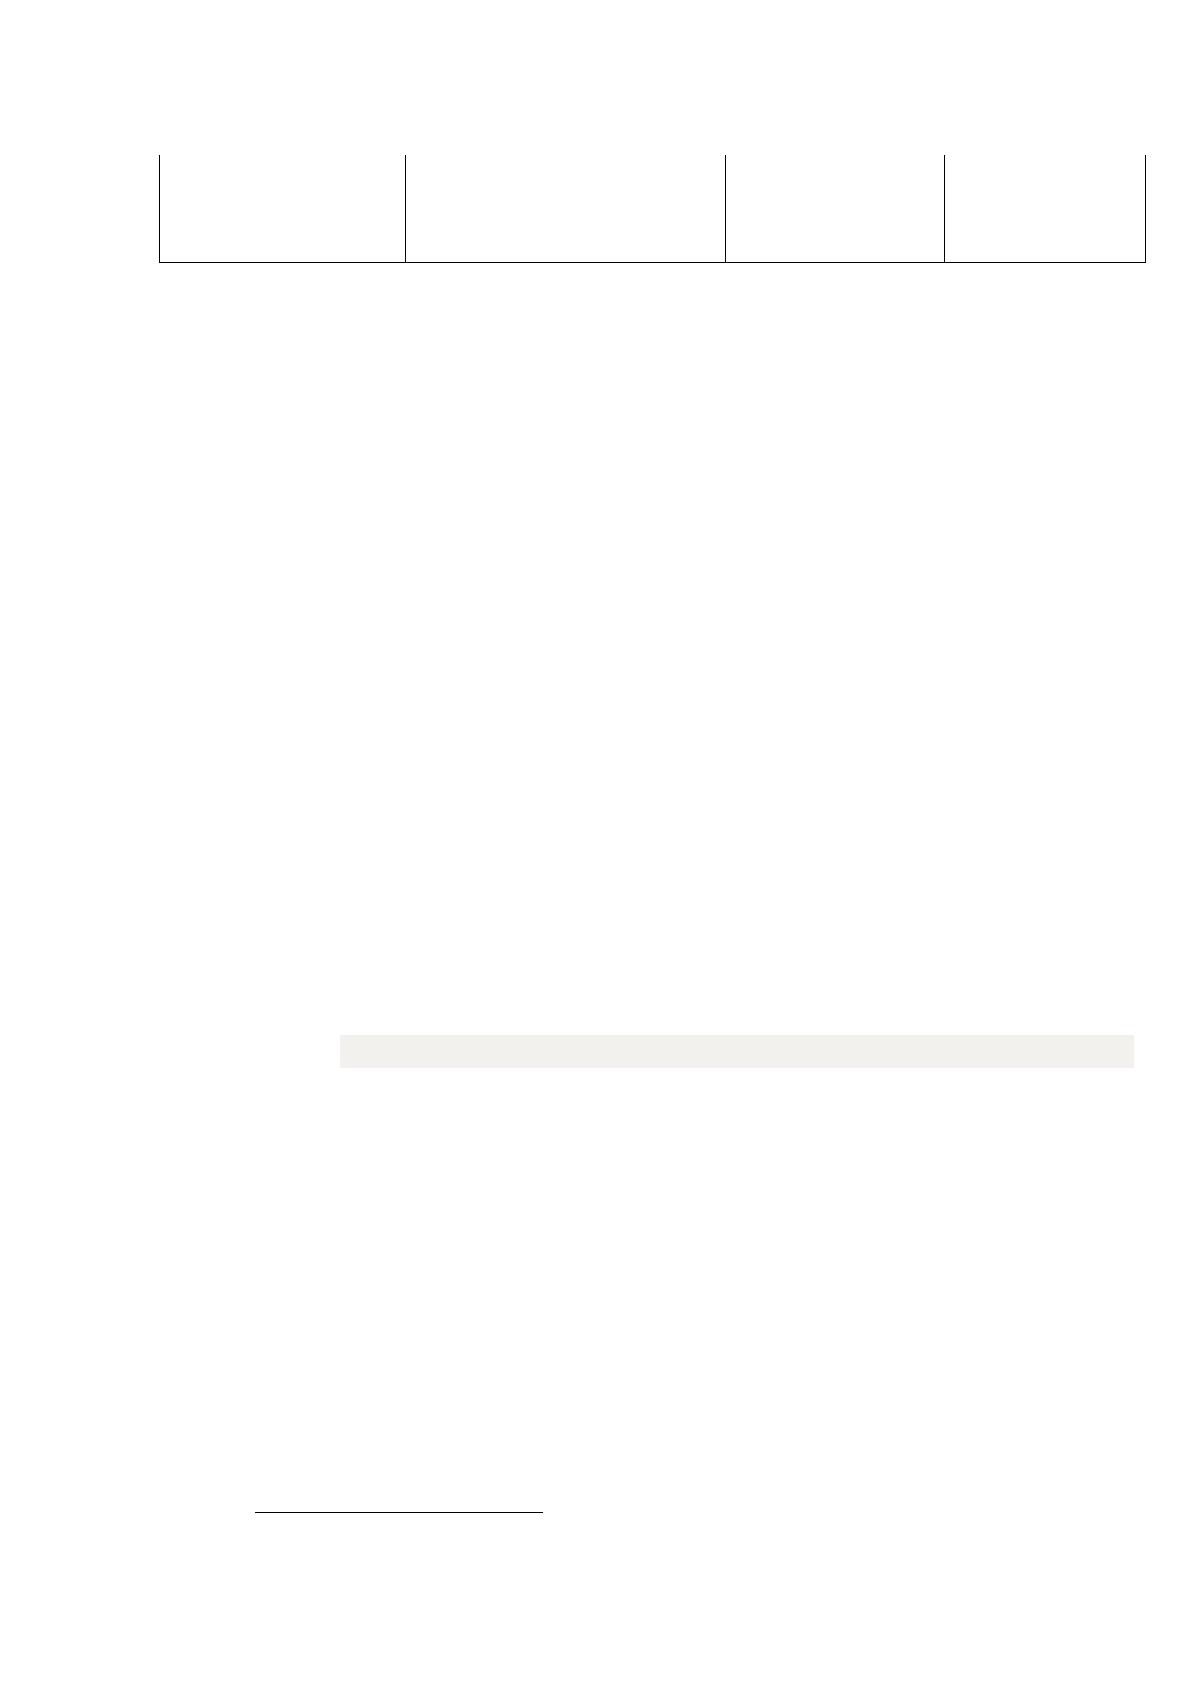
Основные показатели финансовой устойчивости организации приведены
в таблице 2.
Таблица 2
Основные показатели финансовой устойчивости организации
Показатель
Описание
Формула
Нормативное
значение
Коэффициент
автономии
Определяет часть
активов, образованную
за счёт собственного
капитала
Собственный
капитал/Активы
0,5 и больше
Коэффициент
финансового
левериджа
Выявление
дополнительного
потенциала роста
рентабельности, оценка
степени возможных
рисков и зависимости
уровня прибыли от
внешних и внутренних
факторов.
ЗК/СК
0,5-0,8
Коэффициент
обеспеченности
собственными
оборотными
средствами
Достаточность у
организации
собственных средств для
финансирования
текущей деятельности.
(СК-
Внеоборотные
активы)/
Оборотные
активы
0,1 и более
Индекс
постоянного
актива
Показывает часть
собственных средств
компании, которая идет
на покрытие
внеоборотных активов,
представляющих собой
часть производственного
потенциала.
ВА/Собственные
средства
предприятия
0,5-0,8
Коэффициент
покрытия
инвестиций
Показывает, какая часть
активов организации
финансируется за счёт
устойчивых источников:
собственных средств и
долгосрочных пассивов.
(СК+стр.1400)/
стр.1600
0,7 и более.
Коэффициент
маневренности
собственного
капитала
Доля собственных
средств, используемых
для финансирования
деятельности
предприятия.
(Стр.1300+
стр.1400 –
стр.1100)/
стр.1300
0,5 и более
Коэффициент
обеспеченности
запасов
Отношение собственных
оборотных средств
фирмы к ее
материальным запасам
СОС/Запасы
0,5 и более.
28
Продолжение таблицы 2
Коэффициент
краткосрочной
задолженности
Зависимость
предприятия от
краткосрочных
задолженностей
Краткосрочные
обязательства/в
се обязательства
Финансовое положение предприятия определяется не только
обеспеченность необходимыми средствами, но и эффективностью их
использования
28
.
Деловая активность предприятия – это эффективность его текущей
деятельности. В основе определения деловой активности находятся показатели
оборачиваемости.
Оборачиваемость – это скорость оборота средств, то есть скорость их
возмещения в составе выручки. Ускорение оборота является благоприятным
фактором и позволяет развивать предприятие без вложения дополнительных
средств.
Соответственно, для нахождения оборачиваемости того или иного
показателя необходимо выручку разделить на этот показатель.
Также большое значение имеют фондоотдача, фондоёмкость и
фондорентабельность.
Фондоотдача – это отношение выпущенной продукции к стоимости
основных фондов. Фондоёмкость – обратный фондоотдаче показатель, который
характеризует величину стоимости основных фондов на единицу продукции.
Фондорентабельность – это прибыльность основных средств предприятия, доля
балансовой прибыли к среднегодовой стоимости внеоборотных активов.
В условиях рыночной экономики эффективность деятельности любого
предприятия оценивается с точки зрения финансовых результатов его
деятельности.
Конечным и самым важным результатом деятельности организации
считается прибыль. Прибыль позволяет бизнесу расширяться, делает
28
Анализ финансовой отчётности: учебное пособие / коллектив авторов; под общ. Ред. В.И. Бариленко. С. 51.
29
предприятие привлекательным с инвестиционной точки зрения. Также налог,
уплачиваемый с прибыли, является основой формирования бюджетов.
При анализе финансовых результатов деятельности предприятия
оценивается уровень и динамика изменения показателей выручки, прибыли и
других показателей отчёта о финансовых результатах.
Различные приёмы анализа форм бухгалтерской отчётности позволяют
получить полную и достоверную информацию о динамике развития
организации, её сильных и слабых сторонах.
Источник: https://baza.diplomsite.ru/previewfile/2810