Дипломная работа: Анализ бухгалтерской отчетности организации (на примере ООО "Эколайн" г.Ижевска
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
40
Существует достаточно большая кредиторская задолженность, которая
негативно влияет на платёжеспособность.
Таким образом, уровень платёжеспособности и ликвидности
предприятия удовлетворительный, но на этот аспект руководству стоит
обратить внимание.
Проведем анализ и оценку ликвидности баланса предприятия при
помощи показателей ликвидности и коэффициентов ликвидности.
Составим сравнительный аналитический баланс по степени ликвидности
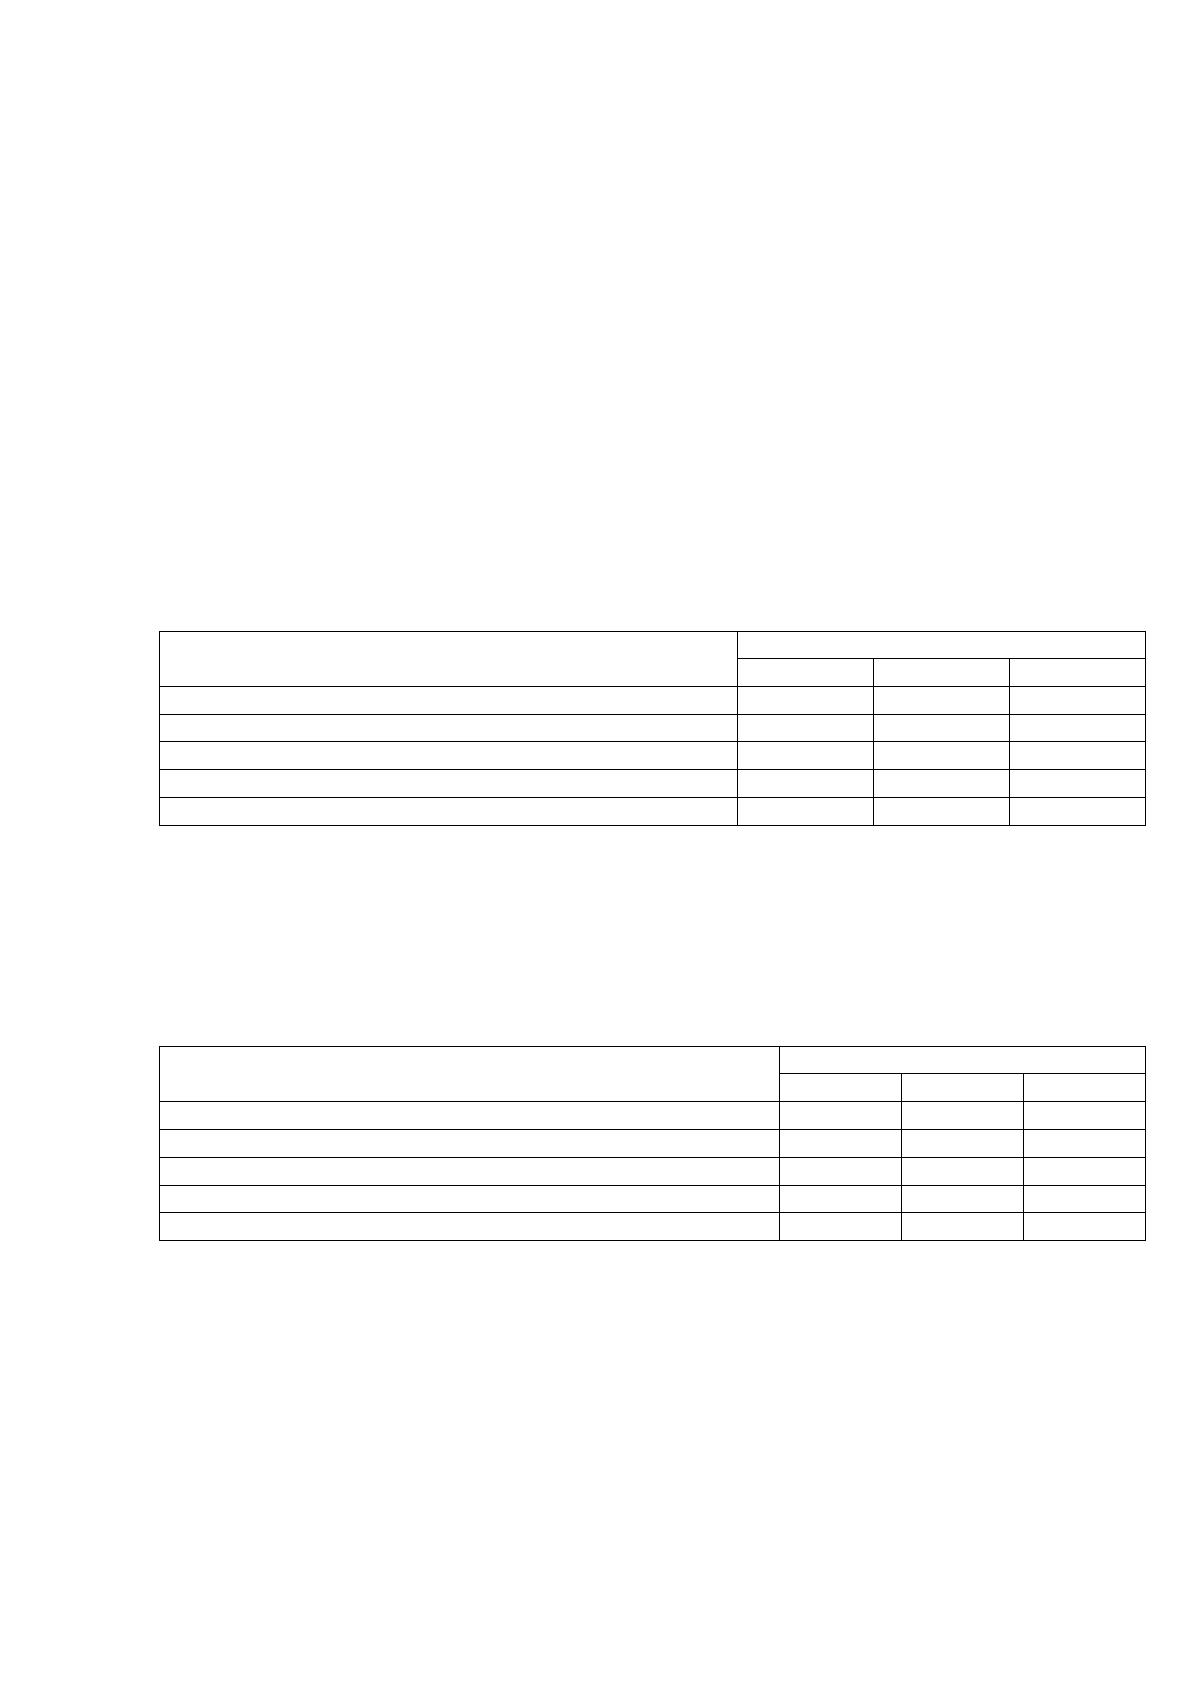
активов (таблицы 7, 8, 9).
Таблица 7
Ликвидность активов
Группа активов
Значения, тыс. руб.
2015
2016
2017
Наиболее ликвидные активы (А1)
514
402
2323
Быстрореализуемые активы (А2)
4728
21784
24794
Медленнореализуемые активы (А3)
5526
10282
14039
Труднореализуемые активы (А4)
70
1025
1031
Баланс
10838
33493
42186
Наибольшее количество активов – быстрореализуемые А2 и
медленнореализуемые А3.
Таблица 8
Ликвидность пассивов
Группа пассивов
Значения, тыс. руб.
2015
2016
2017
Наиболее срочные обязательства (П1)
3681
12385
15368
Краткосрочные пассивы (П2)
65
13725
16267
Долгосрочные пассивы (П3)
0
0
0
Постоянные пассивы (П4)
7092
7383
10552
Баланс
10838
33493
42186
Среди пассивов наибольшую суммы занимают наиболее срочные
обязательства П1 и краткосрочные пассивы П2.
41
Таблица 9
Ликвидность активов и пассивов
Оптимальные условия и
соотношения активов и
пассивов
Выполнение
условий
неравенства
Излишек (недостаток)
2015
2016
2017
2015
2016
2017
Общая ликвидность
А1≥П1
-
-
-
-3167
-11983
-
13045
А2≥П2
+
+
+
4663
8059
8527
А3≥П3
+
+
+
5526
10282
14039
А4≤П4
+
+
+
7022
6358
9521
Текущая ликвидность
(А1+А2)>(П1+П2)
+
-
-
1496
-26110
-4518
Перспективная ликвидность
(А1+А2+А3)>(П1+П2+П3)
+
+
+
7022
6358
9521
С 2015 года наиболее срочные обязательства стали превышать наиболее
ликвидные активы.
Баланс можно считать абсолютно ликвидным, если выполняются первые
четыре неравенства. Первая группа отражает соотношение текущих платежей и
поступлений (до 3-х месяцев). Поэтому ликвидность баланса можно считать
недостаточной, на протяжении четырёх лет наличных средств не хватает для
выполнения первоочередных обязательств, и этот недостаток лишь
увеличивается. Также с 2016 года отрицательными стали показатели текущей
ликвидности.
Однако показатель перспективной ликвидности на протяжении трёх лет
остаётся положительным, с этой точки зрения в 2017 году предприятие
улучшило показатели в сравнении с 2016 годом. Перспективная ликвидность –
это прогнозируемая платёжеспособность предприятия.
2.3 Анализ деловой активности и финансовой устойчивости организации
Проведём анализ основных показателей финансовой устойчивости
организации (таблица 10).
42
Таблица 10
Показатели финансовой устойчивости предприятия
Показатель
Значение
показателя
Нормативное
значение
2015
2016
2017
Коэффициент автономии
0,65
0,22
0,25
0,5 и больше
Коэффициент финансового левериджа
0,52
3,54
3,00
0,5-0,8
Коэффициент обеспеченности
собственными оборотными средствами
0,65
0,20
0,23
0,1 и более
Индекс постоянного актива
0,01
0,14
0,1
0,5-0,8
Коэффициент покрытия инвестиций
0,65
0,22
0,25
0,7 и более.
Коэффициент маневренности
собственного капитала
0,99
0,86
0,9
0,5 и более
Коэффициент обеспеченности запасов
1,27
0,62
0,68
0,5 и более.
Коэффициент краткосрочной
задолженности
1
1
1
В 2016 году доля собственного капитала в общем капитале стала
недостаточной, в 2017 году положение несколько улучшилось.
Коэффициент финансового левериджа (финансового рычага) даёт
представление о соотношении собственных и заемных средств. В пределах
нормы данное значение было до 2016 года, затем заёмный капитал резко
превысил собственные средства, хотя в 2017 году ситуация несколько
улучшилась.
Коэффициент обеспеченности собственными оборотными средствами
остаётся в норме.
Индекс постоянного актива определяет ту часть собственных средств
компании, которая идёт на покрытие внеоборотных активов, представляющих
собой часть производственного потенциала компании. Несмотря на то, что для
каждой отрасли показатели индивидуальны, в целом значения низкие.
Коэффициент покрытия инвестиций показывает, какая часть активов
организации финансируется за счет устойчивых источников, то есть
собственных средств и долгосрочных пассивов. С 2015 года коэффициент ниже
нормы, в 2017 году тенденция увеличения.
43
Коэффициент маневренности собственного капитала показывает
соотношение между собственными оборотными средствами и собственным
капиталом предприятия, его значения в пределах нормы.
Коэффициент обеспеченности запасов собственными средствами
показывает устойчивость предприятия, на протяжении трёх лет он в норме.
Коэффициент краткосрочной задолженности показывает, что
предприятие не имеет и не имело долгосрочных задолженностей.
Таким образом, предприятие можно назвать финансово устойчивым,
хотя высокая доля заёмных средств вызывает беспокойство.
Под деловой активностью можно понимать оборачиваемость ряда
активов.
Важнейшими показателями использования оборотных средств на
предприятии являются коэффициент оборачиваемости оборотных средств и
длительность одного оборота (таблица 11).
Таблица 11
Оборачиваемость оборотных средств
Показатель
2015
2016
2017
Коэффициент оборачиваемости оборотных средств
4,11
2,77
1,85
Длительность оборота, дн.
89
132
197
Коэффициент оборачиваемости оборотных средств, показывающий
количество оборотов, совершенных оборотными средствами за
рассматриваемый период, определяется отношением объёма реализуемых услуг
в рублях к среднему остатку оборотных средств.
Длительность одного оборота в днях, показывающая, за какой срок к
предприятию возвращаются его оборотные средства в виде выручки от
реализации продукции, определяется отношением количества дней в периоде
на коэффициент оборачиваемости оборотных средств.
Замедление оборачиваемости приводит к увеличению потребности
предприятия в оборотных средствах.
Оборачиваемость других активов приведена в таблице 12.
44
Таблица 12
Оборачиваемость прочих активов
Показатель оборачиваемости
Год
2015
2016
2017
Оборачиваемость запасов
0,16
0,17
0,21
Оборачиваемость дебиторской задолженности
7,50
2,75
2,74
Оборачиваемость кредиторской задолженности
0,10
0,21
0,23
Оборачиваемость активов
3,27
1,79
1,61
Оборачиваемость собственного капитала
0,20
0,12
0,16
Оборачиваемость запасов показывает, сколько раз за анализируемый
период организация использовала средний имеющийся остаток запасов. В
среднем оборачиваемость запасов находится на одном уровне.
Оборачиваемость дебиторской задолженности – скорость погашения
дебиторской задолженности организации. Коэффициент снизился в 2016 году и
находится на одном уровне.
Оборачиваемость кредиторской задолженности – скорость погашения
кредиторской задолженности организации. Коэффициент увеличивается, это
говорит об улучшении финансового состояния организации.
Оборачиваемость активов — это показатель, характеризующий скорость
оборота собственных средств предприятия.
Оборачиваемость собственного капитала позволяет оценить, с какой
интенсивностью осуществляется предпринимательская деятельность компании.
С 2015 по 2016 годы коэффициент снижался, в 2017 году появился небольшой
рост, что также свидетельствует об улучшении ситуации.
Для определения эффективности использования основных средств
применяются показатели фондорентабельности и фондоёмкости (таблица 13).
Таблица 13
Эффективность использования основных средств
Показатель
2015
2016
2017
Фондоёмкость
0,000988
0,009147
0,015134
Фондорентабельность
50,31
0,52
0,32
Источник: https://baza.diplomsite.ru/previewfile/2810