Дипломная работа: Анализ дебиторской и кредитной задолженности (на примере ООО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
83
расчетов с дебиторами от суммы,
полученной досрочно, %
Запас прочности для ускорения расчетов,
%
17,4
95,8
–
Продолжение таблицы 23
1
2
3
4
Сумма уменьшения долга (экономия)
дебиторов от поступлений без отсрочки,
тыс. руб.
1363,4
3204,9
4568,3
Сумма уменьшения долга дебиторов за
каждый день сокращения срока возврата
платежей, тыс. руб.
3,78
8,9
12,68
Дополнительная прибыль предприятия от
суммы поступления без отсрочки, тыс. руб.
7913,17
29475,46
37388,63
Дополнительная прибыль, полученная за
каждый день сокращения сроков
поступления средств на счета предприятия,
тыс. руб.
19,54
-7,99
11,55
По результатам экономических расчетов таблицы 23 можно сделать
вывод, что предоставление дебиторам скидок за поступление средств без
отсрочек выгодно как предприятию-кредитору, так и организациям-
дебиторам.
3.2. Оценка покупателей, дифференциация условий предоставления
кредита и форма рефинансирования текущей дебиторской
задолженности
Анализируя выше изложенные выводы, для сокращения периода
оборачиваемости оборотных средств, предприятию можно порекомендовать
использовать методы «Спонтанного финансирования». Сущность метода
заключается в предоставлении скидки покупателю при условии оплаты в
течение короткого срока. Привлекательность метода для покупателя
заключается в том, что покупателю становиться выгоднее взять кредит и
приобрести товар. В этом случае процент банковского кредита будет ниже,
чем скидка с цены (цена отказа от скидки) предлагаемой услуги.
83
Сопоставим «цену отказа от скидки» со стоимостью банковского
кредита (и то, и другое – на базе годовых процентных ставок). Взвесим
издержки альтернативных возможностей.
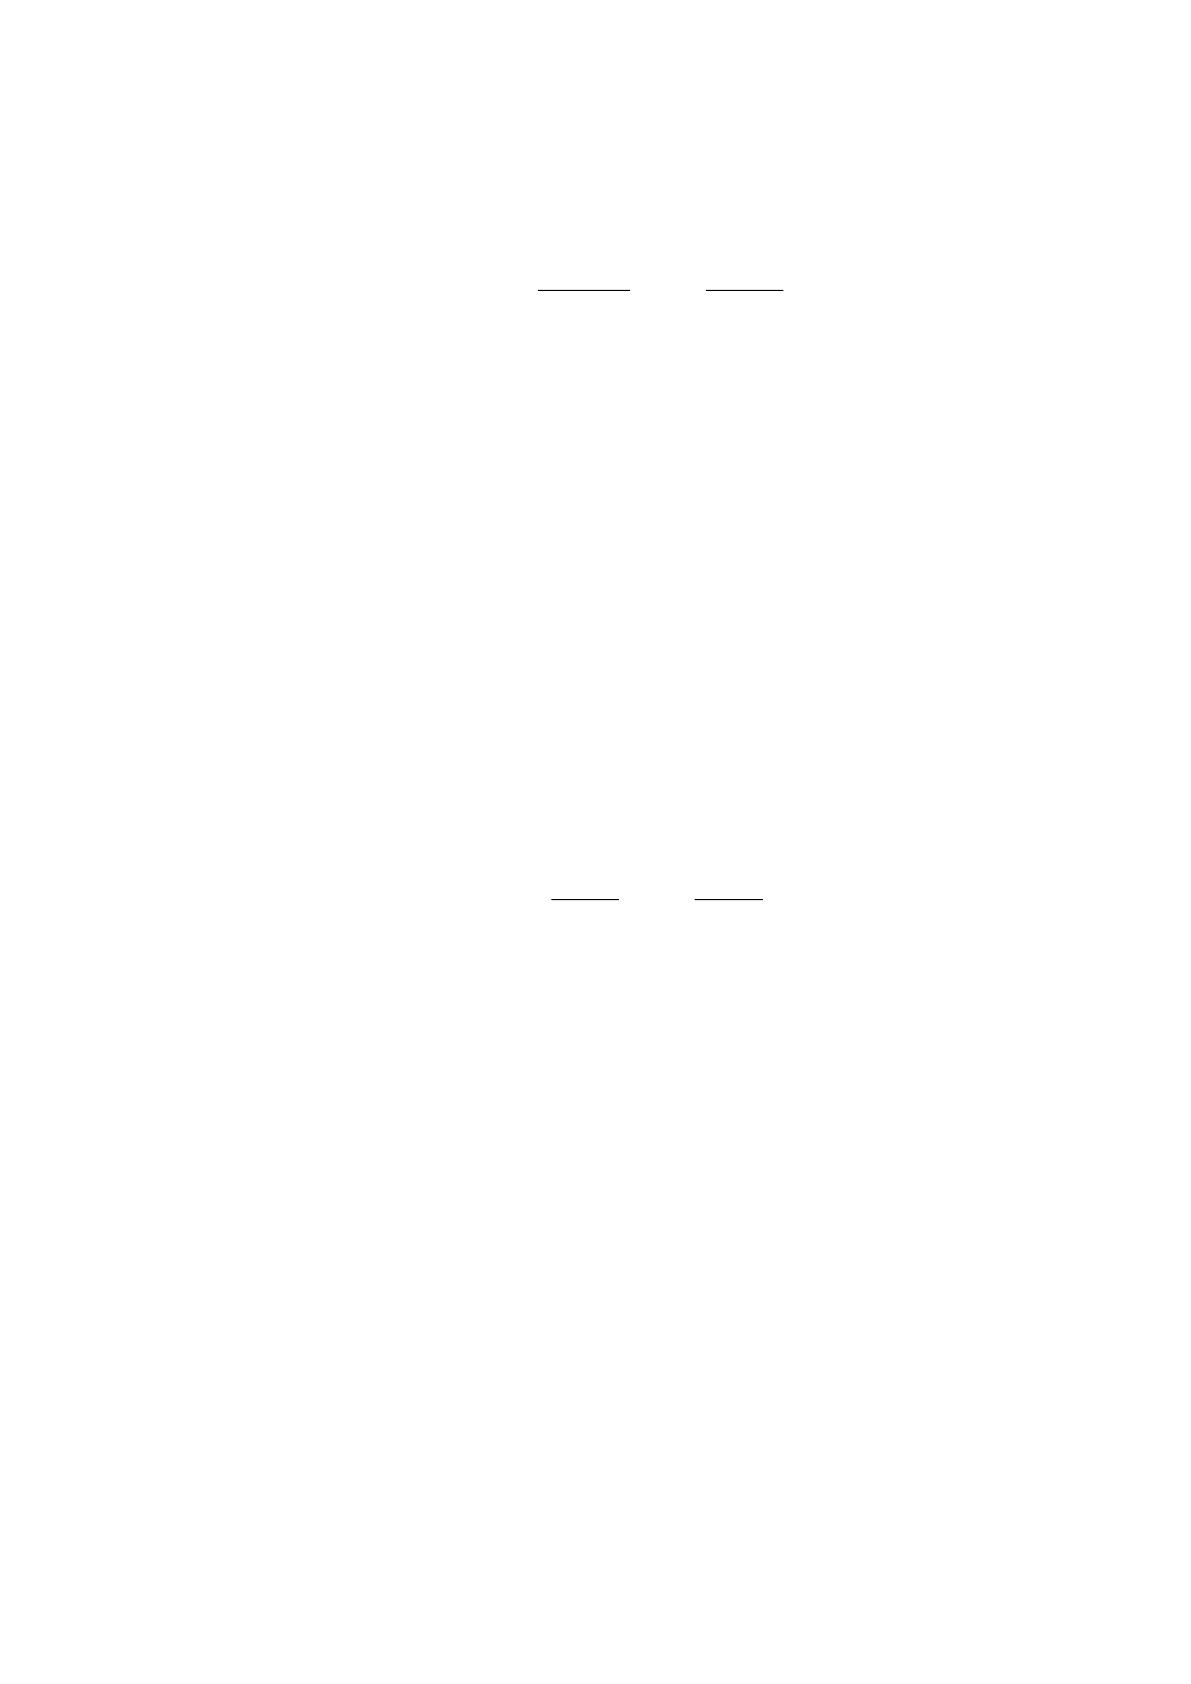
ПОТS
S
PS
360
%100*
%100
. (23)
где PS – цена отказа от скидки, %;
S – процент скидки, %;
ОТ – максимальная длительность отсрочки платежа, дней;
П – период, в течение которого предоставляется скидка, дней.
Если результат превысит ставку банковского процента, то покупателю
лучше обратиться в банк за кредитом и оплатить товар в течении льготного
периода.
Допустим ООО «Колос» продаёт продукцию предприятиям и частным
лицам на условиях: скидка 3% при платеже в 15-дневный срок при
максимальной длительности отсрочки 60 дней. Уровень банковского
процента - 10% годовых.
%7,24
1560
360
%100*
3100
3
PS
Поскольку 24,7% > 10%, Покупателю нашей продукции есть смысл
воспользоваться нашим предложением: отказ от скидки обойдется на 24,7
процентных пункта (или более чем вдвое) дороже банковского кредита.
Таким образом, благодаря спонтанному финансированию:
1. Предприятие ООО «Колос» сможет снизить дебиторскую
задолженность, производственные запасы, тем самым увеличить
оборачиваемость оборотных средств.
2. Получив оборотные средства часть из них можно направить на
ликвидацию кредиторской задолженности, тем самым улучшиться
коэффициент собственных и заемных средств. Так как заемные средства
состоят из кредиторской задолженности (в сумме 425,45 тыс. руб.) и
большую долю составляет сумма задолженность перед персоналом (91 тыс.
руб.), то имея оборотные средства и погасив эти суммы мы получим
83
кредиторскую задолженность равную 334,45 тыс. руб. Тогда коэффициент
соотношения собственных и заемных средств в 2015 году будет равен 334,45
тыс. руб. : 425,45 тыс. руб. = 0,78.
3. При ликвидации задолженности предприятия перед персоналом также
улучшится коэффициент текущей ликвидности с 2,19, до 2,8 (933,5 тыс. руб. :
334,45 тыс. руб. = 2,8).
4. Если предприятие добьется с помощью выше приведенных методов
своевременного погашения дебиторской задолженности, выполнит свои
обязательства, будет иметь оборотные средства, то необходимо пожелать
чтобы предприятие не теряло этих возможностей. Для этого необходимо
изучать платежеспособность будущих потенциальных покупателей товаров и
услуг.
Из всего вышесказанного следует основной вывод о том, что, прежде
всего, руководству предприятия следует принимать меры:
по снижению издержек;
рефинансированию долгов;
Рефинансирование – привлечение кредитными организациями дешёвых
краткосрочных межбанковских ссуд или кредитов центрального банка для
обеспечения выданных банком кредитов. Чтобы выдать кредит, необходимо
обладать соответствующим финансовым ресурсом. Обычно эту роль играют
депозиты. В случае нехватки или сокращения ресурсной базы (часть
депозитов забрали), чтобы не прибегать к досрочному разрыву кредитных
договоров, нужно срочно привлечь новый ресурс взамен выбывшему.
увеличению объема предоставляемых услуг, в том числе поиск новых
направлений деятельности;
добиваться своевременной оплаты предоставляемых услуг.
Реализация товар и услуг предприятия неравномерна в течении этих
трех лет, что говорит о несбалансированности денежных потоков
предприятия, возникает значительные дебиторская задолженность и
83
производственные запасы, оплата услуг происходит позже их фактической
отгрузки.
3.3. Основные направления повышения эффективности управления
дебиторской и кредиторской задолженности
Для устранения вышеперечисленных недостатков финансово-
хозяйственной деятельности необходимо провести следующие мероприятия.
1) По управлению оборотным капиталом:
рассмотреть как поощрительную меру для покупателей, который
регулярно оплачивает счета, снижать наценку на материалы;
решение вопроса своевременной оплаты платежей в бюджет путем
внедрения вексельного обращения и проведения взаимозачетов.
По управлению заемным капиталом:
Предложения по управлению заемным капиталом:
использовать вексельное обращение;
продажи дебиторских счетов;
сокращения задолженности перед работниками за счет реализации
продовольственных и промышленных товаров;
использование долгосрочных займов для расширения
производственной деятельности.
1. Вексельное обращение
Вексельное обращение - совокупность фактических отношений,
складывающихся по поводу использования векселей в рамках национальной
экономики или между определенными субъектами.
То есть предприятие может рассчитываться с кредиторами векселями.
2. Продажа дебиторских счетов
Продажа права на получение денег по дебиторской задолженности
факторной фирме, которая берет комиссионные за свои услуги в размере 1%
и более от суммы приобретаемой дебиторской задолженности. Продажа
дебиторской задолженности ООО «Колос» может осуществляться без
регресса (то есть без права обратного выкупа) и с регрессом. При продаже
83
дебиторской задолженности без регресса покупатель, факторная фирма,
берет на себя риск получения денег и возможных убытков. Это продажа в
полном смысле слова, по форме и по сути, так как передаются и право, и
риск, и выгоды. Как и при продаже любого актива, дебетуется счет денежных
средств на сумму получаемых денег и кредитуется счет «Счета к получению»
на сумму передаваемой дебиторской задолженности. Одновременно разница
между этими двумя величинами (оплата услуг факторной фирмы и другие
удержания) отражается по дебету счета «Убытки от продажи дебиторской
задолженности по счетам».
При продаже дебиторской задолженности с регрессом ООО «Колос»
гарантирует покупателю оплату в случае, если дебитор отказывается (не
может) заплатить.
Передача с регрессом записывается как продажа в случае выполнения
трех условий:
1) ООО «Колос» отказывается от будущих экономических выгод, связанных
с дебиторской задолженностью;
2) обязательства передающей стороны по условиям регресса можно оценить
с достаточной степенью уверенности;
3) принимающая сторона не может требовать от ООО «Колос» повторной
(возвратной) покупки дебиторской задолженности. Если не выполняются эти
три условия, то передача с регрессом учитывается как заем.
За счет вырученных средств от продажи дебиторской задолженности
ООО «Колос» может погасить часть кредиторской задолженности, уменьшив
тем самым свои долги.
3. Сокращение задолженности перед работниками за счет оказания услуг.
ООО «Колос» погашать задолженность перед персоналом может за
счет выручки от оказания услуг.
4. Использование долгосрочных займов для расширения
производственной деятельности
Источник: https://baza.diplomsite.ru/previewfile/2891