Дипломная работа: Анализ дебиторской и кредитной задолженности (на примере ООО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
83
КЗ
ГВНФ
= 56252 + 388 + 165 + 1517 + 512 = 58834 тыс. руб.
Размер влияния = 58834 – 58769 = +65 тыс. руб.
5. Влияние изменения задолженности по налогам и сборам:
КЗ
НС
= 56252 + 388 + 165 + 514 + 512 = 57831 тыс. руб.
Размер влияния = 57831 – 58834 = -1003 тыс. руб.
6. Влияние изменения задолженности по прочим кредиторам:
КЗ
ПК
= 56252 + 388 + 165 + 514 + 341 = 57660 тыс. руб.
Размер влияния = 57660 – 57831 = -171 тыс. руб.
7. Суммарное влияние факторов:
КЗ
2015
- КЗ
2014
= +19120 + 99 + 65 – 1003 – 171 = +18110 тыс. руб.
Таким образом, за счет увеличения задолженности перед
поставщиками и подрядчиками кредиторская задолженность возросла на
19120 тыс. руб. Увеличение задолженности перед персоналом организации
привело к дополнительному повышению кредиторской задолженности на 99
тыс. руб., повышение задолженности перед государственными
внебюджетными фондами до 165 тыс. руб. привело к увеличению
кредиторской задолженности ещё на 65 тыс. руб. Резкое снижение
задолженности по налогам и сборам с 1517 до 514 тыс. руб. привело к
уменьшению кредиторской задолженности на 1003 тыс. руб. Уменьшение
задолженности прочим кредиторам снизило кредиторскую задолженность на
171 тыс. руб.
83
Глава 3. Разработка мероприятий, направленных на повышение
эффективности управления дебиторской и кредиторской задолженности
в ООО «Колос»
3.1. Резервы снижения дебиторской задолженности
В целом деятельность ООО «Колос» прибыльна. Организация
платежеспособна, то есть может погасить свою задолженность за счет
имеющихся денежных средств, дебиторской задолженности, запасов и
затрат.
Тем не менее, организации следует принять меры по повышению
эффективности использования финансовых ресурсов ООО «Колос», с целью
понижения безубыточного объема продаж и выручки.
Также ООО «Колос» следует ускорить оборачиваемость оборотного
капитала задолженности путем предоставления скидок дебиторам за
сокращение сроков возврата платежей, то есть следует сопоставить результат
этого ускорения с расходами по его обеспечению, необходимо сравнить
отдачу вложенных в производственный оборот средств со ставкой
предлагаемой скидки за день ускорения расчетов от дебиторов.
В первую очередь, разделим себестоимость продукции предприятия на
переменные и постоянные.
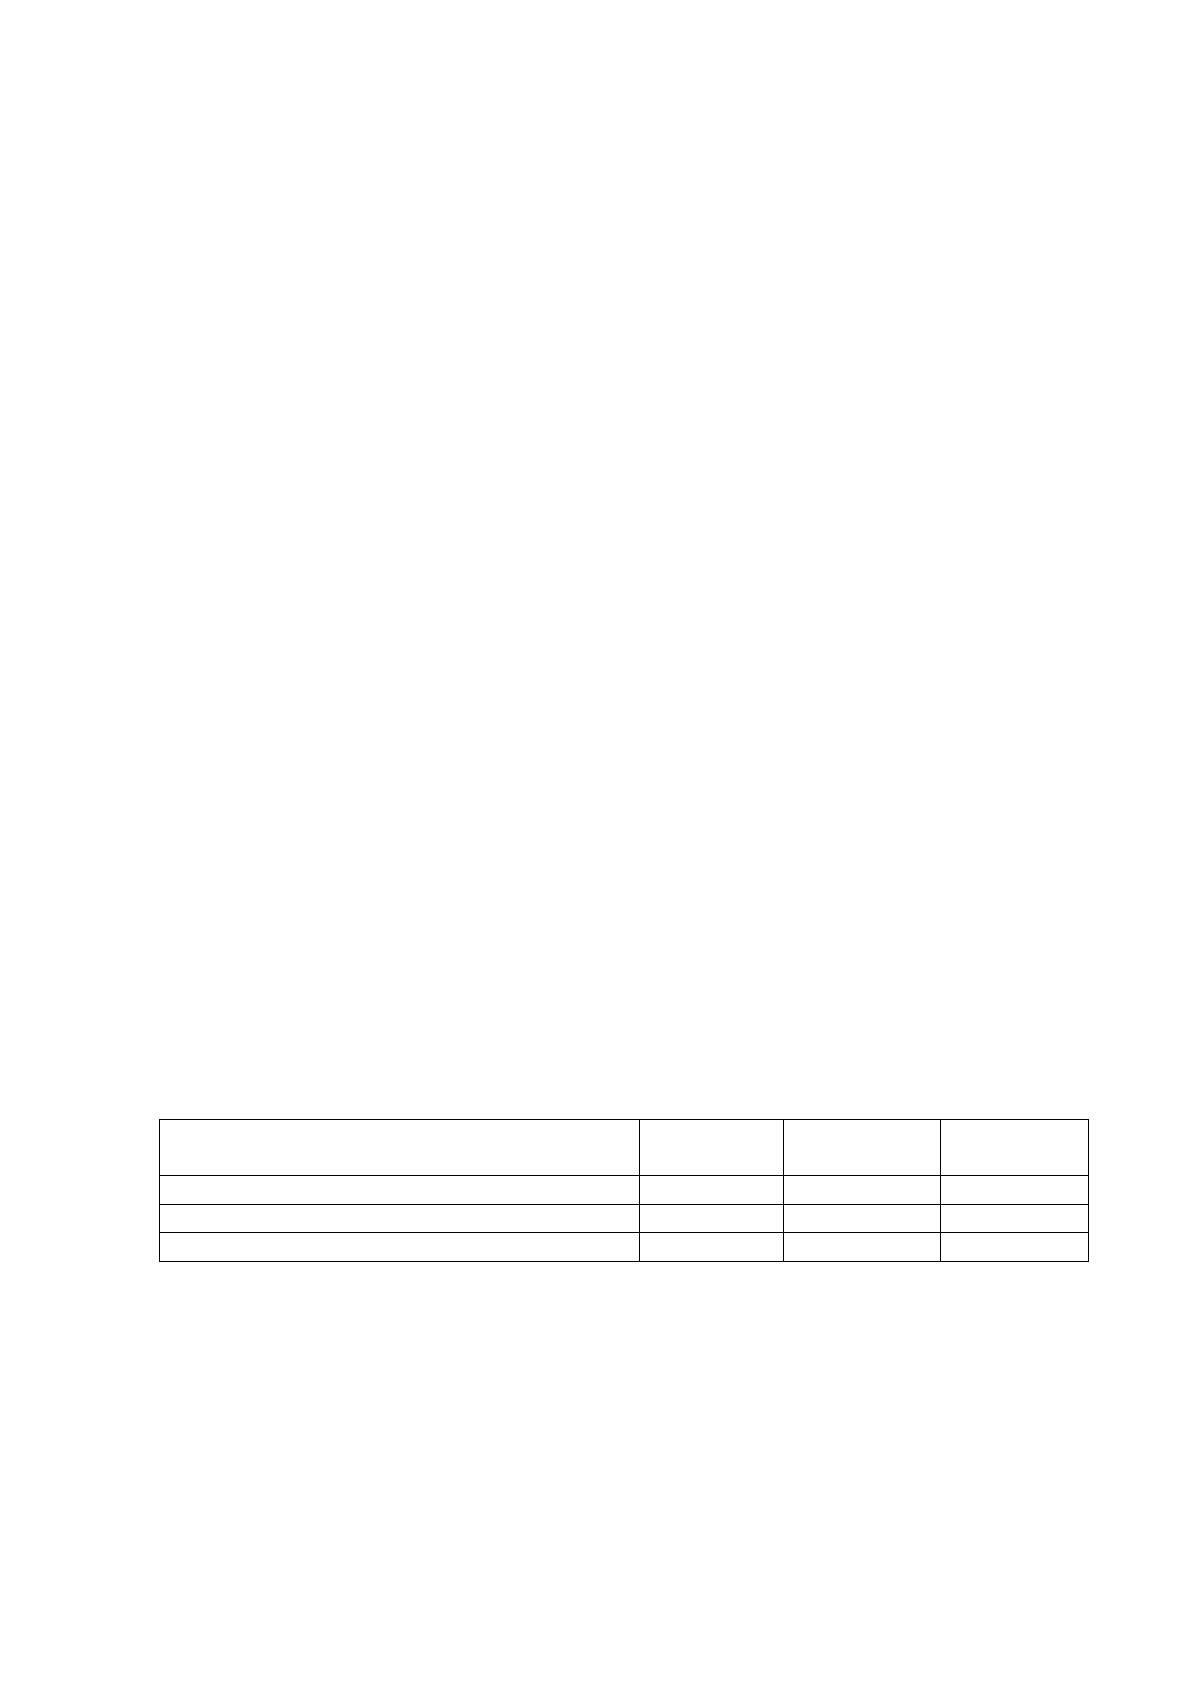
Таблица 22
Распределение себестоимости в ООО «Колос», тыс. руб.
Показатели
2015 г.
2016 г.
Отклонение
(+, -)
Постоянные расходы
2150
2183,3
33,3
Переменные расходы
99647
98746
-900,96
Итого себестоимость продукции
101789
100929
-859,7
Также ООО «Колос» следует ускорить оборачиваемость оборотного
капитала задолженности путем предоставления скидок дебиторам за
сокращение сроков возврата платежей, то есть следует сопоставить результат
этого ускорения с расходами по его обеспечению, необходимо сравнить
83
отдачу вложенных в производственный оборот средств со ставкой
предлагаемой скидки за день ускорения расчетов от дебиторов.
Определим рентабельность переменных издержек.
Рентабельность переменных издержек отражает отдачу единицы
стоимости вложенных в оборот средств и определяется отношением прибыли
от реализации единиц продукции к величине переменных затрат.
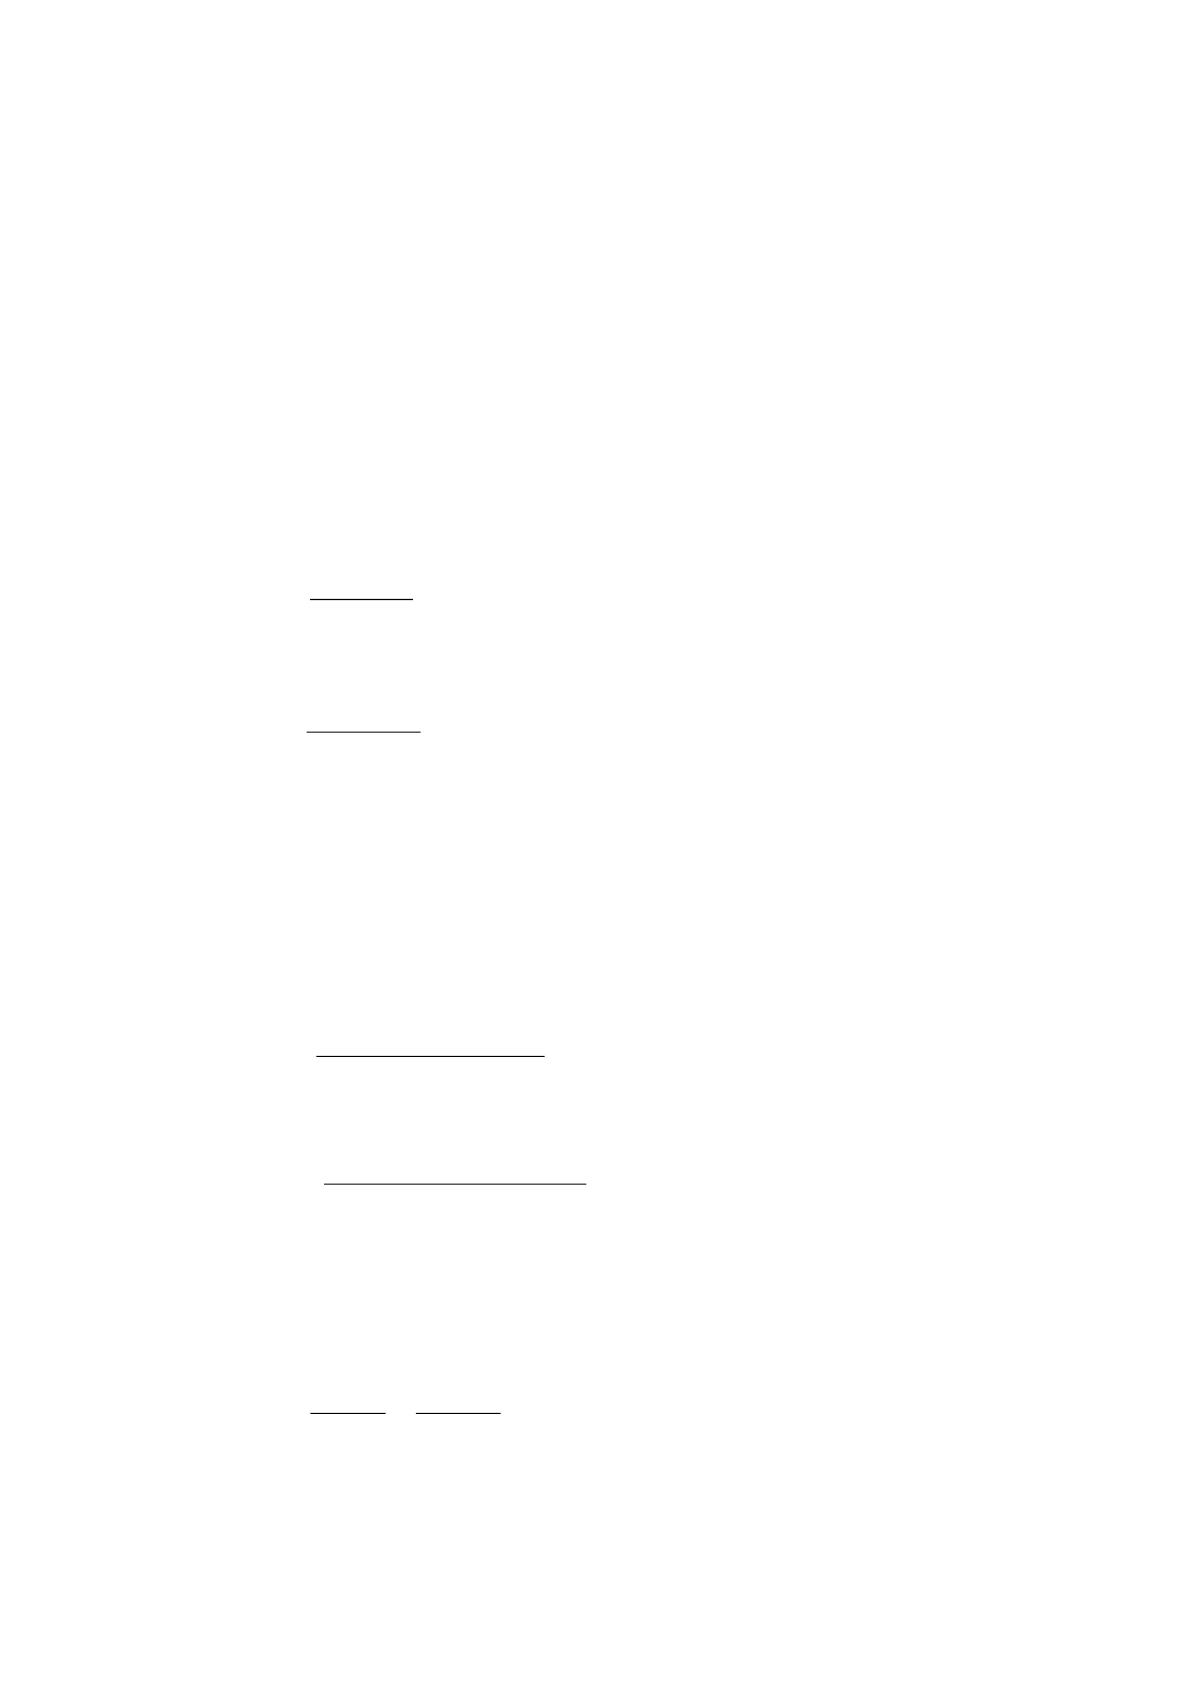
2015 г.
324,0
99647
32327
CV
К
или 32,4%
2016 г.
133,1
98746
07,111826
CV
К
или 113,3%
То есть на каждый рубль вложенных в производство средств при
данном техническом оснащении предприятие получает прибыль в размере
32,4 коп. (2015) и 113,3 коп. (2016) или теряет их при задержке платежей за
тот же период.
ООО «Колос» установило исходную скидку дебиторам в размере 5%
(2015) и 10% (2016) за поступление средств без отсрочки от суммы
досрочной оплаты. Поступление дебиторской задолженности на общую
сумму 27268 тыс. руб. в 2015 г. и 32049 тыс. руб. в 2016 г. ожидается в
течение 30 дней.
2015 г.
4,1363100527268 S
тыс. руб.
2016 г.
9,32041001032049 S
тыс. руб.
ООО «Колос» при этом получит дополнительную прибыль:
Период погашения дебиторской задолженности по данному виду
расчетов не меньше числа дней в отчетном периоде (Т = 360 дней, а Т
отч
– 30
дней), что соответствует установленному ограничению. Дополнительная
прибыль от суммы поступлений без отсрочки составит:
83
2015 г.
17,79134,13631004,32)4,136327268(
ДОП
P
тыс. руб.
2016 г.
46,294759,32041003,113)9,320432049(
ДОП
P
тыс. руб.
Определим сумму уменьшения долга за каждый день сокращения срока
возврата платежей.
Ускорение расчетов принесет экономию дебиторам за каждый день
сокращения срока возврата платежей в сумме:
2015 г.
78,3
100360
527268
дн
S
тыс. руб.
2016 г.
9,8
100360
1032049
дн
S
тыс. руб.
За каждый день сокращения срока поступления платежей ООО
«Колос» получит дополнительную прибыль.
Величина дополнительной прибыли за каждый день сокращения сроков
поступлений средств на счета предприятия составит:
2015 г.
54,1978,3
100360
4,32)4,136327268(
х
х
р
доп
дн
тыс. руб.
2016 г.
99,79,8
100360
3,113)9,320432049(
х
х
р
доп
дн
Ставка за каждый день ускорения расчетов с дебиторами от суммы,
полученной досрочно, равна отношению:
2015 г.
%;15
360
9060
90
Т
р
p
м
2016 г.
83
%5,17
360
9070
90
T
p
p
м
.
В результате ООО «Колос» имеет запас прочности для ускорения
расчетов, равный разности между рентабельностью переменных затрат и
ставкой уменьшения задолженности дебиторов за каждый месяц ускорения
расчетов от суммы досрочно поступивших средств (К
СV
– p
М
):
2015 г.
К
СV
– p
М
= 32,4 – 15 = 17,4%
2016 г.
К
СV
– p
М
= 113,3 – 17,5 = 95,8 %
Ставка за каждый день ускорения расчетов с дебиторами от суммы,
полученной досрочно, составит:
2015 г.
166,0
360
60
ДН
p
%
2016 г.
194,0
360
70
ДН
p
%
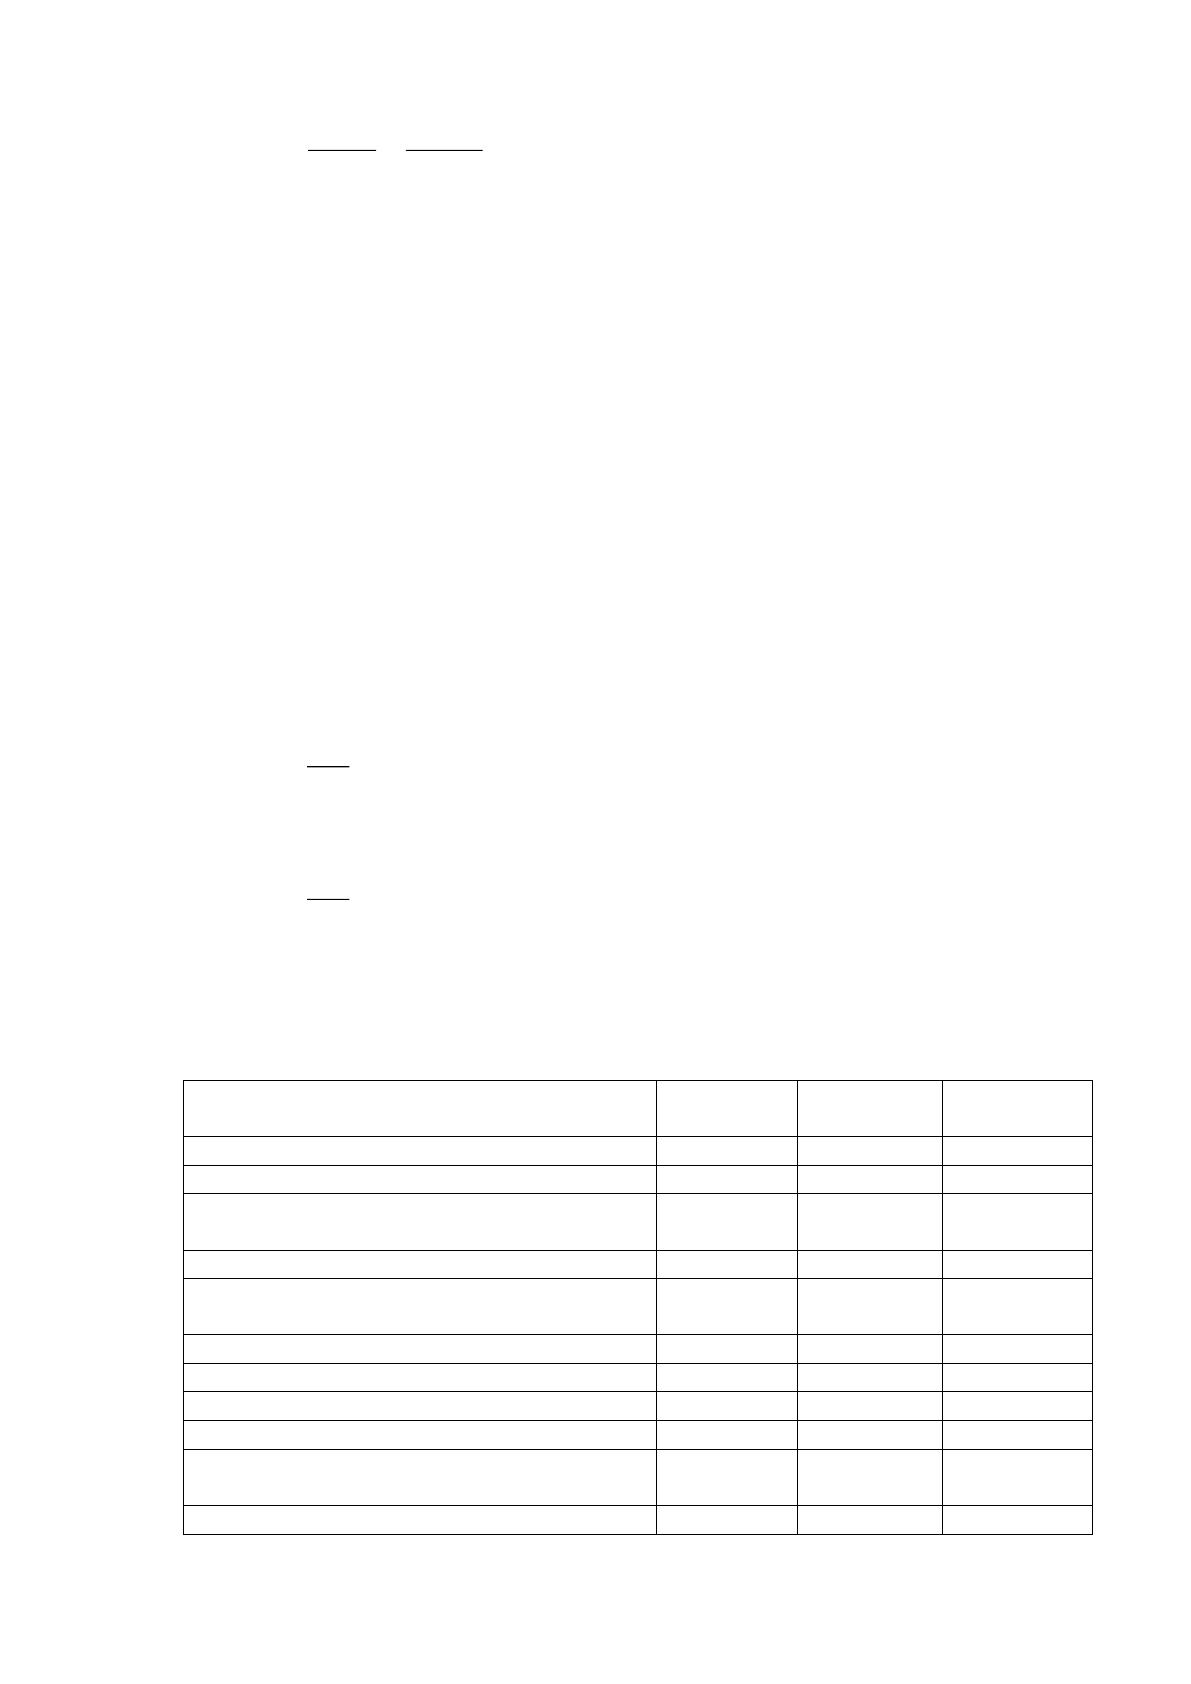
Таблица 23
Анализ операций по сокращению сроков поступления средств на
счета предприятия от дебиторов, тыс. руб.
Наименование показателя
2015 г.
2016 г.
Сумма за
2 года
1
2
3
4
Выручка от реализации, тыс. руб.
135086
214435,51
349521,5
Сумма краткосрочной дебиторской
задолженности (ДЗ), тыс. руб.
26386
30776
57162
Число дней в отчетном периоде
360
360
–
Период погашения ДЗ по данному виду
расчетов, дней
30
30
–
Себестоимость продукции, тыс. руб.
101789
100929
202718
в том числе: переменные затраты
99647
98746
198393
Прибыль от продажи, тыс. руб.
32327
111826,07
144153,1
Рентабельность переменных затрат, %
32,4
113,3
–
Ставка предоставляемой скидки дебиторам
за поступление средств без отсрочки, %
5
10
–
Ставка скидки за каждый день ускорения
0,166
0,194
–
Источник: https://baza.diplomsite.ru/previewfile/2891