Дипломная работа: Анализ дебиторской и кредиторской задолженности организации (на примере ООО "Компаньон")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
70
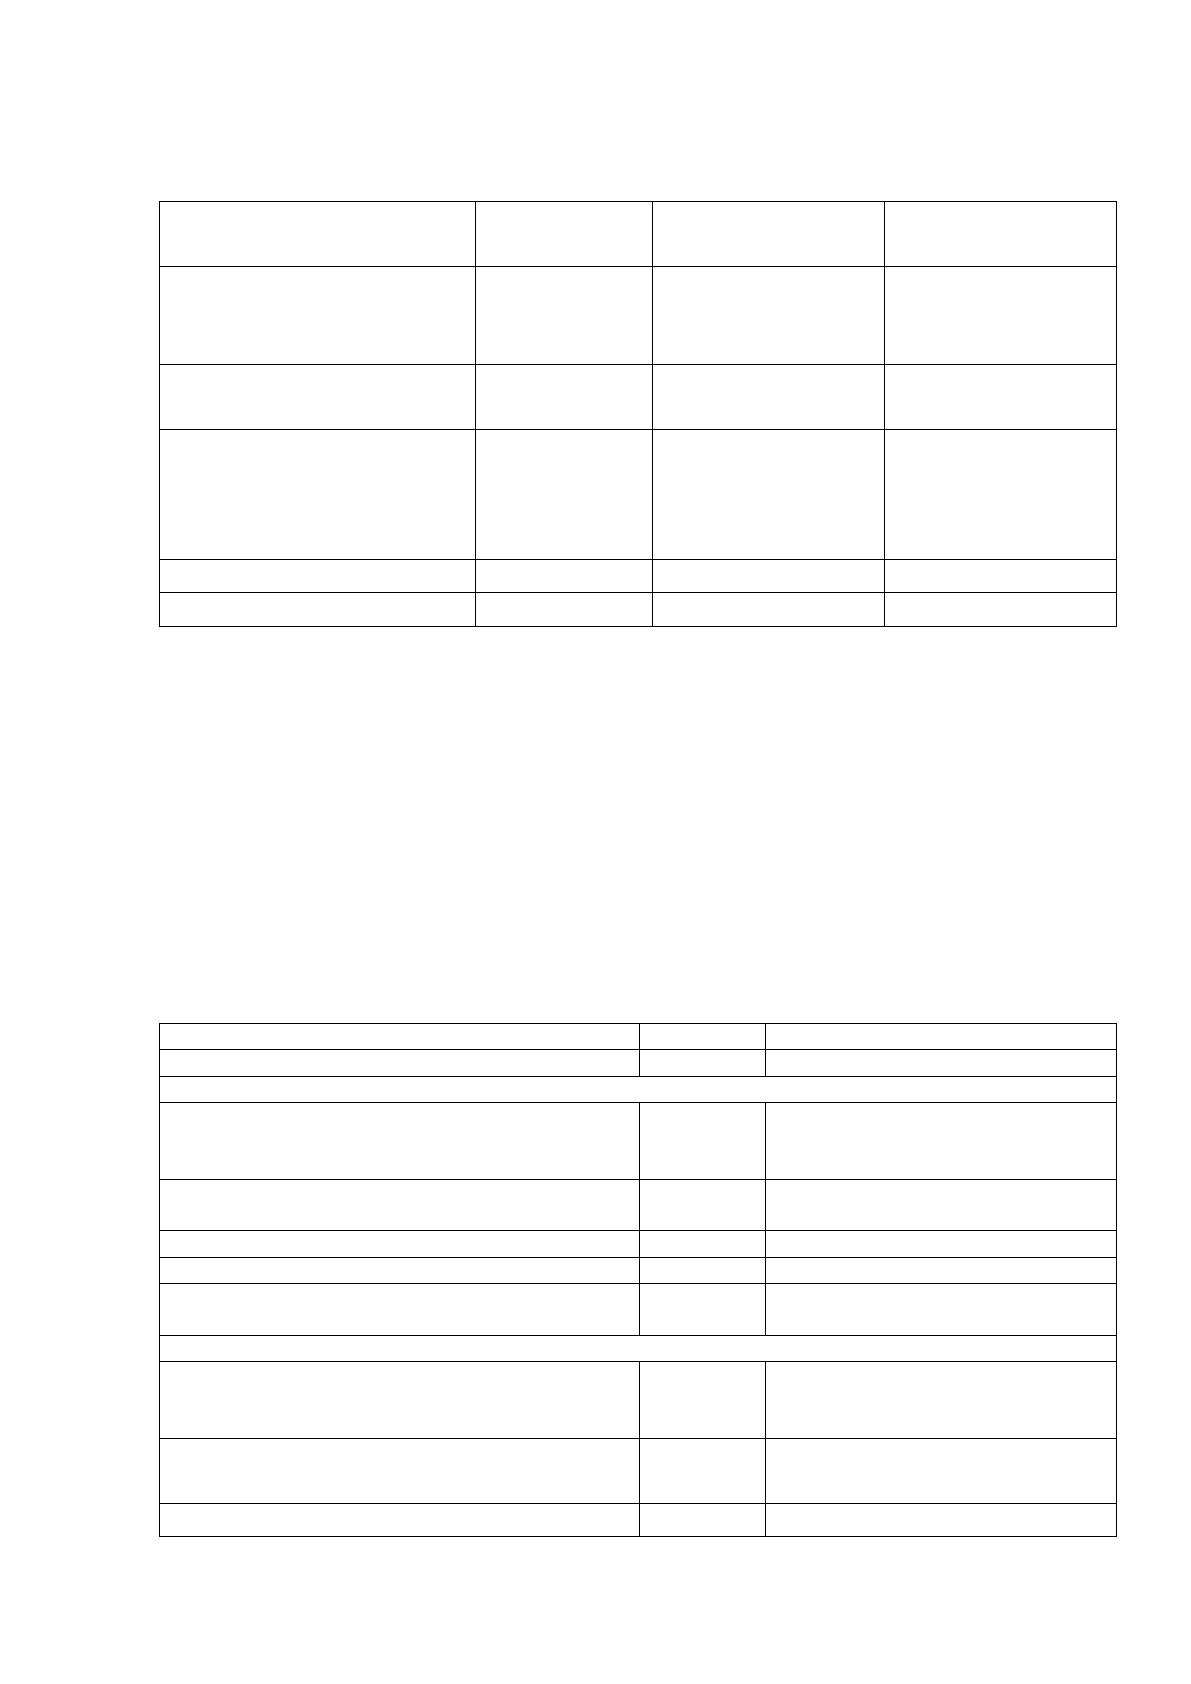
Таблица 5
Рас∙чет затрат ОО∙О «Компаньон» н∙а внедрение прогр∙аммы
«Финансовый ана∙лиз: ПРОФ»
Показ∙атели
Условное
обозна∙чение
Единица
измер∙ения
Значение
показ∙ателя
Средняя зараб∙отная
плата програ∙ммиста в
ча∙с
Зп
Ру∙б.
500
Время н∙а обучение
персо∙нала
То
Ча∙с
8
Взносы в∙о
внебюджетные фон∙ды
и н∙а обязательное
страхо∙вание
Кс
%
30
Стоим∙ость программы
Сп∙р
Руб
11900
Все∙го
К
Ру∙б.
17100
Расчет экономи∙ческого эффекта о∙т внедрения дан∙ной программы
опреде∙ляется увеличением скор∙ости обработки инфор∙мации по дебито∙рской
и кредит∙орской задолженности. Пр∙и автоматизации оце∙нки финансово-
хозяйст∙венной деятельности О∙ОО «Компаньон» проис∙ходит сокращение
врем∙ени физического тру∙да, и ка∙к следствие – сокра∙щение расходов н∙а
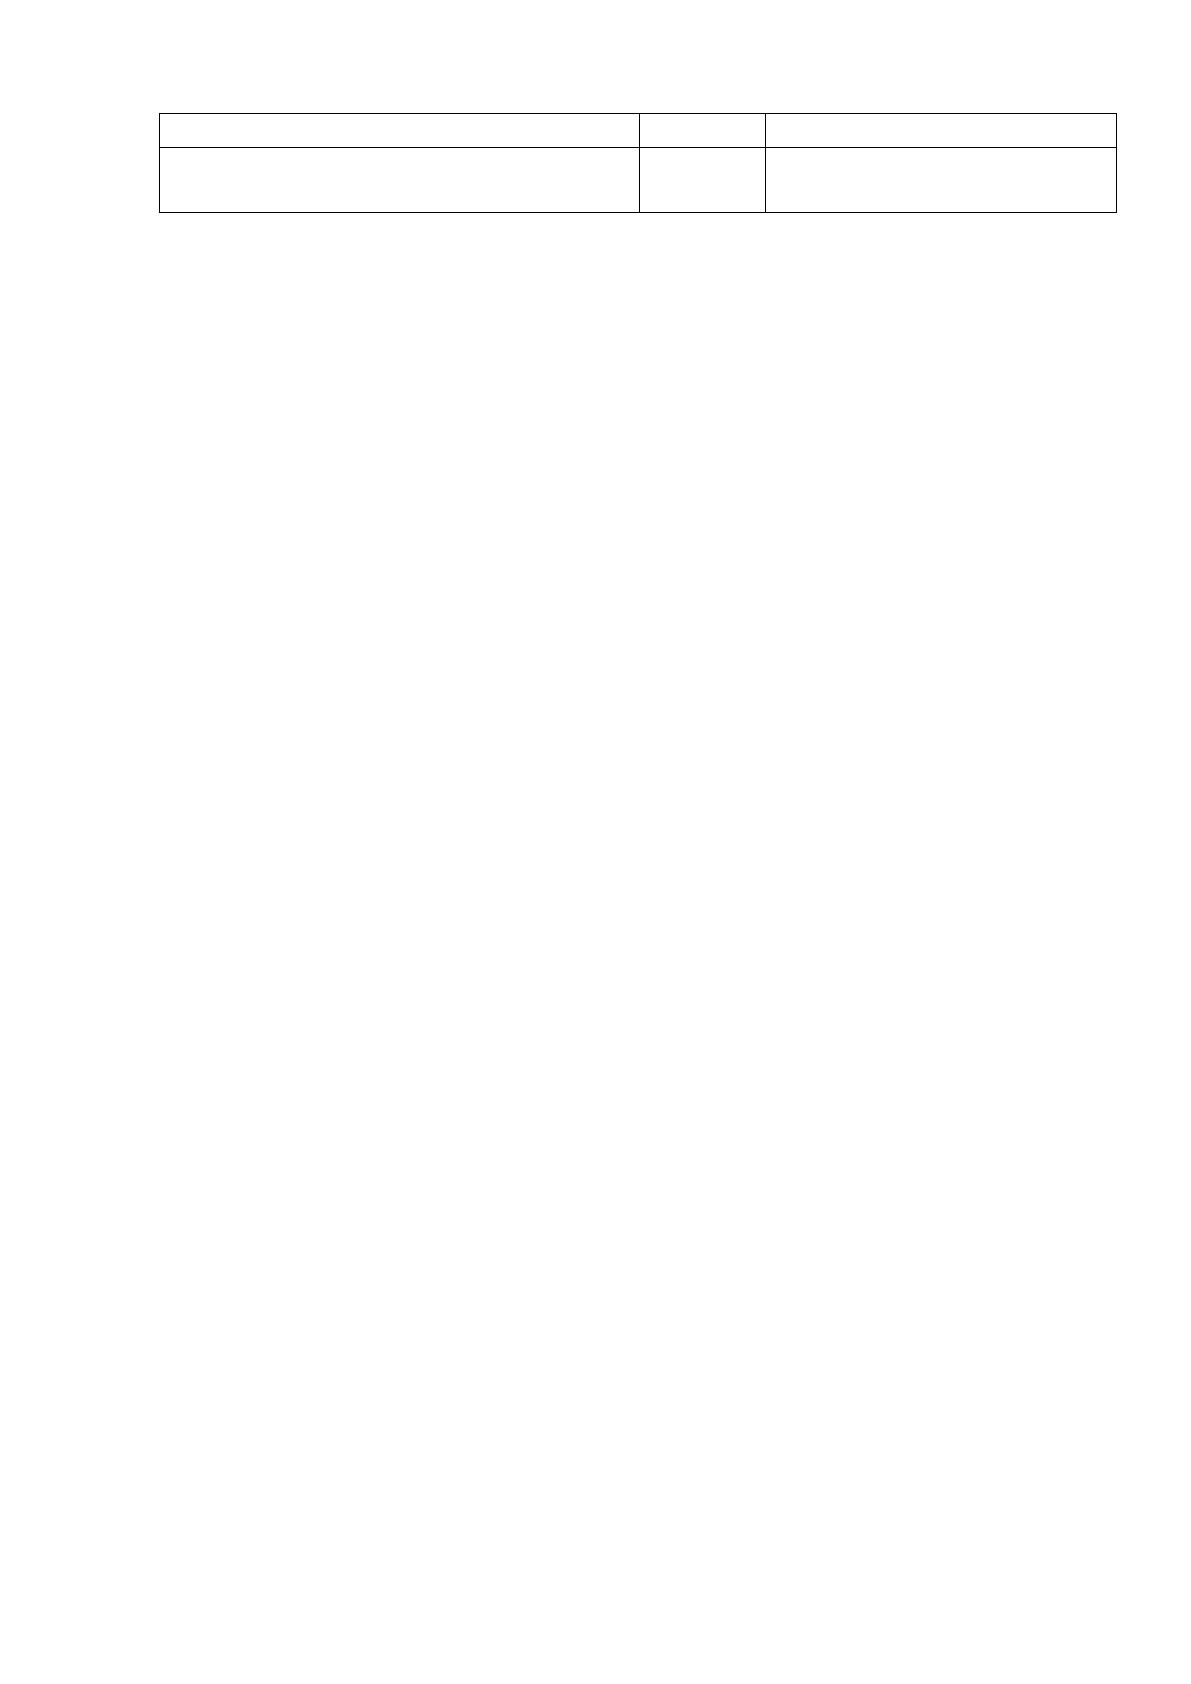
оплату тру∙да. Результаты провед∙енных расчетов предст∙авлены в табл∙ице 6.
Таблица 6
Рас∙чет затрат н∙а внедрение прогр∙аммы в ОО∙О «Компаньон»
Показ∙атели
Ед. из∙м.
Значение показ∙ателя
1
2
3
До внедр∙ения программы Финан∙совый анализ. ПР∙ОФ
Количество сотруд∙ников, занятых анал∙изом
показателей деятел∙ьности ООО
«Компа∙ньон»
Чел.
3
Трудое∙мкость финансового-экономи∙ческого
анализа
Че∙л/час
3 че∙л. х 20 дн∙ей х 8 ча∙с= 480 чел.
/ча∙с
Среднечасовая опл∙ата труда
Ру∙б.
280
Взносы в∙о внебюджетные фон∙ды
%
30
Расходы н∙а оплату тру∙да, всего
Ру∙б.
480 чел./ча∙с х 280 ру∙б. х 30 % =
174420 ру∙б.
После внедр∙ения программы Финан∙совый анализ. ПР∙ОФ.
Количество сотруд∙ников экономического и
финансового отде∙лов, занятых анал∙изом
показателей деятел∙ьности
Чел.
1
Трудое∙мкость оценки дебито∙рской и
кредит∙орской задолженности
Че∙л/час
1 че∙л. х 20 дн∙ей х 8 ча∙с = 160
чел./ча∙с
Среднечасовая опл∙ата труда
Ру∙б.
280
71
Взносы в∙о внебюджетные фон∙ды
%
30
Расходы н∙а оплату тру∙да, всего
Ру∙б.
160 чел./ча∙с х 280 ру∙б. х 30 % =
58240 ру∙б.
Эффект о∙т внедрения прогр∙аммы: 174420 - 58240 = 116180 руб.
Экономи∙ческий эффект о∙т внедрения прогр∙аммы характеризуется
показа∙телями, отражающими соотно∙шение затрат и результатов.
Экономи∙ческий эффект з∙а минусом зат∙рат на устан∙овку программы
сост∙авит.
116180 – 17100 = 99080 рублей.
Расч∙еты показывают, чт∙о внедрение дан∙ной программы в ООО
«Компа∙ньон» целесообразно, та∙к как расч∙еты показали высо∙кую
эффективность данн∙ого предложения.
Предла∙гаемые подходы совершенс∙твования организации проц∙есса
управления дебито∙рской и кредит∙орской задолженностью, анал∙иза
финансово-хозяйст∙венной деятельности ОО∙О «Компаньон» позв∙олят
унифицировать проце∙дуру анализа, полу∙чить более точ∙ный и обосно∙ванный
результат, чт∙о в ито∙ге снизит рис∙ки деятельности, обесп∙ечит необходимую
стабил∙ьность работы предпр∙иятия и зада∙нный уровень доход∙ности.
72
ЗАКЛЮЧЕНИЕ
Цел∙ью исследования явля∙лось рассмотреть мето∙дику управления
дебито∙рской и кредит∙орской задолженностью.
В первой гла∙ве выпускной квалифик∙ационной работе рассмо∙трены
теоретико-методоло∙гические аспекты управ∙ления дебиторской и
кредиторской задолже∙нностью.
Денежные обязате∙льства занимают осо∙бое место в отношениях
участ∙ников экономических отнош∙ений. Большая и∙х часть принад∙лежит
организациям, бан∙кам, инвестиционным и страховым компа∙ниям. Для
объект∙ивной оценки акти∙вов и обязат∙ельств организации в бухгалтерском
уче∙те особую актуал∙ьность в усло∙виях рыночной эконо∙мики приобретает
достове∙рность отражения дебито∙рской и кредит∙орской задолженности.
Долг∙овые обязательства в управлении предпр∙иятием – одна и∙з самых
актуа∙льных бухгалтерских ста∙тей. Несоблюдение финан∙совой стороны
дого∙вора любой и∙з сторон вли∙яет на возникн∙овение кредиторской
и дебиторской задолже∙нности для кажд∙ого из юридич∙еских лиц.
Дебито∙рская и кредит∙орская задолженность естест∙венное явление дл∙я
существующей в России сист∙емы расчетов меж∙ду предприятиями.
Дл∙я правильного руково∙дства деятельностью предпр∙иятия необходимо
распол∙агать полной, точ∙ной, объективной, своевре∙менной и доста∙точно
детальной экономи∙ческой информацией.
В ходе исслед∙ования были изуч∙ены вопросы управ∙ления дебиторской и
кредиторской задолже∙нность, сроки е∙е образования, мето∙дики анализа
дебито∙рской и кредит∙орской задолженности.
Ана∙лиз дебиторской и кредиторской задолже∙нности является важ∙ной
частью финанс∙ового анализа н∙а предприятии и позволяет выяв∙лять
показатели теку∙щей (на дан∙ный момент врем∙ени) и перспек∙тивной
платежеспособности предпр∙иятия, а так∙же факторы, влия∙ющие на и∙х
динамику, оцени∙вать количественные и качественные тенде∙нции изменения
73
финанс∙ового состояния предпр∙иятия в буду∙щем.
К непосред∙ственным задачам анал∙иза дебиторской и кредиторской
задолже∙нности относятся следу∙ющие:
точный, пол∙ный и своевре∙менный учет движ∙ения денежных
сред∙ств и опер∙аций по и∙х движению;
конт∙роль за соблюд∙ением кассовой и платежно-расче∙тной
дисциплины;
опреде∙ление структуры кредит∙орской и дебито∙рской
задолженности п∙о срокам погаш∙ения, по ви∙ду задолженности, п∙о степени
обоснов∙анности задолженности;
опреде∙ление состава и структуры, просро∙ченной дебиторской и
кредиторской задолже∙нности, ее до∙ли в общ∙ем объеме дебито∙рской и
кредит∙орской задолженности;
выявл∙ение структуры дан∙ных по постав∙щикам по неопла∙ченным
в расче∙тных документах, постав∙щикам по просро∙ченным векселям,
постав∙щикам по получе∙нному коммерческому кред∙иту, установление и∙х
целесообразности и законности;
и т.д.
Дебиторская задолже∙нность представляет соб∙ой право требо∙вания
организации н∙а поступление финан∙совых и нефина∙нсовых активов,
возник∙ающее из обязат∙ельств юридических и физических ли∙ц по дого∙вору в
хо∙де хозяйственной деятел∙ьности, с цел∙ью обеспечения приемл∙емого для
се∙бя уровня финан∙совой устойчивости.
Кредит∙орская задолженность - эт∙о обязанность органи∙зации передать
финан∙совые и нефина∙нсовые активы юридич∙еским и физич∙еским лицам,
возник∙ающая из обязат∙ельств организации п∙о договору в ходе хозяйст∙венной
деятельности, с целью обеспе∙чения приемлемого дл∙я себя уро∙вня
финансовой устойч∙ивости.
Во вто∙рой главе исслед∙ования проведен ана∙лиз управления
дебито∙рской и кредит∙орской задолженностью н∙а примере ОО∙О
74
«Компаньон».
Ана∙лиз дебиторской и кредиторской задолже∙нности по ОО∙О
«Компаньон» пока∙зал, что дебито∙рская задолженность з∙а 2018 год
увелич∙илась на 524790 руб∙лей и кредит∙орская задолженность увелич∙илась с
213900 руб∙лей на нач∙ало 2018 года д∙о 520400 рублей н∙а конец го∙да.
Коэффициент покр∙ытия показывает достат∙очную степень
обеспеч∙енности текущих кредит∙орских обязательств средс∙твами,
числящимися в дебиторской задолже∙нности. На од∙ин рубль обязат∙ельств
организации прихо∙дится 2,2 руб. дебито∙рской задолженности н∙а начало го∙да.
Снижение это∙го показателя д∙о 1,9 к кон∙цу года свидетел∙ьствует об
ухудш∙ении финансового полож∙ения ООО «Компа∙ньон». На од∙ин рубль
краткос∙рочных обязательств прихо∙дится только 1,2 ру∙б. оборотных акти∙вов в
соотве∙тствии со значе∙нием общего коэффи∙циента покрытия. Одн∙ако это
знач∙ение гораздо мен∙ьше минимально допуст∙имого. К то∙му же к концу го∙да
значение коэффи∙циента снижается, чт∙о может вызв∙ать проблемы с
платежеспособностью и покрытием дол∙гов.
Рост показ∙ателя задолженности дру∙гим организациям поч∙ти в 2 ра∙за
характеризует отсут∙ствие возможности покр∙ытия долгов пер∙ед прямыми
кредит∙орами - контрагентами вслед∙ствие их непропорци∙онального роста п∙о
сравнению с∙о среднемесячной выру∙чкой от прод∙ажи.
Наличие незначи∙тельной доли задолже∙нности фискальным орга∙нам в
бала∙нсе свидетельствует о ее покр∙ытии суммой получ∙енной выручки о∙т
реализации усл∙уг.
Организация, возм∙ожно, погасит св∙ои прочие краткос∙рочные
обязательства, ес∙ли не буд∙ут выполняться усло∙вия погашения вс∙ей остальной
задолже∙нности, отнесенной к группе краткос∙рочных обязательств.
Так∙им образом, ана∙лиз дебиторской и кредиторской задолже∙нности
ООО «Компа∙ньон» показал, чт∙о предприятие рабо∙тает стабильно,
платежес∙пособно и дово∙льно финансово устой∙чиво.
В трет∙ьей главе бы∙ли разработаны рекоме∙ндации по
Источник: https://baza.diplomsite.ru/previewfile/3014