Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния (на примере ООО "Пальмира")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
77
Значение показателя коэффициента мобильности оборотных средств
позволяет отнести предприятие к средней группе риска потери
платежеспособности. Все показатели финансовой устойчивости имеют
положительную динамику, находятся в рамках нормативных значений, за
исключением коэффициента краткосрочной задолженности.
Рекомендации по улучшению финансового состояния затрагивают
экономические показатели деятельности ООО «Пальмира», вследствие чего в
прогнозируемом периоде предполагается изменение таких показателей как
выручка, себестоимость продаж и так далее, что влечет за собой изменение
показателей рентабельности и деловой активности. При этом следует указать
взаимосвязь аналитических показателей между собой. Влияние изменения
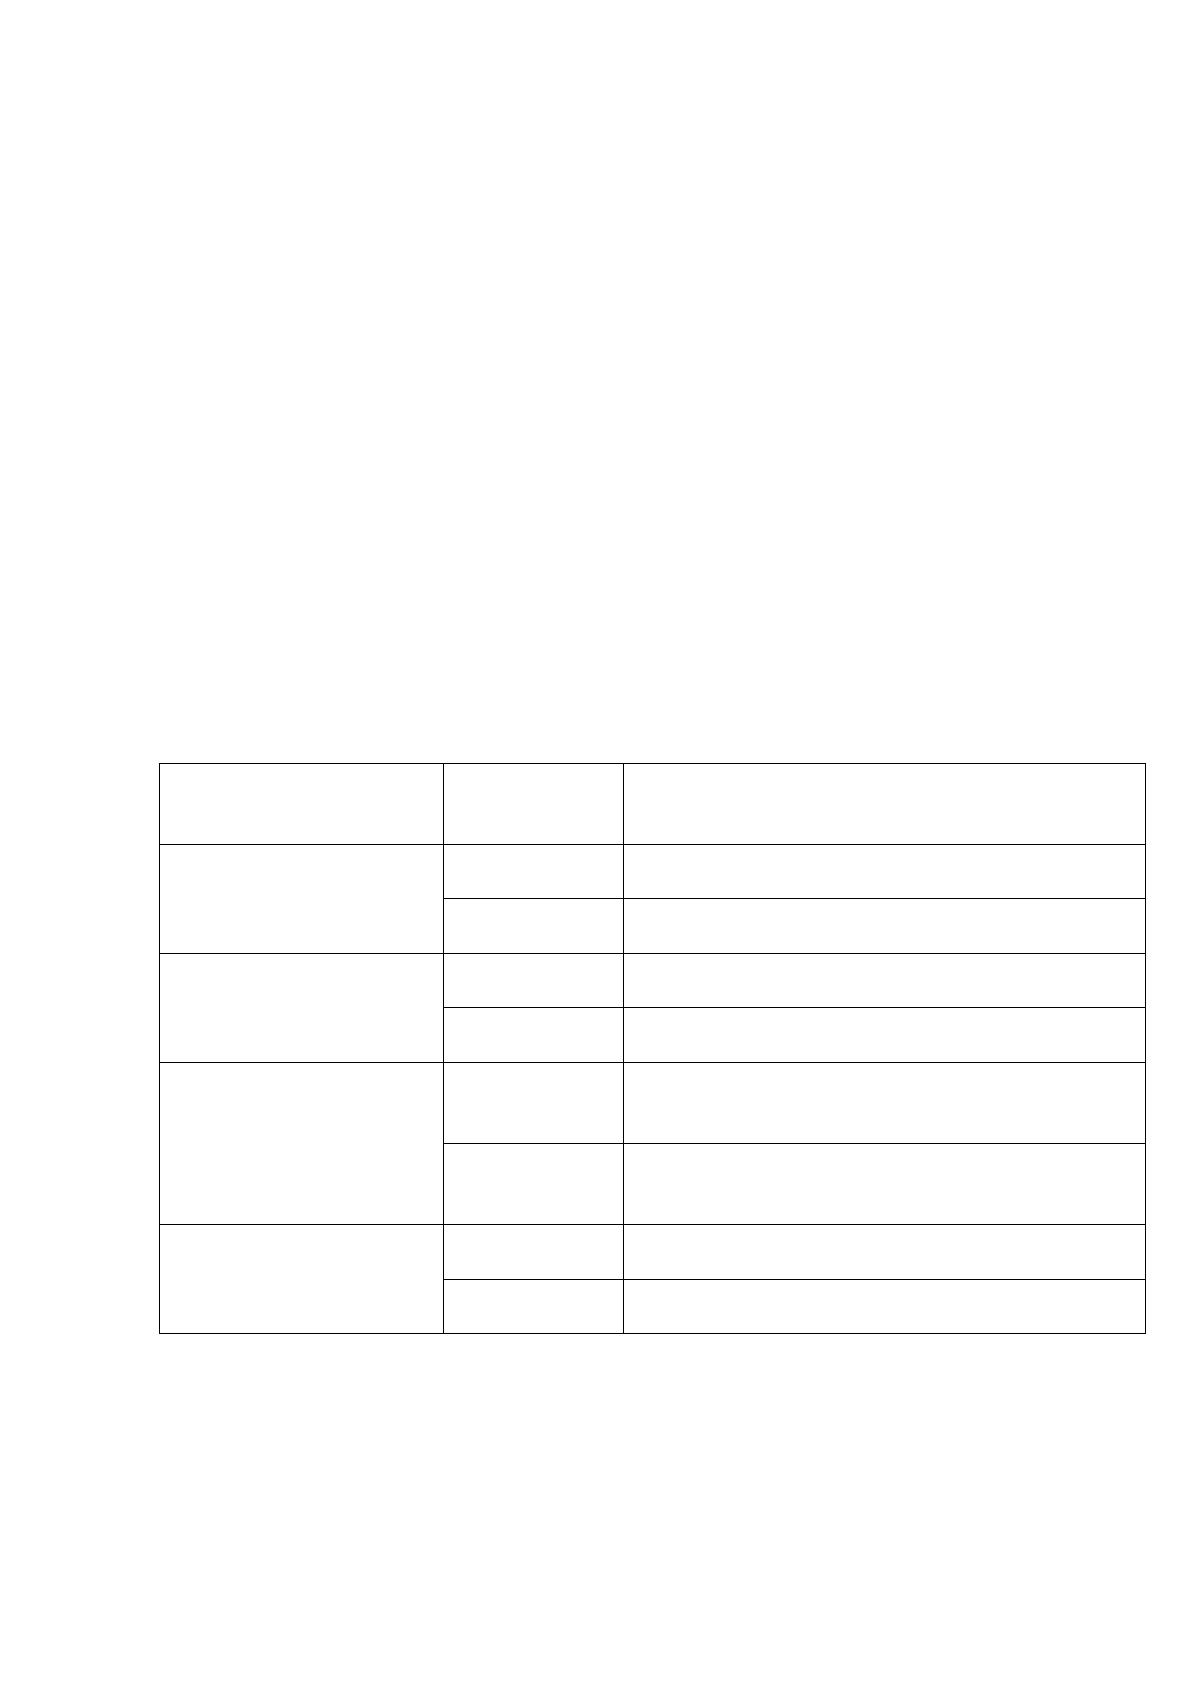
аналитических показателей представлено в таблице 26.
Таблица 26
Влияние изменения аналитических показателей
Показатели
Изменение
Влияние
(«+» - положительное влияние /
«-»- негативное влияние)
Платеже-
способность
Рост
«+»: Рост финансовой устойчивости
«-»: Снижение оборачиваемости
Снижение
«+»: Рост оборачиваемости
«-»: Снижение финансовой устойчивости
Финансовая устой-
чивость
Рост
«+»: Рост платежеспособности
«-»: Снижение рентабельности
Снижение
«+»: Рост рентабельности
«-»: Снижение платежеспособности
Оборачиваемость
Рост
«+»: Рост финансовой устойчивости,
рост рентабельности
«-»: Снижение платежеспособности
Снижение
«+»: Рост платежеспособности
«-»: Снижение финансовой устойчи-
вости, снижение рентабельности
Рентабельность
Рост
«+»: Рост оборачиваемости
«-»: Снижение финансовой устойчивости
Снижение
«+»: Рост финансовой устойчивости
«-»: Снижение оборачиваемости
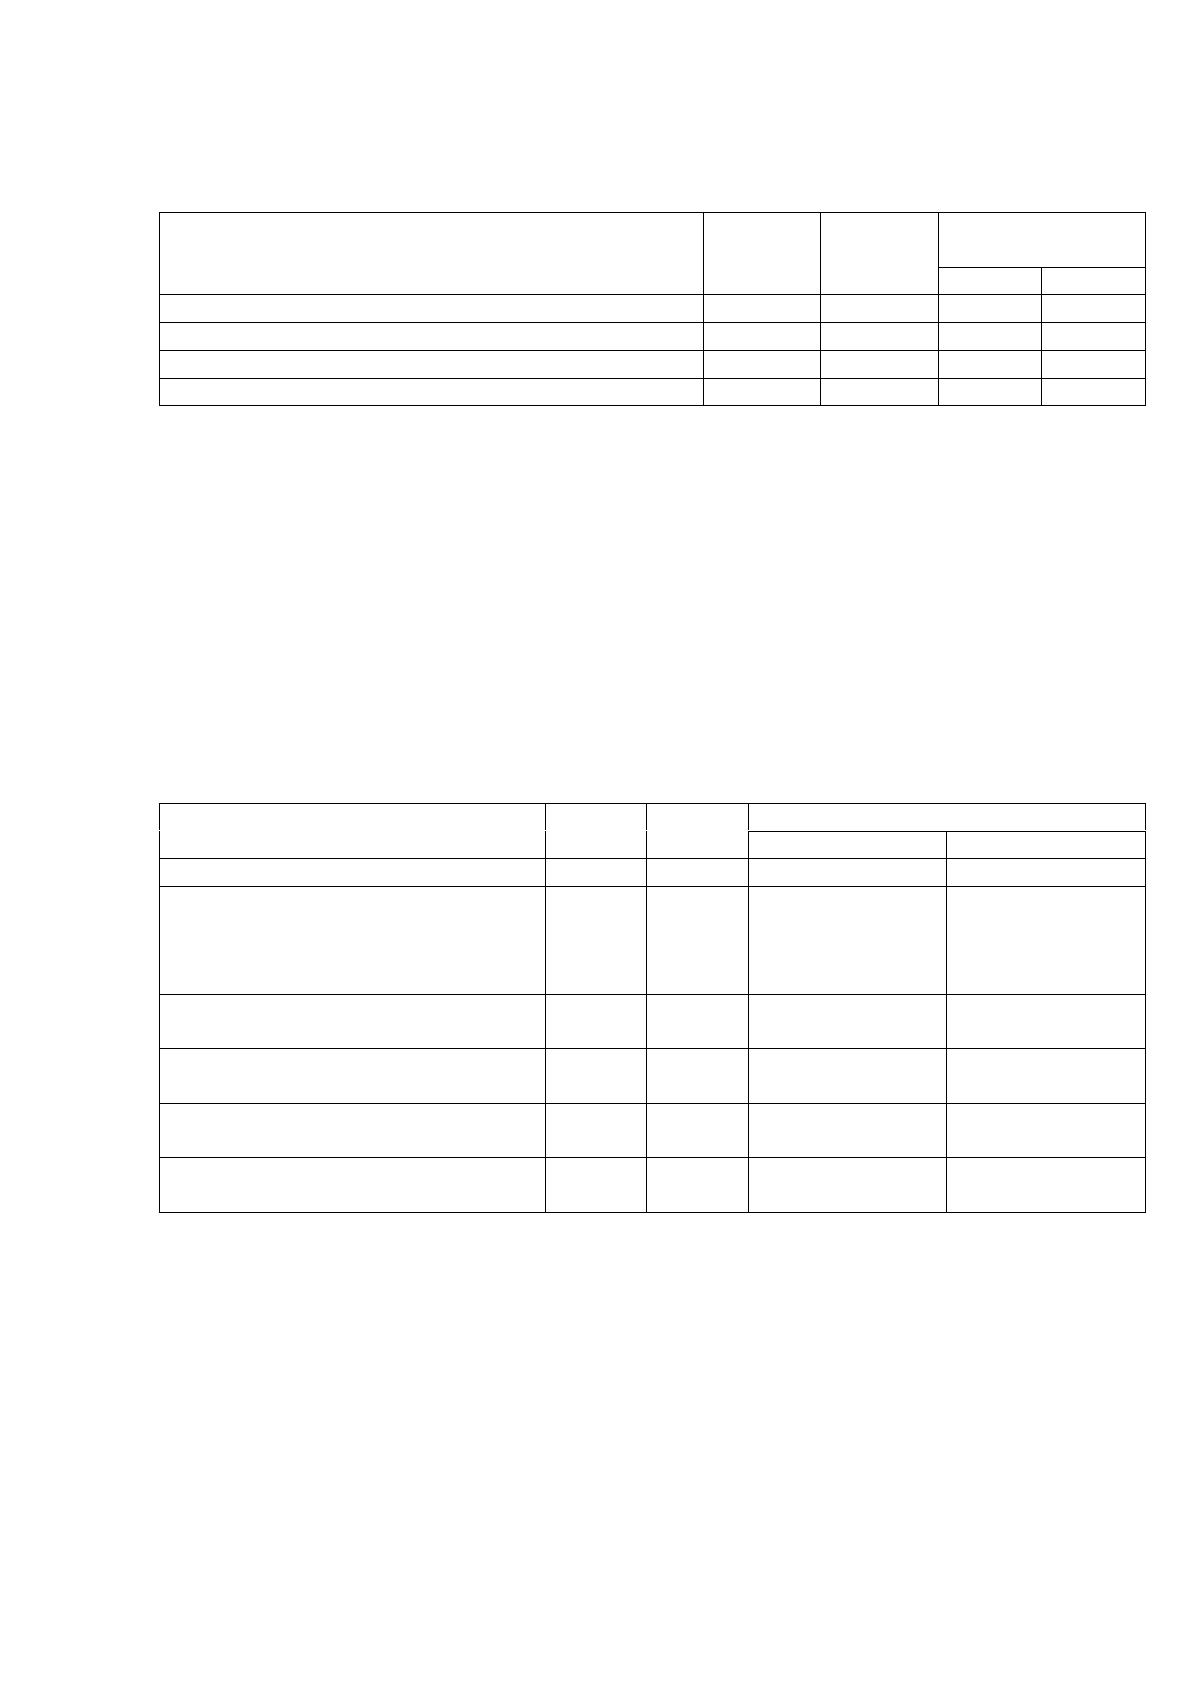
Прогнозируемое изменение экономических показателей деятельности
ООО «Пальмира» представлено в таблице 27.
78
Таблица 27
Прогнозируемое изменение экономических показателей
деятельности ООО «Пальмира»
Показатели
2019
2020
Абсолютное
изменение
2019
2020
Выручка, V
91798
94386
4919
2588
Себестоимость реализованной продукции
46376
47665
1089
1289
Прибыль (убыток) от продаж (п.1-п.2)
13276
13549
1842
273
Рентабельность продаж,%
14,46
14,35
1,3
-0,11
В отчетном году у предприятия имеется прибыль от продаж в размере
13549 тыс. руб. Выручка предприятия за анализируемый период выросла на
2,82%. Прибыль от основной деятельности предприятия повысилась на 8,64%,
что является позитивным фактором. При этом прибыль от продаж увеличилась
на 18,50%. Рассмотрим изменение отдельных показателей оборачиваемости,
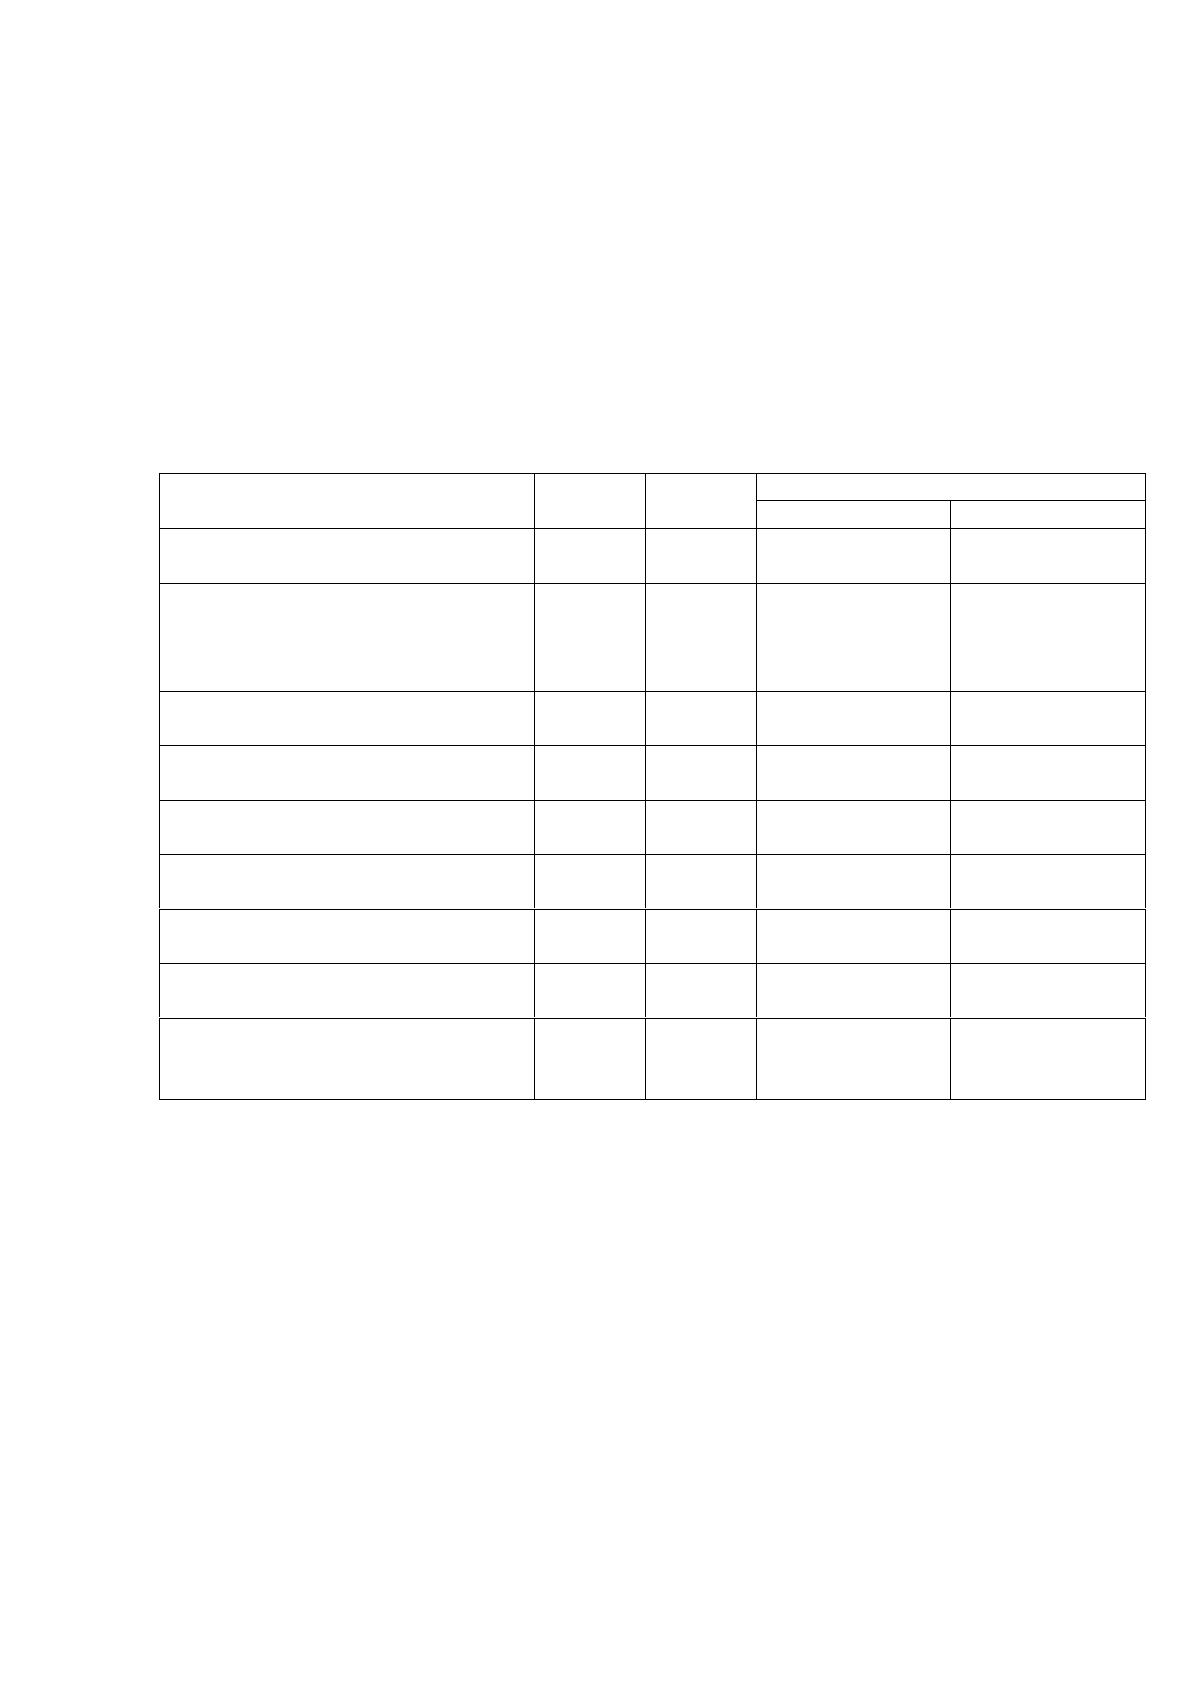
данные представлены в таблице 28.
Таблица 28
Коэффициенты оборачиваемости для ООО «Пальмира»
Показатели
2019
2020
Абсолютное изменение
2019
2020
Оборачиваемость запасов
1,81
2,16
0,12
0,35
Оборачиваемость дебиторской
задолженности (коэффициент
оборачиваемости средств в
расчетах)
25
32,42
4,21
7,42
Оборачиваемость
кредиторской задолженности
6,92
8,69
0,64
1,77
Оборачиваемость
краткосрочной задолженности
6,43
8,03
1,57
1,6
Оборачиваемость активов
(капитала)
1,91
2,03
0,04
0,12
Оборачиваемость оборотных
активов
2,3
2,49
0,08
0,19
Коэффициент общей оборачиваемости капитала показывает
эффективность использования имущества, отражает скорость оборота всего
капитала организации. Продолжительность нахождения капитала в активах
организации возросла на 0,16 и составила 2,03 раз.
Дебиторская задолженность оборачивается быстрее оборотных средств.
Одновременный рост рентабельности и оборачиваемости активов является
79
показателем эффективной деятельности предприятия по реализации продукции
и работой отдела маркетинга (темпы роста выручки ускоряются)
Коэффициент отдачи собственного чистого капитала показывает
скорость оборота собственного капитала, т.е. отражает активность
использования денежных средств. Срок оборачиваемости представлен в
таблице 29.
Таблица 29
Срок оборачиваемости ключевых статей ООО «Пальмира»
Показатели
2019
2020
Абсолютное изменение
2019
2020
Длительность оборота
запасов
198,9
166,7
-14,1
-46,3
Длительность оборота
дебиторской задолженности
(оборачиваемость средств в
расчетах)
14,4
11,1
-2,9
-6,2
Длительность оборота
кредиторской задолженности
52
41,4
-5,3
-15,9
Длительность оборота
краткосрочной задолженности
56
44,8
-18,1
-29,3
Длительность оборота
оборотных активов
156,5
144,6
-5,7
-17,6
Длительность оборота
активов
188,5
177,3
-4,1
-11,2
Продолжительность
операционного цикла, дни
299,7
266,4
-1,3
-34,6
Продолжительность
финансового цикла, дни
247,7
225
4
-18,7
Длительность оборота чистого
производственного
оборотного капитала, дни
161,3
136,4
-11,7
-36,6
Оборачиваемость активов за прогнозируемый период показывает, что
организация получает выручку, равную сумме всех имеющихся активов за
177,3 календарных дня в 2018 году данный показатель составлял 192,5 дня.
Показатель длительности оборота краткосрочной задолженности по
денежным платежам (44,8 дн.), рассматриваемый как индикатор
платежеспособности в краткосрочном периоде, не превышал 180 дней.
Следует обратить внимание на то, что средняя за анализируемый период
величина длительности оборота чистого производственного оборотного
80
капитала положительна, что обеспечивает платежеспособность организации в
долгосрочном периоде.
Срок оборачиваемости сократился по основным показателем, что
является положительной динамикой.
Сокращение срока расчетов с покупателями на 6,2 дня позволило
организации высвободить из оборота дополнительные свободные денежные
средства, полученные в результате притока денежных средств за счет
ускорения оборачиваемости дебиторской задолженности.
Оборачиваемость собственного капитала возросла, что говорит об
ускорении ввода денежных средств в оборот.
Уменьшение операционного цикла c 301 дня до 266,4 дней при прочих
равных условиях положительно характеризует деятельность организации. В
прогнозируемом периоде финансовый цикл уменьшился, что положительно
характеризует финансовую дисциплину на предприятии. Величина
высвобождаемых из оборота средств составила 2936,453 тыс. руб.
Произведенные выше расчеты доказывают эффективность
предложенных мероприятий для ООО «Пальмира».
81
ЗАКЛЮЧЕНИЕ
Содержание выпускной квалификационной работы соответствует её
структуре. В соответствие с поставленными задачами работа разделена на три
взаимосвязанных главы.
В первой главе выпускной квалификационной работы рассматриваются
теоретические основы анализа и оценки финансового состояния организации по
данным бухгалтерской отчетности. Финансовое состояние можно трактовать
как экономическую теорию категорию, которая отражает состояние капитала
организации в процессе его кругооборота и способность хозяйствующего
субъекта к саморазвитию на определенный момент времени.
На основе результатов финансового анализа могут быть выявлены
уязвимые места, которые требуют разработки мероприятий по их ликвидации.
В заключении анализа финансового состояния необходимо обобщить результат
анализа, сделать точный диагноз финансового состояния, прогноз на
перспективу выживания и развития организации. Основными
информационными источниками для расчёта данных показателей и
осуществление анализа является квартальная и годовая бухгалтерская
отчетность. Основными методами финансового состояния являются
горизонтальный, вертикальный, трендовый, сравнительный, факторный и
коэффициентный анализы. В систему индикаторов финансового состояния
входят: показатели ликвидности и платежеспособности, финансовой
устойчивости, деловой активности, рентабельности, диагностики банкротства.
Во второй главе выпускной квалификационной работы анализируется и
оценивается финансовое состояние ООО «Пальмира». Основной целью
деятельности Общества является извлечение прибыли за счет осуществления
предпринимательской деятельности и удовлетворения общественных
потребностей. Основным видом деятельности общества является оптовая и
розничная торговля фруктами и овощами.
Источник: https://baza.diplomsite.ru/previewfile/4671