Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния (на примере ООО "Пальмира")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
11
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ АНАЛИЗА И ОЦЕНКИ
ФИНАНСОВОГО СОСТОЯНИЯ ОРГАНИЗАЦИИ ПО ДАННЫМ
БУХГАЛТЕРСКОЙ ОТЧЕТНОСТИ
1.1 Финансовое состояние организации: понятие и факторы, на него влияющие
Под финансовым состоянием понимается важнейшая характеристика
экономической деятельности организации. Финансовое состояние определяет
потенциал в деловом сотрудничестве, конкурентоспособность организации,
оценивает степень гарантированности экономических интересов самой
организацией и ее партнеров. Устойчивое финансовое состояние может быть
сформировано в процессе всей хозяйственной деятельности.
Определение финансового состояния на определенную дату позволяет
ответить на вопрос насколько правильно организация управляет финансовыми
ресурсами в течение последнего времени. Степень финансового состояния
определяет экономическую привлекательность организации для поставщиков,
акционеров, банков, покупателей и так далее, которые имеют возможность
выбора среди ряда организаций, которые способны удовлетворять их
экономические интересы.
Финансовое состояние организации определяет способность
организации финансировать свою деятельность. Финансовое состояние можно
охарактеризовать обеспеченностью финансовых ресурсов, которые
необходимы для осуществления нормального функционирования организации,
целесообразностью их размещения, эффективностью использования,
взаимоотношением с другими физическими и юридическими лицами [45].
Методы финансового анализа и прогнозирования экономического
состояния организации, которые на данный период времени применяются в
России, отстают от развития рыночных отношений. Несмотря на то, что в
данный период времени в статистическую и бухгалтерскую отчетность
вносится ряд корректив, в целом она не соответствует потребностям
12
управления организацией, так как существующая отчетность не содержит
специального раздела или отдельные формы, которая посвящена оценке
финансовой устойчивости отдельного хозяйствующего субъекта. Финансовый
анализ проводится факультативно и не является обязательным. Для каждой
организации может быть определена своя точка финансово-экономического
равновесия, в которой финансовые активы покрывают обязательства, а
собственный капитал обеспечивает нефинансовые активы. Вследствие этого
оборотной стороной экономического равновесия является финансовое
равновесие. Данная точка финансово-экономического равновесия может быть
выделена в идеальных условиях, поэтому на практике всегда существуют
отклонения в ту или иную сторону, значение данного показателя является
индикатором финансовой устойчивости.
На основании вышеизложенного финансовое состояние можно
трактовать как экономическую категорию, которая отражает состояние
капитала организации в процессе его кругооборота и способность
хозяйствующего субъекта к саморазвитию на определенный момент времени.
В процессе организации производственной, снабженческой, сбытовой
или финансовой деятельности осуществляется непрерывный процесс
кругооборота капитала, который изменяет структуру источников и средств
формирования капитала, потребности и наличие финансовых ресурсов, что
непосредственно влияет на финансовое состояние предприятия.
По своей сути финансовое состояние организации может быть
устойчивым, неустойчивым или предкризисным и кризисным. Возможность
предприятия своевременно производить платежи, поддерживать свою
платежеспособность, финансировать свою деятельность на расширенной
основе свидетельствуют об устойчивом финансовом положении.
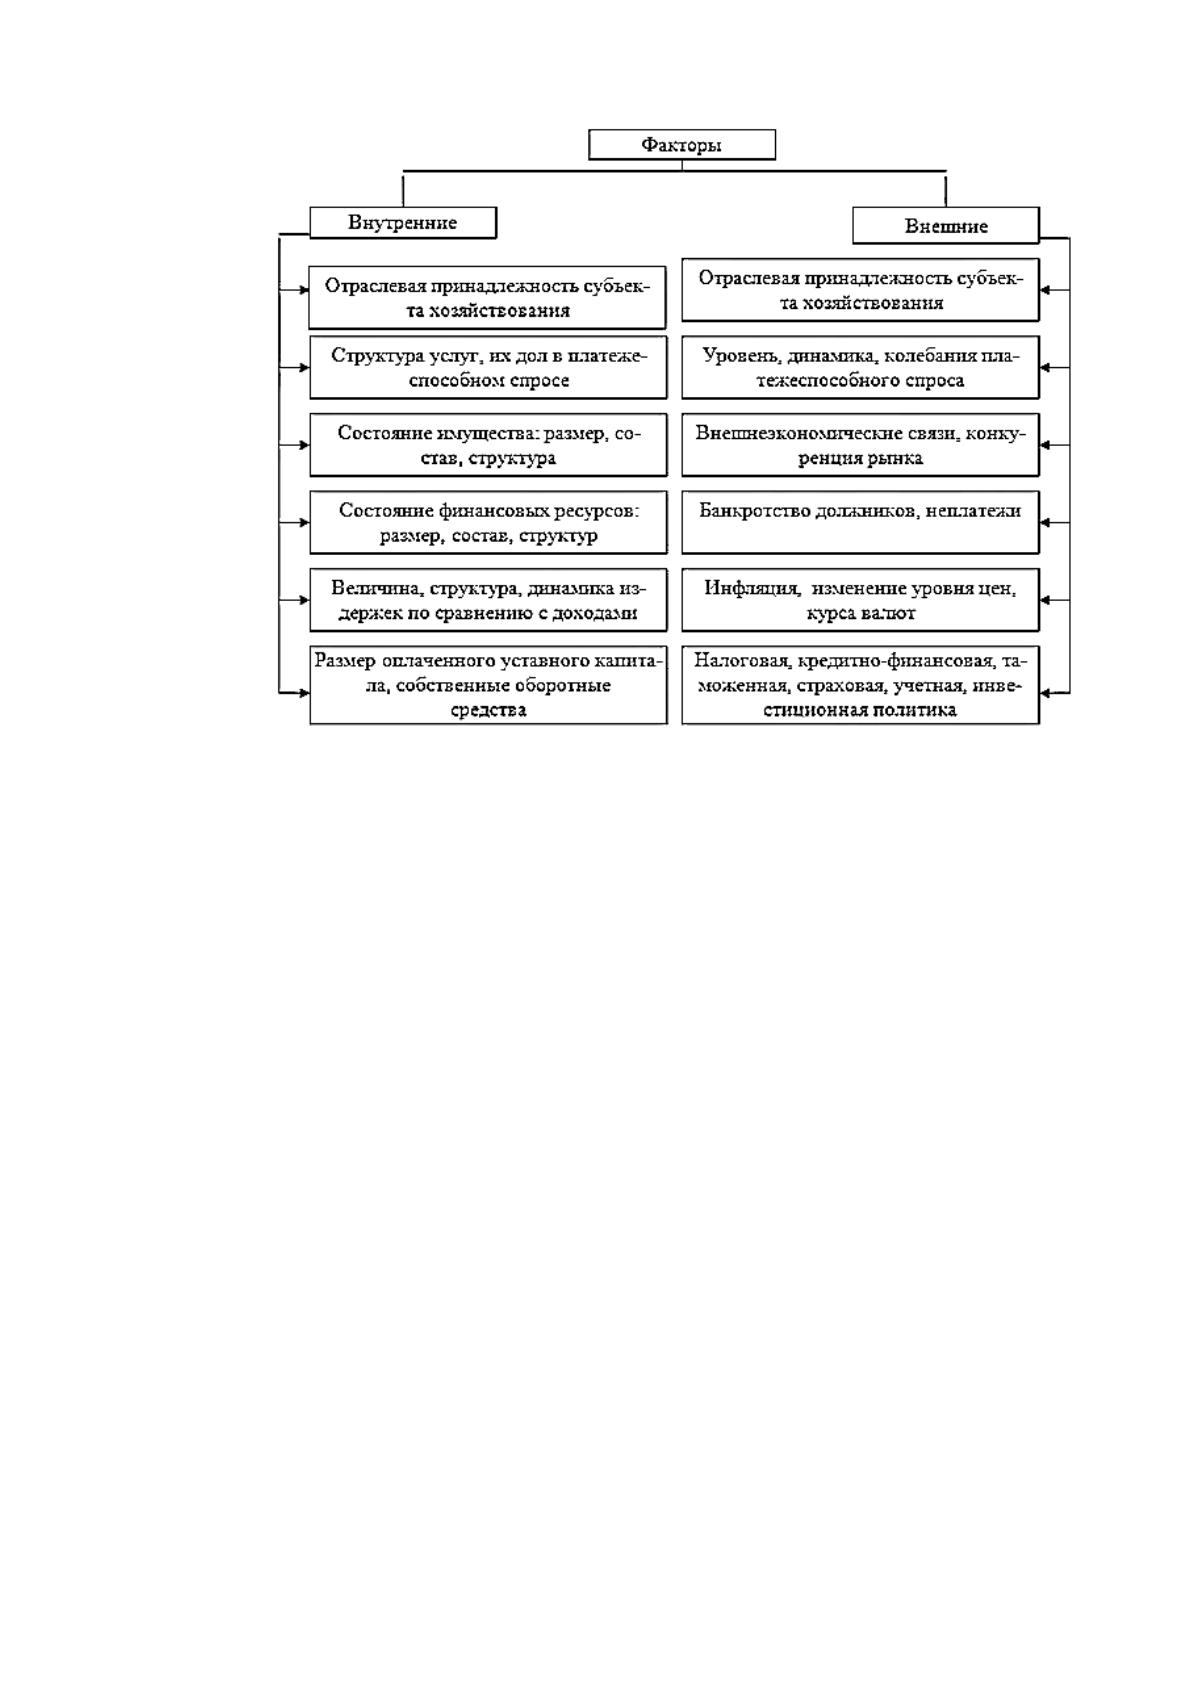
Устойчивость финансового состояния и его стабильность зависит от
ряда факторов, которые представлены на рисунке 1 [42, c. 281].
13
Рис. 1. Факторы, влияющие на финансовое состояние организации
Если финансовые и производственные планы организации успешно
выполняются, то это положительно влияет на финансовое положение.
Устойчивое финансовое положение является результатом грамотного
управления всем комплексом факторов, которые определяют хозяйственную
деятельность организации.
Вследствие этого финансовая деятельность хозяйствующего субъекта
должна быть направлена на обеспечение планомерного расходования и
поступления денежных средств, выполнение платежной дисциплины,
достижения рациональных пропорций заемного и собственного капитала и
эффективного их использования. Стратегической целью финансовой
деятельности организации является увеличение активов. Для этого должна
всегда поддерживаться рентабельность и платежеспособность организации.
На основе проведения анализа финансового состояния организации
возможно:
1. Оценить перспективное и текущее финансовое состояние.
14
2. Оценить целесообразность и возможные темпы развития с позиции
финансового обеспечения.
3. Выявить и оценить возможность использования доступных
источников средств, а также целесообразность их мобилизации.
4. Спрогнозировать положение организации на рынке капиталов и так
далее.
В условиях рыночной экономики растёт значение финансового анализа.
Данное обстоятельство связано с тем, что хозяйствующие субъекты несут
ответственность, приобретают самостоятельность за результат деятельности
перед банками, кредиторами работниками и так далее. На основе изучения
литературы можно сказать, что в трактовках понятия «анализ финансового
состояния» наиболее часто упоминается использование и размещение
финансовых ресурсов, структура средств и источников их формирование.
В общем смысле с финансовой деятельностью связан процесс
образования, обеспечения сохранности и движения имущества организации, а
также контроль за его использованием. Осуществлять анализ финансового
состояния необходимо на протяжении всей работы организации. На данный
период времени существуют различные трактовки понятия «анализ
финансового состояния».
Донцова Л. В. и Никифорова Н. А. определяет финансовый анализ как
систему определенных знаний, которая связана с исследованием финансового
положения организации и финансовых результатов, которые складывается под
влиянием субъективных и объективных факторов на основе данных
финансовой отчётности.
Ефимова О. В. определяет финансовый анализ как процесс изучения
будущего и текущего финансового состояния организации в целях оценки
финансовой устойчивости и эффективности принятых решений.
Ионава А. В. и Селезнева Н. Н. определяют финансовый анализ как
процесс исследования финансового состояния и результатов финансовой
деятельности организации.
15
Негашев Е. В. и Шеремет А. Д. подразумевают под финансовым
анализом анализ финансовых показателей, отражающих финансовые
результаты деятельности и финансовое состояние [42, c. 283].
Следует отметить, что при осуществлении финансового анализа авторы
выделяют различные его направления, Следовательно, приемы расчёта и
система показателей также являются различными. По основным направлениям
финансового анализа авторы выделяют различные финансовые показатели и
неоднозначно их трактуют.
Главной целью оценки финансового состояния является своевременное
выявление и устранение недостатков в финансовой деятельности, а также
нахождение резервов улучшения платежеспособности финансового состояния.
При проведении финансового анализа необходимо решать следующие
задачи:
1. Давать оценку выполнения плана по поступлению финансовых
ресурсов и их использованию на основе изучения взаимосвязанных показателей
производственной, финансовой и коммерческой деятельности.
2. Прогнозировать экономическую рентабельность, возможные
финансовые результаты, наличие заемных и собственных средств,
рассматривать модели финансового состояния при разнообразных вариантах
использования имеющихся ресурсов.
3. Разрабатывать конкретные мероприятия, которые направлены на
повышение эффективности использования финансовых ресурсов и упрочнение
финансового состояния.
Основные пользователи данных анализа финансового состояния
организации представлены в таблице 1 [29, c. 425].
К основным функциям финансового анализа относятся следующие:
1. Выявление причин и факторов достигнутого состояния, а также
полученных результатов.
2. Обоснование и подготовка управленческих решений в финансовой
области.
Источник: https://baza.diplomsite.ru/previewfile/4671