Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния (на примере ООО "Пальмира")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
16
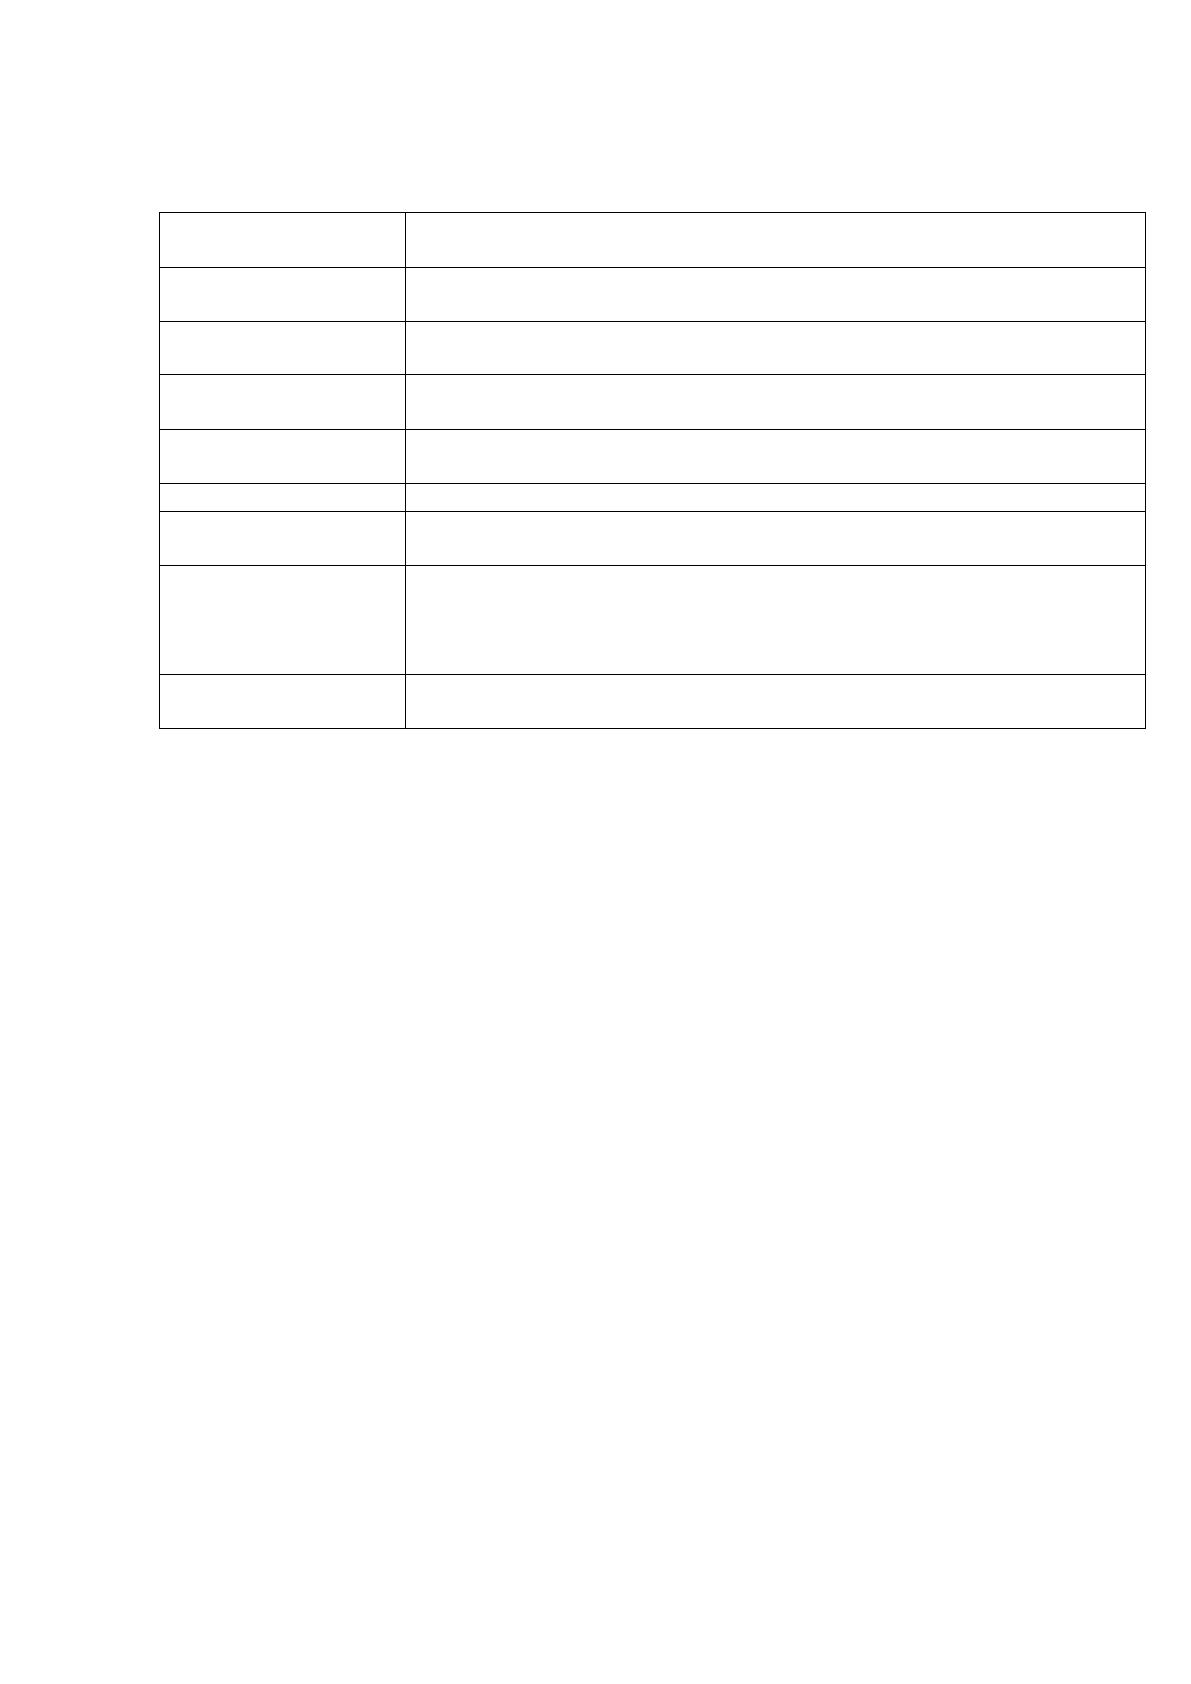
Таблица 1
Основные пользователи данных анализа финансового состояния
организации
Пользователи
информации
Интересы
Менеджеры
предприятия
Оценка эффективности финансовой деятельности; принятие
управленческих решений
Налоговые органы
Налогообложение
Акционеры
Оценка адекватности дохода; степени рискованности
инвестиций; оценка перспектив выплаты дивидендов
Кредиторы
Определение наличия ресурсов для погашения кредитов и
выплаты процентов
Поставщики
Определения наличия ресурсов для оплаты поставок
Покупатели
Оценка того, насколько долго предприятие сможет
продолжать свою деятельность
Служащие
Оценка стабильности и рентабельности деятельности
предприятия в целях определения перспективы своей
занятости, получения финансовых и других льгот и выплат
от предприятия
Статистические
органы
Статистические сообщения
3. Оценка финансового состояния, деловой активности и финансовых
результатов анализируемой организации.
4. Мобилизация и выявление резервов для улучшения финансового
состояния и финансового результата деятельности, которые могут привести к
повышению эффективности всей хозяйственной деятельности организации.
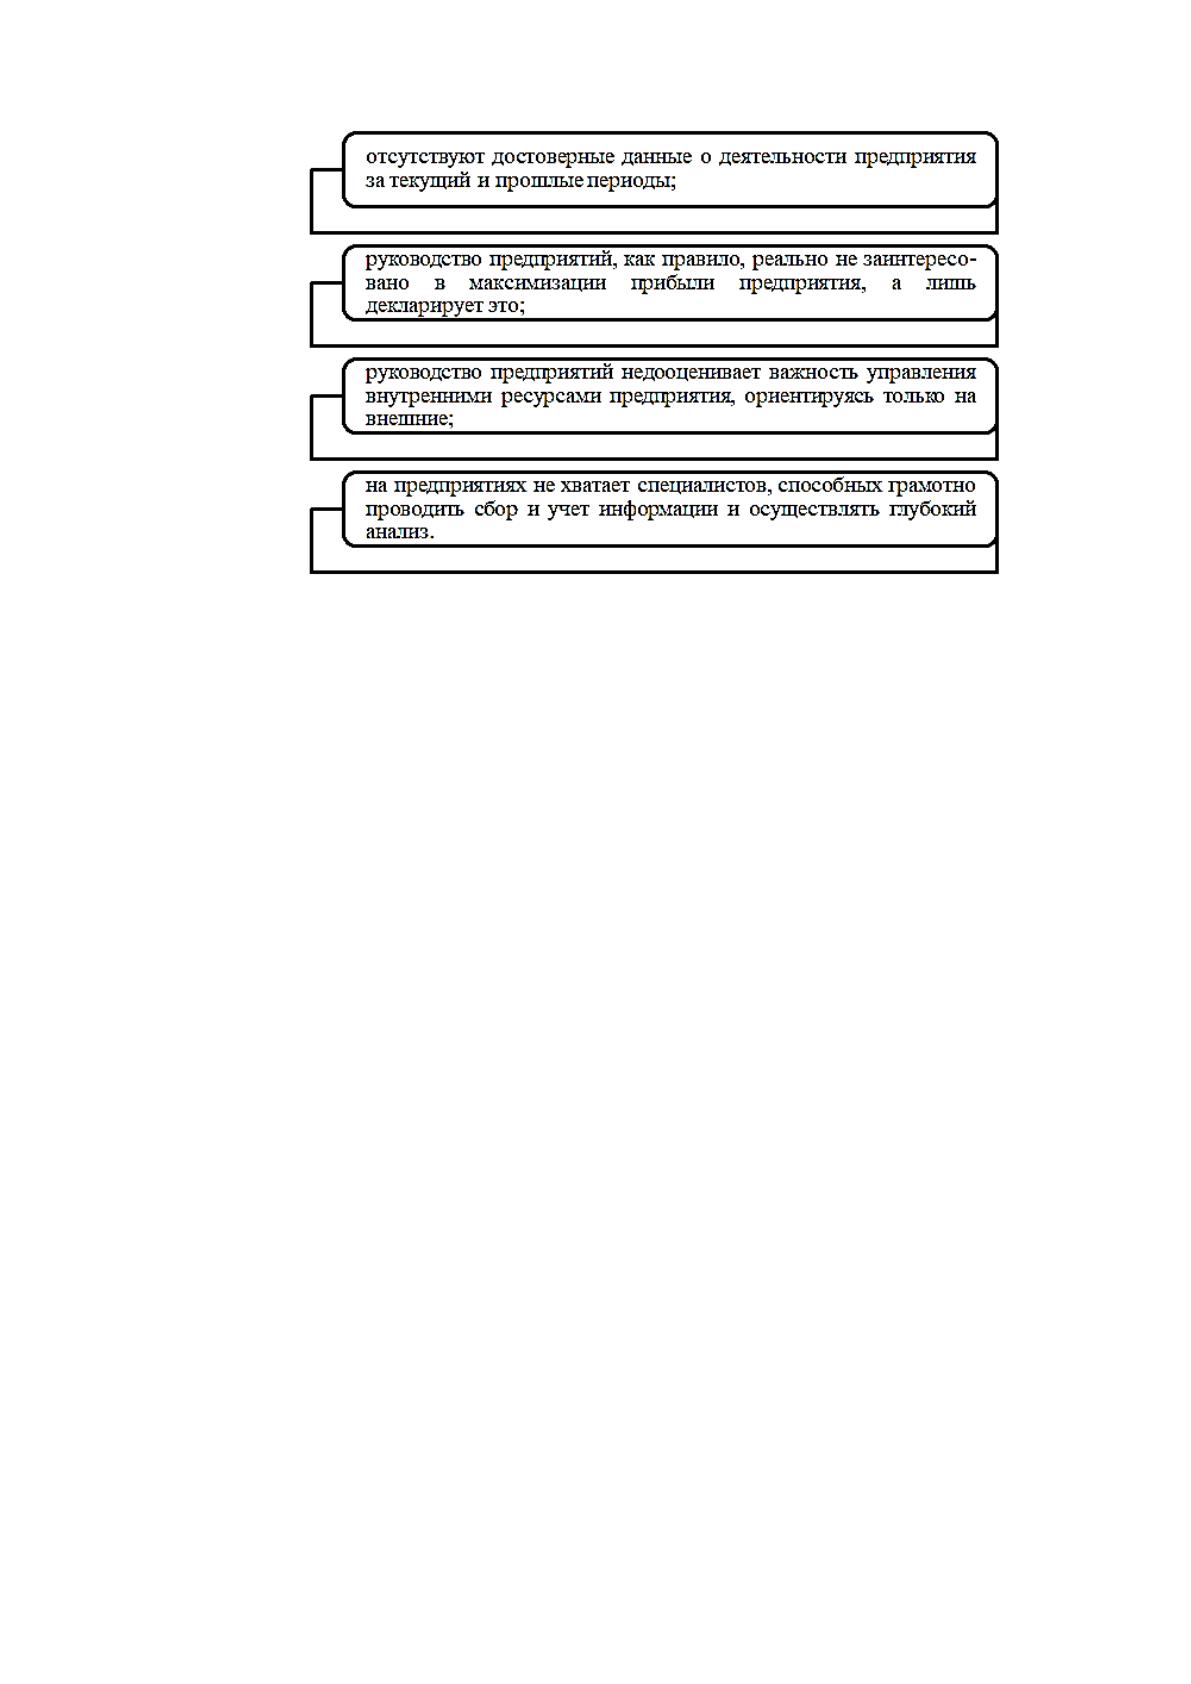
Основные факторы, которые затрудняют проведение оценки финансовой
отчётности в организациях России, представлены на рисунке 2.
Как уже было отмечено ранее на основе результатов финансового
анализа могут быть выявлены уязвимые места, которые требуют разработки
мероприятий по их ликвидации. В заключении анализа финансового состояния
необходимо обобщить результат анализа, сделать точный диагноз финансового
состояния, прогноз на перспективу выживания и развития организации. Также
на основе данных финансового анализа необходимо разрабатывать конкретные
предложения, которые позволят улучшить финансовое состояние организации.
В основе данных рекомендаций должны лежать мероприятия, которые
направлены на увеличение производственного потенциала и реализации
17
Рис. 2. Основные факторы, которые затрудняют проведение оценки
финансовой отчётности в организациях России
продукции, повышение конкурентоспособности и качества продукции, рост
рентабельности и прибыли, снижение себестоимости производства, ускорение
оборачиваемости капитала [27, c. 9].
Анализируют финансовое состояние организации не только ее
руководители и соответствующие структурные подразделения, но и
учредители, банки для оценки условий кредитования и определения степени
риска, инвесторы для изучения эффективности использования ресурсов,
поставщики для определения своевременного получения платежей, налоговые
инспекции с целью выполнения плана поступлений средств в бюджет.
На основе вышеизложенного финансовый анализ может быть
подразделен на внешний и внутренний. Внешний анализ финансового
состояния осуществляется поставщиками финансовых и материальных
ресурсов, инвесторами, а также контролирующими органами на основе
публикуемой отчетности. Целью внешнего финансового анализа является
установление возможности выгодного вложения денежных средств с целью
максимизации прибыли и исключения фактора риска возможных потерь.
Внутренний финансовый анализ осуществляется структурными
подразделениями организации, его применяют для контроля, планирования и
18
прогнозирования финансовой деятельности. Основной целью внутреннего
финансового анализа является установление планомерного поступления
денежных средств, размещение заемных и собственных средств для
достижения нормального функционирования организации, исключения
возможности банкротства и получения максимальной прибыли.
На основе вышеизложенного можно сделать вывод, что основной
целевой установкой и содержанием финансового анализа является оценка
финансового состояния организации и выявление возможностей для
повышения функционирование деятельности хозяйствующего субъекта с
помощью организации рациональной финансовой политики. Следует отметить,
что эффективность финансового анализа всецело зависит от информационного
обеспечения. Его центральное звено – система учетно-аналитической
информации. Именно данные бухгалтерского учета, статистического учета,
управленческая информация входят в информационное обеспечение
финансового анализа.
1.2. Информационные источники анализа финансового состояния организации
Финансовое состояние предприятия определяется соотношением
структуры его пассивов и активов, то есть источников формирования и средств
предприятия. Как уже было отмечено ранее основными задачами анализа
финансового состояния является определение качества финансового состояния,
изучения причин его изменения, подготовка рекомендаций по повышению
платежеспособности и финансовой устойчивости. Данные задачи решаются
путем исследования динамики относительных и абсолютных финансовых
показателей и разбиваются на ряд блоков: структурный анализ пассивов и
активов, анализ финансовой устойчивости, анализ платежеспособности и
ликвидности, анализ прироста собственного капитала и анализ финансовых
результатов деятельности. Основными информационными источниками для
19
расчёта данных показателей и осуществление анализа является квартальная и
годовая бухгалтерская отчетность, представленная на рис. 3 [4].
Рис. 3. Бухгалтерская отчетность, являющаяся информационным
источником для финансового анализа
На основе данных бухгалтерского баланса и справки к нему
определяются внеоборотные активы, оборотные активы, валюта баланса,
капитал и резервы, краткосрочные и долгосрочные обязательства, кредиторской
и дебиторской должность задолженность, также ценности, которые
учитываются на забалансовых счетах [5].
Чтение бухгалтерского баланса позволяет получить достаточный объем
об организации; предварительно оценить финансовое состояние, установить
степень обеспеченности организации собственными средствами, установить
изменение величины оборотных средств.
Особенно важными задачами анализа бухгалтерского баланса является
оценка финансовой устойчивости, рентабельности или доходности капитала,
платежеспособности и ликвидности.
В отчете о финансовых результатах содержатся такие показатели как
выручка от продажи продукции, себестоимость проданных товаров, валовая
«Бухгалтерский баланс»;
«Отчет о финансовых результатах»;
«Отчет об изменениях капитала»;
«Отчет о движении денежных средств»;
«Приложение к бухгалтерскому балансу»;
«Отчет о целевом использовании полученных средств»,
20
прибыль, прибыль или убыток от продажи, прибыль или убыток до
налогообложения, чистая прибыль, операционные расходы и доходы,
внереализационные расходы и доходы, дивиденды, даётся расшифровка
отдельных убытков и прибылей [3].
В отчете об изменениях капитала раскрываются частные показатели
движения собственного капитала организации, то есть уставного, добавочного
и резервного, а также нераспределенной прибыли и непокрытого убытка
прошлых лет и отчётного года, также рассчитывается их величина по
состоянию на конец и начало года, отражаются поступления и расходования
всех составляющих собственного капитала. В новую форму отчётности с целью
повышения аналитических данных, а также реализации принципа прозрачности
включены сведения о таких факторах увеличения собственного капитала как
переоценка активов, дополнительный выпуск акций, присоединение компаний
или слияния компаний, прирост имущества, увеличение доходов связанных с
правилами учета и отчётности. Также в данной форме отчётности содержится
информация о факторах уменьшения стоимости собственного капитала в
рамках снижения количества и номинала акций, формирование новых
юридических лиц и разделения имеющихся.
В отчете о движении денежных средств отражается поступление,
наличие и расходование денежных средств, которое связано с текущей,
финансовой и инвестиционной деятельностью, оценивается их изменение на
начало на начало и конец года [3].
В приложении к бухгалтерскому учету представлена развернутая
количественная характеристика показателей движения дебиторской и
кредиторской задолженности, краткосрочной и долгосрочной задолженности,
просроченной задолженности свыше 3 месяцев, амортизируемого имущества,
векселей, средств долгосрочных финансовых вложений и инвестиций, расходов
по обычным видам деятельности, а также изменение остатков незавершенного
производства, резервов предстоящих расходов и расходов будущих
периодов [2].
Источник: https://baza.diplomsite.ru/previewfile/4671