Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния (на примере ООО "Пальмира")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
21
В отчетах о целевом использовании полученных средств содержится
информация за отчетный и предыдущий год о поступивших в организацию
средствах в виде добровольных взносов и вступительных членских взносов, о
доходах от предпринимательской деятельности, о расходах на целевые
мероприятия, к примеру, благотворительная и социальная помощь, проведение
семинаров и конференций, расходах на содержание управленческого аппарата,
к примеру, расходы на оплату труда, командировочные, деловые поездки,
содержание автомобильного транспорта и помещений, приобретение основных
средств и другого имущества [3].
Бухгалтерская отчетность имеет значительные аналитические
возможности, которые можно эффективно применять при управлении
капиталом организации, обязательствами, ее активами, расходами и доходами,
а также финансовыми результатами [25, c. 123].
Соотношения логически совместимых количественных показателей
финансовой отчётности, но различных по своему экономическому содержанию
представляет возможность для формирования качественных показателей
финансового анализа. Коэффициентный анализ и широко используются в
зарубежной и отечественной практике.
Для того чтобы информация была полезной в рамках осуществления
анализа финансового состояния она должна соответствовать следующим
критериям:
1. Уместность. Предполагает, что используемая информация является
значимой и оказывает влияние на решения, которые принимаются
пользователем. Информация также может быть отнесена к уместной, если она
обеспечивает возможность для ретроспективного и перспективного анализа, то
есть дает основу для разработки прогноза о результатах текущих, прошлых и
будущих решений, позволяет выявить ошибочные решения и подтвердить
правильность прошлых решений. Критерий уместности также предполагает
своевременность получения данной информации, так как информация получена
22
позже необходимого срока, уже не может быть принята во внимание при
принятии финансовых решений.
2. Достоверность. Данный критерий характеризует информацию как
правдивую, поддающуюся возможной проверке, являющейся документально
обоснованной и в информации преобладает экономическое содержание над
юридической формой.
3. Правдивость. Информация может считаться правдивой, если она не
содержит в себе пристрастных оценок и ошибок, а также фальсификации
фактов.
4. Нейтральность. Данный критерий предполагает, что финансовая
отчетность не делает акцента на удовлетворение потребностей одной группы
пользователей в ущерб другой группе.
5. Понятность. Данный критерий позволяет пользователям
воспринимать содержание отчётности без специальной подготовки.
6. Сопоставимость. Данный критерий подразумевает сохранение
последовательности используемых методов бухгалтерского учета, что
обеспечивает сопоставимость данных о деятельности предприятия за несколько
периодов [1].
Для текущей оценки финансового состояния организации также
необходимо привлекать информацию, которая получена из других источников
таких как учредительные документы, кредитные договора, документы, которые
касаются учетной политики, налоговых деклараций, контрактов и договоров о
поставке продукции или приобретении основных средств, а также данные
статистической отчётности [5].
Также в целях анализа может быть использована информация,
полученная из внешних источников, таких как материалы арбитражных судов,
аудиторские заключения проверки налоговых органов [20, c. 35].
Необходимо отметить, что каждый из источников информации обладает
продуктивной возможностью раскрывать достаточно объективно и полно
только определенные стороны финансового положения организации. В связи с
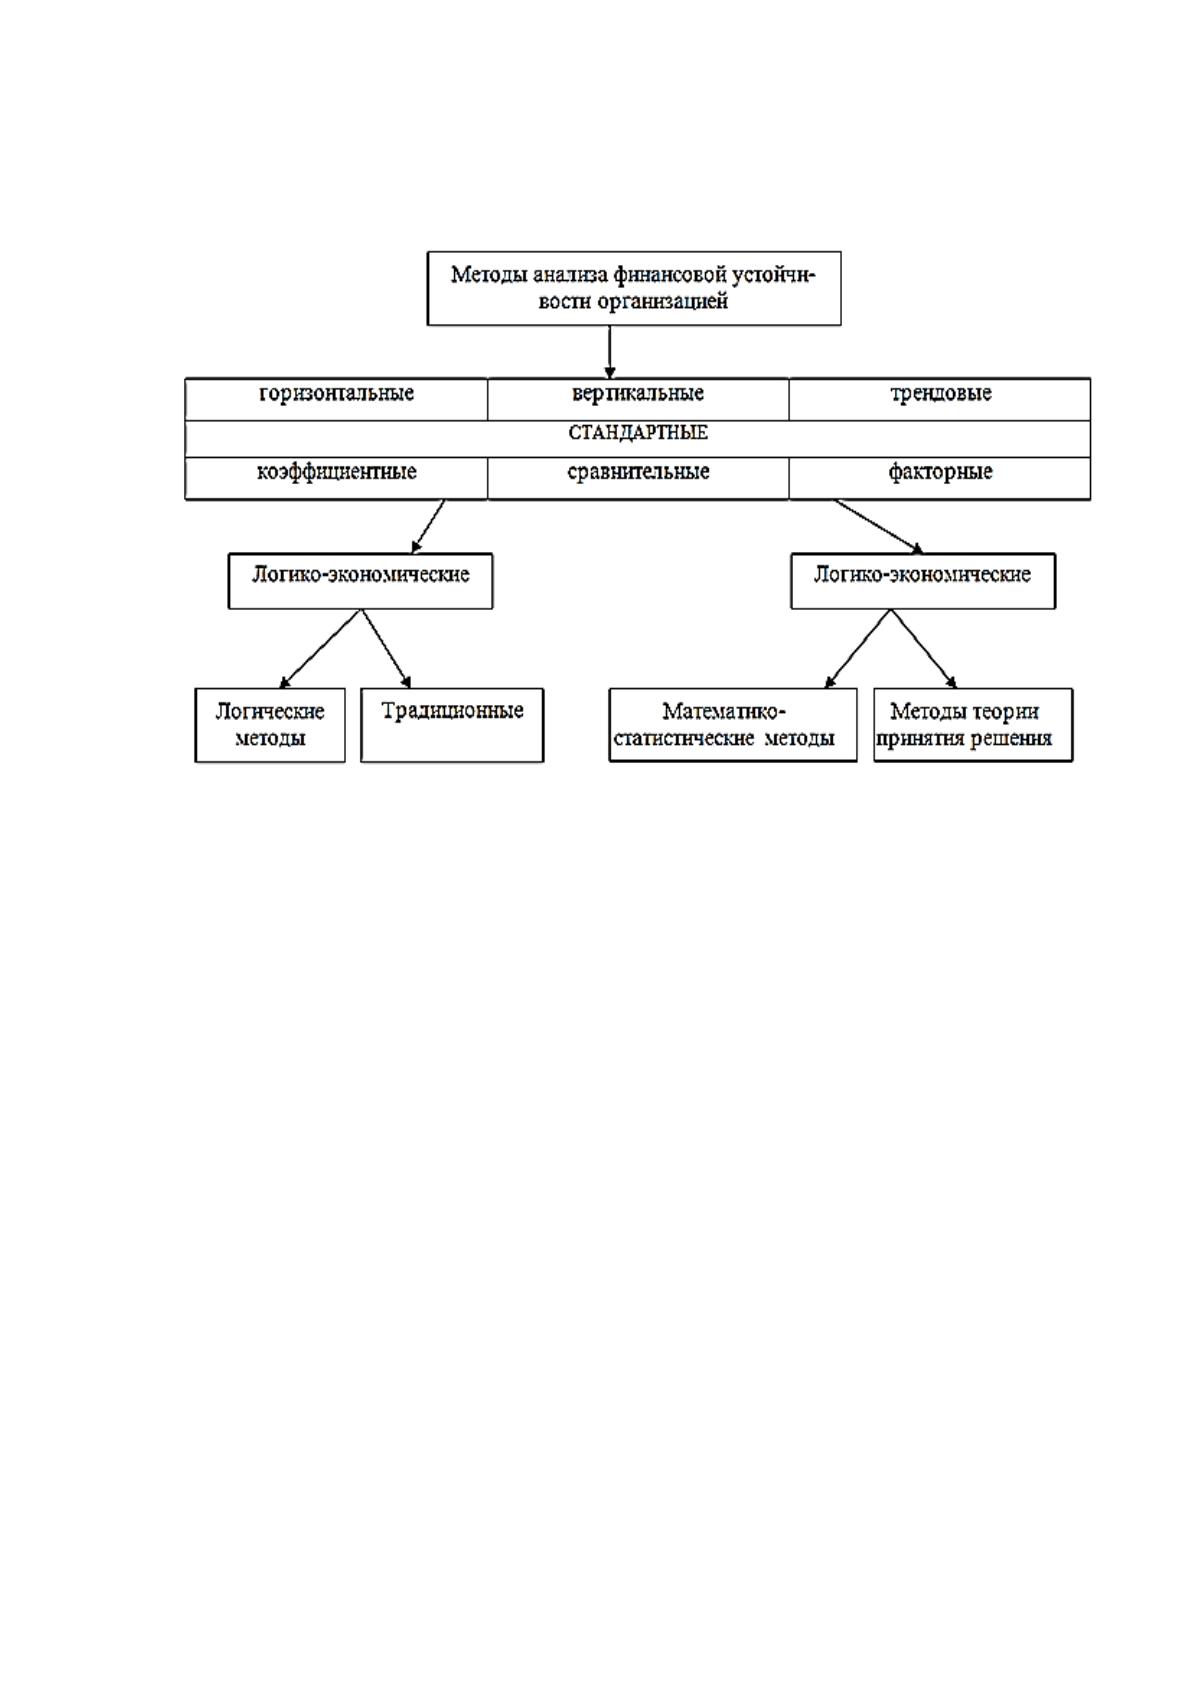
23
этим для полного и всестороннего анализа финансового состояния
применяются различные методы, представленные на рисунке 4.
Рис. 4. Методы анализа финансового состояния
Как видно из рисунка основными методами анализа являются
горизонтальный, трендовый, вертикальный, факторный, коэффициентный и
сравнительный.
В рамках осуществления горизонтального анализа определяются
относительные и абсолютные изменения величины различных статей баланса за
определенный период.
Целью вертикального анализа является вычисление удельного веса
отдельных статей по итогам баланса, то есть выяснение структуры пассивов и
активов на определённую дату.
В рамках трендового анализа осуществляется сопоставление величины
статей баланса за ряд лет или смежных отчётных периодов с целью выявление
тенденции, которые доминируют в динамике показателей.
На основе коэффициентного анализа происходит изучение динамики и
уровня относительных показателей финансового состояния, которые
24
рассчитываются как отношение величины балансовых статей. При
осуществлении коэффициентного анализа значения полученных величин
сравниваются базовыми величинами, изучается их динамика за ряд смежных
периодов.
Под базовыми величинами понимаются среднеотраслевые и
народнохозяйственные показатели, показатели, которые рассчитаны на основе
данных отчетности основных конкурентов, показатели, полученные в
результате экспертных оценок и теоретически обоснованные показатели,
которые характеризуют критические или оптимальные значения
коэффициентов финансовой устойчивости, усредненные по временному ряду
показатели, характерные для конкретной организации.
Особое значение в рамках анализа финансового состояния имеют
абсолютные показатели, которые рассчитываются на основе отчётности. На
основе расчета данных показателей формируются критерии, которые
позволяют определить качество финансового состояния. С целью выявления
причин изменение относительных и абсолютных показателей применяется
факторный анализ.
В рамках финансового анализа происходит большой объём
разнообразных вычислений, рассчитываются относительные и абсолютные
отклонения, средние величины, процентной величины и так далее. В ходе
анализа применяются различные виды группировок, сортировок исходных
данных, различные виды оценок, нахождение максимального и минимального
значения. Результаты финансового анализа требуют табличного или
графического представления.
Формирование рационального потока информации, который составляют
информационную базу для осуществления анализа финансового состояния
должно опираться на следующие принципы:
1. Выявление информационных потребностей и способов их наиболее
эффективного удовлетворения.
25
2. Объективность отражения использования финансовых ресурсов и
финансовых процессов.
3. Единство информации, которая поступает из различного рода
источников, плановых данных.
4. Устранение дублирования информации.
5. Оперативность поступления информации должна обеспечиваться
применением средств информатизации.
6. Объем первичной информации должен быть ограничен.
На основе вышеизложенного, можно сделать вывод, что основным
источником информации для осуществления финансового анализа организации
являются данные бухгалтерской отчетности. Для осуществления анализа
финансового состояния так же может быть использована информация,
полученная из внешних источников. С целью качественного и всестороннего
анализа используются различные методы, такие как трендовый, факторный,
коэффициентный и другие [23, c. 241].
1.3. Показатели оценки финансового состояния организации
Система индикаторов, которые характеризуют финансовое состояние
организации, представлена на рисунке 5 [5].
Чем меньшее количество времени требуется для того, чтобы активы
приобрели денежную форму, тем в свою очередь выше их ликвидность. Анализ
ликвидности баланса подразумевает сравнение активов и пассивов. При
использовании данного сравнения активы группируются по степени их
ликвидности и располагаются в порядке убывания. Пассивы должны быть
сгруппированы по срокам погашения и располагаются в порядке возрастания
срока погашения. Группировка статей актива и пассива с целью осуществления
анализа ликвидности проиллюстрирована на рисунке 6.
Источник: https://baza.diplomsite.ru/previewfile/4671