Курсовая работа (т): Анализ использования фонда заработной платы
В условиях централизованной экономики тарифная система оплаты труда являлась одним из основных элементов организации заработной платы. В настоящее время, когда предприятия самостоятельно строят свою политику в области оплаты труда, она должна быть преобразована в систему нормативов, носящих сугубо рекомендательный характер.
В целом политику предприятия, в области оплаты труда должны определить следующие факторы:
* финансовое положение предприятия, определяемое результатами его хозяйственной деятельности;
* уровень безработицы в регионе среди работников соответствующих специальностей;
* уровень государственного регулирования в области зарплаты;
* уровень зарплаты, выплачиваемой конкурентами;
* влияние профсоюзов и объединений
работодателей.
1.3 Планирование фонда оплаты труда
Методы планирования фонда заработной платы в зависимости от стадий планирования могут быть подразделены на укрупненные и подетальные. Укрупненные методы применяются на стадиях предварительного планирования на длительную перспективу.
К числу укрупненных методов планирования фонда заработной платы относятся:
планирование от базы;
планирование по нормативам;
пофакторный метод.
Планирование от базы - наиболее распространенный метод укрупненного планирования фонда заработной платы. Он предполагает корректировку фонда, принимаемого за базу, на изменение численности работников и средней заработной платы в планируемый период:
ФЗПпл =ФЗПбаз · Ічп · Iср. зп
где ФЗПпл, ФЗПбаз - соответственно плановый и базовый фонды заработной платы всего персонала предприятия;чп - индекс численности работающих на предприятии;ср. зп - индекс средней заработной платы в планируемый период.
Точность данного метода укрупненного планирования повышается, если расчеты по указанной формуле провести применительно к каждой категории персонала.
При расчете планового фонда заработной платы персонала основной деятельности могут быть использованы показатели динамики объема производимой продукции, производительности труда и средней заработной платы:
ФЗПпл. осн =
ФЗПбаз. осн · Iв · Iпроизв · Iср. зп
где ФЗПпл. осн, ФЗПбаз. осн - фонд заработной платы, соответственно, в плановом и базовом периодах;в - индекс динамики объема валовой (товарной) продукции в соответствующих ценах;произв - индекс динамики производительности труда в планируемом периоде.
Нередко в период, когда производятся укрупненные расчеты, нет точной информации о фонде заработной платы в базовом периоде. В связи с этим в практике планирования принято определять так называемый ожидаемый фонд заработной платы. Он представляет собой сумму уже известного фактического фонда заработной платы за прошедший период базового года и части планового фонда заработной платы, оставшейся до конца базового года.
В укрупненных расчетах по указанным формулам индекс роста средней заработной платы чаще всего берется по данным за предыдущий период или в размерах, определенных коллективным договором либо отраслевым (территориальным) тарифным соглашением. Динамика численности персонала обычно определяется на основе зависимости между ростом производимой продукции и ростом производительности труда.
К распространенным укрупненным методам планирования фонда заработной платы относится нормативный метод. Он состоит в том, что по базовым показателям или расчетным путем (на новых предприятиях при существенных изменениях ассортимента продукции) определяется норматив заработной платы (N3) на единицу или на 1 тыс. р. продукции. При расчете норматива по базовым исходным данным фактический расход заработной платы (ЗПрасх) корректируется на плановое отношение индекса роста средней заработной платы (Iср. зп) к индексу производительности (Iпроизв)
3 = ЗПрасх ·Iср.
зп: Iпроизв
При определении норматива заработной платы расчетным путем сначала подсчитывают необходимый фонд заработной платы на новую или изменившуюся производственную программу, а затем этот фонд делят на показатель объема производства. Такие нормативы могут применяться для сравнительно короткого периода (не более двух-трех лет). После этого периода погрешность расчетов возрастает. Более точные расчеты дает применение нормативов прироста фонда заработной платы на каждый процент прироста объема производимой продукции (работ). Рассчитать такой норматив можно по фактическим данным за предыдущие периоды.
При укрупненных расчетах фонда заработной
платы нередко используют пофакторный метод планирования производительности
труда и средней заработной платы. Рост производительности труда по каждому
фактору (ΔПТ) определяется на основании показателя
относительного высвобождения рабочей силы по формуле:
фонд заработная плата правительство
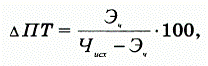
где Эч - экономия (относительное высвобождение) численности, чел.;
Чисх - исходная численность, т.е. численность, необходимая для выполнения планового объема производства продукции или работ при базовой выработке на одного работающего.
Планирование фонда заработной платы должно опираться на результаты регулярно проводимого анализа его использования. Анализ начинается с расчета абсолютного и относительного отклонения фактической величины фонда заработной платы от плановой.
Абсолютное отклонение (ΔФЗПабс) определяется сравнением фактически использованных средств на оплату труда (ФЗПф) с плановым фондом заработной платы (ФЗПпл) по предприятию в целом, производственным подразделениям и категориям работников:
ΔФЗПабс = ФЗПф - ФЗПпл
Однако следует иметь в виду, что абсолютное отклонение само по себе не характеризует использование фонда заработной платы, так как этот показатель определяется без учета степени выполнения плана по производству продукции.
Относительное отклонение рассчитывается как разность между фактически начисленной суммой зарплаты и плановым фондом, скорректированным на коэффициент выполнения плана по производству продукции.
Относительное отклонение фонда заработной платы рассчитывается по
формуле:
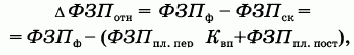
где ΔФЗПотн - относительное отклонение по фонду зарплаты;
ФЗПф - фонд зарплаты фактический;
ФЗПСК - фонд зарплаты плановый, скорректированный на коэффициент выполнения плана по выпуску продукции;
ФЗПпл. пер и ФЗПпл. пост - соответственно переменная и постоянная суммы планового фонда зарплаты;
Квп - коэффициент выполнения плана по выпуску продукции.
Большое значение при анализе использования фонда зарплаты имеет изучение данных о среднем заработке работников предприятия, его изменении, а также о факторах, определяющих его уровень. При этом необходимо учитывать, что среднегодовая зарплата зависит от количества отработанных дней одним рабочим за год (Д), продолжительности рабочей смены (П) и среднечасовой зарплаты (ЧЗП):
ГЗП = Д · П · ЧЗП
Расчет влияния этих факторов на изменение уровня среднегодовой зарплаты по категориям работников осуществляется с помощью приема абсолютных разниц.
Важным показателем при анализе использования фонда заработной
платы является зарплатоемкость производимой продукции (работ, услуг) Фу,
которая определяется отношением фонда заработной платы Ф к объему продукции (работ,
услуг) П за анализируемый период:

2. Организационно-экономическая характеристика ООО "ДентаПрестиж"
2.1 Организационная характеристика ООО "ДентаПрестиж"
Стоматологическая клиника города Москвы ООО "ДентаПрестиж" функционирует 13лет (с января 2000 года). Общество с ограниченной ответственностью "ДентаПрестиж" ("Общество") создано в соответствии Федерального закона от 08.02.1998 №14-ФЗ "Об обществах с ограниченной ответственностью" (далее "Федеральный закон "Об обществах с ограниченной ответственностью") и действующим законодательством РФ. Это стабильная, динамично развивающаяся организация. Во главе ее стоят профессионалы, персонал-квалифицированные стоматологи, экономисты и менеджеры младший медицинский персонал, получившие специальное образование и имеющий большой опыт работы.
ООО "ДентаПрестиж" - новейшая стоматологическая клиника общего профиля. Она начала работу в марте 2001 году и стала новым образцом организации стоматологии в Москве. Качество материалов и техники подкреплено опытом персонала. Здесь заботятся не только о физическом, но и эмоциональном комфорте пациентов.
Основным направлением деятельности ООО "ДентаПрестиж" является оказание стоматологических услуг.
Общество создано с целью получения законной прибыли за счет осуществления предпринимательской деятельности, не противоречащей законам Российской Федерации. Общество осуществляет свою деятельность в соответствии с Законом, иными законодательными актами Российской Федерации и настоящим Уставом. Общество вправе ежеквартально, раз в полгода или раз в год принимать решение о распределении своей чистой прибыли. Часть прибыли Общества, предназначенная для распределения между его участниками, распределяется пропорционально их долям в уставном капитале Общества.
Общество осуществляет все виды деятельности, не запрещенные законодательством РФ. Отдельными видами деятельности, перечень которых определяется федеральным законом, Общество может заниматься только на основании специального разрешения (лицензии). Если условиями предоставления специального разрешения (лицензии), на осуществление определенного вида деятельности предусмотрено требование осуществлять такую деятельность как исключительную, Общество в течение срока действия специального разрешения (лицензии) вправе осуществлять только виды деятельности, предусмотренные специальным разрешением (лицензией), и сопутствующие виды деятельности.
Основными видами деятельности Общества являются:
оказание населению платных и бесплатных медицинских услуг в области диагностики, лечения и профилактики стоматологических заболеваний, как на базе собственных медицинских центров, так и на арендованных площадях, по следующим направлениям:
терапевтическая стоматология;
- ортопедическая стоматология;
хирургическая стоматология;
ортодонтическая стоматология;
стоматология детского возраста;
имплантация;
пародонтология;
анестезиология;
- проведение благотворительных акций, в том числе лекций, выставок, лотерей, аукционов, спортивных мероприятий, в установленном законодательством РФ порядке;
- издательская деятельность, выпуск печатной продукции в соответствии с действующим законодательством;
организация выставок, аукционов, экспозиций, ярмарок, семинаров, конференций, симпозиумов, представительские услуги;
организация зуботехнических лабораторий;
образовательная деятельность;
научные и научно-технические исследования и разработки в области медицины, фармации и смежных с ними отраслях;
разработка новых лекарственных препаратов, их патентование и производство;
производство, закупка и реализация медицинской техники, препаратов и лекарственного сырья;
строительство и реставрация лечебных, лабораторных, производственных и офисных помещений;
оказание информационных и консультационных услуг, маркетинг, реклама в области медицины и фармации;
обучение и сертификация российских, иностранных специалистов с целью повышения их квалификации в области фармации и медицины;
проведение научно-исследовательской, проектной и внедренческой деятельности, разработка наукоемких технологий, получение патентов и лицензий "ноу-хау";
и иные виды деятельности, не запрещенные действующим законодательством.
Организационно-правовая форма - Общество с ограниченной ответственностью. Законодательная основа функционирования организации - Федеральный закон "Об обществах с ограниченной ответственностью". Обществом с ограниченной ответственностью признается учрежденное одним или несколькими лицами общество, уставный капитал которого разделен на доли, определенные учредительными документами; участники общества с ограниченной ответственностью не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью общества, в пределах стоимости внесенных ими вкладов. Общество с ограниченной ответственностью имеет следующие особенности по сравнению с другими формами хозяйствования: является разновидностью объединения капталов, не требующего, следовательно, обязательного личного участия своих членов в делах общества; уставный капитал общества разделен на доли участников и соответствует ответственности по долгам общества.
Конкурентным преимуществом организация является то, что в одном месте представлены все направления стоматологии: от терапии и косметической стоматологии до пародонтологии и имплантаций. Это не только экономит время пациентов, но и позволяет реализовывать наиболее прогрессивный, мультидисциплинарный подход к лечению. Это означает, что специалисты разных направлений тесно взаимодействуют в процессе лечения каждого пациента. Так достигается высокая квалифицированность и согласованность медицинских процедур, которая недостижима в случае работы одного широкопрофильного стоматолога.
Клиника обладает отличным оборудованием, которое постоянно обновляется. Например, здесь имеется прибор для автоматического компьютерного моделирования и изготовления керамических вкладок "Emax", аппарат "Vector" для нехирургической пародонтической терапии.
Таблица 1. Общая характеристика ООО
"ДентаПрестиж"
Наименование
ООО
"ДентаПрестиж"
Форма
собственности
Частная
Характер
производства
Оказание
медицинских услуг
Год основания
2000
Зарегистрировано
Московская
регистрационная палата
Юридический
адресс
РФ, 121151, г.
Москва, Кутузовский проспект, д.24.
Реорганизация
Не было
Род
деятельности
Стоматологические
услуги
Рис. 1. Схема организационной структуры ООО
"ДентаПрестиж"
Преимущества линейной структуры управления:
§ четкая система взаимных
связей функций и подразделений;
§ четкая система
единоначалия - один руководитель сосредотачивает в своих руках руководство всей
совокупностью процессов, имеющих общую цель;
§ ясно выраженная
ответственность;
§ быстрая реакция
исполнительных подразделений на прямые указания вышестоящих.
§ согласованность действий
исполнителей;
§ оперативность в принятии
решений;
§ простота организационных
форм и четкость взаимосвязей;
§ минимальные издержки
производства и минимальная себестоимость выпускаемой продукции;
Недостатки линейной структуры:
§ отсутствие звеньев,
занимающихся вопросами стратегического планирования; в работе руководителей
практически всех уровней оперативные проблемы ("текучка") доминирует
над стратегическими;
§ тенденция к волоките и
перекладыванию ответственности при решении проблем, требующих участия
нескольких подразделений;
§ критерии эффективности и
качества работы подразделений и организации в целом - разные;
§ тенденция к формализации
оценки эффективности и качества работы подразделений приводит обычно к
возникновению атмосферы страха и разобщенности;
§ большое число
"этажей управления" между работниками, выпускающими продукцию, и
лицом, принимающим решение;
§ перегрузка управленцев
верхнего уровня;
§ повышенная зависимость
результатов работы организации от квалификации, личных и деловых качеств высших
управленцев.
Эта структура может широко использоваться и в
современных условиях, но требует применения современных методов организации
работы предприятия в целом. Линейная структура управления проста, ее легко
понять. Ясно очерченные права и обязанности всех ее участников создают условия
для оперативного принятия решений.
В ООО "ДентаПрестиж " сильными стратегическими
позициями являются организационная структура, конкурентоспособность услуг,
уровень себестоимость услуг, эффективность системы реализации услуг, уровень
менеджмента, использование информационных технологий и инноваций, способность к
лидерству руководства и персонала, качество материальной базы, корпоративная
культура. Финансовое состояние организации, репутация на рынке, известность
товарного знака, отношения с органами власти, степень вертикальной
интегрированности оценивается нейтрально.
Данные таблицы 2 позволяют проследить следующие
тенденции в развитии организации. Так, по итогам 2012г. клиникой получена
выручка от реализации услуг в объеме 9507450 руб., что стало выше показателя
предыдущего года на 1051850 тыс. руб., в связи с увеличением числа клиентов.
Производительность труда увеличилась на 50088 руб или 12,4%. В связи с этим
увеличился фонд заработной платы персонала на 252000 тыс. руб или 8,8% и
среднегодовая зарплата 1 работника на 12000 тыс. руб или 8,8%. Рентабельность
организации в 2011 году составляла53,92%, в 2012 году 51,09%. Среднегодовая
стоимость ОПФ выросла в 2012г. на 24000тыс. руб. или на 1,52%, что может быть
связано с увеличением аренды помещения и других затрат. Фондоотдача повысилась
в 2012г. на 0,58 или на 10,7%., что могло быть связано с увеличением рабочего
времени.
Таблица 2. Основные экономические показатели деятельности
организации.
№ п/п
Наименование
показателя
Ед. изм.
Величина
показателя
Отклонение
2011 г.
2012г.
Абс. +,-
Темп роста,3
%
1
Выручка от
реализации услуг (продукции, работ)
руб.
8455600
9507450
1051850
12,4
2
Численность
работников
чел.
21
21
0
0
3 Руб/чел
402647
452735
50088
12,4
4
Фонд заработной
платы персонала
руб.
2847600
3099600
252000
8,8
5
Среднегодовая
зарплата 1-го работающего
руб.
135600
147600
12000
8,8
6
Себестоимость
услуг (продукции, работ)
руб.
3895750
4649900
754150
19,3
7
Затраты на 1
руб. реализации услуг (продукции, работ)
руб.
0,46
0,48
0,02
4,3
8
Прибыль от
реализации услуг
руб.
4559850
4857950
297700
6,5
9
Рентабельность
продукции
%
53,92
51,09
-2,83
-5,24
10
Среднегодовая
стоимость основных производственных фондов
руб.
1570000
1594000
24000
1,52
11
Фондоотдача
Руб/руб
5,38
5,96
0,58
10,7
Таблица 3. Система показателей характеризующих трудовой
потенциал предприятия
Показатели
всего
В том числе по
категориям
рабочие
руководители
специалисты
Средносписочная
численность всего персонала
21 2
9
Половозрастной
состав: мужчины женщины
4 17
0 10
0 2
4 5
По возрасту: до
20 лет до 35 лет до 50 лет
0 2 19
0 1 9
0 0 2
0 1 8
Распределение
персонала по стажу работы: до 1 года до 3 лет до 5 лет более 5 лет
0 3 1 17
0 1 0 9
0 0 0 2
0 2 1 6
Образовательный
уровень: среднеспециальное незаконченное высшее высшее
5 2 14
5 1 0
0 0 2
0 1 12
Проанализировав таблицу можно сделать вывод, что в данной
организации большинство сотрудников имеют высшее образование и стаж работы
более 5 лет. Это означает, что в организации работают высококвалифицированный
персонал.
Главное достижение ООО "ДентаПрестиж" за годы
работы - безупречная репутация и уважение в профессиональных кругах. Это накладывает
на специалистов компании особую ответственность. ООО "ДентаПрестиж"
задает стандарты качества негосударственной Московской стоматологии, поэтому
клиника является не только привлекательным местом лечения для клиентов, но и
престижным местом работы для специалистов.
Анализ роста тарифов в России на 15 % каждый год говорит о том,
что этот рост будет компенсирован снижением фонда оплаты труда на российских
предприятиях ровно на 15 %. Таким хитрым способом многие российские предприятия
решают задачу увеличения производительности труда. Сам факт стимулирования
внутренней инфляции на 15 % ежегодно говорит о многом. В текущих условиях
Центральный Банк РФ функционирует в режиме валютный Совет
<http://www.economics.kiev.ua/index.php?id=1009&view=article> и
держит ставку рефинансирования - ставка, под которую Центральный банк РФ выдает
кредиты российским <http://www.cbr.ru/print.asp?file=/statistics/credit_statistics/refinancing_rates.htm>
коммерческим банкам
<http://www.cbr.ru/print.asp?file=/statistics/credit_statistics/refinancing_rates.htm>
на уровне 8 % в то время как в Америке и Европе этот показатель составляет от
0,5 до 1,5 % соответственно. Это означает, что российскому предприятию кредит
коммерческого банка обойдется уже в 12-15% (ставка рефинансирования ЦБ +
инфляция + операционные затраты + риски).
Стоит помнить о коррупционной составляющей
<http://www.youtube.com/watch?v=tBYXrJUm1v4> российских инвестиционных
проектов - это +30% дополнительно.
<http://news.rambler.ru/15022273/?utm_source=news_block> Таким образом, в
настоящее время ЦБ РФ практически не кредитует развитие российских предприятий,
благодаря высокой процентной ставке растет технологическое отставание
российских предприятий от западных аналогов. Хуже всего то, что Центральный
банк перечисляет часть суммы от налогов в "Стабилизационный фонд", с
инициативой создания которого выступил сам знаете кто, на средства которого
покупаются американские ценные бумаги (5, 10, 30-Yr US Treasury - трежерис.) Но
американцы выпускают свои государственные облигации только для покрытия
дефицита собственного бюджета, большинство из которого - это военные расходы.
Таким образом, Центральный банк России на налоги россиян напрямую финансирует
дефицит американского бюджета и американскую военную машину. С этим надо
разбираться немедленно. Дополнительно к этому Правительство РФ старается
выровнять цены на сырье и энергию в России и сделать их высокими как на Западе (это
одно из главных требований Запада при вступлении России в Всемирную Торговую
Организацию
<http://www.youtube.com/watch?feature=player_embedded&v=t-jCQBb8UXY>
- ВТО <http://www.agroru.com/news/810161.htm>, в которую Россию тянет
сами знаете кто). Российские предприятия вынуждены из года в год снижать фонд
оплаты труда ФОТ, либо уменьшением заработной платы сотрудников, либо
сокращением численности сотрудников путем увольнения, либо применяя серую схему
зарплат <http://news.rambler.ru/14247635/>, чтобы остаться конкурентными
в сравнении с их западными предприятиями-аналогами по ВТО. Эта сегодняшняя
экономическая ситуация интересна еще тем, что Правительство не в состоянии
объяснить - в чем же тогда должно состоять конкурентное преимущество российских
товаров, поэтому выявление резервов экономии фонда оплаты труда имеет большое
значение при оценке деятельности предприятия.
Схема денежных потоков в России такова, что прибыль от реализации
нефти и газа тратиться на закупки продовольствия и товаров заграницей. Кстати,
не секрет, что затраты России на импортное продовольствие сравнялись с доходами
от нефти. Затем импортное продовольствие и товары реализуются внутри страны,
значит Правительство зарабатывает 2 раза: - от продажи нефти, - и от продажи
импортных товаров внутри страны. Затем эти деньги размещаются в американских
облигациях, как было указано выше. По этой схеме население России не имеет
возможности даже зарабатывать, т.е. зарплата уходит на Запад. Вступление в ВТО
- это очередная диверсия либералов, чтобы нельзя было устроить экономический
рост за счет замещения импорта.
Вначале либеральных реформ 90х Правительство аннулировало
накопительные счета граждан, что не позволило большинству граждан принять
участие в приватизации, затем нам говорили, что нам нечего бояться разрушения
производства, потому что мы все сможем купить на глобальном рынке. Потом
уверяли, что не надо давать экономике денег, потому что будет инфляция. Потом
нам начали поднимать налоги, чтобы платить пенсии, но не давали денег, чтобы
реконструировать жилищный и коммунальный комплекс. Потом сказали, что нам надо
скакнуть в инновационный мир, но не собирались инвестировать в науку. Потом
сказали, что экономику будет вытягивать потребительский рынок, но не хотели
строить дороги, по которым можно перевозить товары. Потом захотели построить в
России мировой финансовый центр, но не захотели осуществлять в стране
размещение акций крупнейших компаний. Безумный хаос этих мыслей и стратегий и
есть настоящий постиндустриальный мир. Мир, где реальность и ее потребности
мешают воображению. Как результат, через четверть века после начала перестройки
мы почти ничего не производим, у нас осталось совсем мало основного капитала,
многие наши города, поселки и деревни находятся на грани цивилизованного существования.
И вот она, идеологическая вершина постиндустриального мира: мы ничего не
производим, но никому до этого нет дела.
Итак, Центральный Банк РФ довел ситуацию в стране до абсурда -
долги многих предприятий по кредиту в разы превышают фонд оплаты труда.
Анализ использования трудовых ресурсов, рост
производительности труда необходимо рассматривать в тесной связи с оплатой
труда. С ростом производительности труда создаются реальные предпосылки
повышения его оплаты. В свою очередь, повышение уровня оплаты труда
способствует росту его мотивации и производительности. В процессе необходимо
осуществлять систематический контроль за использованием фонда заработной платы,
выявлять возможности его экономии за счет роста производительности труда.
Приступая к анализу использования фонда заработной платы, в
первую очередь необходимо рассчитать абсолютное и относительное отклонение его
фактической величины от плановой (базовой) исследуемого предприятия ООО
"ДентаПрестиж".
Таблица 4. Среднегодовая заработная плата одного
рабочего.
Показатели
Единица
измерения
план
Факт
Отклонение
Абс.
Относ. %
1.
Среднегодовая заработная плата одного рабочего
руб.
144000
147600
12000
8,8
2. Число часов,
отработанных за год одним рабочим
чел. - ч
5632
6336
704
12,5
3.
Среднечасовая заработная плата
Руб.
24
25
1
4,1
Из данных табл. 4 видно, что среднегодовая зарплата
увеличилась в связи с ростом числа часов, отработанных одним рабочим, в
результате чего заработок рабочего за год повысился примерно на 12000 руб., и
увеличением по сравнению с планом среднечасовой заработной платы одного
рабочего примерно на 1 руб. В целом за год отклонения от плана составило 12000
рублей.
Перерасход фонда заработной платы из-за роста средней
заработной платы может оцениваться положительно, если повышение
производительности труда опережает увеличение средней заработной платы.
В настоящей российской экономической ситуации рост заработной
платы сотрудников, как средней (на одного работающего), так и ее полной суммы
по организации, является, прежде всего отражением инфляционных процессов в
стране, и если темп роста ее соответствует темпу инфляции, никаких выводов об
эффективности использования средств фонда оплаты труда в общем случае сделать
нельзя. Однако, помимо общего роста цен в стране, заработная плата работников
организации должна отражать реальный выпуск продукции данным предприятием в
целом и вклад каждого сотрудника в частности.
Показатель производительности исчисляется как результат
работы предприятия (выручка), отнесенный к вложенным ресурсам
(производительность на 1 руб. затрат, одно рабочее место, единицу времени или
на одного работающего).
Согласно российскому законодательству расходы организации не
оплату труда сотрудников не ограничиваются выплатой заработной платы,
оговоренной в контрактах, трудовых договорах и тарифных справочниках. Для
предприятий всех форм собственности обязательными являются социальные взносы.
Кроме того, сотрудникам выплачиваются отпускные, дотации на питание,
материальная помощь, оплачиваются командировочные расходы, надбавки за особые
условия работы (вредность, сверхурочные работы и т.п.), премии по итогам
квартала или года или по выполнении определенного заказа, оплачивается время
простоя и изготовления брака не по вине работника, и т.д. Часть этих расходов
являются затратами (т.е. предприятие может отнести их на себестоимость
продукции), а часть выплачивается из чистой прибыли. В любом случае это немалые
суммы, и в анализе их кроется возможность не только и даже не столько экономить
на фонде оплаты труда, поскольку это чревато социальной напряженностью на
предприятии. Тщательный анализ всех статей расходов позволит более эффективно
формировать себестоимость продукции, повышая тем самым показатели финансовой
результативности работы организации
Связь производительности и размеров оплаты труда сотрудников
отражается в удельных показателях объема произведенной продукции на 1 руб.
заработной платы или фонда оплаты труда. В процессе анализа исчисляются
следующие величины:
выручка на 1 руб. заработной платы всех сотрудников
организации;
выручка на 1 руб. заработной платы рабочих.
Обратные показатели тоже используются достаточно широко:
доля заработной платы в 1 руб. выручки;
доля расходов на оплату труда в 1 руб. выручки;
доля заработной платы в себестоимости продукции предприятия;
доля расходов на оплату труда в общей сумме расходов
предприятия; Рост производительности труда для любого предприятия,
безусловно, является положительным фактором. Увеличение выпуска продукции в
единицу времени обычно сопровождается и ростом абсолютной величины суммарной
заработной платы сотрудников. Однако не всегда производительность и заработная
плата меняются в одном направлении. Анализ темпов изменения этих величин дает
полезную информацию об эффективности деятельности предприятия.
Наилучшей для организации и его сотрудников можно считать
ситуацию когда производительность растет быстрее зарплаты.
Анализ темпов изменения производительности и заработной платы
сотрудников организации представим в таблице 5.
Данные, полученные в таблице 5, свидетельствуют о
позитивных изменениях в деятельности предприятия.
Средняя численность работников в 2011 и в 2012 по плану и по
факту не изменилась, она составляет 21 человек. Фонд заработной платы в 2012
увеличился по сравнению с 2011 годом на 151200, в связи с увеличением
производительности труда и среднемесячной заработной платы. Выручка от
реализации возросла в 2012 году по факту на 52450 руб. или на 0,55%, что должно
привести к росту прибыли от реализации продукции (услуг). Производительность
труда работников в 2011 г. по факту увеличилась на - 2409 руб. или на 0,6%, а в
2012 г. возросла на по факту на 2354 руб. За рассматриваемый период в целом
данный показатель возрос на 4763 руб. /чел.
Таблица 5. Анализ темпов изменения производительности труда и
заработной платы сотрудников ООО "Дента Престиж" за период с 2011 по
2012 гг.
Наименование
показателя
Единицы
измерения
2011г.
2012г
план
факт
абс
%
план
факт
абс
%
Средняя
численность работников
Чел.
21
21
0
0
21
21
0
0
Фонд заработной
платы
руб.
2772000
2847600
75600
2,7
3024000
3099600
75600
2,5
Выручка от
реализации
Руб.
8405000
8455600
50600
0,60
9455000
9507450
52450
0,55
Производительность
труда (п3: п1)
руб. /чел
400238
402647
2409
0,6
450238
452592
2354
0,5
Среднемесячная
заработная плата
Руб.
11000
11300
300
2,7
12000
12300
300
2,5
В новых рыночных отношениях появилось
множество предприятий с различной формой собственности, с различным объемом
производства, с различным количеством работников. Руководители новых
предприятий заинтересованы в том, чтобы нанять как можно меньше работников, и
чтобы продуктивность у них была на высоком уровне, т.е. стремятся сократить
численность и поднять производительность труда, - ибо эти показатели прямо
связаны с себестоимостью продукции и финансовыми результатами в конечном итоге.
Производительность труда работника каждого
предприятия в конечном итоге влияет на объем ВВП на государственном уровне.
Поэтому, в повышении производительности труда должны быть заинтересованы не
только сами работники конкретного предприятия, не только руководители
предприятия, но и на государственном уровне все чиновники и должностные лица.
От их рациональной и эффективной политики зависит результат деятельности как
предприятия так и конкретного работника. Приведенный анализ в ООО "Дента Престиж" показывает
основные направления поиска резервов повышения эффективности использования
средств на оплату труда. На анализируемом предприятии это увеличение
производительности труда рабочих, а также увеличение доли чистой прибыли в ее
общей сумме. По итогам 2012 г. выручка от реализации услуг увеличилась на
1051250 рублей, в связи с увеличением производительности труда и прибыли от
реализации услуг. За рассматриваемый период в целом, данный показатель
производительности труда возрос на 4763 руб. / чел. При этом темпы роста
производительности труда значительно превышают темпы роста средней заработной
платы.
1. Бобков.
Повышение оплаты труда в России должно стать реальностью // Человек и труд. -
2010 г.
2. Гаринская
Г.Г. Прогнозирование минимального размера оплаты труда // Финансы. - 2010г.
. Ковалев
В.В. Волкова О.Н. Анализ хозяйственной деятельности предприятия. - М.:
Проспект, 2011г.
. Мещирякова
Е.И. Учет труда и заработной платы // Главбух. - 2004 - № 10
. Савицкая
Г.В. Анализ хозяйственной деятельности. - Мн.: Новое издание, 2011.
. Скрипченко
Д.Г. Оплата труда работников коммерческих организаций // Экономика, финансы,
управление. - 2012.
2.2
Экономическая характеристика ООО "ДентаПрестиж"
3. Анализ
использования фонда заработной платы
3.1 Влияние
правительства РФ на фонд оплаты труда
3.2 Анализ
соотношения темпов роста производительности труда и его оплаты на примере ООО
"Дента Престиж"
Заключение
Список
литературы