Курсовая работа (т): Анализ использования трудовых ресурсов
отсутствие собственности на средства производства, и, следовательно мотивации собственника, хозяина;
несовершенная система распределительных отношений, получение материальных и культурных благ;
отстраненность от управленческого процесса, в результате которой работник выполняет чужие команды, не всегда им понимаемые и для него приемлемые;
обеднение содержания труда, его монотонность, однообразие, оторванность от конечного результата;
неблагоприятный "климат" предприятия, система льгот и привилегий, порождающие недоброжелательность, зависть, отсутствие общности интересов.
Перечисленные выше причины отчуждения персонала являются следствием системы авторитарных методов управления, что затрудняет достижение высоких показателей деятельности приватизированных предприятий.
Сейчас разработано три мотивационных варианта - это участие персонала в собственности, участие в прибылях и участие в управлении. И, только решив проблему отчуждения персонала, можно ожидать превращения пассивного рабочего-собственника, благосостояние которого в какой-то мере зависит от прибыльности фирмы, но который сам на конечные результаты работы предприятия не влияет, в активного и заинтересованного члена "единой команды", стремящегося к процветанию фирмы. Только на этой базе можно будет развивать творческие способности персонала в той мере, которая обеспечит конкурентоспособность приватизированных российских предприятий на мировом рынке .
Одной из важнейших задач при анализе трудовых ресурсов является изучение мотивации труда (стимулирование работника или групп работников по достижению целей предприятия через удовлетворение их собственных потребностей). Главные рычаги мотивации - стимулы и мотивы.
Стимул - материальная награда.
Мотив - внутренняя побудительная сила, желание, ориентация, увлечение, внутренние установки.
Мотивы бывают (в соответствии с теорией Маслоу):
. самовыражение;
. уважение;
. социальная потребность;
. безопасность, защита;
. удовлетворение физиологических потребностей.
Основными факторами мотивации труда являются:
) Заработная плата. Характеризует оценку вклада работника в результаты деятельности предприятия.
) Внутрифирменные льготы (льготное питание, оплата проезда, предоставление беспроцентных ссуд, доплата за стаж работы).
) Нематериальные льготы - гибкий график работы.
)Мероприятия, повышающие самостоятельность и ответственность работника.
) Создание благоприятной атмосферы.
) Продвижение по службе, оплата повышения квалификации. Заканчивается анализ производительности труда выявлением и разработкой мероприятий, повышающих производительность труда .
Полноту использования трудовых ресурсов можно оценить по количеству отработанных и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени.
потребность трудовой ресурс мотивация
1.3 Анализ фонда оплаты труда
.3.1 Цель и задачи анализа
Анализу хозяйственной деятельности принадлежит важная роль в совершенствовании организации заработной платы, обеспечении ее прямой зависимости от количества и качества труда, конечных производственных результатов. В процессе анализа выявляются резервы для создания необходимых ресурсов роста и совершенствования оплаты труда, введения прогрессивных форм оплаты труда работников, обеспечивается систематический контроль за мерой труда и потребления .
Задачи анализа использования фонда оплаты труда:
оценка использования средств на оплату труда;
определение факторов, влияющих на использование фонда оплаты труда по категориям персонала и видам заработной платы;
оценка эффективности применяемых форм оплаты труда и видов заработной платы, систем премирования работников;
выявление резервов рационального использования средств на оплату труда, обеспечения опережающего роста производительности труда по сравнению с повышением его оплаты.
.3.2 Определение заработной платы и льгот
Вид и количество вознаграждений, предлагаемых организацией, имеют важное значение для оценки качества трудовой жизни. Различные исследования показывают, что вознаграждения влияют на решения людей о поступлении на работу, на прогулы, на решения о том, сколько они должны производить, когда и стоит ли вообще уйти из организации. При хорошей работе, которая дает чувство удовлетворения, количество прогулов имеет тенденцию к снижению. Когда же работа неприятна, число прогулов значительно возрастает.
Термин "Заработная плата" относится к денежному вознаграждению, выплачиваемому организацией работнику за выполненную работу. Организация не может набрать и удержать рабочую силу, если она не выплачивает вознаграждение по конкурентоспособным ставкам и не имеет шкалы оплаты, стимулирующей людей к работе в данном месте.
Разработка структуры заработной платы является обязанностью отделов кадров. Структура заработной платы в организации определяется с помощью анализа обследования уровня заработной платы, условий на рынке труда, а также производительности и прибыльности организации. Разработка структуры вознаграждения административно-управленческого персонала более сложна, поскольку помимо самой зарплаты в нее часто входят различные льготы, схемы участия в прибылях и оплата акциями .
Помимо заработной платы организация предоставляет своим работникам различные дополнительные льготы. Конечно, такие льготы как оплаченные отпуска, оплата больничных, страхование здоровья и жизни, а также пенсионное обеспечение, являются составной частью любой постоянной работы. К прочим видам льгот относятся субсидируемые предприятием столовые и кафетерии, ссуды с пониженной процентной ставкой на получение образования детей сотрудников, детские учреждения, программы физического оздоровления и др. .
.3.3 Характеристика системы анализа трудовых показателей
Анализ оплаты труда. Анализ начинают с определения суммы превышения (снижения) расходов на оплату труда персонала предприятия, занятого в основной деятельности, включаемых в себестоимость реализованных услуг по сравнению с их нормируемой величиной. При этом нормируемая величина расходов на оплату труда рассчитывается в соответствии с Законом о налогах с предприятий, объединений и организаций, предусматривающим увеличение или уменьшение облагаемой прибыли на сумму превышения или снижения расходов на оплату труда по сравнению с их нормируемой величиной. Нормируемая величина расходов на оплату труда определяется исходя из расходов на эти цели в предыдущем году с учетом роста объема реализации услуг и установленного правительством коэффициента роста расходов на оплату труда.
Расходы на оплату труда анализируют не только по предприятию в целом, но и по отдельным цехам. При этом выделяют подразделения, допустившие превышение нормируемой величины этих расходов, изучают причины, вырабатывают эффективные решения по их предупреждению.
Так как объектом налогообложения является сумма превышения средств, направляемых на потребление (расходов на оплату труда, включаемых в себестоимость услуг, различных выплат за счет прибыли, доходов по акциям и других средств, расходуемых на потребление), по сравнению с необлагаемым размером этих средств, определяемым в установленном законом порядке. В этих условиях объектом анализа использования фонда оплаты труда становится также определение соответствия суммы средств, направляемых на потребление, необлагаемому размеру этих средств, выявление причин, вызвавших превышение этого размера, выработка рекомендаций по совершенствованию систем и форм оплаты труда. Для анализа используют данные расчетов по налогу, регулирующем расходование средств, направляемых на потребление.
В отличие от персонала, занятого производством услуг и продукции, фонд зарплаты работников, обслуживающих предприятие, не зависит от объема реализации услуг и продукции, поэтому в ходе анализа устанавливают его зависимость от изменения численности работников, должностных окладов, эффективного фонда рабочего времени. По результатам анализа вырабатывают меры для устранения причин, вызывающих нерациональное использование средств на оплату труда.
Анализ использования средств на оплату труда по категориям персонала. В процессе анализа определяют отклонение фактического фонда оплаты труда по категориям персонала от предыдущего года под влиянием изменения численности работников и средней зарплаты одного работника, вскрывают резервы экономии фонда оплаты труда, связанные с устранением причин, вызывающих неоправданное увеличение численности и зарплаты работников .
Анализ состава фонда оплаты труда. В процессе анализа определяют отклонение отчетного фонда от плана по отдельным видам оплаты труда, устанавливают причины отклонений, выявляют резервы экономии фонда оплаты труда в результате устранения непроизводительных выплат и неоправданного его увеличения. Для анализа используют данные текущего фонда оплаты труда.
Анализ резервов экономии средств на оплату труда. Экономия средств на оплату труда достигается прежде всего в результате снижения трудоемкости производства услуг и продукции, внедрения бригадной формы организации и оплаты труда, пересмотра устаревших норм выработки и расценок, норм обслуживания, ликвидации штатных излишеств, проведения других мероприятий, обеспечивающих повышение производительности труда, а также вследствие устранения непроизводительных выплат и ликвидации неоправданного увеличения заработной платы отдельных работников. Поэтому подсчет сумм возможной экономии фонда основан на результатах анализа резервов роста производительности труда .
Анализ соотношения между темпами роста производительности труда и средней заработной платы и его влияния на использование фонда оплаты труда. Анализируя соотношение между ростом производительности труда и его оплаты, средняя зарплата одного работника определяется исходя из фонда оплаты труда работников, участвующих в производстве товаров и услуг, и их численности. О соотношении между ростом производительности труда и его оплаты судят по коэффициенту опережения.
В процессе анализа не только определяют соотношение между темпами роста производительности труда и средней зарплаты, но и устанавливают выполнение планового соотношения между ними .
Система оплаты труда в странах рыночной экономики представляет собой:
) Повременную оплату (выработка от рабочего не зависит);
) Минимальную оплату труда;
) Дополнительную оплату труда:
премии управленческому персоналу
компенсационные выплаты
специальные премии, независимо от успехов
премии, зависящие от величины прибыли
доплаты за стаж работы и квалификацию
продажа акций фирмы.
На предприятиях различных организационно-правовых форм собственности работают различных категории работников:
штатный персонал
временно работающие по договору
по индивидуально-трудовому соглашению.
Штатный персонал оплачивается по фиксированным окладам или ставкам, изменяющимся в зависимости от отработанного времени и результатов работы предприятия.
Временно работающие по договору и трудовому соглашению оплачиваются за фактический объем работы после выполнения задания.
Анализ оплаты труда начинается с общей оценки с выделением фонда оплаты труда по категориям работников:
1) промышленно-производственный персонал, в т.ч.
основные рабочие
вспомогательные рабочие
2) непромышленный персонал
1) Определяется абсолютная, относительная экономия фонда оплаты труда,
темпы роста.
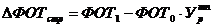
)
Затем анализируется изменение фонда оплаты труда по основным категориям
работников в динамике, проводится анализ влияния структурных сдвигов.
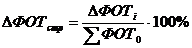
Анализ заработной платы осуществляется с выделением отдельных категорий работников как в статике, так и в динамике.
)
На следующем этапе дается оценка влияния отдельных факторов на использование
фонда оплаты труда
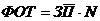
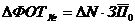
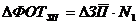
) Затем дается оценка эффективности оплаты труда на предприятии. Для этого определяется соотношение темпов роста производительное труда и темпов роста заработной платы. Необходимо, чтобы темпы роста производительности труда опережали темпы роста заработной платы.
) Затем разрабатываются мероприятия, направленные на эффективность использования средств на оплату труда.
Анализ
использования трудовых ресурсов на предприятии, уровня производительности труда
необходимо рассматривать в тесной связи с оплатой труда. В процессе его следует
осуществлять систематический контроль за использованием фонда заработной платы
(оплаты труда), выявлять возможности экономии средств за счет роста
производительности труда и снижения трудоемкости продукции .
Глава 2. Анализ использования трудовых ресурсов на ООО «Союз Транс-М»
2.1 Анализ обеспеченности трудовыми ресурсами
Для целей анализа весь персонал предприятия классифицируется по следующим категориям (приводятся фактические данные, в %) Таблица 2
|
Категория |
1.01.11 г. |
1.01.12 г. |
1.01.13 г. |
1.01.14 г. |
|
Всего ИТР, в т.ч.: |
8,7 |
8,7 |
5,9 |
5,9 |
|
руководители |
4,0 |
3,8 |
2,3 |
2,3 |
|
специалисты |
3,4 |
3,8 |
2,7 |
2,5 |
|
служащие |
1,3 |
1,1 |
0,9 |
|
|
Рабочие всего, в т.ч.: |
91,3 |
91,3 |
94,1 |
94,1 |
|
основные |
77,3 |
77,3 |
87,3 |
88,2 |
|
вспомогательные |
14,0 |
14,0 |
6,8 |
5,9 |
|
Итого |
100 |
100 |
100 |
100 |
Примечание: к основным рабочим относятся рабочие отдела эксплуатации (водители, кондуктора) и ремонтники, а к вспомогательным - все остальные рабочие.
Исходя из данных, приведенных в таблице, можно сделать вывод о том, что за 2011-2014 г.г. сократилась доля ИТР в структуре кадров и возросла доля основных рабочих отчасти в связи и увеличением количества текущих ремонтов с 11 до 13 единиц. Доля вспомогательных рабочих при этом снизилась.