Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ООО "Камышинский текстиль")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
10
Глава 1. Теоретические основы анализа платежеспособности и
финансовой устойчивости хозяйствующих субъектов
1.1. Сущность и виды платежеспособности и финансовой устойчивости
предприятия
В современных экономических условиях все большее внимание
уделяется обеспечению устойчивого развития предприятия. Обеспечение
такого развития – одна из основных задач финансового менеджмента,
успешность решения которой во многом зависит от способности обеспечить
устойчивое финансовое состояние предприятия.
Понятие финансового состояния в литературе раскрывается в различных
аспектах. Так, по мнению Ковалева В.В. финансовое состояние - это
совокупность показателей, отражающих способность предприятия погасить
свои долговые обязательства…. Финансовое состояние является результатом
взаимодействия всех элементов системы финансовых отношений предприятия.
1
Н.А. Казакова определяет финансовое состояние, как состояние, которое
в процессе распределения и использования ресурсов обеспечивает
поступательное развитие предприятия в целях роста прибыли и капитала при
сохранении платежеспособности
2
.
Наиболее точное определение, раскрывающее сущность финансового
состояния, сформулировано в работе Т.И. Григорьевой и состоит в следующем:
«Финансовое состояние организации - это комплексное понятие, которое
характеризуется системой показателей, отражающих наличие, размещение и
использование финансовых ресурсов организации»
3
Несмотря на различные подходы к объяснению сущности финансового
состояния предприятия, большинство авторов сходится во мнении о том, что
характеристика финансового состояния формируется на основе
платежеспособности и финансовой устойчивости предприятия.
1
Ковалев В.В. Финансовый менеджмент: теория и практика: Учебник. 3-е изд./ В.В. Ковалев. – М.: Проспект,
2017. – С. 626
2
Казакова Н.А. Финансовый анализ: Учебник и практикум/ Н.А. Казакова. – М.: Инфра – М, 2016. – С. 72
3
Григорьева Т.И. Финансовый анализ для менеджеров: оценка, прогноз: учебник/ Т.И. Григорьева - М.: Юрайт,
2018. – С. 42
11
Анализ платежеспособности является одним из центральных элементов
финансового анализа на предприятии. В настоящее время в литературе
приводятся различные определения понятия «платежеспособность»,
раскрывающие его в различных аспектах. В соответствии с наиболее
распространенным определением платежеспособность предприятия – это
способность действующего экономического субъекта в установленные
заемщиком сроки полностью погашать свои долговые обязательства перед
некой организацией
4
.
Однако в литературе существуют и другие определения данного
понятия. Так, по определению Т.В. Верхунова платежеспособность касается
существования денежных средств на протяжении большего периода для
выполнения финансовых обязательств
5
.
По определению Н.А. Казаковой платежеспособность – это один из
основных количественных показателей деятельности предприятия, который
представляет собой способность последнего своевременно и в полном объеме
рассчитываться по своим финансовым обязательствам за счет наличия
достаточной суммы денежных средств и ликвидных активов
6
.
Р.Р. Курмалеева под платежеспособностью предприятия подразумевает
его способность погасить краткосрочную задолженность своими средствами
7
.
В литературе также устанавливаются критерии, при выполнении
которых предприятие может быть признано платежеспособным. Так, А.А.
Ольмесова отмечает: «Предприятие считается платежеспособным, если
имеющиеся у него денежные средства, краткосрочные финансовые вложения
(ценные бумаги, временная финансовая помощь другим предприятиям) и
4
Шеремет А.Д. Анализ и диагностика финансово – хозяйственной деятельности предприятия: Учебник/ А.Д.
Шеремет. – М.: Инфра – М, 2017. – С. 218
5
Верхунова Т.В. Финансовая устойчивость и платежеспособность предприятия/ Т.В. Верхунова, О.Н.
Сорокин// Перспективы развития бухгалтерского учета, анализа, аудита и налогообложения в российской и
международной практике: сборник материалов Всероссийской заочной научно-практической конференции.
Министерство образования и науки РФ; ФГБОУ ВПО "Чувашский государственный университет им. И.Н.
Ульянова". - 2016. - С. 40
6
Казакова Н.А. Финансовый анализ: Учебник и практикум/ Н.А. Казакова. – М.: Инфра – М, 2016. – С. 307
7
Курмалеева Р.Р. Управление платежеспособностью и финансовой устойчивостью на производственных
предприятиях/ Р.Р. Курмалеева// Научные исследования: теоретико – методологические подходы и
практические результаты: Материалы Международной научно-практической конференции. - 2017. - С. 230
12
активные расчеты (расчеты с дебиторами) покрывают его краткосрочные
обязательства (краткосрочные кредиты и займы и кредиторскую
задолженность)»
8
.
В работе В.Э. Черновой установлены следующие критерии
платежеспособности предприятия: «Предприятие считается платежеспособным,
если его общие активы больше, чем долгосрочные и краткосрочные
обязательства и предприятие является ликвидным, если его текущие активы
больше, чем краткосрочные обязательства»
9
Из представленных выше определений следует, что основными
признаками платежеспособности является, во-первых, наличие в достаточном
объеме средств на текущих счетах, и, во-вторых, отсутствие просроченной
кредиторской задолженности. Критерии платежеспособности могут быть
уточнены для отдельных ее видов. Классификация основных видов
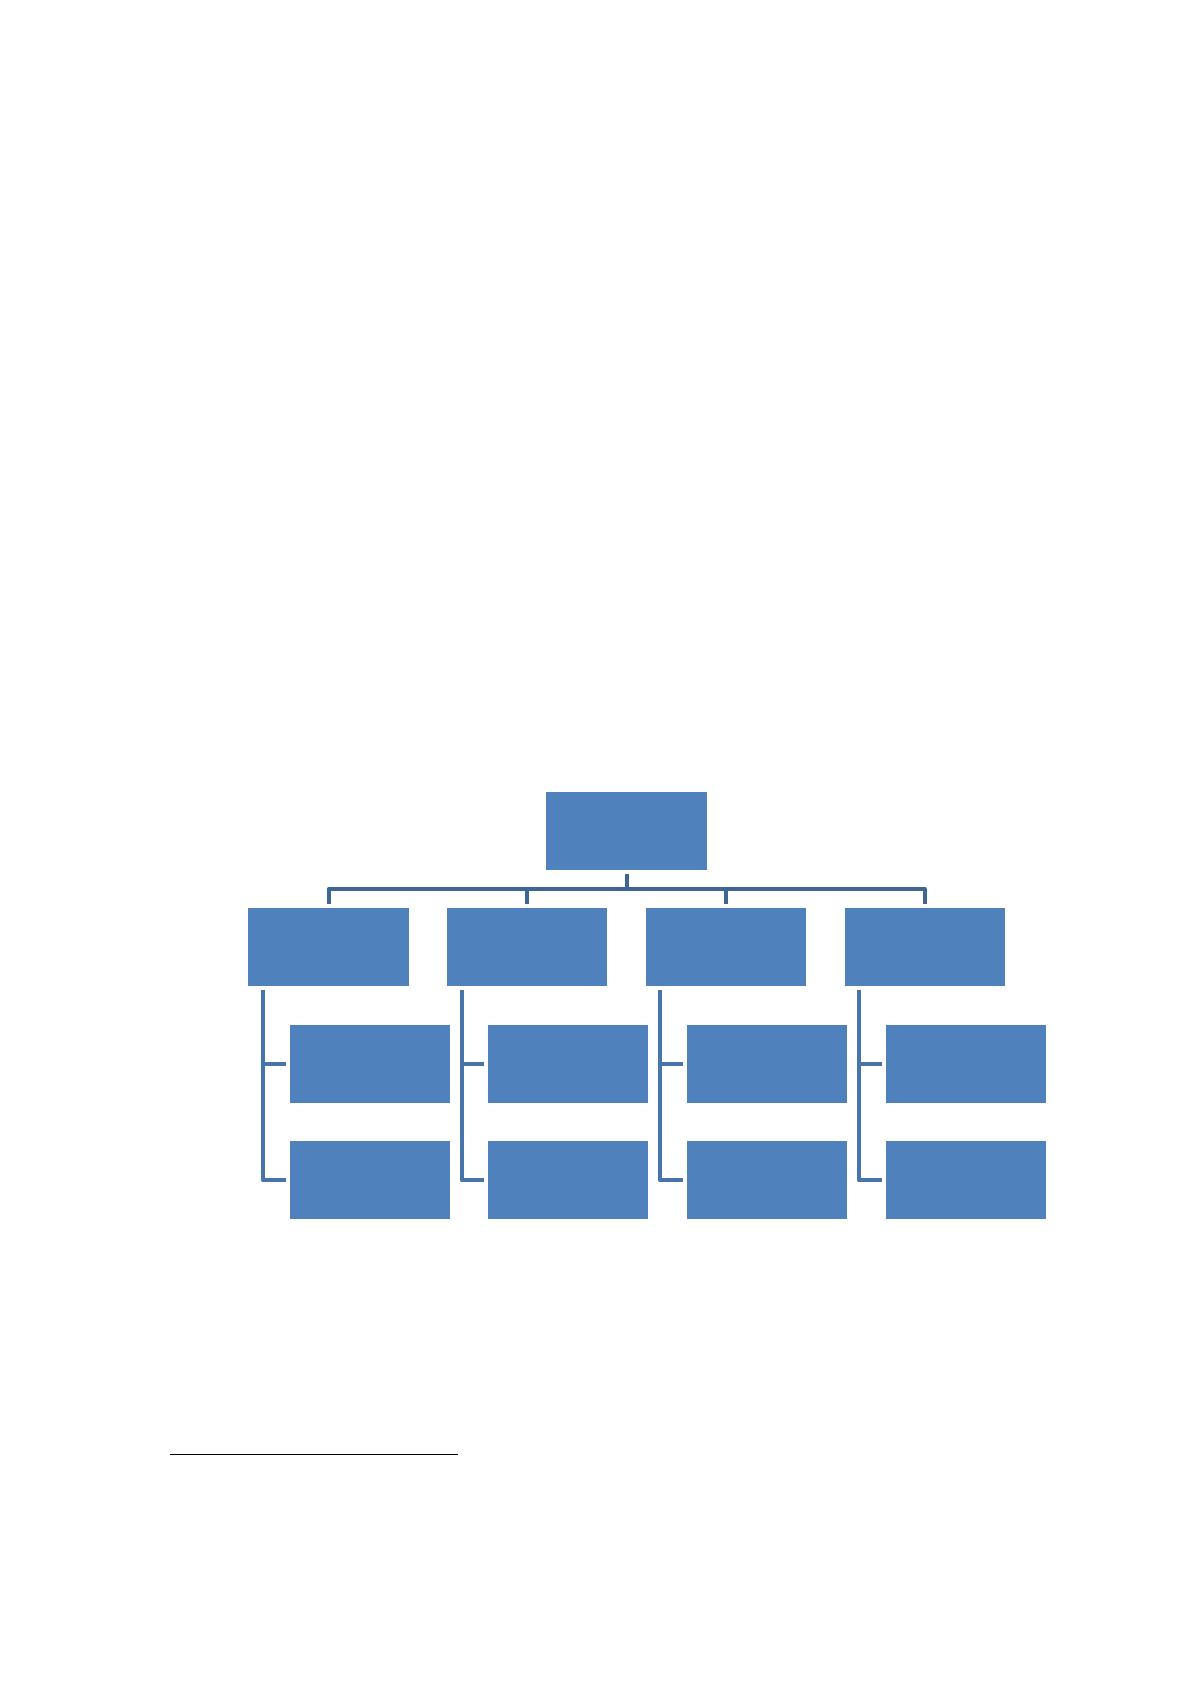
платежеспособности предприятия показана на рисунке 1.
Рисунок 1. Виды платежеспособности организации
Как видно из представленного выше рисунка, классификация
платежеспособности организации может осуществляться по различным
критериям. В зависимости от полноты выполнения организацией своих
8
Ольмесова А.А. Платежеспособность предприятия: анализ и механизмы ее улучшения/ А.А. Ольмесова, Д.А.
Сулейманова// Экономика и социум. - 2014. - № 2-3 (11). - С. 738
9
Чернова В.Э. Анализ финансового состояния предприятия: Учебное пособие. 2-е изд/ В.Э. Чернова, Т.В.
Шмулевич. – СПб.: Питер, 2017. – С. 192
Виды
платежеспособности
Полнота
выполнения
обязательств
полная
частичная
Своевременность
выполнения
обязательств
стабильная
неустойчивая
Обеспеченность
гарантиями
Гарантированная
Негарантированная
Характер
проявления
Текущая
Перспективная
13
обязательств различают полную платежеспособность, которая формируется при
условии, что у организации достаточно денежных средств и других активов,
которые могут быть превращены в денежную форму для погашения всех
возникших обязательств, и частичную платежеспособность, когда за счет
указанных выше активов организация может погасить только часть возникших
обязательств. В том случае, если обязательства организацией выполняются
своевременно и в срок, можно говорить о стабильной платежеспособности.
Нарушение сроков выполнения обязательств указывает на неустойчивую
платежеспособность. В том случае, если обязательства предприятия
обеспечены гарантиями, платежеспособность считается гарантированной.
Особое внимание необходимо обратить на классификацию
платежеспособности по характеру проявления. По данному критерию выделяют
текущую и перспективную платежеспособность. Текущая платежеспособность
характеризует такое состояние расчетов на предприятии, при котором приток
денежных средств должен обеспечить покрытие текущих обязательств
предприятия. Основными платежными средствами для предприятия являются
денежные средства и краткосрочные ценные бумаги, которые могут быть
обращены в деньги за короткий промежуток времени. Срочные обязательства
предприятия характеризуются величиной его краткосрочных обязательств, к
которым относятся кредиторская задолженность за товары и услуги,
краткосрочные банковские кредиты, задолженность бюджету и т.д. Если сумма
платежных средств недостаточна для того чтобы погасить его краткосрочные
обязательства, то предприятие может быть признано неплатежеспособным.
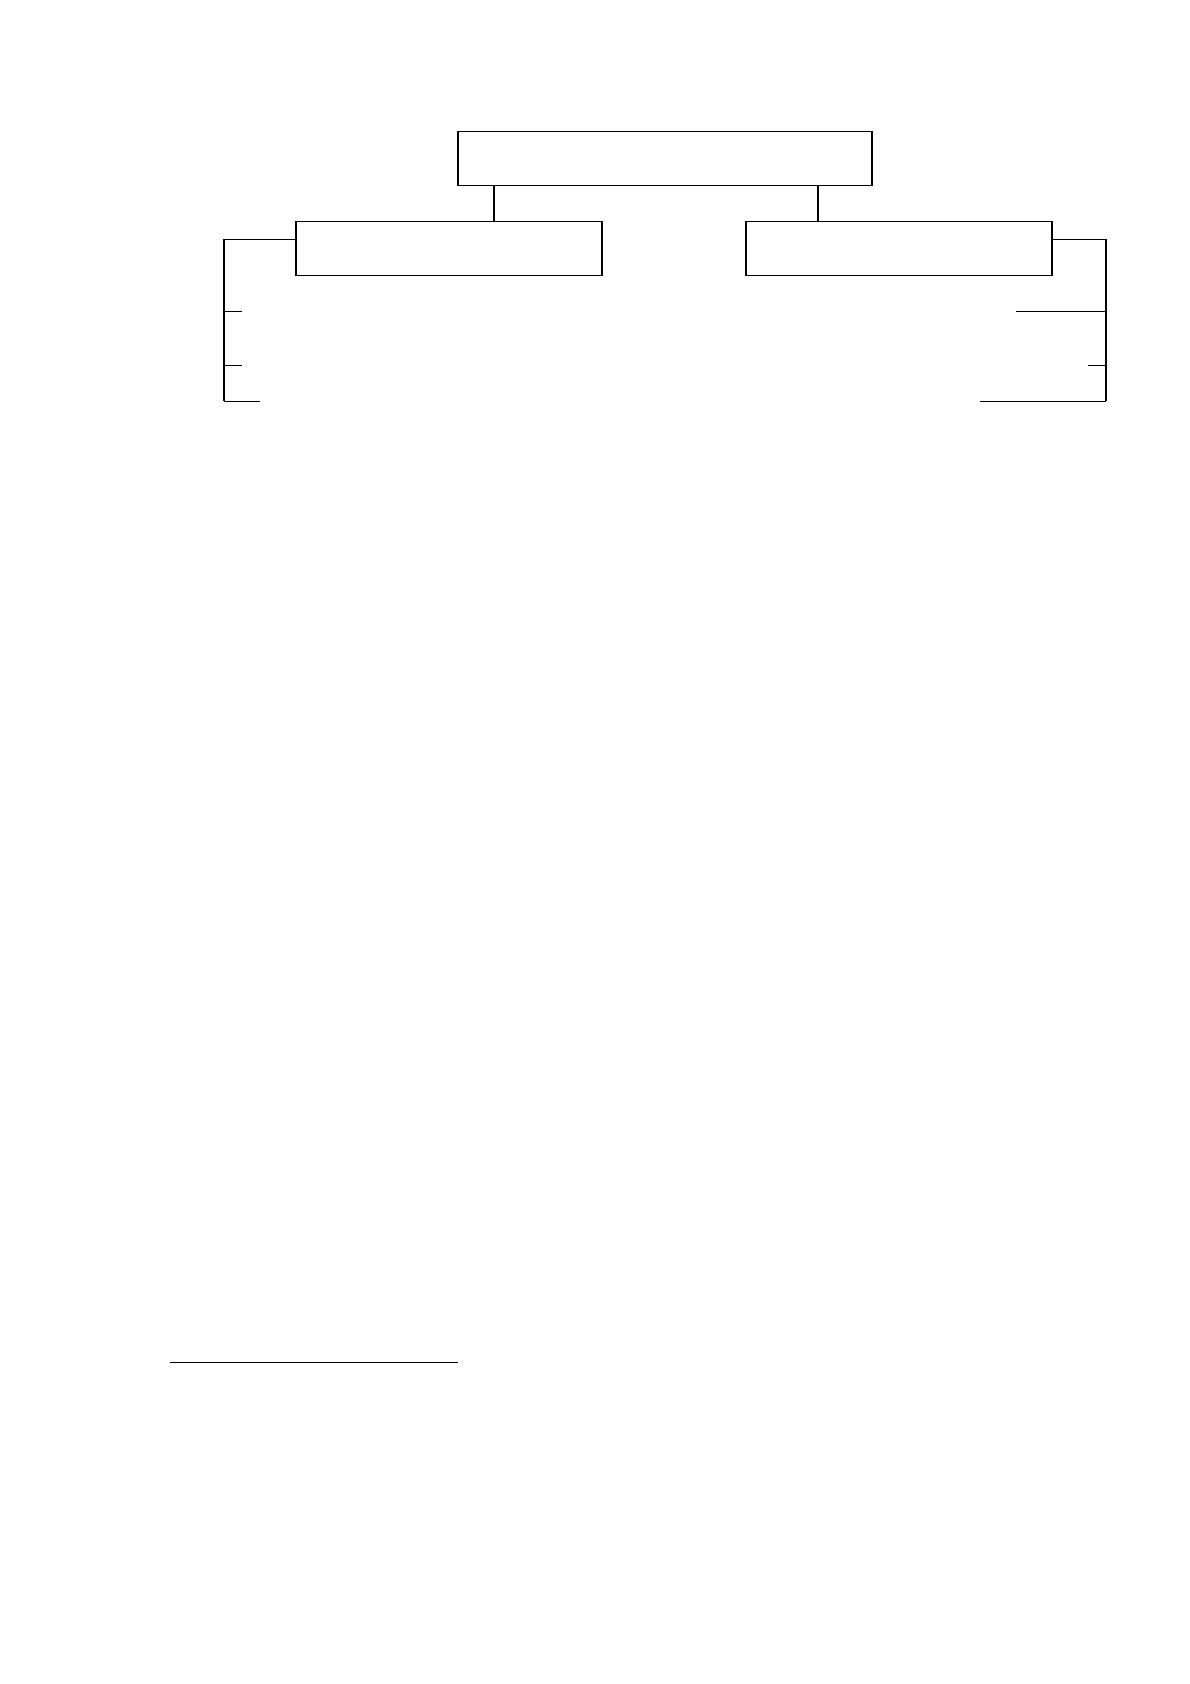
Взаимосвязь между основными категориями текущей
платежеспособности показана на рисунке 2. В отличие от текущей,
перспективная платежеспособность характеризует способность предприятия
своевременно рассчитываться по своим обязательствам в будущем и поэтому
может быть оценена на основе прогноза будущих поступлений и выплат
предприятия.
14
Рисунок 2. Основные условия текущей платежеспособности
предприятия
10
Финансовое состояние предприятия характеризуется также степенью его
устойчивости. В настоящее время в экономической литературе не существует
четкого определения понятия «финансовая устойчивость». Так, например, М.У.
Базарова отмечает, что финансовая устойчивость характеризуется финансовой
независимостью, способностью маневрировать собственными средствами,
достаточной финансовой обеспеченностью основных видов деятельности,
состоянием производственного потенциала
11
.
Г.В. Савикая считает, что финансовая устойчивость характеризуется
стабильным превышением доходов над расходами, свободным
маневрированием денежными средствами и эффективным их использованием в
процессе текущей (операционной) деятельности
12
.
По мнению А.Д. Шеремета, финансовая устойчивость – это такое
состояние финансовых ресурсов, их распределения и использование, которое
обеспечивает развитие предприятия на основе роста прибыли и капитала при
сохранении платежеспособности и кредитоспособности в условиях
допустимого уровня риска
13
.
10
Абрютина М. С. Анализ финансовой устойчивости организации: учеб. пособие/ М.С. Абрютина, А.В.
Грачев.- М.: Дело и Сервис, 2017. – С. 326
11
Базарова М. У. Финансовая устойчивость организаций в условиях кризисной экономики: оценка и
моделирование параметров ее повышения: монография / М. У. Базарова, Д. Ц. Бутуханова; ФГБОУ ВПО
«БГСХА им. В. Р. Филиппова». – Улан-Удэ: Изд-во БГСХА им. В. Р. Филиппова, 2016. – С. 19
12
Савицкая Г.В. Экономический анализ: Учебник/ Г.В. Савицкая. – М.: Инфра – М, 2014. - С. 132
13
Шеремет А.Д. Анализ и диагностика финансово – хозяйственной деятельности предприятия: Учебник/ А.Д.
Шеремет. – М.: Инфра – М, 2017. – С.156
Платежеспособность
Платежные средства
>
Срочные обязательства
Денежные средства на расчетном счете,
в кассе
Краткосрочные ценные бумаги
Дебиторская задолженность
Краткосрочные кредиты банка
Кредиторская задолженность за товары
Задолженность бюджету
Источник: https://baza.diplomsite.ru/previewfile/4031