Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ООО "Камышинский текстиль")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
15
А.В. Грачев отмечает, что финансовая устойчивость характеризуется
соотношением собственных и заемных средств
14
. В.В. Ковалев считает, что
финансово устойчивым является такой хозяйствующий субъект, который за
счет собственных средств покрывает средства, вложенные в активы (основные
фонды, нематериальные активы, оборотные средства), не допускает
неоправданной дебиторской и кредиторской задолженности и расплачивается
своевременно по своим обязательствам
15
.
В.А. Чернова определяет финансовую устойчивость как определенное
состояние счетов предприятия, гарантирующее его постоянную
платежеспособность
16
.
Более подробное определение понятия финансовая устойчивость
раскрывается в работе Т.И. Григорьевой, которая дает данному понятию
следующее определение: «финансовая устойчивость предприятия – это
способность субъекта хозяйствования функционировать и развиваться,
сохранять равновесие своих активов и пассивов в изменяющейся внутренней и
внешней среде, гарантирующий его постоянную платежеспособность и
инвестиционную привлекательность в границах допустимого уровня риска»
17
.
Обобщая все представленные выше определения, необходимо отметить,
что финансовую устойчивость предприятия следует рассматривать как такое
состояние финансовых ресурсов, при котором обеспечивается
самофинансирование воспроизводственных затрат и платежеспособность.
Финансовая устойчивость как сложная экономическая категория может
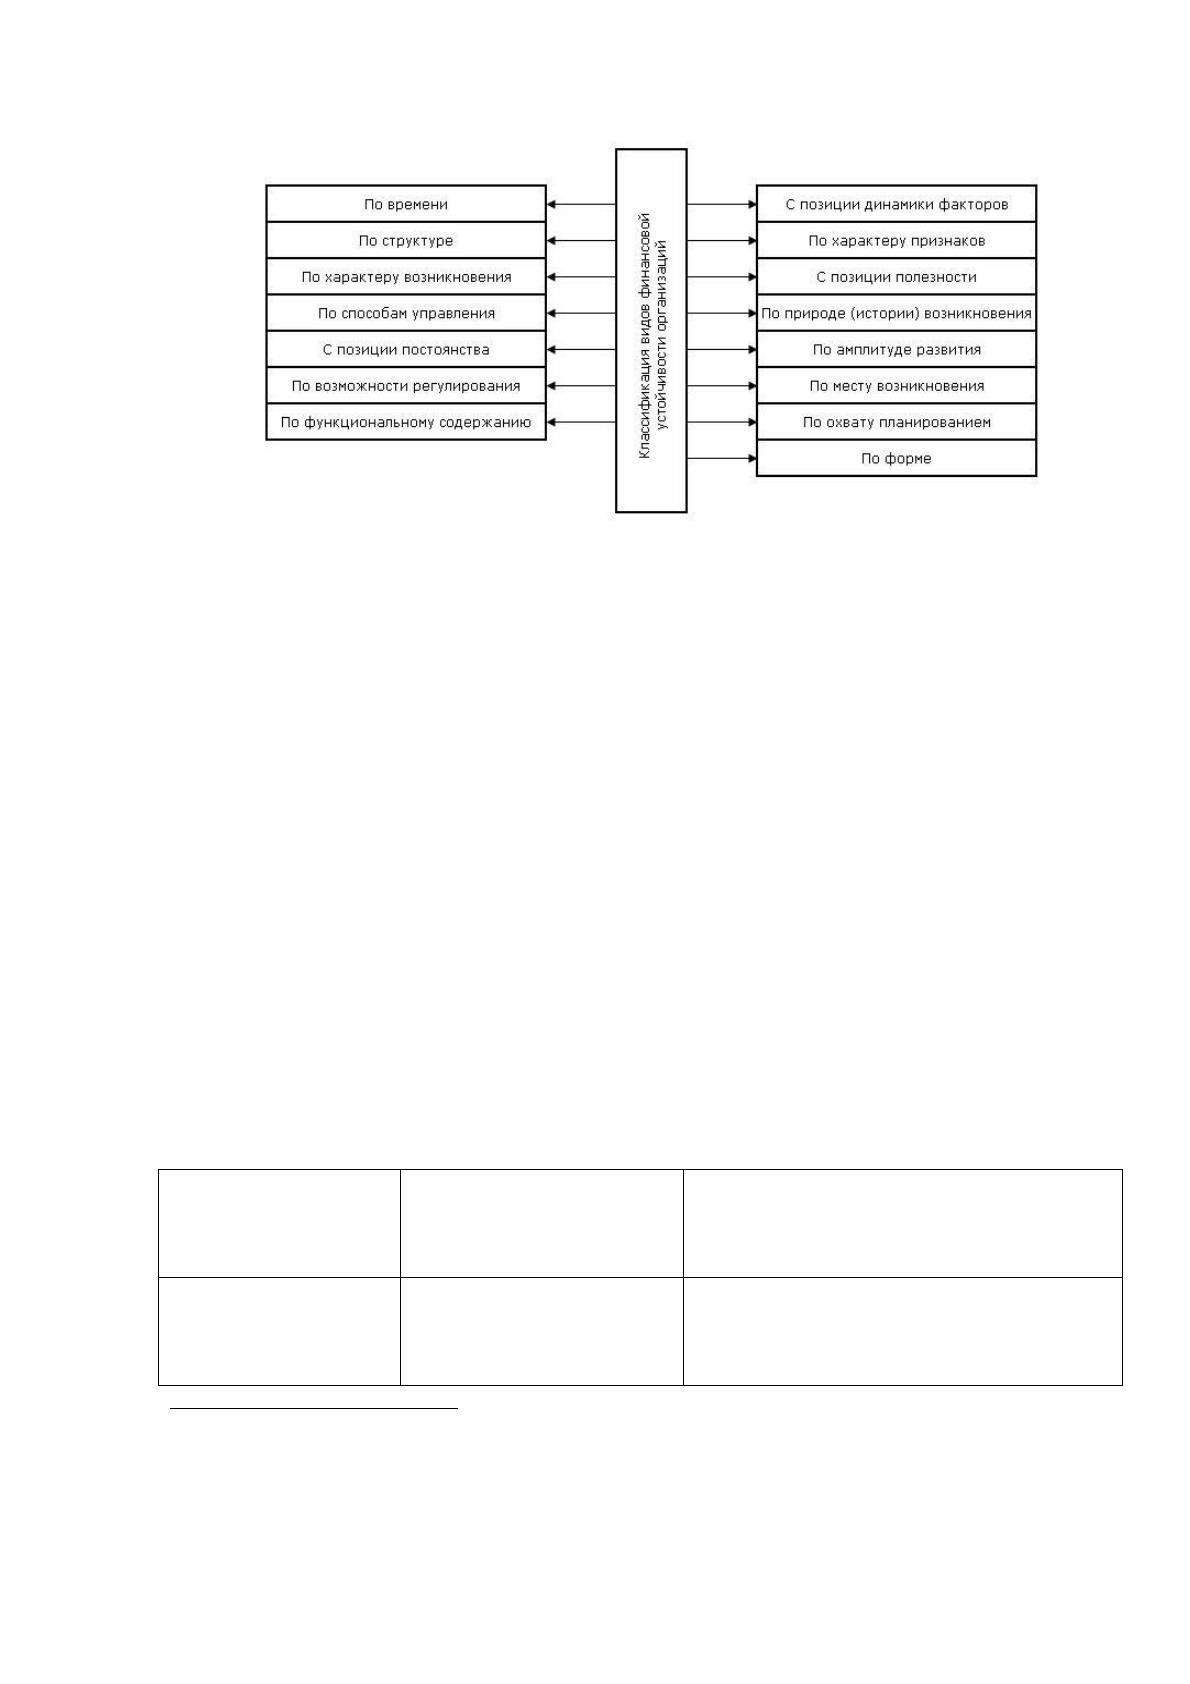
быть классифицирована по различным критериям. Основные критерии
классификации финансовой устойчивости организации показаны на рисунке 1.
14
Грачев А.В. Анализ и управление финансовой устойчивостью предприятия: Учебно – практическое пособие/
А.В. Грачев. – М.: Финн – пресс, 2017 - С. 12
15
Ковалев В.В. Финансовый менеджмент: теория и практика: Учебник. 3-е изд./ В.В. Ковалев. – М.: Проспект,
2017 - С. 714
16
Чернова В.Э. Анализ финансового состояния предприятия: Учебное пособие. 2-е изд/ В.Э. Чернова, Т.В.
Шмулевич. – СПб.: Питер, 2017 – С. 78
17
Григорьева Т.И. Финансовый анализ для менеджеров: оценка, прогноз: учебник - М.: Юрайт, 2018 - С. 219
16
Рисунок 1. Критерии классификации финансовой устойчивости
организации
18
Виды финансовой устойчивости организации, выделяемые по данным
критериям, показаны в Приложении 1. Особое внимание необходимо обратить
на классификацию финансовой устойчивости, принятую в теории финансового
анализа. Основу такой классификации составляют источники формирования
запасов. В зависимости от того, за счет каких источников формируются запасы
организации, необходимо выделить 4 типа финансовой устойчивости:
абсолютная финансовая устойчивость, нормальная финансовая устойчивость,
неустойчивое финансовое состояние, кризисное финансовое состояние.
Характеристика данных видов финансовой устойчивости дана в таблице
1.
Таблица 1
Типы финансовой устойчивости предприятия
19
Финансовая
устойчивость и
финансовое
состояние
Источники
финансирования
запасов
Краткая характеристика
финансовой устойчивости
Абсолютная
финансовая
устойчивость
Собственные
оборотные средства
(чистый оборотный
капитал)
Высокий уровень
платежеспособности. Предприятие
не зависит
от внешних кредиторов
18
Гукалова Е.А. Категория финансовой устойчивости в контексте современных методологических дискуссий/
Е.А. Гукалова// Научный журнал КубГАУ. – 2015. - №2 (64). - С. 24
19
Гутковская Е.А. Оценка финансовой устойчивости коммерческой организации и мероприятия по ее
повышению/ Е.А. Гутковская, Н..Ф. Колесник// Вестник Самарского государственного университета. - 2015. -
№ 2 (124). - С. 37
17
Продолжение Таблицы 1
Нормальная
финансовая
устойчивость
Собственные
оборотные средства
плюс долгосрочные
кредиты и займы
Нормальная платежеспособность.
Рациональное использование
заемных средств. Высокая
доходность текущей деятельности
Неустойчивое
финансовое
состояние
Собственные
оборотные средства
плюс долгосрочные и
краткосрочные
кредиты и займы
Нарушение нормальной
платежеспособности. Возникает
необходимость дополнительных
источников финансирования.
Возможно восстановление
платежеспособности
Кризисное
(критическое)
финансовое
состояние
Собственные
оборотные средства
плюс долгосрочные и
краткосрочные
кредиты и займы
Предприятие полностью
неплатежеспособно и находится на
грани банкротства
Классификация финансовой устойчивости организации имеет большое
практическое значение для разработки политики управления ею.
1.2. Взаимосвязь платежеспособности и финансовой устойчивости
предприятия
Анализ сущности платежеспособности и финансовой устойчивости
позволяет рассматривать их взаимосвязанные понятия. Как отмечает А.Н.
Дугушкина, финансовая устойчивость есть ни что иное как гарантированная
платежеспособность предприятия
20
.
Е.А. Золотухина считает, что платежеспособность является внешним
проявлением финансовой устойчивости. Финансовая устойчивость является
внутренней стороной проявления финансового состояния, обеспечивающая
стабильную платежеспособность в длительной перспективе, в основе которой
лежит сбалансированность активов и пассивов, доходов и расходов, денежных
и товарных потоков. В то же время в отличие от платежеспособности,
оценивающей текущие активы и краткосрочные обязательства организации,
20
Дугушкина А.Н. Современные проблемы обеспечения финансовой устойчивости предприятия и пути их
решения/ А.Н. Дугушкина, Ю.А. Тимагина// Перспективные направления развития финансовых исследований и
технологий в Российской Федерации: Сборник статей и тезисов докладов научно-практической конференции
молодых ученых и преподавателей. Министерство науки и высшего образования РФ, ФГБОУ ВО
«Ульяновский государственный университет». - 2018. - С. 50
18
финансовая устойчивость определяется на основе соотношения разных видов
источников финансирования и его соответствия составу активов
21
.
Финансовая устойчивость, характеризуя внутреннее финансовое
состояние предприятия, испытывает на себе влияние различных факторов,
состав которых показан в таблице 2.
Таблица 2
Внутренние и внешние факторы финансовой устойчивости
предприятия
Внутренние факторы финансовой
устойчивости
Внешние факторы финансовой
устойчивости
- отраслевая принадлежность
организации;
- структура выпускаемой продукции
(услуг), ее доля в общем
платежеспособном спросе;
- размер оплаченного уставного
капитала;
- величина издержек, их динамика по
сравнению с денежными доходами;
- состояние имущества и финансовых
ресурсов, включая запасы и резервы,
их состав и структуру.
- влияние экономических условий
хозяйствования,
- преобладающую в обществе технику и
технологию; платежеспособный спрос и
уровень доходов потребителей;
- налоговая, кредитная политику
правительства;
- законодательные акты по контролю за
деятельностью организации;
- внешнеэкономические связи;
- система ценностей в обществе
Анализ экономической сущности финансовой устойчивости позволяет
определить также ее значение для всех участников финансовых отношений,
формирующихся в процессе функционирования предприятия. Она
определяется потенциальными интересами каждого из участников этих
отношений, характеристика которых представлена в Приложении 2. Из данного
приложения видно, что финансовая устойчивость предприятия выполняет
ключевую роль в обеспечении устойчивого развития как отдельного
предприятия, так и общества в целом.
Платежеспособность характеризует способность организации в полном
объеме и в установленные сроки рассчитываться по своим краткосрочном и
долгосрочным обязательствам, срок погашения которых наступил при помощи
денежных средств и их эквивалентов, что является основой непрерывности
воспроизводственного процесса. Основными критериями платежеспособности
предприятия являются: наличие денежных средств на расчетных и валютных
21
Золотухина Е.А. Сущность финансовой устойчивости организации и критерии ее оценки/ Е.А.
Золотухина//Экономический анализ: теория и практика. – 2017. - № 8. - С. 37
19
счетах предприятия, краткосрочных финансовых вложений, отсутствие у
предприятия просроченной кредиторской задолженности и задержки платежей.
Таким образом, нарушение платежеспособности предприятия неизбежно
приводит и к снижению его финансовой устойчивости. В настоящее время
финансовое состояние многих российских организаций является неустойчивым,
что можно рассматривать как следствие низкого уровня их
платежеспособности. Взаимные неплатежи между хозяйствующими
субъектами, высокие налоговые и банковские процентные ставки приводят к
тому, что предприятия оказываются неплатежеспособными.
По мнению А.В. Кирова, внешним признаком несостоятельности
(банкротства) предприятия является приостановление всех текущих платежей и
неспособность удовлетворить требования кредиторов в течение трех месяцев со
дня наступления сроков их наступления. Автор считает, что причинами
неплатежеспособности могут быть: невыполнение плана по производству, и
реализации продукции, повышение ее себестоимости, невыполнение плана
прибыли и как результат недостаток собственных оборотных средств
предприятия
22
. В свою очередь Г.В. Савицкая, утверждает, что одной из причин
ухудшения платежеспособности может быть нерациональное управление
оборотными активами: отвлечение средств в просроченную дебиторскую
задолженность, вложение в излишние ненужные запасы товарно -
материальных ценностей
23
. С точки зрения В.Ю. Федосюк, несвоевременная
уплата налогов, повлекшая за собой штрафные санкции, также может стать
одной из причин неплатежеспособности
24
.
Неудовлетворительное финансовое состояние и большая кредиторская
задолженность являются одной из самых острых проблем в деятельности
современных российских предприятий. Это указывает на необходимость
22
Киров А.В. Управление финансовой устойчивостью предприятия: теоретические аспекты/ А.В. Киров//
Финансовая аналитика: проблемы и решения. – 2015. - № 7 (241). С. 57
23
Савицкая Г.В. Экономический анализ: Учебник/ Г.В. Савицкая. – М.: Инфра – М, 2014. С. 306
24
Федосюк В.Ю. Финансовая устойчивость предприятия: сущность и влияние ее анализа на инвестиционную
привлекательность предприятия/ В.Ю. Федосюк// Закономерности и тенденции развития науки в современном
обществе: Сборник статей Международной научно-практической конференции. Ответственный редактор:
Сукиасян Асатур Альбертович. - 2015. - С. - 138
Источник: https://baza.diplomsite.ru/previewfile/4031