Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ПАО "Оренбургнефть")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
13
Определение платежеспособности, предложенное В.М. Родионовой,
Л.И. Гончаренко, А.К. Шишкиным, В.А. Микрюковым, И. Д. Дышкантом
схоже с вышеупомянутым и включает: «Платежеспособность предприятия
определяется его возможностью своевременно и полностью выполнять
платежные обязательства, вытекающие из торговых, кредитных и иных
операций денежного характера».[28]
Г. Савицкая отмечает: «Платежеспособность - возможность
наличными денежными ресурсами
своевременно погашать свои платежные
обязательства» [44]. То есть автор уделяет внимание своевременности
погашения обязательств, что также подразумевает … «полноту,
достаточность средств у плательщика, но делает акцент на платежах
наличными, что на наш взгляд не совсем оправдано. Целесообразно
дополнить, что платить по обязательствам можно и в безналичной форме, а
также используя различные финансовые
инструменты».[44]
Трактовка платежеспособности Б.А. Райзберга и коллектива авторов
под руководством А.Г. Грязновой идентична, однако в ней опущено условие
своевременности платежей, но добавлено наличие достаточного количества
денежных средств: «Платежеспособность - способность государства,
юридических и физических лиц полностью выполнять свои обязательства по
платежам исходя из наличия у них денежных средств, необходимых и
достаточных для осуществления платежей».[43]
В.Г. Золотогоров не рассматривает в качестве субъекта финансовых
отношений государство: «Платежеспособность - финансовое состояние
физических или юридических лиц, позволяющее своевременно и полно
оплачивать предстоящие платежи, выполнять по мере их поступления свои
финансовые обязательства». [24]
И.А. Бланк отмечает, что «платежеспособность это возможность
предприятия своевременно рассчитываться по своим
текущим финансовым
обязательствам за счет оборотных активов различного уровня ликвидности».
[21] В этом определении также рассматривается ликвидность.
14
В.А. Кейлер пишет, что «платежеспособность предприятия - это его
способность выдерживать убытки. То есть, платежеспособность - это
безубыточность хозяйствующего субъекта. Однако, платежеспособность и
безубыточность - разные категории, но платежеспособность, как правило,
присуща безубыточным предприятиям.» [25]
Мнение зарубежных ученых по поводу определения
платежеспособности также разнообразно. Так, Э. Хелферт, рассматривает
платежеспособность, акцентируя свое внимание на погашение
долгосрочной
задолженности, в отличие от сложившейся позиции ученых о погашении
краткосрочных обязательств.
Юджин Ф. Бригхэм отмечает: «платежеспособность это способность
покрытия краткосрочных кредитов активами, возможность превращения
которых в наличный денежный капитал ожидается в ближайшем будущем».
[9]
Д. Стоун, К. Хитчинг считают, что «платежеспособность - это
достаточное количество денег для исполнения краткосрочных обязательств».
Robert N. Holt
пишет: «... текущее состояние фирмы - это отношение
текущих активов к краткосрочным обязательствам; ... характеризует
способность компании выполнять краткосрочные обязательства и
осуществлять непредвиденные расходы... ».[37]
Данное определение практически совпадает с видением
платежеспособности отечественными экономистами Г. Савицкой, В.М.
Родионовой, Л.И. Гончаренко, В.И. Стражева, П.И. Вахрина и др.
Показатели платёжеспособности не являются статичными
. Очень
часто можно наблюдать, что вчера ещё устойчивые предприятия сегодня
столкнулись с проблемой поиска финансовых ресурсов, так как наступило
время для расчетов по обязательствам, срок оплаты которых наступил. В этот
момент предприятие из устойчивого может достаточно быстро перейти в
разряд неплатёжеспособных. Иногда такие ситуации бывают случайными и
15
временными. Однако, при многократном повторении ситуации можно
говорить о системности и неумелом управлении предприятием в целом.
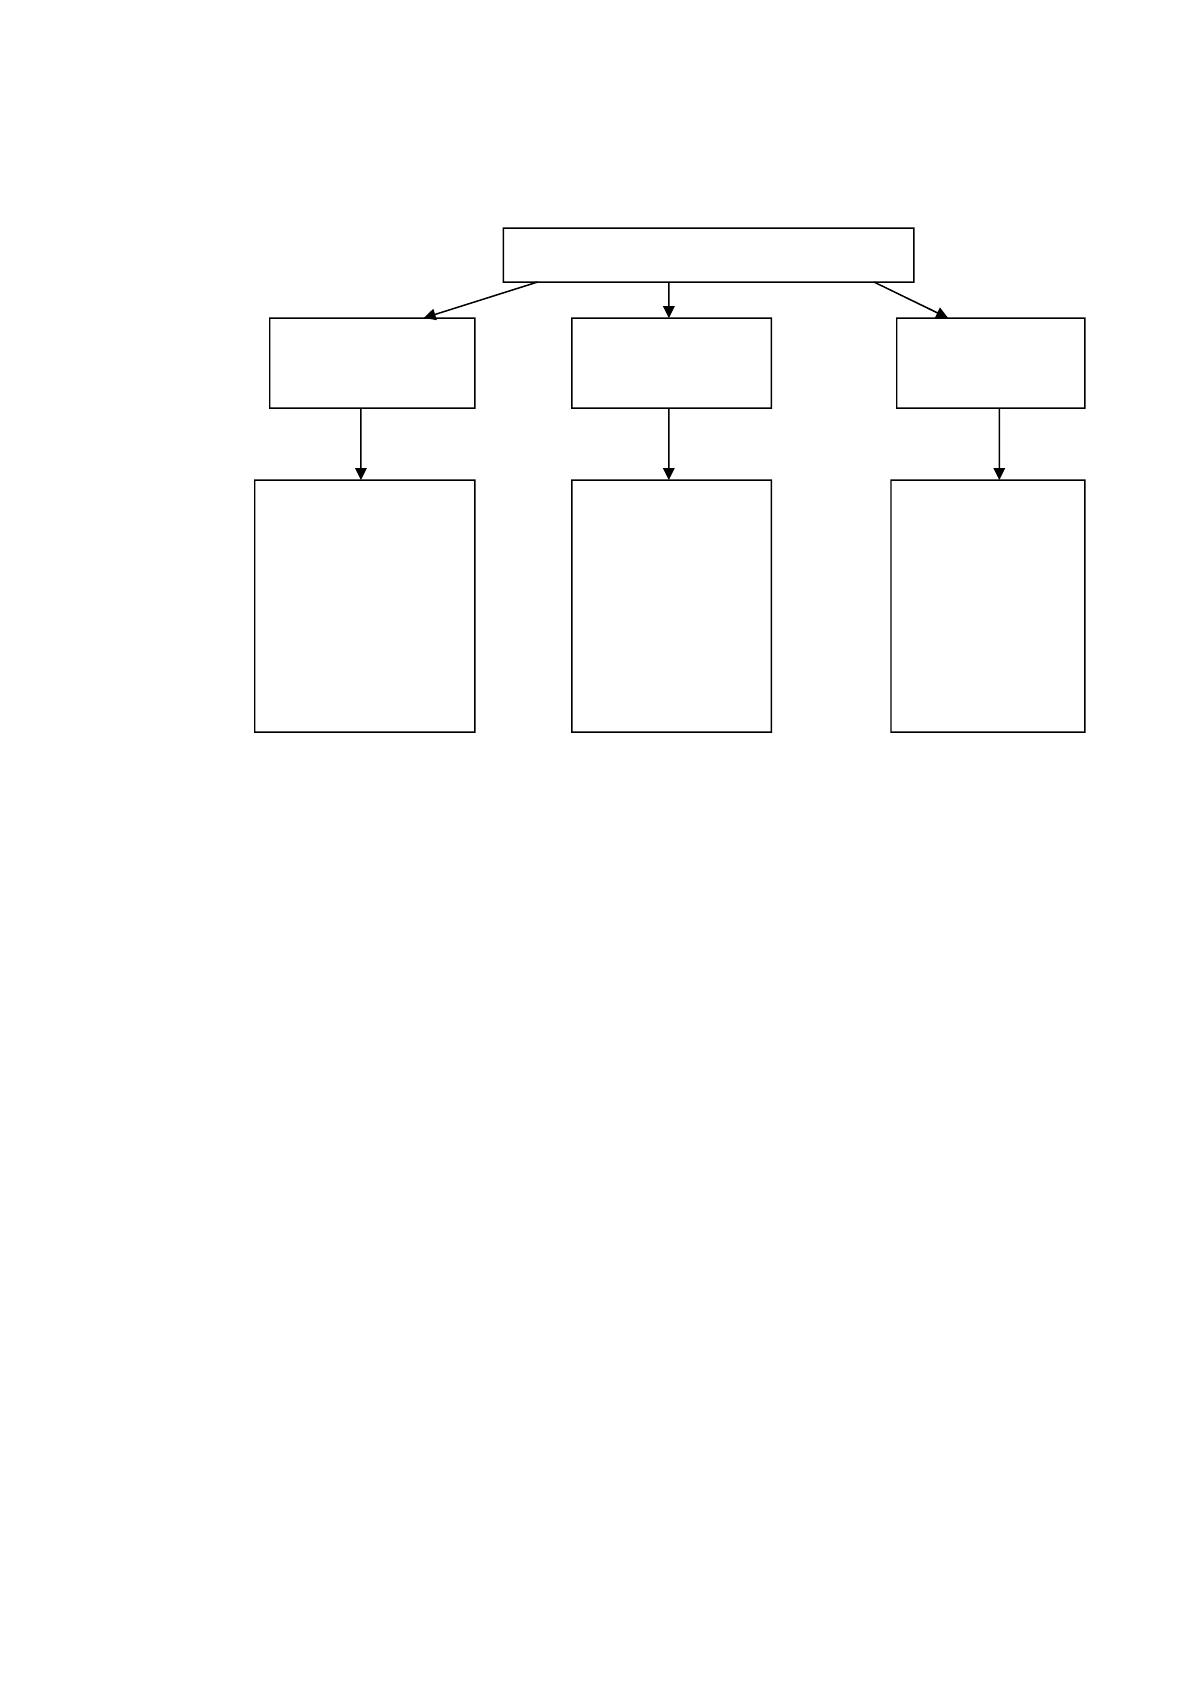
Рисунок 1 - Виды платежеспособности предприятия
Весьма неустойчивым показателем является способность
рассчитываться по обязательствам, или платёжеспособность.
При утрате предприятием платежеспособности, оно начинает
использовать в своем обороте чужие ресурсы: кредиторов, государства.
О.В. Ефимова выделяет виды платежеспособности и отмечает: «В
практике различают долгосрочную и текущую платежеспособность. Под
долгосрочной понимается способность предприятия рассчитываться по
своим долгосрочным обязательствам. Способность
предприятия платить по
своим краткосрочным обязательствам принято называть текущей
платежеспособностью. То есть критерием разграничения выделяет срочность
обязательств».[20]
Подводя итог, можно говорить, что понятие ликвидности относится к
активам предприятия, т.к. только они могут обращаться в наличные
Платежеспособность
Постоянная
(устойчивая)
Неустойчивая Утраченная
Своевременная
оплата
обязательств в
полном объеме
Задержка
оплаты
продукции,
заработной
платы,
платежей в
бюджет и т.д.
Поглощение
средств
кредиторов
для своих
нужд
16
денежные средства, при этом пассивы не обладают подобной
характеристикой. У ликвидности имеется определенный диапазон значений,
согласно которому активы относятся к тому, либо иному уровню этого
показателя. При этом платежеспособность связана как с активами, так и с
пассивами, так как она определяется как соотношение между этими двумя
статьями баланса. О высоком уровне
платежеспособности предприятия
свидетельствует то, что оно в состоянии заплатить по своим обязательствам,
только в том случае, если предприятие обладает большим запасом
высоколиквидных активов. Если обобщить, то платежеспособность
напрямую зависит от того, какую степень ликвидности имеет тот или иной
актив компании.
Основным показателем успешной деятельности предприятия, базой
принятия решений по развитию,
укреплению и совершенствованию
функционирования предприятия на рынке является финансовая устойчивость
Основными пользователями информацией о достоверности и объективной
оценке финансовой устойчивости необходима как руководству организации,
так и внешним пользователям (инвесторам, поставщикам, банкам, налоговым
органам и т. п.), которые сотрудничают с данным субъектом хозяйствования.
Следовательно, обеспечение финансовой устойчивости является важнейшей
задачей финансовых служб
и администрации фирмы, основным условием его
успешного взаимодействия во внутренних и внешних проявлениях. [40]
Как было сказано выше, исходя из этого, сущность финансовой
устойчивости, ее определение, факторы, влияющие на нее и механизмы
повышения ее показателей, на сегодняшний день имеет не только
теоретическое, но и практическое значение. Поэтому в условиях активной
разработки
инвестиционных и инновационных проектов и законов, с ними
связанных, проблема финансовой устойчивости предприятий особенно
актуальна. Рассмотрим основные подходы к этому определению.
Г. В. Савицкая определяет финансовую устойчивость предприятия как
«способность субъекта хозяйствования функционировать и развиваться,
17
сохранять равновесие своих активов и пассивов в изменяющейся внутренней
и внешней среде, гарантирующее его платежеспособность и инвестиционную
привлекательность в долгосрочной перспективе в границах допустимого
уровня риска». [44]
Другое определение сущности финансовой устойчивости дает
профессор А. Д. Шеремет. Он считает, что сущностью финансовой
устойчивости является обеспеченность запасов источниками формирования,
тогда как платежеспособность является
ее внешним проявлением.
В. В. Ковалев трактует финансовую устойчивость в долгосрочном и
краткосрочном аспектах. «В долгосрочном аспекте финансовая устойчивость
— стабильность деятельности предприятия с позиции долгосрочной
перспективы. Она связана, прежде всего, с общей финансовой структурой
предприятия, степенью его зависимости от кредиторов и инвесторов». [27]
В. В. Банк считает, что финансовую устойчивость предприятия
раскрывает такая формулировка: «Финансовая устойчивость предприятия —
это результат наличия определенного запаса прочности, защищающего
предприятие от случайностей и резких изменений внешних факторов». [10]
Рассмотрев данные подходы к понятию финансовой устойчивости
предприятия мы не можем не согласиться с мнением всех выше
представленных авторов, но считаем, что в представленной работе Савицкой
Г. В. дается
более широкое и точное раскрытие сущности финансовой
устойчивости: «Финансовая устойчивость – это эффективное формирование,
распределение и умелое использование финансовых ресурсов
хозяйствующего субъекта, с целью повышения коммерческой выгоды в виде
роста прибыли и капитала, развития и умения сохранять равновесие своих
активов и пассивов в изменяющейся внутренней и внешней среде, а так же
повышение
независимости предприятия и возможность обеспечить в
условиях допустимого риска бесперебойное функционирование,
достаточную рентабельность и низкую степень зависимости от кредиторов и
Источник: https://baza.diplomsite.ru/previewfile/3951